- Фининтерн 2022-2023
- 23.12.2023
- 22.12.2023
- 11.12.2023
- 27.11.2023
- 05.11.2023
- 12.10.2023
- 11.10.2023
- 10.10.2023
- 09.10.2023
- 22.09.2023
- 10.09.2023
- 30.06.2023
- 29.06.2023
- 28.06.2023
- 11.06.2023
- 22.05.2023
- 11.04.2023
- 22.03.2023 Видео
- 21.03.2023
- 20.03.2023
- 16.03.2023 Видео
- 16.03.2023
- 15.03.2023 Видео
- 15.03.2023
- 14.03.2023
- 13.03.2023
- 12.03.2023
- 05.02.2023
- 04.02.2023
- 03.02.2023
- 21.01.2023
- 13.01.2023
- 09.01.2023
- 07.01.2023
- 06.01.2023
- 05.01.2023
- 04.01.2023
- 18.12.2022
- 25.09.2022
- 07.09.2022
- 02.09.2022
- 12.04.2022
- 06.04.2022
- 05.04.2022
- 04.04.2022
- 21.01.2022
- 14.01.2022
- 27.11.2021
- 31.07.2018
- 01.09.2009
- Все страницы
2022-2023 Статьи/видео
23.12.2023 Криптовалюты: банки держат дистанцию, но не все. Катасонов В.Ю.
Ситуация становится всё более запутанной
22.12.2023 Приближается очередная «круглая дата» ФРС США: повод в очередной раз задуматься. Катасонов В.Ю.
Состав акционеров этой организации свидетельствует о многом
11.12.2023 Мировая долговая пирамида. Статистический обзор. Катасонов В.Ю.
Сегодня, наверное, нет в мире ни одного государства, экономика которого не имела бы никаких долгов. Долги в той или иной мере присутствуют во всех секторах: государственного управления (суверенный долг), финансовом, нефинансовом (реальный сектор экономики), секторе домашних хозяйств (долги физических лиц). Суммарный долг любой страны складывается из внутреннего и внешнего...
27.11.2023 BlackRock берет под свой контроль государства и центробанки. Катасонов В.Ю.
«Чёрная скала» правит Белым домом?
05.11.2023 Британское казначейство бросает спасательный круг Банку Англии. Катасонов В.Ю.
Один из старейших центробанков мира получает казённую помощь на покрытие убытков
12.10.2023 CBDC – средство власти Большого Брата. Часть 4 Катасонов В.Ю.
11.10.2023 CBDC – средство власти Большого Брата. Часть 3 Катасонов В.Ю.
10.10.2023 CBDC – средство власти Большого Брата. Часть 2 Катасонов В.Ю.
09.10.2023 CBDC – средство власти Большого Брата. Часть 1 Катасонов В.Ю.
22.09.2023 Глобальный финансовый пакт как продолжение «Великой перезагрузки». Катасонов В.Ю.
О «Великой перезагрузке», объявленной в 2020 году президентом Всемирного экономического форума (ВЭФ) Клаусом Швабом, сегодня уже немного подзабыли. Подзабыли по той причине, что после 24 февраля прошлого года тема «пандемии COVID-19» неожиданно перестала быть топовой в мировых СМИ. Главной темой стали события на Украине и вокруг Украины; позднее к ней добавились темы напряженной обстановки вокруг Тайваня, обострения американо-китайских отношений, нарастающей во всем мире инфляции, угрозы мирового экономического кризиса и т.д. Но «Великая перезагрузка» продолжается.
10.09.2023 Разрушение долгосрочных планов Фининтерна. Андрей Школьников
России и/или другим панрегионам необходимо физически разрушить создаваемую инфраструктуру
30.06.2023 Центробанк и Минфин против России? Катасонов В.Ю.
Вышла в свет книга председателя Русского экономического общества им. С.Ф. Шарапова профессора В.Ю. КАТАСОНОВА. «5-я колонна» никуда не делась – на Запад сбежали «пешки». Обещанное импортозамещение вымораживается в ледяном монетаризме Центробанка РФ и сепарируется в финансовых воронках Минфина РФ. Руководители обоих ведомств неукоснительно исполняют секретные директивы одряхлевшего «вашингтонского» обкома, который год лениво обмениваются монетарными колкостями… Как их обоих выкурить с Неглинной и Ильинки и начать восстановление новой, могучей российской экономики?
29.06.2023 Проект британского цифрового фунта приближается к финишу. Катасонов В.Ю.
По данным Банка международных расчетов (БМР), более сотни Центробанков мира включились в гонку под названием CBDC (англоязычная аббревиатура, означающая «цифровая валюта центрального банка»). Движение их к цели проходит по разным маршрутам (разные концепции и технологии цифровой валюты) и с разной скоростью. На конец прошлого года, по данным БМР, уже 11 стран и юрисдикций легализовали новый вид денег...
28.06.2023 МВФ хочет командовать парадом CBDC и стать Всемирным центробанком. Катасонов В.Ю.
Центробанки многих государств движутся к созданию своих цифровых валют
11.06.2023 Чем грозит повышение Байденом потолка госдолга США. Сергей Ануреев
Что такое госдолг США, из чего он формируется и чем опасно его расширение говорим с доктором экономических наук Сергеем Ануреевым. Ведущая – Дария Павлова. День ТВ
22.05.2023 Дефолт США неизбежен, или о чём не рассказывает Михаил Хазин. Дмитрий Мыльников
17 мая 2023 года на некоторых новостных каналах промелькнуло сообщение о том, что над зданием Капитолия в Вашингтоне, где располагается Конгресс США, был замечен перевёрнутый американский флаг. Согласно кодексу о государственном флаге США, вывешивать перевёрнутый вверх ногами государственный флаг США допускается только в очень особых случаях, когда вы хотите подать сигнал бедствия или сообщить о чрезвычайной ситуации... «Белорус и Я»
11.04.2023 Просто о причинах и последствиях финансового кризиса в США
Ричард Вольф – американский экономист, заслуженный профессор экономики Массачусетского университета в Амхерсте. В 1963 году окончил Гарвард, получив степень бакалавра истории. Имеет степени магистра экономики, магистра истории, доктора экономики. Был кандидатом в мэры Нью-Хейвена. Ричард Вольф хорошо известен в научной среде своими работами в области марксистской экономики, экономической методологии и анализа классов. Предлагаем вниманию зрителей фрагмент его интервью радиопрограмме «Письма и Политика», посвященный банковскому кризису в США. Оригинал интервью Ричарда Вольфа
22.03.2023 ПЛАМЕН ПАСКОВ. Об акционерах ФРС и крупнейших (под управлением активы на триллионы долларов) инвестфондов
21.03.2023 Судьба SVB и других банков-банкротов. Катасонов В.Ю.
Свадьбой под дулом пистолета
20.03.2023 Почти 200 американских банков могут последовать за Silicon Valley Bank. Катасонов В.Ю.
16.03.2023 Что с банками США и РФ, почему Индия – это новый Китай, потолок цен на саудовскую нефть. С. Ануреев (Видео)
Анализ главных новостей экономики с доктором экономических наук Сергеем Ануреевым. Ведущая – Дария Павлова. День ТВ
16.03.2023 Крах SVB показал – король голый. Катасонов В.Ю.
Смертельная ошибка банка Силиконовой долины
15.03.2023 Банки лопнули! Рухнет ли мировая экономика? Катасонов В.Ю. (Видео)
Максим Шевченко
15.03.2023 Следующим после SVB может стать Credit Suisse. Катасонов В.Ю.
«Олигархия ускорит приближение третьей мировой войны, если наступит финансовый хаос»
14.03.2023 Биржевой лохотрон. Катасонов В.Ю.
В интересах избранных бенефициаров
13.03.2023 Швейцария перестаёт быть банковским раем? . Катасонов В.Ю.
Особый статус Швейцарии хорошо известен. Швейцария состояла из земель, на которые претендовали австрийцы, французы и итальянцы. Участники Венского конгресса предлагали разделить ее между Австрией, Пруссией, Францией и Италией. Это был рискованный вариант, такой раздел мог привести к новым территориальным конфликтам.
Самым авторитетным участником конгресса был российский император Александр I, его слово было решающим.
12.03.2023 Эффект домино? Илья Титов
Воронка кризиса затягивает американскую экономику всё глубже
05.02.2023 Центробанки мира готовятся к гигантскому финансовому апокалипсису. Катасонов В.Ю.
Почему золотая политика Банка России вступает в противоречие с логикой и интересами России?
04.02.2023 Опасная игра на повышение. Катасонов В.Ю.
ФРС США, ЕЦБ и Банк Англии поднимают ключевые ставки
03.02.2023 Трудный путь к многополярному валютному миру. Катасонов В.Ю.
Credit Suisse о будущем мировой валютной системы
21.01.2023 Кто владеет контрольным пакетом акций мира? Видео
Этот мир уже давно не принадлежит человечеству. Менее горстки концернов определяют сегодня каждый аспект нашей жизни. Это может показаться преувеличением, но начиная с того, чем мы завтракаем и заканчивая матрацем, на котором мы спим, включая всё остальное, что мы потребляем зависит в основном только от этих концернов. Это крупнейшие инвестиционные компании, которые определяют потоки денежных средств во всём мире. Они играют ключевую роль в игре, которая происходит на наших глазах. Periskop
13.01.2023 Истинные причины начала войны. Все запланировано на годы вперед. Катасонов В.Ю.
Студия Рубеж
09.01.2023 90 лет назад к власти в Германии пришел Гитлер. Катасонов В.Ю.
Коллективный Запад в своих отношениях с Украиной очень похож на англосаксов 1920-30-х годов в их отношениях с Третьим рейхом
07.01.2023 Тайны и секреты одной из самых зловещих организаций мира. Даниэль Сачков
Студия Рубеж
06.01.2023 Полвека нефтедолларового стандарта. Катасонов В.Ю.
Киссинджер и нефтедоллар: история одной интриги
05.01.2023 Тайны Минфина США. Катасонов В.Ю.
Суммарный государственный долг впервые в истории Америки превысил 100 трлн долларов.
04.01.2023 К очередному юбилею американского Центробанка. Катасонов В.Ю.
Более полувека доллар США является валютой, обеспечением которой служат не товары, не золото, не земля Нового Света, а бумажки
18.12.2022 Что скрывают финансовые монстры. Вадим Шегалов
Символика и нумерологические пляски. Студия Рубеж
12.11.2022 О поражении своих правительств... Васильев В.
Развиты и дополнительно обоснованы авторские выводы, изложенные в ранее опубликованных статьях, об общественной природе «специалитета», сетевой структуре организации Финансового Интернационала и сетевой структуре организации Аппарата, являющегося средством (орудием, инструментом) осуществления тотальной власти Финансового Интернационала над человечеством.
Дополнительно обосновано и показано, почему органические члены «специалитета» по самой своей общественной природе, объективным и субъективным интересам не могут быть организаторами субъективного фактора пролетарской социальной революции.
Впервые раскрыто действительное классовое содержание и значение лозунга поражения своего правительства в империалистической войне для Финансового Интернационала и «специалитета», с одной стороны, пролетарских и полупролетарских масс всякого особого национального государства вообще и России, в особенности, с другой стороны.
Показаны общественные условия и предпосылки, превращающие лозунг поражения своего правительства в империалистической войне в лозунг создания общественных условий и предпосылок, необходимых для успешного начала пролетарской социальной революции на территории данной страны.
09.11.2022 К вопросу о частной собственности и Финансовом Интернационале. Васильев В.
Резюмированы первичные (базисные) и производные от них отношения (превращённые формы осуществления) производства, присвоения и собственности, а равно и соотношение с ними первичных (базисных) и производных от них отношений (превращённых форм осуществления) власти человека над самим собой и всей своей жизнью — над всем своим производством = присвоением = собственностью.
Впервые представлено резюме обоснования того, что Финансовый Капитал есть историческое и логическое завершение отношений частного присвоения власти человека (человечества и всякого особенного и единичного человека) над самим собой и всем своим производством в неотчуждаемую частную собственность единичной корпорации буржуазии, посредством этого частного присвоения превратившейся во всеобщую корпорацию буржуазии — Финансовый Интернационал.
Финансовый Интернационал — единственный действительный суверен современного человечества (человека), в своём развитии достигшего логически и исторически предельного отчуждения от самого себя и всей своей жизни. Финансовый Интернационал стремится, во что бы то ни стало, навечно «законсервировать» централизованную им (этой всеобщей корпорацией) и присвоенную им в неотчуждаемую частную собственность высшую институциональную власть над человечеством.
02.11.2022 Немецкий нацизм как ударный отряд коллективного Запада. Павленко В.Б.
Фашизм - глубоко эшелонированная система элитных связей, охватывающая весь Запад, составляющая каркас его финансовой, социально-экономической, политической, идеологической и оккультно-религиозной структуры. Это тот самый сатанизм, о котором Владимир Путин говорил на церемонии принятия в состав России четырех новых субъектов Федерации.
28.10.2022 Борьба «финансовой аристократии» за власть над мiром. Часть 2. Васильев В.
На основании рассмотренного в части 1-ой настоящего очерка обобщены и представлены результаты обобщения хода и исхода борьбы за «денежную власть», шедшей между «старой» и «новой финансовой аристократией» в течение второй половины XIX-го — первой трети XX-го веков.
Исход этой борьбы, каковым стал Великий Перелом в существовании всего буржуазного общества (= всего рода человеческого), и его результаты оказались неожиданными и не доступными сознанию не только для обеих социальных партий «финансовой аристократии», образовавших единую глобальную корпорацию высшей («денежной») власти над мiром — Финансовый Интернационал, но и для буржуазного общества в целом.
Краткими тезисами впервые резюмирована обусловленность реализуемой ныне стратегии исторического реванша социальной партии «торговых (инвестиционных) банкиров» внутри Финансового Интернационала — стратегии преобразования Pax Americana в New Pax Britannica — категориями сознания буржуазного общества вообще и категориями сознания иудео-англосаксов, в особенности
27.10.2022 Борьба «финансовой аристократии» за власть над мiром. Часть 1. Васильев В.
Кратко резюмированы представления Фернана Броделя о «мiре-экономике», исторической последовательности смены «господствующего города Запада» внутри «мiра-экономики» западной части Нового Запада, исторический процесс превращения «мiра-экономики» западной части Нового Запада в глобальную экономику и последствия этого превращения.
Также обобщены и резюмированы результаты осознания «финансовой аристократией» западной части Нового Запада исторического прецедента установления Pax Britannica, а также условий и ключевых факторов смены мiрового гегемона внутри «мiра-экономики» западной части Нового Запада, осуществлённой Лондоном на рубеже XVIII-XIX веков.
25.10.2022 Свидетельство кульминации Гражданской войны в ФинИнтерне. Васильев В.
Назначение Риши Сунака премьер-министром Британии свидетельствует о том, что глобальная Гражданская война внутри Финансового Интернационала действительно достигла кульминации в своём развёртывании — «Кульминация глобальной Гражданской войны».
28.09.2022 Кульминация глобальной Гражданской войны. Васильев В.
Действительным предметом, а равно и действительной задачей, поставленной участниками и используемыми ими орудиями (акторами) глобальной Гражданской войны внутри Финансового Интернационала в очередь для разрешения историей, является Мiровой порядок.
Руководящее ядро московской Орды, независимо от того, что оно мнит обо всём этом субъективно и какие субъективные цели оно преследует, всё более интенсивно применяя все более радикальные средства (официальные заявления и действия), разрушающие самые основы существующего Мiрового порядка Pax Americana (никакого другого Мiрового порядка нет), в действительности осуществляют интересы условной партии клана Ротшильдов в составе Финансового Интернационала.
Посредством этого глобальная Гражданская война внутри Финансового Интернационала переведена в фазу своей кульминации, исход которой сегодня предсказать не может никто, кроме, пожалуй, одного — она не может длиться месяцами и, тем более, годы. Если судить по феноменологической схеме развёртывания Апокалипсиса (Революции), данной чрез Иоанна Богослова, то по существу всё разрешится до конца текущего 2022-го года, но конечные результаты этого разрешения будут явлены (манифестированы) в течение периода от начала января и до конца первой декады мая 2023-го года.
25.09.2022 Новая Хазария и евгеника олигархов. Гордона Дафф
Как исторически связаны европейский и американский фашизм с Хазарским каганатом и почему происхождение самых важных семей США невозможно проследить. Мы представляем вам продолжение эксклюзивного интервью нашему каналу главного редактора журнала «Ветераны сегодня» Гордона Даффа.
07.09.2022 Джексон-Хоул-2022, или Просто дыра. Катасонов В.Ю.
Угроза глубокого спада в экономике США и выборы в ноябре
02.09.2022 Под кабалой Каббалы или 365 миллионов долларов для Горбачёва. Гордона Дафф
Кто на самом деле управляет Соединёнными Штатами, как это происходит и почему культу смерти Молоха поклоняются «воины света». За что заплатили Михаилу Горбачёву 365 миллионов долларов. Как связано глубинное государство с древними культами и для чего придумали QAnon. Секретные военные разработки, инопланетные технологии и тайное использование запрещённого оружия. В эксклюзивном интервью нашему каналу главный редактор журнала «Ветераны сегодня» Гордон Дафф.
08.08.2022 К вопросу о закономерности происходящего ныне в РФ и в мiре. Васильев В.
Специфика и основные характеристики глобального господства Финансового Интернационала, резюмированные тезисами, представлены как органические моменты и неотъемлемые атрибуты процесса производства общественных индивидов в финансово-капиталистической форме, взятого в его целом.
И только Финансовый Капитал, завершив своё становление органически целостной глобальной системой производства общественных индивидов, этим самым завершил также и тотальное превращение всех видов власти (господства) в превращённые формы высшей институциональной власти финансового капитала над производством общественных индивидов.
Иными словами, Финансовый Капитал произвёл с классовым господством (с властью над общественными индивидами) то же самое, что он произвёл так же и со всеми видами Капитала.
Это же самое в полной мере относится также и ко всем видам Идеологии — Финансовый Капитал превратил их в превращённые формы одной и единственной, то есть действительно всеобщей Идеологии.
30.06.2022 И это начинает доходить? Неужели!? Васильев В.
Финансовому Интернационалу именно московской Ордой публично «брошен экзистенциальный (политический) вызов»: либо Финансовый Интернационал уничтожит московскую Орду как класс, либо будет уничтожен существующий мiровой порядок вообще и, следовательно, Финансовый Интернационал как таковой, в особенности.
Теперь уничтожение «элиты РФ» как класса — это уже отнюдь не вопрос желания или нежелания отдельных действительных членов или партий ФинИнтерна. Её уничтожение как класса теперь необходимо всему Финансовому Интернационалу, да и всем высшим ступеням пирамиды доверенных и иных агентов ея, по безвыходности — московская Орда своими действиями иного выхода для них не оставила…
А всё прочее в отношении России и её «элиты» — это уже «техника исполнения» сформированной и публично выраженной воли высшей институциональной власти над глобальным производством общественных индивидов.
16.06.2022 То, что пытаются произвести как будущее, уже существует. Васильев В.
Тот "коллективный собственник всего", который якобы ещё отсутствует и только-только глобально производится "людьми, продвигающими проект "новой нормальности"" — производится посредством череды ансамблей глобальных, региональных и локальных (страновых) кризисов "программно-целевым (проектным) методом", — в действительности уже существует.
"Люди, продвигающие проект "новой нормальности"" как целерациональное производство чаемого ими "будущего" человечества, в действительности завершают последние приуготовления общественных условий, необходимых и достаточных для успешного начала позитивной фазы пролетарской социальной революции. То есть для превращения её негативной фазы в фазу позитивную, как бы это ни было противно всей общественной природе (существу) самих этих "людей, продвигающих проект "новой нормальности"".
12.04.2022 Корни финансовой кабалы России. Ольга Четверикова
Кандидат исторических наук Ольга Четверикова о корнях финансовой зависимости России от Запада, настоящей роли и миссии олигархов, и том, что сейчас происходит с народной собственностью. Ведущая - Анна Скок. День ТВ
06.04.2022 «Стипендии Родса» и британская агентурная сеть в мире. Катасонов В.Ю.
Уже более ста лет британские элиты реализуют проект вербовки национальных элит в других странах мира
05.04.2022 110 лет назад в Америке произошел почти не замеченный государственный переворот. Катасонов В.Ю.
Более марионеточного американского президента, чем Джо Байден, после Вудро Вильсона в течение века не было
04.04.2022 «Администраторы» над президентами США. Катасонов В.Ю.
Откровения полковника Хауса
21.01.2022 Инструменты глобальной империи. Черчилль против Сталина и Рузвельта. Мэтью Эрет
Великое обнуление (The Great Reset) - что это за программа, кто и зачем сегодня её продвигает? Для чего изначально создавался Всемирный Банк и МВФ? Как и за счёт чего США стали крупнейшей производительной силой в мире: секретный ингредиент промышленного подъёма. Почему Франклин Рузвельт боролся с Черчиллем, и как его в этом поддерживал Сталин? Извращенец, евгеник и неомальтузианец - кем был знаменитый экономист Кейнс. Чью идеологию проводит Банк России? Об этом говорит канадский исследователь Мэтью Эрет. Ведущий - Дионис Каптарь.
14.01.2022 Особенности устройства пылесоса (выкачивание ресурсов, доминирование, господство, подавление развития конкурентов) в английском и американском сегментах Фининтерна.
1. Сити (аглицкая часть). США начинает лихорадить от планов русских. Хазин, Евстафьев
2. ФРС (пиндосская часть). Это и есть страшная угроза Путина. М. Хазин
27.11.2021 Чем отличаются планы на мировой порядок Великобритании и США, и на чьей стороне Россия. Мэтью Эрет
Крах финансового порядка западной трансатлантической системы: какая система её заменит? Два конкурирующих будущих: чем отличаются взгляды на мировой порядок Великобритании и США? Почему современная Америка - бомба замедленного действия? Сколько на самом деле президентов США было убито, и за что? А также как две русские Екатерины помогли построить независимость Соединённых Штатов. Говорит канадский исследователь Мэтью Эрет. Ведущий - Дионис Каптарь. День ТВ
31.07.2018 Госдолг США в реальном времени. fincan.ru
Структура долга; Куда уходит больше всего? Как относятся сами американцы к этой проблеме? Подведем итог
01.09.2009 Кредит на Мировую войну Гитлер взял у Америки. Юрий Рубцов
70 лет назад был дан старт величайшему побоищу в истории, которое профинансировали Федеральная резервная система США и Банк Англии
23.12.2023 Криптовалюты: банки держат дистанцию, но не все

Ситуация становится всё более запутанной
Когда-то мир денег был прост и понятен. И в древнем мире, и в средние века люди пользовались так называемыми «товарными» деньгами, которые имели внутреннюю стоимость. Это были преимущественно золотые, серебряные, медные и прочие металлические монеты. Позднее, уже в новое время, когда возникли банки, в обращении появились денежные знаки – банкноты и разменные монеты. Кроме наличных денежных знаков появились еще безналичные деньги на счетах банков. Со временем вся банкнотная эмиссия от частных коммерческих банков перешла к центральным банкам.
Современный мир денег намного сложнее и запутаннее того, что было в прошлом. Он представлен наличными деньгами, которые эмитируются центробанками (некоторую часть наличных денег составляют разменные монеты, эмитируемые не только ЦБ, но и казначействами). Их масса называется денежным агрегатом М0.
Далее это безналичные деньги, львиная доля которых эмитируется частными коммерческими банками. Они также называются депозитными деньгами, т. к. размещаются на депозитных (и иных) счетах коммерческих и центральных банков. Вместе с наличными деньгами они образуют денежный агрегат М2.
Наконец, есть понятие «широкая денежная масса» (денежный агрегат М3), в которую помимо вышеперечисленных видов денег включаются долговые ценные бумаги (кроме акций), металлические счета в банках и т.д.
Я перечислил основные компоненты той картины денежного мира, которая была еще в конце прошлого века. Дополнительную пестроту этому миру придавало то, что в нем присутствовали валюты, представляющие разные страны и юрисдикции. Их в конце прошлого столетия было более 200. Начиная с доллара США, евро, британского фунта стерлингов, японской иены и далее по порядку.
А вот в этом столетии появились новые компоненты – частные криптовалюты и цифровые валюты центральных банков. Все знают частную криптовалюту, называемую биткойн. Но кроме указанной действительно самой популярной в мире криптовалюты имеются еще тысячи других частных цифровых валют (на начало прошлого года эксперты насчитывали 13 тысяч). Уже несколько лет десятки центральных банков разрабатывают и реализуют проекты своих цифровых валют. Они получили название CBDC (Central Bank Digital Currency). А примерно в десятке стран и юрисдикций CBDC уже легализованы (наиболее крупная из них – Нигерия).
В этом пестром мире денег (валют) простому человеку разобраться очень сложно. Но, оказывается, и банкам, профессиональным финансистам, также не просто сориентироваться. Попробую обрисовать позицию современных банков в этом сложном мире денег.
В ходе и после финансового кризиса 2008-2009 гг. многие центральные банки стали проводить мягкую и сверхмягкую денежно-кредитную политику, которая в первую очередь проявилась в том, что стала понижаться ключевая ставка. Соответственно, коммерческим банкам вслед за ЦБ пришлось понижать процентные ставки как по активным (кредитным), так и пассивным (привлечение денег на депозиты) операциям. Процентные ставки по депозитам у некоторых банков в некоторых странах упали до нулевых и даже отрицательных отметок. Клиенты (прежде всего, физические лица) стали снимать свои безналичные деньги с депозитов и переводить их в кеш. Чтобы остановить бегство клиентов и денег из банков, последние стали лоббировать принятие решений властями о сворачивании налично-денежного обращения. С тем, чтобы запереть клиентов в банках, где будут только безналичные деньги. Сворачивание наличного денежного обращения в прошлом десятилетии действительно происходило. Но на сегодняшний день ни в одной стране мира кеш полностью не изъят. Правда, и для банков наступило облегчение: ЦБ стали переходить с начала прошлого года к жесткой денежно-кредитной политике, в том числе повышению ключевой ставки. Что на руку коммерческим банкам, которые стали повышать процентные ставки по депозитам.
С конца нулевых годов в мире начался самый настоящий бум частных криптовалют. Многие коммерческие банки стали присматриваться к этому новому инструменту. Который эмитируют преимущественно физические лица. Центробанки также стали присматриваться, но сразу своего отношения к криптовалютам не сформулировали. В этот «нейтральный» период немалое число коммерческих банков стало предлагать гражданам и корпоративным клиентам свои посреднические услуги, имеющие отношение к криптовалютам. Крипто-услуги банков предусматривают открытие счетов в биткойнах и других частных валютах и проведение каких-то операций с криптой по указанию (инструкциям) клиента. Среди операций – преимущественно покупка и продажа крипты (с помощью обычных денег, но иногда с помощью других криптовалют).
В прошлом десятилетии появилось немалое количество новых организаций, которые получили название «крипто-валютные банки» – финансовые учреждения, предоставляющие услуги, связанные с цифровыми активами. Они работают в этой сфере, обеспечивают опции хранения, обмена, инвестирования и управления цифровыми монетами клиентов.
Работать с криптой не в качестве посредников, а самостоятельно, используя собственный капитал для получения прибыли, коммерческие банки воздерживались. Крипта, конечно же, крайне рисковый инструмент. Можно быстро прогореть.
Вот, и Базельский комитет по банковскому надзору (при Банке международных расчетов) считает, что увлечение криптой способно привести к дестабилизации финансовой системы по всему миру, и предлагает ввести коэффициент риска в 1250% для биткоина и других частных цифровых валют. На практике это значит, что банки, которые владеют своей криптой, обязаны создать запас на сумму в 12,5 раза большую, чем их инвестиции в криптовалюту.
К концу прошлого десятилетия и особенно в начале нынешнего многие центробанки после долгих раздумий и сомнений, наконец, определили свою позицию по отношению к частным криптовалютам. Позиция – негативная. Кое-где выражающаяся в полных запретах коммерческим банкам работать с криптой. Кое-где — в ужесточении условий такой работы. Даже в том случае, если банк оказывает лишь посреднические услуги, а не осуществляет операции от собственного лица.
Почему так жестко? – Потому что, по мнению центробанков и Банка международных расчетов (который является «клубом» центробанков разных стран), частные цифровые валюты затрудняют введение в оборот CBDC. Еще в начале прошлого года, по данным журнала The Fortune, криптовалюты были полностью запрещены в таких странах, как Египет, Ирак, Катар, Оман, Марокко, Алжир, Тунис, Бангладеш и Китай. 42 страны, включая Алжир, Бахрейн, Бангладеш и Боливию, косвенным образом ввели запреты в отношении крипты путем наложения разных ограничений на способности банков совершать сделки с данными валютами, например, переводы. Таким образом, с 2018 года число стран и юрисдикцией, которые запретили полностью или частично криптовалюты, увеличилось к началу 2022 года более чем в 2 раза. Сегодня на календаре уже конец 2023 года. Думаю, что к настоящему времени число стран, полностью запретивших крипту или ужесточивших правила работы с ней, существенно увеличилось. И все это ради того, чтобы расчистить дорогу цифровым валютам центральных банков.
А вот коммерческие банки от CBDC совсем не в восторге. Ведь они понимают, что CBDC – не третий вид денег (наряду с наличными и безналичными деньгами), как об этом заявляют руководители центробанков, МВФ и БМР. Это единственный вид денег, который со временем заместит традиционные деньги – кеш и безналичные. До сих пор коммерческие банки получали хорошие прибыли за счет процентных операций и за счет того, что они могли эмитировать новые деньги (в виде выдаваемых кредитов). А в будущем мире CBDC им места не будет или им будет предложено выступать в роли неких финансовых посредником между ЦБ и пользователями цифровой валюты (физическими и юридическими лицами). И довольствоваться лишь комиссиями за оказываемые посреднические услуги.
Коммерческие банки в каком-то смысле подневольные организации, ибо ЦБ по отношению к коммерческим банкам выступают в качестве регуляторов и контролеров (банковский надзор). Поэтому открыто против проекта CBDC они не выступают, а пытаются сохранится в будущем дивном новом мире цифры хотя бы в качестве агентов и посредников ЦБ.
Если сравнивать США и Европу, то более жесткий режим в отношении возможности работы банков с криптовалютами сложился в Старом Свете. В Новом Свете (США) режим более либеральный. В принципе и сегодня американский коммерческий банк может работать с криптой. Для этого ему надо получить лицензию, которая называется Money Transmitter License. Лицензия на передачу денежных средств с помощью криптовалют. Также еще есть лицензия, которая называется BitLicense. Выдает Нью-Йоркский департамент финансовых услуг (NYDFS) для операций с цифровыми активами. В Европе (за исключением Швейцарии) подобных лицензий банкам получить нельзя или почти нельзя.
С моей точки зрения, это объясняется тем, что Америка не очень-то и спешит с внедрением цифрового доллара. Я об этом уже писал в своих статьях «Далеко не все Центробанки спешат построить «рай CBDC»» и «CBDC – «могила американской свободы». Опыт противостояния проекту цифрового доллара».
Примерно то же говорит автор публикации «Банки и криптовалюта: в чём сложность этих отношений»: «Безусловно, наиболее прогрессивной по части крипто-сервиса является Америка. Именно в США проще всего купить-продать криптовалюту, а биткоины можно хранить на банковских счетах. Европейские банкиры не столь либеральны, как их американские коллеги…»
Хочу опять вернуться в прошлое десятилетие. В то время, когда центробанки еще не сформировали своего отношения к частным криптовалютам. Ажиотаж вокруг частных цифровых валют тогда заразил многие коммерческие банки. Последние подумали: а почему бы и нам не начать создавать свои криптовалюты и предлагать их своим клиентам? Вот, например, английская Financial Times опубликовала в 2017 году статью «Six global banks join forces to create digital currency» («Шесть глобальных банков объединяют усилия для создания цифровой валюты»). В статье отмечается, что шесть банков из числа крупнейших в мире вошли в проект по разработке цифровой валюты, которую они надеются со следующего года использовать для расчета и клиринга финансовых сделок. Это Barclays, Credit Suisse, Canadian Imperial Bank of Commerce, HSBC, MUFG и State Street.
А с середины прошлого десятилетия швейцарский банк UBS совместно с банками Deutsche Bank, Santander и BNY Mellon, а также брокером ICAP также начал разрабатывать крипту на основе технологии блочных цепей, или распределенного реестра. Она получила название USC — «utility settlement coin» (примерный перевод: «практичные деньги для расчетов»).
Можно привести и другие примеры, когда европейские частные банки стали вынашивать планы создания своих цифровых валют – преимущественно для взаимных клиринговых расчетов (а не для внешних клиентов). Для пущей важности они называли эти валюты стейблкойнами (т. е. валюты с низкой волатильностью, устойчивые). Но об этих проектах и валютах уже несколько лет ничего не слышно. Можно предположить, что ЕЦБ и центробанки отдельных стран просто запретили использование этих валют.
И вот на днях новость, которая для многих экспертов оказалась неожиданной и парадоксальной. Французский банк Societe Generale запустил торговлю своим стейблкойном EUR CoinVertible (EURCV) на люксембургской крипто-валютной бирже BitStamp. Оказывается, криптовалюта EURCV была анонсирована еще в апреле текущего года. подразделением Societe Generale Forge, специализирующимся на работе с цифровыми активами. За это время подразделение банка успело получить лицензию поставщика услуг, связанных с цифровыми активами, у регулятора Франции и запустило выпуск токенов на базе блокчейна Ethereum. EUR CoinVertible привязана к курсу евро. Но как ни крути, это частная валюта, которая будет существовать рядом с официальной валютой евро.
Английская Financial Times 6 декабря посвятила запуску криптовалюты французским банком статью «Société Générale to become first big bank to list a stablecoin» («Société Générale станет первым крупным банком, внедрившим листинг стейблкоина»). В ней, в частности, приводится часть интервью Financial Times главы Societe Generale Forge Жан-Марка Станжера (Jean-Marc Stenger). Он, в частности, сказал: «Экосистема криптовалют крайне сконцентрирована вокруг нескольких стейблкойнов, 90% из которых привязаны к курсу доллара США. Мы считаем, что на этом рынке есть место для банка и стейблкойна, привязанного к курсу евро».
Алена Нариньяни, генеральный директор «Крипто-А» следующим образом прокомментировала сообщение о рождении цифровой валюты EURCV: «Вполне возможно, что эта монета позволит интенсивно интегрироваться традиционному финансовому сектору и сектору криптовалют. То есть сделает переход из крипты в традиционные финансы более простым, из традиционных финансов в крипту более простым и привлечет больше новых пользователей, инвесторов, традиционных пользователей банковских услуг в сферу криптовалют. Расскажет им о том, что есть такая штука, как стейблкоины, что их можно использовать. А там недалеко и до других криптовалют, которые не стейбл».
Ситуация в мире денег, как мне кажется, становится все более запутанной. Причем как для граждан, так и для банков. Мы наблюдаем нарастающий денежный хаос.
Катасонов В.Ю.
http://reosh.ru/valentin-katasonov-kriptovalyuty-banki-derzhat-distanciyu-no-ne-vse.html
https://www.fondsk.ru/news/2023/12/22/kriptovalyuty-banki-derzhat-distanciyu-no-ne-vse.html
22.12.2023 Приближается очередная «круглая дата» ФРС США: повод в очередной раз задуматься

Фото: bloomberg
Состав акционеров этой организации свидетельствует о многом
Приближается очередная «круглая дата» ФРС США – 110 лет с момента рождения этой организации. Напомню, что 23 декабря 1913 года Конгресс США молниеносно проголосовал за принятие закона об учреждении организации под названием «Федеральная резервная система США», а президент США Вудро Вильсон также молниеносно, в тот же день подписал указанный закон. Учреждаемая организация наделялась полномочиями по эмиссии банкнот (долларов), имеющих статус законного платёжного средства США. Фактически это был Центральный банк США, просто вывеска у него была достаточно нестандартной (а многих тогдашних «народных избранников из Конгресса США она вводила в заблуждение, поскольку они не понимали, что голосуют за учреждение Центрального банка США).
Аббревиатура «ФРС» сегодня у всех на слуху, о Федеральном резерве сегодня говорят и пишут не только экономисты и финансисты, но также политики, военные и даже деятели культуры. Говорят и пишут много, но, как мне представляется, далеко не все до конца понимают, что собой представляет данная организация. Даже те, кто является гражданами США. Вспоминаю, когда в начале 1991 года читал лекцию (по теме сравнительного анализа американской и советской экономик) в США американским студентам экономического факультета одного из престижных американских университетов.
Я тогда коснулся темы центральных банков двух стран, подчеркнув, что в СССР Центробанк является государственной организацией, а в США – частной. И фактически неподконтрольной государству. Это вызвало бурную реакцию со стороны аудитории. Меня пытались обвинить в том, что я ничего не понимаю в данном вопросе, что ФРС – организация государственная. Мол, слово «Федеральная» подсказывает, что ФРС США – орган федеральной власти. Я парировал тем, что в США есть частные организации, в название которых входит слово «Federal». Например, известная американская частная компания «Federal Express» (занимается перевозкой почты, посылок и других грузов). Наша дискуссия в аудитории завершилась тем, что кто-то из студентов догадался принести большой телефонный справочник (они тогда в Америке были везде разложены в больших количествах) и поискать в нем ФРС США. Справочник был разбит на части: в одной были государственные организации, в другой частные. Федеральный резерв, к большому удивлению многих студентов, был обнаружен в разделе частных организаций.
Этой истории уже более трех десятков лет. Но, судя по всему, за эти десятилетия представления американцев о своем Центробанке – на том же уровне (если не ниже). В начале прошлого десятилетия среди американцев проводился опрос, который показал, что 90% опрошенных были уверены, что ФРС – государственная структура.
Большинство американцев заблуждаются не только по поводу слова «Федеральная» в названии ФРС, но также по поводу слов «резервная» и «система». В частности, слово «резервная» порождает у обывателя ощущение, что деньги, которые выпускает ФРС, обеспечены какими-то «резервами», которые гарантируют устойчивую покупательную способность денег и стабильность эмитента. Таковыми могут быть драгоценные металлы или, в крайнем случае, какие-то иные ликвидные товары. На самом деле, резервов в виде золота у этой системы крайне мало (по отношению к денежной массе). К тому же золото, как сообщается в официальных документах, находится на балансе казначейства США, а не ФРС. Главный «резерв» Федерального резерва — облигации казначейства США, также ипотечные бумаги, эмитируемые полугосударственными ипотечными агентствами США. Но это ведь не товары, а пустые обязательства, т. е. такие же бумажки, как и банкноты.
Тем более что с весны прошлого года, когда ФРС начала повышать ключевую ставку, активы ФРС в виде государственных облигаций начали обесцениваться, осенью 2022 года у Федерального резерва образовался отрицательный финансовый результат. И он продолжает нарастать. ФРС расходует на покрытие убытков часть своего капитала, называемого «резервный». И этот резервный капитал тает. Крах нескольких американских банков весной этого года показал, что ФРС с трудом изыскал средства для их спасения и выплат пострадавшим клиентам (предотвратил возникновение «эффекта домино» в банковской системе США). Но, как справедливо отмечают американские эксперты, резервов для спасения следующих потенциальных банкротов у ФРС США нет. Федеральный резерв не в состоянии уже выполнять роль «кредитора последней инстанции» (подробнее здесь). Если у ФРС будет исчерпан резервный капитал для покрытия собственных убытков, тогда «резервом последней инстанции» для американского Центробанка станет государственная казна. Резюмируя, скажу, что уже 110 лет назад, в момент своего рождения, ФРС имела лишь частичное резервирование своих обязательств. А сегодня – практически никакого.
Точно также слово «система» в названии ФРС не отражает истинного положения. Формально ФРС была задумана как совокупность 12 Федеральных резервных банков (ФРБ) – для того, чтобы у законодателей, принимавших в 1913 г. закон, возникла иллюзия, что создается децентрализованная сеть учреждений. На самом деле, из 12 «равных» ФРБ один является «самым равным». Речь идет о Федеральном резервном банке Нью-Йорка, на который приходится подавляющая часть всех активов ФРС и всей денежной эмиссии. Фактически он и является центральным банком Америки. В любом случае деятельность всех 12 ФРБ находится под «жестким» присмотром со стороны Совета управляющих ФРС (штаб-квартира находится в Вашингтоне). За Советом управляющих, в свою очередь, «присматривают» главные акционеры ФРБ Нью-Йорка.
Мой прошлый опыт общения с американцами, даже весьма образованными, показывает, что они (за редкими исключениями) очень смутно понимают, что такое ФРС США. Вероятно, еще меньше понимания этого вопроса у граждан других стран. Вот почему я и говорю, что очередная круглая дата Федерального резерва может и должна быть поводом для разъяснения того, что собой представляет данная организация.
Ведь, как ни крути, значимость ее выходит далеко за пределы США. Поскольку далеко за пределы выходит продукция «печатного станка» ФРС – доллары США. По состоянию на август нынешнего года масса наличных и безналичных долларов США, находящихся в обращении, составила 20.865 млрд долл., в том числе наличная долларовая масса составила 5.559 млрд долл. За пределами США, по разным оценкам, обращается от 60 до 80% купюр, сходящих с «печатного станка» ФРС (подробнее здесь).
По оценкам Банка международных расчетов (БМР), общий объем всей наличной денежной массы (банкноты и монеты) в мире составляет 8,28 трлн. долларов США. Получается, что на долларовые денежные знаки приходится более 2/3 (67 процентов) всей наличной денежной массы в мире. А в суммарной массе обращающихся в мире наличных и безналичных денег, составляющих по экспертным оценкам, 83 трлн долл., на долларовую составляющую приходится примерно 25%.
По данным системы СВИФТ (обеспечивающей информационную поддержку трансграничных платежей), в августе 2023 года доля доллара США в общем объеме платежей составила 48,0% (против 46,5% в июле). В середине текущего года доля доллара США в суммарных валютных резервах всех стран мира, по оценкам МВФ, составила 58,9%. На рынке ФОРЕКС (валютообменные операции) на доллар приходится 85-90% (при общем суммарном объеме операций по обмену валют, равном 200%).
Я сейчас не собираюсь погружаться в анализ приведенных показателей и оценки возможных изменений их значений. Я лишь обращаю внимание на то, что, во-первых, несмотря на разговоры о «грядущей смерти доллара», эта валюта пока еще сохраняет ключевые позиции в мировой экономике и международных финансах. А, во-вторых, что, несмотря на такие позиции доллара, мы до сих пор крайне мало знаем об организации, которая их эмитирует.
Один из ключевых вопросов, который должен всех интересовать: кому принадлежит частная корпорация «ФРС США»? Нам говорили и продолжают говорить о том, что в рыночной капиталистической экономике все должно быть максимально «прозрачным». И государственные регуляторы, и клиенты частных компаний и организаций, и их партнеры должны иметь полную и неискаженную картину о соответствующих компаниях и организациях. В том числе о размере капитала и его владельцах. Но мы не знали и до сих пор толком не знаем, кто является владельцами Федерального резерва (наиболее крупные акционеры ФРС были известны лишь на момент ее учреждения в 1914 году).
Попыток выяснить было очень много. В частности, в 1976 году комиссия Конгресса США занималась выяснением того, кому принадлежит ФРС. Вывод комиссии таков: контрольный пакет находится у правопреемников тех, кто были главными учредителями Федерального резервного банка Нью-Йорка в 1914 году — «J.P.Morgan Co.» и «Kuhn, Loeb & Co.». То есть Федеральные резервные банки в 1976 году, также как и в 1914 году, находились под контролем Ротшильдов, Банка Англии и других лондонских банков.
Для прояснения вопроса о том, кто владеет Федеральной резервной системой, можно обратиться также к оценкам известного американского исследователя ФРС Юстаса Муллинса (Eustace Mullins), автора нашумевшей книги «Тайны Федерального резерва» («Secrets of the Federal Reserve»), увидевшей свет в 1983 году. Она издавалась и переиздавалась десятки раз (причем в некоторых странах банкиры-ростовщики пытались уничтожить тиражи книги).
Напомню, что ФРС – это в первую очередь Федеральный резервный банк Нью-Йорка. Так вот, по данным Муллинса, в 1983 г. акционерами ФРБ Нью-Йорка было 27 банков, 10 из них владели 66% всех акций указанного ФРБ, а пять имели в своих руках «контрольный пакет» в размере 53%. Акционеры указанных пяти банков – лица, связанные между собой кровнородственными отношениями, причем их гражданство отнюдь не обязательно американское. Это и есть те, кого мы называем семейством «Ротшильды и Ко.». Как показывают исследования Муллинса, главные акционеры Нью-Йоркского ФРБ имеют тесные связи не только и не столько с нью-йоркским Уолл-стрит, сколько с лондонским Сити. В конечном счете – с Банком Англии, находящимся под контролем Ротшильдов.
По мнению некоторых исследователей, сегодня главными акционерами являются уже люди не из клана Ротшильдов, а из клана Рокфеллеров. А есть точка зрения, что оба клана уже «синтезировались» как на базе кровнородственных отношений, так и на базе разного рода соглашений и финансовых слияний.
Как бы там ни было, но картина главных акционеров Федерального резерва в институциональном разрезе стала более понятной в начале прошлого десятилетия. Полтора десятилетия назад был разгар мирового финансового кризиса. В США были брошены гигантские бюджетные деньги на спасение банков Уолл-стрит (помощь государства выражалась в том, что казенные деньги вкладывались в уставные капиталы банков; фактически имела место так называемая «техническая», или «тактическая», национализация крупнейших американских банков. В спасении банков также участвовал Федеральный резерв, щедро раздавая банкам кредиты. Но вот кому и сколько он давал, не сообщал.
Не буду описывать историю на рубеже первого и второго десятилетий нынешнего столетия, когда многие общественные деятели, политики и бизнесмены (например, Майкл Блумберг) требовали от Федерального резерва раскрытия информации о своих кредитных операциях в период финансового кризиса. В конце концов Конгрессу США с большим трудом удалось «продавить» решение о частичном аудите ФРС США (это был первый и единственный аудит в истории Федерального резерва). Результаты этого очень частичного аудита, обнародованные летом 2011 года, были следующие.
ФРС в период кризиса раздала без огласки кредитов (почти беспроцентных) разным банкам на сумму свыше 16 трлн. долл. (что превышало величину годового ВВП США). Не трудно догадаться, что «хозяева денег» раздавали кредиты «себе любимым». То есть тем банкам, которые и являются главными акционерами Федерального резерва. Логично предположить, что список получателей кредитов и есть список главных акционеров ФРС. Приведем список тех, кто приближен к ФРС (в скобках указаны суммы полученных кредитов ФРС, млрд. долл.):
-
Citigroup (2500);
-
Morgan Stanley (2004);
-
Merril Lynch (1949);
-
Bank of America (1344);
-
Barclays PLC (868);
-
Bear Sterns (853);
-
Goldman Sachs (814);
-
Royal Bank of Scotland (541);
-
JP Morgan (391);
-
Deutsche Bank (354);
-
Credit Swiss (262);
-
UBS (287);
-
Leman Brothers (183);
-
Bank of Scotland (181);
-
BNP Paribas (175).
Примечательно, что целый ряд получателей кредитов ФРС – не американские, а иностранные банки: английские (Barclays PLC, Royal Bank of Scotland, Bank of Scotland); швейцарские (Credit Swiss, UBS); немецкий банк Deutsche Bank; французский банк BNP Paribas. Указанные банки – «нерезиденты» получили от Федерального резерва около 2,5 триллиона долларов. Можно предположить, что это иностранные акционеры ФРС.
Тогда разгорелся скандал, поскольку выдача Федеральным резервом (точнее Федеральным резервным банком Нью-Йорка, который единственный из 12 ФРБ имеет право осуществлять иностранные операции) кредитов может осуществляться при наличии разрешения (одобрения) от Конгресса США. А последний об иностранных кредитных операциях ФРС до аудита вообще ничего не знал. Скандал кое-как замяли и эту историю предпочитают не вспоминать.
Что касается американских банков, получавших астрономические суммы кредитов от ФРС, то тут уже я решил сам покопаться и выявить главных акционеров. Пока такие возможности есть. Все главные обитатели Уолл-стрит (Citigroup, Morgan Stanley, Bank of America, Goldman Sachs, JP Morgan и другие), как это ни удивительно, имеют одних и тех же акционеров. Это финансовые холдинги (инвестиционные фонды), которые принято называть «Большой четверкой» – Vanguard Group, Inc.; Black Rock; Fidelity Investments; State Street.
Их совокупные активы превышают величину годового валового внутреннего продукта США. К слову сказать, они участвуют в капиталах всех крупных и стратегически значимых компаний США (ИТ-отрасль, Биг Фарма, военно-промышленный комплекс и др.). Но указанные холдинги крайне непрозрачны. А потому и на сегодняшний день не только мы, граждане России, но и американцы (даже «народные избранники» из Конгресса США) не знают, кто конкретно (поименно) владеет Федеральным резервом (а заодно – и всей экономикой США).
Катасонов В.Ю.
11.12.2023 Мировая долговая пирамида.

Статистический обзор.
Сегодня, наверное, нет в мире ни одного государства, экономика которого не имела бы никаких долгов. Долги в той или иной мере присутствуют во всех секторах: государственного управления (суверенный долг), финансовом, нефинансовом (реальный сектор экономики), секторе домашних хозяйств (долги физических лиц). Суммарный долг любой страны складывается из внутреннего и внешнего.
Первый представляет собой обязательства перед кредиторами и заимодавцами, имеющими статус резидентов.
Второй – обязательства перед нерезидентами, в качестве которых могут выступать иностранные государства, частные банки, другие финансовые институты, зарубежные инвесторы, покупающие долговые бумаги страны-должника (спектр таких инвесторов широк: начиная с центральных банков и кончая физическими лицами других стран).
Следует отметить, что общую картину внешнего долга страны статистические службы данного государства дают далеко не всегда. Как правило, дается лишь часть этой картины, а именно внешний долг государственного сектора экономики. В силу того, что это очень значимый показатель. Если уровень внешнего государственного долга достигает критического значения, это грозит государству дефолтом по суверенному долгу со всеми отсюда вытекающими неприятностями. Показатель государственного внешнего долга отслеживают не только власти данного государства, но и рейтинговые агентства «Большой тройки» (S&P, Moody»s и Fitch).
Международный валютный фонд, Всемирный банк, институты системы ООН детальной статистики общего внешнего долга государств не ведут. Правда, МВФ дает статистику по основным показателям международной инвестиционной позиции стран-членов, но зачастую в цифрах МВФ бывает не просто вычленить те обязательства и те требования, которые относятся к привычному пониманию внешнего долга (обязательства и требования кредитного характера). В международной инвестиционной позиции (МИП) отражаются обязательства страны не только по кредитам и займам, но также обязательства в виде таких активов нерезидентов, как прямые и портфельные инвестиции (т. е. участие в капитале). Иначе говоря, в МИП дается внешний долг страны в широком определении.
Статистикой внешнего долга занимаются некоторые другие организации. Например, Центральное разведывательное управление США (ЦРУ) уже давно создало и ведет информационно-статистическую базу, называющуюся The World Factbook. В ней есть блок по внешнему долгу стран. Однако информация в этом блоке давно не обновлялась. Большинство данных имеет последнюю датировку 2016 года.
Не так давно я открыл для себя еще один источник статистики по внешнему долгу государств, в котором данные оперативно обновляются и в базе имеются цифры по внешнему долгу по состоянию на 2023 год. Это CEIC Data, которая является совместным подразделением известных инвестиционно-финансовых компаний CITIC и СAIXIN и более 20 лет занимается сбором и предоставлением своим клиентам макроэкономических данных по 195 странам мира. Уже несколько лет назад доступ к части этих данных был открыт для всех желающих. В том числе к данным по внешнему долгу. Представление внешнего долга может быть как со стороны кредиторов (требования по долгу), так и со стороны должников (обязательства по долгу). CEIC Data дает картину внешнего долга со стороны стран-должников. И вот как выглядит рейтинг топ-20 по данному показателю по состоянию на 2023 год (трлн долл.):
США – 32,9
Великобритания – 8,7
Япония – 4,34
Нидерланды – 3,79
Франция – 3,28
Ирландия – 3,26
Италия – 3,10
Германия – 2,81
Канада – 2,65
Китай – 2,45
Швейцария – 2,30
Австралия – 1,90
Гонконг – 1,82
Испания – 1,67
Бразилия – 1,49
Швеция – 1,03
Мексика – 0,88
Сингапур – 0,82
Норвегия – 0,74
Южная Корея – 0,67
Для справки сообщу, что Российская Федерация оказалась за пределами топ-20, она находится на 29-м месте с показателем 282 млрд долл.
США в рейтинге идут с большим отрывом от всех остальных стран мира. Внешний долг США примерно равен суммарному внешнему долгу девяти следующих за ними стран из приведенного списка. Также примечательно, что в списке топ-20 большинство стран относятся к группе экономически развитых стран. В этом списке все страны «Большой семерки», причем все они оказались в топ-10. Невольно закрадывается подозрение, что секрет успехов так называемых экономически развитых стран заключается не в том, что у них есть какие-то внутренние источники экономического развития, а в том, что они умеют заимствовать на внешних рынках и «процветают» за счет наращивания внешнего долга.
Конечно, многие из приведенных выше стран топ-20 являются не только получателями кредитов и займов, они также выступают кредиторами и заимодавцами. Но если сравнивать международные долговые требования и международные долговые обязательства, то многие из них оказываются чистыми должниками (превышение обязательств над требованиями). Особенно это справедливо в отношении США. По моим оценкам, базирующимся на данных МВФ по международной инвестиционной позиции США, в конце 2022 года долговые обязательства США кредитного характера превышали долговые требования кредитного характера на 13 трлн. долл.
Уровень внешней задолженности страны является важным параметром, который принимается во внимание при оценке общего экономического положения страны. Конечно, как я сказал выше, рейтинговые агентства в первую очередь фиксируют внимание на государственном внешнем долге. Но по возможности они стремятся оценить также суммарный внешний долг и сопоставить его с валовым внутренним продуктом (ВВП). В соответствии со стандартами Европейского экономического и валютного союза размер государственного долга не должен превышать 60% годового ВВП. По суммарному внешнему долгу таких стандартов нет, но, по мнению большинства экспертов, желательно, чтобы он не превышал 100% ВВП. Логика здесь понятна. Для обслуживания внешних долгов стране, имеющей задолженность выше 100 процентов, необходимо обеспечивать прирост ВВП, за счет которого можно выплачивать проценты. Но в последние годы среднемировые темпы прироста ВВП весьма скромны, таких темпов может оказаться недостаточно для обслуживания внешнего долга. Многочисленные исследования показывают, что рост мирового ВВП безнадежно отстает от роста внешнего долга стран.
Вместе с тем многие так называемые экономически развитые страны уже пересекли упомянутый рубеж в 100 процентов ВВП. По итогам прошлого года рекордсменами по относительному уровню внешнего долга в этой группе стран оказались следующие страны (% ВВП): Кипр – 849; Мальта – 691; Ирландия — 549; Нидерланды – 382; Греция – 323. Конечно, у названных стран своя специфика: небольшие масштабы национальной экономики, при этом достаточно ярко выраженные признаки офшоров и «особых зон».
В группе лидеров по относительному уровню внешней задолженности также следующие ведущие страны Запада (% ВВП): Великобритания – 287; Швейцария – 285; Швеция – 172; Португалия – 164; Италия – 143; Норвегия – 133; Канада – 127; США – 123; Дания – 119; Франция – 112; Испания – 112; Австралия – 111; Бельгия – 104.
Пока в относительно безопасной зоне (ниже планки 100% ВВП) остаются следующие страны из группы экономически развитых (на конец прошлого года, % ВВП): Германия – 65; Финляндия – 71; Австрия – 78; Новая Зеландия – 82; Япония – 98.
Стран с показателем внешнего долга меньше 10 процентов ВВП вообще трудно сыскать на карте мира. В качестве примера можно назвать Афганистан (7%), Ливию (9%), Ботсвану (8%).
На фоне большинства экономически развитых стран Россия с показателем внешнего долга, равным 13,67% ВВП, выглядит более чем скромно. Кстати, скромные показатели и у двух ведущих экономик группы БРИКС: у Китая – 13,55%; у Индии – 16,83%. У остальных стран БРИКС показатели такие: Бразилия – 72%; Южная Африка – 66%.
Довольно широко применяется такой относительный показатель внешнего долга страны, как его величина в расчете на душу населения. Вот какие страны по этому показателю являются лидерами (тыс. долл. в расчете на одного жителя в 2022 году):
Ирландия – 628,5; Швейцария – 262,5; Гонконг – 248,2; Мальта – 223,0; Нидерланды – 215,6; Норвегия – 134,0; Великобритания – 130,0; Люксембург – 114,7.
У США этот показатель приближается к отметке 100 тыс. долларов (в 2022 году его значение составило 98,1 тыс. долл.). Что касается России, то ее показатель выглядит очень скромно – 1,97 тыс. долл. на душу населения. У Китая и того меньше – 1,74 тыс. долл.
Некоторые эксперты пытаются использовать еще один относительный показатель внешнего долга. Они сравнивают величину внешнего долга с национальным богатством страны. Такое сравнение вполне логично, ибо именно национальное богатство можно и даже нужно рассматривать в качестве обеспечения долга. Другое дело, что статистика национального богатства во многих странах вообще не ведется. Но уже на протяжении многих лет швейцарские банки UBS и Credit Suisse ведут совместный проект по оценке национального богатства стран мира. Результаты оценок оформляются в виде ежегодных докладов, называемых Global Wealth Report. Недавно был опубликован доклад за 2023 год. На основе данных доклада можно оценить показатели внешнего долга стран по отношению к их национальному богатству. Оказывается, что в мире есть несколько стран, у которых внешний долг превышает величину национального богатства. Такую задолженность можно считать «запредельной». Даже трудно себе представить, как такие страны могут выпутаться из внешней задолженности. Вот рекордсмены по относительному уровню внешнего дола по итогам 2022 года (% к национальному богатству):
Ирландия – 357; Судан – 284; Монголия – 225; Мальта – 179; Багамы – 110. Понятно, что эти страны либо крайне отсталые, либо имеют признаки офшоров. Отсюда такая запредельность относительного уровня внешнего долга.
Но, оказывается, и в группе экономически развитых стран данный показатель очень внушительный. Некоторым странам для закрытия (погашения) внешнего долга пришлось бы пожертвовать четвертью, третью, а то и половиной национального богатства. Приведу данные по внешнему долгу некоторых стран Запада (% к национальному богатству): Нидерланды – 77,8; Великобритания – 54,5; Швейцария – 47,6; Греция – 39,3; Испания – 32,2; Италия – 28,1.
Впечатляет показатель и по США: 23,5%. Получается, что для погашения гигантского внешнего долга Соединенным Штатам в настоящее время потребовалось бы пожертвовать почти четвертью своего национального богатства.
Опять же на фоне многих стран Россия и Китай выглядят по показателю внешнего долга, отнесенного к национальному богатству, очень и очень скромно: у России он равен 6,43%; у Китая – 2,90%. Правда, у других трех стран группы БРИКС он существенно выше: у Индии – 52,10%; у Бразилии – 44,11%; у Южной Африки – 28,40%.
В заключение отмечу, что, согласно последним оценкам, суммарный внешний долг всех стран мира в 2023 году достиг величины 76,56 трлн долл., что составило 80 процентов мирового ВВП.
Фото: thecoinrepubliс
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/12/07/mirovaya-dolgovaya-piramida-statisticheskiy-obzor.html
http://reosh.ru/valentin-katasonov-mirovaya-dolgovaya-piramida-statisticheskij-obzor.html
27.11.2023 BlackRock берет под свой контроль государства и центробанки

«Чёрная скала» правит Белым домом?
Сегодня в российских и зарубежных СМИ время от времени упоминается американская компания с интригующим названием BlackRock, что в переводе означает «Чёрная скала». О ней гораздо менее известно большинству граждан, чем, скажем, о банках Уолл-стрит или ИТ-корпорациях Силиконовой долины.
Между тем BlackRock является крупнейшей в мире компанией по такому показателю, как активы под управлением. На конец прошлого года этот показатель у BlackRock равнялся 8,6 трлн долларов. Это инвестиционная компания, которая осуществляет доверительное управление средствами клиентов. Кроме BlackRock, имеется еще три гиганта подобного профиля и примерно той же «весовой категории»: Vanguard Group, Inc., Fidelity Investments (FMR LLC), State Street. Их еще называют финансовыми холдингами. Но BlackRock в «большой четверке» является самой крупной инвестиционной компанией. BlackRock и три другие инвестиционные компании контролируют значительную часть американской экономики через участие в капиталах. Они, в частности, присутствуют в капиталах ведущих банков Уолл-стрит, ИТ-корпораций Силиконовой долины, компаний Биг Фармы, компаний военно-промышленного комплекса (ВПК) и др. Впрочем, BlackRock и остальные компании «большой четверки» присутствуют также в экономиках других стран.
Но я хотел бы сейчас обратить внимание на то, что происходит все более тесное сращивание инвестиционных компаний «большой четверки» и американского государства. И особенно в этом преуспела компания BlackRock. Вот в 2020 году президентом США стал Джо Байден. И уже в начале 2021 года была сформирована новая команда в администрации президента и правительстве. Мы там увидели ряд людей из компании BlackRock.
Наиболее важная фигура – Брайан Диз (Brian Deese). Он назначен директором Национального экономического совета (National Economic Council, NEC). Брайан Диз имеет богатый опыт и госслужбы, и работы в крупном бизнесе. Был старшим советником президента Обамы, заместителем директора и директором Административно-бюджетного управления. А во время президентства Дональда Трампа трудился в BlackRock, возглавляя подразделение по устойчивому инвестированию и занимаясь оценкой проектов на основе показателей ESG (экология, социальные аспекты, корпоративное управление).
А вот еще одна фигура – Уолли Адейемо (Wally Adeyemo). Он назначен заместителем министра финансов Джанет Йеллен. Выходец из Нигерии. Был президентом Фонда Обамы (с 2019 года), заместителем советника президента США по национальной безопасности в вопросах международной экономики, заместителем директора Национального экономического совета. Ранее работал помощником министра финансов по международным рынкам и развитию, а ещё раньше был старшим советником BlackRock.
Можно также вспомнить Майкла Пайла (Michael Pyle). Он был назначен главным экономическим советником вице-президента Камалы Харрис. Имеет опыт работы в госструктурах. Во времена Барака Обамы пять лет работал в администрации президента. Затем ушел в BlackRock, где занимал пост главного инвестиционного стратега.
Итак, мы видим, что ряд важных персон кочуют между BlackRock и государственным аппаратом (на политкорректном языке Вашингтона это называется «ротация кадров»). Можно назвать ряд персон, которые вчера были в государственной власти, а на сегодняшний день трудятся в BlackRock. Наиболее важная фигура из них – Томас Э. Донилон (Thomas E. Donilon). Он работал в правительствах Картера, Клинтона, Обамы, в том числе в качестве главы аппарата Госдепартамента США. Одно время его называли кандидатом на пост директора ЦРУ. При Обаме с 2010 по 2013 год занимал должность советника по национальной безопасности, потом ушёл в BlackRock. На протяжении десяти лет возглавляет BlackRock Investment Institute – главный аналитический центр финансового холдинга.
В последние годы также выстраиваются тесные отношения между BlackRock и американским Центробанком – Федеральной резервной системой США. Особо следует отметить 2020 год, когда американская экономика находилась в состоянии локдауна, спровоцированного так называемой пандемией ковида. В марте указанного года денежные власти США (ФРС и Минфин) по согласованию с конгрессом и президентом объявили о программе помощи на несколько триллионов долларов. ФРС США обещала напечатать в короткий срок около 4 трлн долл., а Казначейство США – предоставить бюджетную помощь на сумму 2,2 трлн долл. Из 4 триллионов долларов денежной эмиссии Федерального резерва предполагалось, что примерно половина будет предоставлена Казначейству в виде займа, а другая половина будет направлена напрямую для кредитной поддержки наиболее пострадавших отраслей и компаний.
Традиционно ФРС США кредитовала американскую экономику по классической схеме, т. е. выдавая кредиты компаниям не напрямую, а через коммерческие банки. А в 2020 году родилась новая схема поддержки американским Центробанком компаний. Были созданы специальные компании, получившие название Special Purpose Vehicle – SPV. Учредителем таких компаний выступило Министерство финансов США, которое сформировало их уставной капитал (на капитализацию SPV из казны было выделено 454 млрд долл.). Но самое интересное заключается в следующем: официальные денежные власти США приняли решение о том, что управление деятельностью SPV будет осуществлять инвестиционная компания BlackRock.
Итак, BlackRock получила доступ к управлению компаниями SPV, через которые прокачивались миллиардные и даже триллионные суммы денег, сходящих с печатного станка ФРС США. Я об этой истории писал подробно еще три года назад. В частности, в статье «»ВЕЛИКАЯ ПЕРЕЗАГРУЗКА»: BLACKROCK – ТАИНСТВЕННЫЙ СОЗДАТЕЛЬ НОВОГО МИРОПОРЯДКА» я следующим образом охарактеризовал назначение финансового холдинга в качестве управляющего деньгами ФРС: «Мало того, что на этих операциях BlackRock заработает колоссальные деньги. Она фактически будет управлять денежными потоками. А это означает, что компания не простой посредник, она получает власть, становится частью денежных властей США. Денежный дуумвират (ФРС плюс Казначейство) преобразуется в триумвират (ФРС плюс Казначейство плюс BlackRock). Некоторые эксперты вообще не исключают такого сценария развития событий, при котором ФРС США превратится в технический придаток компании BlackRock: первая будет лишь эмитировать деньги, а вторая будет решать, кому и на каких условиях давать».
А вот что писала в 2020 году по этому поводу эксперт по международным финансам Эллен Браун (Ellen Brown) в статье «Meet BlackRock, the New Great Vampire Squid» («Знакомьтесь с BlackRock, новым гигантским вампиром с щупальцами»): «В то время, когда общественность была отвлечена протестами, беспорядками и блокировками, BlackRock неожиданно вышел из тени, чтобы стать «четвертой ветвью власти», управляющей средствами контроля над бумажными деньгами центрального банка»
Выше я отметил, что BlackRock присутствует в экономиках других стран. «BlackRoc – глобальный финансовый гигант с клиентами в 100 странах и щупальцами в основных классах активов по всему миру», – отмечала Эллен Браун.
До недавнего времени финансовый холдинг присутствовал и в российской экономике. BlackRock учредил в России крупный биржевой фонд российских ценных бумаг Russia ETF. Но после начала СВО на Украине и экономических санкций Запада против России фонд Russia ETF началась процедура закрытия указанного фонда (до конца нынешнего года он должен полностью прекратить свое существование). Подобные фонды BlackRock создал во многих других странах, и они функционируют.
Важнейшее направление инвестиционной деятельности BlackRock – выкуп государственных облигаций других стран. Очевидно, что денежные власти других стран вынуждены смотреть в рот руководителям финансового холдинга. Но это незримое влияние BlackRock. А есть и более зримое.
С некоторых пор BlackRock стал активно вмешиваться в деятельность денежных властей и финансовых регуляторов других стран. В первую очередь в связи со стандартами ESG (environmental, social, governance) – это стандарты экологического, социального и корпоративного управления. История появления этих стандартов достаточно мутная. Серьезные эксперты считают, что они нужны финансовой элите мира («хозяевам денег») для перераспределения в глобальных масштабах активов в свою пользу и для установления эффективного контроля над мировой экономикой.
Катасонов В.Ю.
05.11.2023 Британское казначейство бросает спасательный круг Банку Англии.

Один из старейших центробанков мира получает казённую помощь на покрытие убытков
Год назад произошло одно знаковое событие в мире денег и финансов, которое многими было не замечено. Об этом событии сообщило информационное агентство Блумберг в своей статье от 19 октября 2022 года, которая называлась «UK Treasury to Transfer £11 Billion to BOE to Cover QE Losses» («Казначейство Великобритании переведет 11 миллиардов фунтов стерлингов Банку Англии для покрытия потерь от QE [количественных смягчений]» Со ссылкой на свои источники агентство сообщало, что британскому Центральному банку (Банку Англии) по итогам финансового года будет переведено более 11 миллиардов фунтов стерлингов (12,4 миллиарда долларов) для покрытия прогнозируемых убытков. А убытки возникли в результате того, что стало происходить стремительное обесценение активов Банка Англии, основная часть которых была сформирована в результате покупки казначейских и корпоративных облигаций.
Покупка бумаг происходила в рамках программы количественных смягчений (QE), главной особенностью которой были крайне низкие ключевые ставки Банка Англии. Соответственно, и процентные ставки, привязанные к ключевым ставкам ЦБ, были чисто символическими.
Накануне глобального финансового кризиса 2008-2009 гг. Банк Англии установил ключевую ставку на планке 5,75% (решение было принято 05.07.2007). Затем по мере втягивания страны в финансовый кризис и в ходе его развития ключевая ставка последовательно снижалась. 04.08.2009 она была опущена до 0,50%. Далее на протяжении примерно 8,5 лет Банк Англии держал ключевую ставку примерно на этом же уровне. Иногда немного поднимая до 0,75%; иногда, наоборот, опуская до 0,25%. Банк Англии здесь шел в общемировом тренде, большинство ведущих центробанков мира также проводили мягкую или даже сверхмягкую денежно-кредитную политику ДКП. Сверхмягкая ДКП – когда ЦБ опускает ключевую ставку до отрицательного значения (это делали центробанки Швейцарии, Японии, Дании, Швеции; у Банка Японии ключевая ставка до сих пор равна минус 0,10%).
За период с 2009 по 2021 год Банк Англии купил государственные и корпоративные облигации на сумму 895 миллиардов фунтов стерлингов, чтобы обеспечить экономическую поддержку после того, как процентные ставки были снижены до настолько низкого уровня, насколько это было возможно. При этом Банк Англии получал даже некоторую прибыль (потому что процентные ставки по обязательствам были еще ниже, чем по активам). С 2009 по 2022 год Банк Англии перечислил казначейству около 120 миллиардов фунтов стерлингов прибыли. В среднем получается без малого по 10 млрд фунтов стерлингов в год. Блаженное для всех время продолжалось около 12 лет.
Как отмечается в статье, начавшееся с весны прошлого года падение цен на облигации после резкого повышения процентных ставок привело к тому, что оставшийся портфель государственных облигаций номинальной стоимостью 838 млрд фунтов стерлингов понес рыночные потери в размере около 200 млрд фунтов стерлингов.
Переход центробанков от политики количественных смягчений (QE) к политике количественных ужесточений (QT) начался в 2022 году, когда в мире не на шутку разыгралась инфляция. Почти все центробанки стали прибегать к привычному способу подавления инфляции – через повышение ключевой ставки. Банк Англии не стал исключением. 17.03.2022 ключевая ставка британского центробанка была повышена с 0,50 до 0,75%. В течение года было еще несколько повышений, и 15.12.2022 она достигла уровня 3,50%.
В этом году было еще пять повышений. В результате последнего (03.08.2023) она достигла уровня 5,25%. К концу года, по оценкам экспертов, она может вырасти до 5,75%. Банк Англии шагает в ногу с другими ведущими центробанками. Так, у ФРС США на сегодняшний день ключевая ставка равняется 5,25-5,50%. У Европейского центрального банка – 4,50%. У Канады – 4,00%. У Резервного банка Новой Зеландии – 5,50% и т. д.
У всех таких центробанков (как и у Банка Англии) значительная часть активов приходится на казначейские бумаги (а отчасти также корпоративные облигации и иные ценные бумаги), приобретенные в те времена, когда процентная ставка по ним была символической. Сегодня новые выпуски казначейских и иных бумаг имеют уже далеко не символические процентные ставки. Поэтому активы, составленные из старых бумаг, обесцениваются. Перестройка обязательств под новые ставки происходила гораздо быстрее, поэтому процентная маржа по активным и пассивным операциям стала приобретать отрицательное значение. Фактически это убытки ЦБ, которые не являются явными до тех пор, пока они находятся в портфеле Центробанка, но которые становятся реальными в момент продажи таких бумаг. Эксперты прочат серьезные убытки многим центробанкам. Причем такие убытки, с которыми центробанки самостоятельно справиться не смогут. Поэтому ожидается, что рано или поздно скрытые убытки станут явными. И для их покрытия придется прибегать к помощи государства.
И, кажется, Банк Англии, который считается одним из старейших (наряду в Банком Швеции, учрежден в 17 веке), стал первой ласточкой в это сложное для центробанков время. Я имею в виду, что ему первому в конце прошлого года была оказана помощь со стороны государства (казначейства) для покрытия убытков в результате перехода от QE к QT.
В статье отмечается, что частично на момент публикации статьи требуемая Банку Англии сумма была уже переведена – 828 миллионов фунтов стерлингов. Это аванс. Остальная должна быть перечислена после одобрения со стороны парламента (решение ожидалось через несколько дней). По ходу отмечу, что, согласно более поздним сообщениям в СМИ, вся сумма в размере 11,175 млрд фунтов стерлингов британским казначейством была перечислена в Банк Англии. В статье приведена оценка Bloomberg, согласно которой убытки Банка Англии в 2023 году могут превысить 20 миллиардов фунтов стерлингов.
После прошлогодней октябрьской публикации Bloomberg в освещении темы убытков Банка Англии возникла большая пауза. Она была прервана в этом году статьёй в британской Financial Times от 26 июля, которая называется «UK government faces £150bn bill to cover Bank of England’s QE losses» («Правительству Великобритании грозит счет в размере 150 миллиардов фунтов стерлингов для покрытия убытков Банка Англии от QE»). В статье отмечается, что в апреле 2023 года общие убытки от продажи всего портфеля бумаг, купленных Банком Англии в период QE, были оценены в 100 млрд фунтов стерлингов. Однако с учетом происходящего и ожидаемого количественного ужесточения убытки могут возрасти до 150 млрд фунтов стерлингов. Отмечается, что в парламенте готовится закон, согласно которому казначейство должно будет оплачивать все возникающие убытки Банка Англии. Предполагается, что основная распродажа портфеля Банка Англии и основные перечисления денег из казны центробанку должны произойти в 2023, 2024 и 2025 гг. Правительство будет платить примерно по 40 миллиардов фунтов стерлингов в год в этот период времени (что примерно на 10 миллиардов фунтов стерлингов в год больше, чем предполагалось в апреле).
В некоторых других источниках оценки возможных выплат Банку Англии из казны даже выше названных выше. В частности, называется сумма 230 млрд фунтов стерлингов, что эквивалентно примерно 10% ВВП страны. Подобные завышенные оценки базируются на предположении, что Банк Англии будет продолжать повышать ключевую ставку такими же темпами, как он это делал после перехода от QE к QT.
С такой же неприятной ситуацией сегодня сталкиваются и другие центробанки. Есть немало публикаций по Федеральному резерву. Суммарные скрытые убытки ФРС США (которые станут явными в момент продажи бумаг) превышают 1 трлн долларов. Операционные убытки американского центробанка из-за обесценения портфеля ценных бумаг по итогам 2023 года превысят 100 млрд долл. Между прочим, это второй случай за более чем вековую историю ФРС, когда американский центробанк закончивает год с отрицательным финансовым результатом (первый случай был зафиксирован в 1915 году).
В октябре нынешнего года были обнародованы цифры убытков Банка Швеции. Они «съели» весь собственный капитал Центробанка Швеции. Его значение стало отрицательным – минус 18 млрд крон. По действующему законодательству при снижении величины капитала банка до 20 млрд крон он должен обращаться к парламенту с просьбой о рекапитализации. А парламент, в свою очередь, должен дать команду Казначейству Швеции на выделение денег для пополнения капитала до нормативного уровня. Как сообщает информационное агентство Bloomberg, в парламенте Швеции начинается подготовка проекта закона об оказании финансовой помощи ЦБ из средств государственного бюджет. Точная величина помощи будет определена после представления парламенту финансового отчета ЦБ по итогам 2023 года.
Есть оценки убытков и по ряду других центробанков. Но, по мнению экспертов, Федеральный резерв США за помощью к государству обращаться не будет. Убытки ФРС будут покрываться за счет «печатного станка», учитывая привилегированный статус доллара (международная резервная валюта). Другие центробанки пока осторожно (не афишируя, чтобы не посеять панику) подсчитывают текущие и оценивают возможные будущие убытки. И лишь Банк Англии, относящийся к разряду старейших ЦБ мира, уже получает казенную помощь на покрытие убытков. На наших глазах рушится представление о центробанках как «кредиторах последней инстанции», гордо заявляющих, что они могут и должны быть «независимыми от государства». Это явный признак того, что старая модель центральных банков уходит в прошлое. В ближайшее время в мире может появиться совершенно иной тип центробанков.
Катасонов В.Ю.
12.10.2023 CBDC – средство власти Большого Брата. Часть 4
 Роберт Кийосаки
Голубицкий обращает внимание на сходство денежной системы CBDC с денежной системой Советского Союза. В СССР не было никаких электронных (цифровых) денег. Но не это главное. Главное в том, что в советском государстве была высочайшая централизация управления денежно-кредитной системой. Главное в том, что 100 процентов денежной эмиссии осуществлялось Государственным банком СССР. А другие, специализированные банки (такие, как Промстройбанк) работали с уже созданными деньгами, которые они получали от Госбанка или Минфина СССР.
Внешнее сходство налицо. Но оно именно внешнее. Потому что централизованная денежно-кредитная система СССР работала на общенародное государство, на власть, источником которой был советский народ. А система CBDC должна работать на «глубинное государство», или «мировую закулису».
Возвращусь к роману «1984» Джорджа Оруэлла. Следует признать, что в этом произведении автор обошел стороной вопрос о том, как организовано денежное хозяйство в Океании. Но если додумывать за английского писателя, то, наверное, единственным вариантом может быть абсолютная монополия Центрального банка, который держит в своих руках 100% денежной эмиссии. Конечно, в Океании никакой цифровой валюты нет. Вероятно, там в обращении находятся наличные и безналичные деньги, создаваемые Центробанком. И это главное. Деньги – в «дивном новом мире», не столько деньги, сколько средство власти Большого Брата.
Судя по всему, некоторые эксперты домысливают роман «1984» в таком же ключе. В качестве примера можно привести статью «CENTRAL BANK DIGITAL CURRENCIES AND THE ORWELLIAN NEW WORLD ORDER» («ЦИФРОВЫЕ ВАЛЮТЫ ЦЕНТРАЛЬНОГО БАНКА И НОВЫЙ МИРОВОЙ ПОРЯДОК ОРУЭЛЛА» https://bitcoinmagazine.com/culture/cbdcs-orwellian-new-world-order А вот высказывание известного американского предпринимателя, инвестора, писателя и непримиримого противника CBDC Роберта Кийосаки: «Самое большое беспокойство по поводу… цифровой валюты центрального банка, CBDC, заключается в том, что мы теряем конфиденциальность. Они будут следить за нами, они будут отслеживать каждый наш шаг, они будут знать, на что мы тратим деньги, кому мы их даем и так далее. Так что да, ситуация становится похожа на сюжет произведения «1984» Джорджа Оруэлла. Большой Брат будет следить за вами через ваши деньги» https://elitetrader.ru/index.php?newsid=650884
Катасонов В.Ю.
Телеграм-канал «Шарапов» https://t.me/REOSH_Sharapov
http://reosh.ru/valentin-katasonov-cbdc-sredstvo-vlasti-bolshogo-brata-chast-4.html
11.10.2023 CBDC – средство власти Большого Брата. Часть 3

С вступлением мира в эпоху CBDC можно ожидать начала следующего и гораздо более энергичного раунда борьбы денежных властей с кэшем.безналичными, или депозитными деньгами. Это совершенно новое явление в новой и новейшей истории денег.
Дело в том, что на сегодняшний день во всех без исключения странах и юрисдикциях безналичные (депозитные) деньги составляют основную часть денежной массы. Так, в Российской Федерации, по данным Банка России, денежный агрегат М2 (суммарный объем наличных и безналичных денег, находящихся в обращении) по состоянию на 1 июля 2023 года составил 87,28 трлн руб., а денежный агрегат М0 (объем наличных денег в обращении) – 16,92 трлн руб. Объем безналичных денег составил 70,36 трлн руб. Их доля в суммарном объеме всех денег (агрегат М2) составила 80,6%. Львиная доля всех безналичных денег – продукция не Центробанка, а коммерческих банков. Именно они создают основную часть всех денег в стране путем выдачи кредитов. К сожалению, даже среди некоторых экономистов существует заблуждение, что, мол, деньги в России создаются исключительно Центробанком. Не исключаю, что это заблуждение создается учебниками, по которым обучают студентов экономических вузов. А авторы таких учебников находятся под гипнотическим эффектом Конституции Российской Федерации, в статье 75 которой говорится: «Денежной единицей в Российской Федерации является рубль. Денежная эмиссия осуществляется исключительно Центральным банком Российской Федерации». Конституция конституцией, а жизнь в России, к сожалению, организована «по понятиям».
Основную часть денежно эмиссии осуществляют коммерческие банки. Легким утешением для нас может быть то, что такая же ситуация существует практически во всех странах мира. Несмотря на то, что Центробанки во всех странах мира получили такой объем полномочий, который не снился никаким министерствам и иным государственным ведомствам, нынешняя денежно-кредитная система, по мнению закулисных революционеров, недостаточно централизована. Именно по причине наличия коммерческих банков с их денежно-эмиссионной функцией. Проект CBDC и предусматривает сосредоточение всего денежного хозяйства в руках Центробанка путем постепенного замещения традиционных безналичных денег цифровой валютой.
Коммерческие банки, лишенные права эмиссии безналичных денег, перестанут быть тем, чем они были до этого. Их могущество зиждилось в первую очередь на том, что они могли создавать новые деньги. Теперь же большинство из них будет обречено на исчезновение. А те, которые сохранятся, превратятся в агентов, или прислугу Центробанка. Они будут работать исключительно с CBDC, получая скромные доходы в виде комиссии или агентского вознаграждения. Более подробно я об этом написал в статье «CBDC: закат эпохи коммерческих банков» (https://t.me/REOSH_Sharapov/975)
На истинные и долгосрочные цели внедрения цифровой валюты центральных банков обращает внимание известный блогер и журналист Сергей Голубицкий в своей статье «Цифровой рубль диктатуру бережет»: «CBDC вводятся с единственной целью — окончательно и бесповоротно вытравить из общественной жизни все остальные формы денег. Главное, что нужно понять: наличные деньги — это последняя гарантия свободы индивида. Безналичные деньги — это главный источник обогащения банков. CBDC — это абсолютный контроль государства (???) и над жизнью индивидов, и над частным капиталом. Советская власть в кубе». https://storage.googleapis.com/novayagazeta-eu/pdf/2023/08/01/tsifrovoi-rubl-diktaturu-berezhet.pdf
Катасонов В.Ю.
Телеграм-канал «Шарапов» https://t.me/REOSH_Sharapov
http://reosh.ru/valentin-katasonov-cbdc-sredstvo-vlasti-bolshogo-brata-chast-3.html
10.10.2023 CBDC – средство власти Большого Брата. Часть 2

Вот только в контексте такой эсхатологической метафизики можно в полной мере оценить проект CBDC. Разве не удивительно, что в течение нескольких лет как по мановению волшебной палочки более сотни Центробанков озаботились вопросом цифровых валют? Неужели у денежных властей разных стран мира нет других приоритетов (развитие реального сектора экономики, преодоление безработицы, предотвращение экономических кризисов и др.)? Таинственным образом разработка и введение CBDC стала для многих Центробанков самой главной задачей. Кажется, даже для Банка России, который последние десять лет носился со своим «таргетированием инфляции», это самое «таргетирование» отошло на второй план, а цифровой рубль объявлен чуть ли не «национальной идеей». О тех аргументах, которые Банк России озвучивает для объяснения того, зачем нам нужна цифровая валюта, я сейчас говорить не буду. О них я уже говорил предостаточно, раскрывая их лживость https://dzen.ru/a/ZMIwB15cdHhiduhM Отмечу лишь, что эти аргументы рассчитаны на умственно неполноценных людей. Видимо, Банк России исходит из того, что таковых сегодня в России большинство. А может быть, в Банке России действительно поверили в эти аргументы?
Всякий трезвомыслящий человек хорошо понимает, что заявления руководителей многих Центробанков насчет того, что CBDC – третий вид денег, дополняющих два традиционных вида (наличные и безналичные), — чистой воды обман. Таким же обманом являются обещания Центробанков, что физические и юридические лица будут вольны в выборе вида денег, что, мол, цифровую валюту им навязывать не будут. Я уже давно изучаю историю Центробанков и хочу сказать, что «ничто не ново под луной» (премудрый Соломон). Центробанки что-то обещали, а потом своих обещаний не исполняли или даже делали с точностью до наоборот. Точно также будет и с обещаниями насчет CBDC. Судя по некоторым откровениям людей, причастных к тайнам «мировой закулисы» (таким, например, как Жак Аттали), активная «зачистка» денежного пространства от наличных и безналичных денег и их замещение цифровой валютой должно начаться на рубеже нынешнего и следующего десятилетия. Жак Аттали в своей книге «Краткая история будущего» считает, что «дивный новый мир» должен быть построен уже к середине нынешнего века.
А почему нельзя построить «дивный новый мир», опираясь на нынешние денежно-кредитные системы?
– Если говорить коротко, то потому, что они не обеспечивают необходимой централизации управления миром денег. Наличные деньги, которыми пользуются активно физические лица и в какой-то мере юридические лица, после того как они выходят за стены Центробанка, исчезают из поля зрения «радаров» денежных и финансовых властей. А если так, то невозможно завершить строительство мирового электронного концлагеря под названием «дивный новый мир». В невидимых стенах этого концлагеря будут «дыры» в виде наличных денег, сохраняющих остатки свобод человека. Эти «дыры» начали заделывать уже давно, как минимум с начала нынешнего столетия. Первые два десятилетия XXI века борьба с наличными велась под разными флагами: борьба с «грязными» деньгами, финансированием терроризма, «серой» экономикой, вирусными инфекциями COVID-19, а также снижение издержек денежного обращения, удобства для граждан и т.д. и т.п. Результаты были, но весьма умеренные. С вступлением мира в эпоху CBDC можно ожидать начала следующего и гораздо более энергичного раунда борьбы денежных властей с кэшем.
Продолжение следует ….
Катасонов В.Ю.
Телеграм-канал «Шарапов» https://t.me/REOSH_Sharapov
http://reosh.ru/valentin-katasonov-cbdc-sredstvo-vlasti-bolshogo-brata-chast-2.html
09.10.2023 CBDC – средство власти Большого Брата. Часть 1.

В связи с принятием в России закона о цифровом рубле в наших СМИ резко активизировались дискуссии по теме цифровых валют центральных банков – CBDC (Central Bank Digital Currency). Обсуждения, к сожалению, в большинстве случаев затрагивают какие-то частные, иногда чисто технические аспекты проблемы. А проблема CBDC – в первую очередь, не техническая, и даже не сугубо финансовая или экономическая. Это проблема политическая. И даже более того – эсхатологическая (эсхатология — учение о конечной судьбе человека и всего сущего за пределами истории и нынешнего мира). Я уже многократно писал и говорил о том, что возможное будущее человечества лучше изучать не по каким-то академическим работам, а по лучшим литературным произведениям в жанре антиутопии. Таким как роман «Мы» Евгения Замятина, роман «Дивный новый мир» Олдоса Хаксли, роман «984» и повесть «Скотный двор» Джорджа Оруэлла, роман «Война с саламандрами» Карела Чапека, роман «451 градус по Фаренгейту» Рэя Брэдбери, повесть «Машина останавливается» Эдварда Форстера и др. В каком-то смысле авторов подобных произведений можно назвать пророками. Они предсказали многое из того, что сегодня стало реальностью.
В первую очередь, обращается внимание на сбывшиеся и сбывающиеся предсказания, касающиеся науки и техники (ядерное оружие, интернет, искусственный интеллект, мобильные телефоны, лазеры, покорение космоса, генная инженерия, искусственный интеллект и др.). Но главным предсказанием всех авторов, работающих в жанре антиутопии, было одно и то же: установление в мире тоталитарной власти. Авторы разнились лишь в деталях устройства тоталитарного режима будущего и в сроках установления такого режима. Пожалуй, самый ближайший срок – в романе Джорджа Оруэлла «1984». Как следует из самого названия, в 1984 году уже должна существовать диктатура небольшой кучки людей, которые в 1950-е годы провели революцию и где-то примерно в году шестидесятом окончательно захватили власть в государстве, называемом «Океания». В романе мы видим картины тоталитарного строя, который сложился примерно в течение четверти века после окончания революции. Но и в 1984 году в этом строе были еще некоторые недоделки. Партия Большого Брата продолжала работу по совершенствованию контроля над людьми, по «зачистке» общества от «неправоверных» и по превращению всех граждан Океании в послушных режиму животных.
Сегодня, в XXI веке мы видим, как небольшая кучка людей, называемых «мировой элитой», «закулисой», «хозяевами денег», «глубинным государством», «комитетом 300» и т.п. начали революцию в масштабах всей планеты. У этой революции даже есть свое эзотерическое название – «Великая перезагрузка» (Great Reset). Оно было вброшено в обращение одним из публичных представителей «закулисы» — президентов Всемирного экономического форума (ВЭФ) Клаусом Швабом. «Великая перезагрузка», или переход в «дивный новый мир», по замыслу «закулисы» предполагает решение двух, казалось бы, взаимоисключающих задач. С одной стороны, создание максимального хаоса в мире. С другой стороны, установление жесткого режима управления людьми. На самом деле, никакого противоречия нет. О таком сценарии писал еще гениальный Достоевский. В частности, в «Легенде о Великом инквизиторе» (входит в роман «Братья Карамазовы») Великий инквизитор говорит Христу о том, как они (этот севильский кардинал и его единомышленники) будут строить «царство божие» на Земле: сначала создадут хаос, о потом, измученные голодом, войнами и нестроениями люди сами приползут на коленях к этим революционерам и предложат обменять свою свободу на хлеб и спокойствие.
Продолжение следует …
Катасонов В.Ю.
Телеграм-канал «Шарапов» https://t.me/REOSH_Sharapov
http://reosh.ru/valentin-katasonov-cbdc-sredstvo-vlasti-bolshogo-brata-chast-1-2.html
22.09.2023 Глобальный финансовый пакт как продолжение «Великой перезагрузки»

О «Великой перезагрузке», объявленной в 2020 году президентом Всемирного экономического форума (ВЭФ) Клаусом Швабом, сегодня уже немного подзабыли. Подзабыли по той причине, что после 24 февраля прошлого года тема «пандемии COVID-19» неожиданно перестала быть топовой в мировых СМИ. Главной темой стали события на Украине и вокруг Украины; позднее к ней добавились темы напряженной обстановки вокруг Тайваня, обострения американо-китайских отношений, нарастающей во всем мире инфляции, угрозы мирового экономического кризиса и т.д.
Но «Великая перезагрузка» продолжается. Просто темпы построения «дивного нового мира» (так называют многие модель будущего общества) несколько затормозились. Для ускорения процесса необходимы дополнительные драйверы и шоки. И они готовятся мировой закулисой.
Незаслуженно не было замечено российскими СМИ такое событие, которое проходило в Париже в конце июня нынешнего года. Официальное его название «Саммит по подготовке Нового Глобального Финансового Пакта» (Summit on a New Global Financing Pact). Саммит проходил под лозунгом «Выстраивание нового консенсуса для более инклюзивной международной финансовой системы» (Building a new consensus for a more inclusive international financial system). В саммите приняло участие более 300 человек. Во-первых, это главы государств и правительств (более 100). Во-вторых, представители бизнеса и филантропы (более 70). В-третьих, руководители международных организаций (более 40). В-четвертых, руководители и представители неправительственных организаций (более 120).
Уровень представительства был очень высокий. Среди участников — Генеральный секретарь ООН Антонио Гутерриш, министр финансов США Джанет Йеллен, директор-распорядитель МВФ Кристалина Георгиева, президент Всемирного банка Аджай Банга, президент Европейского центрального банка Кристина Лагард. В рамках саммита было проведено 6 круглых столов и около 50 мероприятий https://nouveaupactefinancier.org/en.php Открывал саммит президент Франции Эммануэль Макрон.
Акцент форума был сделан на «зеленой повестке». Как и в 2015 году, когда в Париже проходила международная конференция по климату (тогда десятками страны было подписано соглашение по климату), во французской столице вновь зазвучали призывы остановить глобальное потепление на нашей планете. Но климатом дело не обошлось. Также говорили о защите биоразнообразия, об устойчивом развитии, о чистой воде, о борьбе с бедностью и т.п. А для успеха в решении задач «зеленой повестки» необходимо радикальное изменение мирового финансового порядка, необходима перестройка деятельности международных финансовых и экономических организаций, правительств, бизнеса и поведения каждого жителя Земли.
Все это было озвучено в выступлении президента Французской республики: «Мы сделаем важный шаг, начав с установления нового консенсуса. Борьба с бедностью, декарбонизация нашей экономики с целью достижения углеродной нейтральности к 2050 году и защита биоразнообразия тесно переплетены. Поэтому нам необходимо вместе договориться о наилучших средствах решения этих проблем в бедных и развивающихся странах развивающегося мира, когда дело доходит до объема инвестиций, комплексной реформы инфраструктуры, такой как Всемирный банк, МВФ, а также государственные и частные средства и как запустить новый процесс». В своей речи Макрон, между прочим, отметил, что для перестройки мировой финансовой системы на новых началах «миру нужен финансовый шок».
Эммануэлю Макрону вторили и другие участники саммита. Так, Миа Моттли, премьер-министр Барбадоса, заявила: «Реакция международного сообщества в настоящее время носит разрозненный, частичный и недостаточный характер. Поэтому мы призываем к фундаментальному пересмотру нашего подхода. Вместе нам необходимо построить более гибкую, более справедливую и более инклюзивную международную финансовую систему для борьбы с неравенством, финансирования изменения климата и приближения к достижению Целей устойчивого развития».
Чувствуются ноты из книги Клауса Шваба «COVID-19: Великая перезагрузка», в которой он под «дивным новым миром» понимает «инклюзивный капитализм». Я об этом сейчас говорить не буду, желающие могут узнать о «Великой перезагрузке» и «инклюзивном капитализме» Клауса Шваба из моей книги «Читая Шваба. Инклюзивный капитализм и великая перезагрузка. Открытый заговор против человечества» (М.: Книжный мир, 2021).
Знакомство с основными докладами показывает, что все участники пели одну и ту же песню. А именно: после первого глобального шока под названием «пандемия ковида» следует организовать следующий шок, который можно назвать «глобальное потепление».
В июле известный экономический и политический аналитик Брэндон Смит (Brandon Smith) опубликовал в издании «Birch Gold Group» статью «Globalists Are Engineering a Financial Shock, and Here’s the Proof» (Глобалисты готовят финансовый шок, и вот доказательство) https://www.birchgold.com/news/finance-shock/
В ней содержится подробный разбор саммита по подготовке Нового Глобального Финансового Пакта. Автор статьи, в частности, отмечает: «Глобалисты теперь объединяют проблему изменения климата с международными финансовыми и валютными властями. Другими словами, они больше не скрывают тот факт, что повестка дня по изменению климата является частью “Великой перезагрузки”. Они даже предлагают использовать угрозу изменения климата как трамплин для предоставления глобальным банкам большей власти диктовать порядок перераспределения богатств и для разрушения существующей системы, чтобы её можно было заменить чем-то другим».
Искусственно раздутая пандемия ковида стала основанием для многочисленных локдаунов, которые разрушали экономику, международную торговлю, финансы. Потому началась война на Украине, и под предлогом организации антироссийских санкций началось стремительное разрушение экономике Германии и других европейских стран. Теперь начинается фаза разрушения под флагом борьбы с углеродной экономикой.
Дискуссии на саммите завершились следующими выводами. Мало вероятно, что на уровне отдельных государств будет проведена консолидация (мобилизация) финансовых ресурсов, необходимых для борьбы с климатическим потеплением, равно как и для борьбы с бедностью, защиты биоразнообразия и т.п. А посему надо создавать наднациональную финансовую систему, которая и будет решать глобальные проблемы. Краеугольными камнями, на которых будет выстраиваться такая глобальная финансовая система, могут и должны стать нынешние международные финансовые организации – Всемирный банк и МВФ. И для выстраивания наднациональной финансовой конструкции и нужен Глобальный Финансовый Пакт.
Брэндон Смит в этой связи пишет: «Предполагаемая цель саммита заключалась в поиске финансовых решений для борьбы с бедностью и одновременного сокращения «выбросов, нагревающих планету. Как и в случае со всеми событиями, связанными с изменением климата, дискуссия в Париже неизбежно перешла к международной централизации власти и формированию глобального консорциума для решения проблем, которые, как они утверждают, суверенные государства не могут или не будут решать».
Также: «Глобалисты теперь используют проблему изменения климата как троянского коня для своих планов по усилению своего контроля над международными финансами и денежно-кредитной властью. Другими словами, они больше не скрывают того факта, что программа изменения климата является частью программы Великой перезагрузки».
Мощным катализатором Великой перезагрузки в сфере международных финансов должен быть страх. И глобалисты, контролирующие мировые СМИ, планируют темы климатического потепления сделать топовыми и сеющими в обществе панику. А также предпринять все меры для того, чтобы заглушать голоса оппонентов, заявляющих о том, что глобальное потепление является фейком.
На саммите звучали предложения создать Глобальный фонд для борьбы с климатическим потеплением. За счет чего его наполнять?
Глава ООН Антониу Гутерриш предложил использовать средства в виде такой валюты, как специальные права заимствования (СДР), которые находятся на счетах стран-членов. Это фактически валюта, которая эмитируется Международным валютным фондом и распределяется между странами-членами согласно их доле в капитале и голосах. В августе 2021 году было самое мощное за всю историю МВФ распределение СДР- на сумму, эквивалентную 650 млрд долл. Антониу Гутерриш предлагает, чтобы эти средства СДР были целевыми – исключительно для финансирования проектов по борьбе с потеплением. А если дело пойдет, то МВФ может перейти к более активной эмиссии СДР, постепенно превращаясь в мировой Центробанк.
Есть и другие источники. В прошлом году ООН предложила, чтобы развитые и развивающиеся экономики, включая США и Китай, платили своего рода «налог на успех» в размере не менее 2,4 триллиона долларов в год. Налоги привязать к объемам выбросов углекислого газа.
На саммите также обсуждалась идея международного налогообложения прибыли от добычи ископаемого топлива и финансовых операций, связанных с добычей и торговлей таким топливом. Причем налогообложение постепенно повышать, чтобы в конечном счете сделать добычу топлива нерентабельной. А использование ископаемого топлива конечными потребителями слишком дорогим. Например, налоги должны вести к повышению цен на бензин. В итоге люди сами добровольно откажутся от бензиновых автомобилей и пересядут на электромобили.
Президент Франции также высказал идею введения международного налога на выбросы углекислого газа от судоходства, якобы для того, чтобы сделать зарубежные перевозки более дорогими и сократить производственный и экспортный спрос.
На форуме звучали неоднократно слова «финансовый шок» (как средство ускорить перестройку мировых финансов). Но выступавшие не раскрывали, что понимается под таким шоком. Брэндон Смит в своей статье предполагает, что это может быть специально спровоцированный мировой валютный кризис, который, в конечном счете, ускорит переход человечества к CBDC – цифровой валюте центрального банка. А если такой переход состоится, то управлять процессом Великой перезагрузки будет намного легче. Ведь все рычаги управления физическими и юридическими лицами в этом случае будут находиться в руках Центробанков. А Центробанки находятся под контролем Банка международных расчетов и Международного валютного фонда – институтов, которые выступают в качестве локомотивов Великой перезагрузки.
Вот как понимает Брэндон Смит ожидаемый «финансовый шок»: «Я подозреваю, что все это приведет к спланированному валютному кризису, который глобалисты будут использовать как возможность наконец представить свою модель CBDC (цифровой валюты центрального банка). И как только CBDC будут воплощены в жизнь, власть центрального банка по доминированию над общественностью будет полной».
P.S. Что касается «Нового Глобального Финансового Пакта», фигурирующего в названии саммита, то о нем никакой информации в открытых источниках обнаружить не удалось. Некоторые эксперты полагают, что Пакт пока представляет очень абстрактную идею, до серьезного документа дело еще не дошло. Другие полагают, что проект такого документа уже имеется, но ждет своего часа, а пока является секретным.
Телеграм-канал «Шарапов» https://t.me/REOSH_Sharapov
Катасонов В.Ю.
http://reosh.ru/valentin-katasonov-globalnyj-finansovyj-pakt-kak-prodolzhenie-velikoj-perezagruzki.html
10.09.2023 Разрушение долгосрочных планов Фининтерна.

России и/или другим панрегионам необходимо физически разрушить создаваемую инфраструктуру
В рамках инерционного сценария развития, после 2030 года привычный нам Кластер транснациональных корпораций распадётся на части, в соответствии с делением на панрегионы. Общая связанность сохранится на уровне смыслов и личных обязательств. Части транснациональных корпораций и праволиберальных элит будут активно присягать новым властям, отстраняться и уклоняться от политики, занимаясь исключительно экономикой, производством и гуманитарными вопросами, но оставаясь при этом частью бывших глобалистов.
В 2022-2023 годы в России данные процессы были хорошо видны, когда наиболее умные и дальновидные из умеренных либералов, технократов и либерал-государственников заняли умеренно патриотическую позицию, плавно дрейфуя вместе с линией партии, демонстрируя послушание и стараясь не выделяться. Их логика проста – будет победа России, они встроились в новый порядок и не проиграли, будет поражение – первыми побегут обратно, демонстрируя лояльность глобалистам. Привычное болото, лояльное любой сильной власти и не стремящееся рисковать.
Единственное, что не получится локализовать и укрыть от чуждого внимания - инфраструктура для будущего возрождения и возвращения контроля над миром. В первую очередь речь пойдёт о «космическом интернете», позволяющим вести долгосрочное, неявное и малозаметное когнитивное и ментальное воздействие на население, во много раз эффективнее разных радиоголосов в период Холодной войны.
Стратегическая задача Фининтерна – оставить важнейшую инфраструктуру на наднациональном уровне, под своим фактическим контролем, чтобы за 15-20 лет увеличить количество своих сторонников и подорвать государства изнутри, запустив серию либеральных цветных революций, повторив обрушение СССР.
Для противостояния и разрушения данной стратегии, России и/или другим панрегионам необходимо физически разрушить создаваемую инфраструктуру. Раньше 2027 года сделать это не выйдет, Запад ещё будет силён, в 2027-2030 годы можно, но риски высоки. После 2030 года, когда наступит Мир панрегионов и сильного ответа можно не ждать, самое время для удара.
К этому моменту у России должно быть готово необходимое по качеству и количеству оружие для быстрого уничтожения не только используемых спутников, но и других, схожих по ценности для глобалистов систем. Повод найти будет не сложно, а если ещё допустить распространение отдельных технологий по миру, то долго поставленный вне закона «космический интернет» не проживёт.
И, да, описанное – лишь начало зачистки, никто не мешает глобалистам пытаться использовать чужую инфраструктуру для своих планов и смыслов, это тоже нужно будет вычищать…
Андрей Школьников
https://zavtra.ru/blogs/razrushenie_dolgosrochnih_planov_fininterna
30.06.2023 Центробанк и Минфин против России?

Вышла в свет книга председателя Русского экономического общества им. С.Ф. Шарапова профессора В.Ю. КАТАСОНОВА
Катасонов В.Ю. Центробанк и Минфин против России. – М.: Книжный мир, 2023. – 278 стр.
«5-я колонна» никуда не делась – на Запад сбежали «пешки». Обещанное импортозамещение вымораживается в ледяном монетаризме Центробанка РФ и сепарируется в финансовых воронках Минфина РФ. Руководители обоих ведомств неукоснительно исполняют секретные директивы одряхлевшего «вашингтонского» обкома, который год лениво обмениваются монетарными колкостями… Как их обоих выкурить с Неглинной и Ильинки и начать восстановление новой, могучей российской экономики?
В своей новой книге автор, опираясь на анализ принимаемых Центробанком и Минфином решений, результаты официальной статистики и заявления высокопоставленных чиновников обоих ведомств, делает однозначный вывод, что «Неглинка» и «Ильинка» играют в этой необъявленной войне на стороне не Российской Федерации, а её геополитических противников.
В условиях тотальной гибридной войны Запада во главе с США, направленной на уничтожение России и её народа, ситуация требует вмешательства Верховной власти и пересмотра отдельных положений Конституции РФ.
http://reosh.ru/katasonov-v-yu-centrobank-i-minfin-protiv-rossii.html
29.06.2023 Проект британского цифрового фунта приближается к финишу

По данным Банка международных расчетов (БМР), более сотни Центробанков мира включились в гонку под названием CBDC (англоязычная аббревиатура, означающая «цифровая валюта центрального банка»). Движение их к цели проходит по разным маршрутам (разные концепции и технологии цифровой валюты) и с разной скоростью. На конец прошлого года, по данным БМР, уже 11 стран и юрисдикций легализовали новый вид денег. Наиболее крупная из них – Нигерия, которая ввела CBDC еще в конце 2021 года. Последняя из этой группы – Ямайка.
Конечно, наиболее грандиозный проект CBDC реализует Китай, который уже проводит в течение двух лет масштабные пилотные испытания цифрового юаня. Пекин не называет точную дату официального введения цифрового юаня во всей стране, но эксперты полагают, что скорее всего, это произойдет в 2024 году. Среди стран, которые считаются лидерами в гонке, также называются Южная Корея, Япония, Индия, Бразилия, Казахстан. В список лидеров БМР включает и Россию.
Страны Запада работают по теме CBDC, но они отстают от лидеров. Примечательно, что в «Большой семерке» до последнего времени наиболее отстающими считались США и Великобритания. О причинах и проявлениях этого отставания Соединенных Штатов я уже писал в статье «АМЕРИКА ПРОТИВ ЦИФРОВОЙ ВАЛЮТЫ CBDC» (https://reosh.ru/valentin-katasonov-amerika-protiv-cifrovoj-valyuty-cbdc.html). А вот о проекте цифрового фунта стерлингов Великобритании хочу поговорить сейчас.
Отсчет проекта цифрового фунта можно вести от апреля 2021 года, когда Банк Англии и Минфин создали совместную рабочую группу по изучению CBDC. Позднее к этому процессу присоединился комитет по экономическим вопросам Палаты лордов. До последнего времени нельзя было сказать, что существовал какой-то четкий проект с жестким графиком его реализации. Среди денежных властей Британии и экспертов не было консенсуса по многим принципиальным вопросам. Например: должна ли новая валюта обслуживать и юридических, и физических лиц (оптовые и розничные пользователи)? Или она предназначена лишь для первых или только для вторых? Должна ли цифровая валюта быть «программируемой» (т.е. иметь заранее заданные параметры с учетом пользователя)? Может ли она использоваться для трансграничных операций или же должна исключительно обслуживать внутренний рынок. Уже не приходится говорить, что некоторые чиновники и эксперты вообще предлагали не спешить с введением британского цифрового фунта, а дождаться, когда Центробанки других стран запустят свои цифровые валюты, и посмотреть, какими будут результаты.
Примечательно, что еще в январе 2023 года глава Банка Англии Эндрю Бэйли усомнился в необходимости создания цифрового фунта. А в феврале нынешнего года глава Минфина Великобритании Джереми Хант заявил, что запуск CBDC возможен в этом десятилетии, но в любом случае не ранее 2025 года.
Как принято в большинстве стран, в Великобритании проводились общественные консультации по вопросу CBDC с целью прощупать настроения населения. 7 февраля этого года Банком Англии был опубликован первоначальный консультационный документ с целью получения общественного мнения о запуске розничного CBDC. Со стороны общественности возникло противодействие проекту. Центробанк поделился своим планом по цифровому фунту, пообещав (с учетом выявленного противодействия), что новую валюту можно будет легко заменить наличными деньгами и традиционными банковскими депозитами.
Доклад не был окончательным. Банк Англии объявил о продлении срока общественных обсуждений с 7 по 30 июня. Цель продления – выяснить настроения граждан по вопросу возможности использования цифрового фунта нерезидентами. Более 6 миллионов граждан Великобритании проживают за пределами страны, и энтузиасты CBDC утверждают, что многие нерезиденты, возможно, пожелают полагаться на цифровой фунт для осуществления платежей. Однако остается неясным, будут ли неграждане за пределами Великобритании иметь доступ к цифровому фунту, при этом Банк Англии остается сдержанным в отношении возможности трансграничных транзакций с помощью цифрового фунта.
И вот на днях (16 июня) прошла новость, что Банк Англии резко ускоряется с проектом цифрового фунта. Примечательно, что информация появилась на сайте Банка международных расчетов. Это отчет о реализации Банком Англии совместного с БМР проекта Rosalind. В рамках указанного проекта, как выясняется, длительное время проводились тестовые испытания новых технологий, необходимых для запуска цифрового фунта. В тестах приняли приняли участие восемь организаций из сферы финансов и технологий. В том числе Barclays Plc, BNY Mellon и Revolut. Банк Barclays использовал цифровую валюту для тестирования денежных выплат, выдаваемых поставщикам только после того, как покупатель подтвердит получение товара надлежащего качества и количества.
Пример британского цифрового фунта лишний раз показывает, что Центробанк может не афишировать и даже скрывать подготовку CBDC. Но, уже находясь близко у финиша, неожиданно обнародовать высокую готовность цифровой валюты к полному запуску. Эксперты ожидают, что цифровой фунт, ласково называемый “Britcoin”, может быть введен в обращение еще до конца этого года. Таким образом, в «Большой семерке» Великобритания может оказаться первым государством, запустившим CBDC. Вполне вероятно, что такой запуск может произойти раньше, чем запуск цифрового юаня.
Телеграм-канал «Шарапов» https://t.me/REOSH_Sharapov
Катасонов В.Ю.
http://reosh.ru/valentin-katasonov-proekt-britanskogo-cifrovogo-funta-priblizhaetsya-k-finishu.html
28.06.2023 МВФ хочет командовать парадом CBDC и стать Всемирным центробанком

Центробанки многих государств движутся к созданию своих цифровых валют
20 июня директор MBФ Кристалина Георгиева выступала перед руководителями центробанков африканских стран на конференции в Рабате (Марокко). Среди прочего, она сообщила, что Фонд пытается как-то согласовать работу отельных стран по внедрению цифровых валют центральных банков (CBDC) для того, чтобы впоследствии им было легче проводить трансграничные транзакции с помощью CDBC: «CBDC не должны быть фрагментированными национальными предложениями... Чтобы иметь более эффективные и справедливые транзакции, нам нужны системы, которые соединяют страны, нам нужна функциональная совместимость».
Одним из направлений работы Фонда по координации деятельности центробанков в сфере CBDC является «Руководство по CBDC». На весенней сессии МВФ и Всемирного банка в апреле нынешнего года был анонсирован план-проспект «Руководство». Планируется, что это будет доступный для понимания даже неспециалистов документ, содержащий не менее 19 глав, которые будут постепенно публиковаться в течение следующих четырех-пяти лет. В «Руководстве» будут указаны наиболее часто задаваемые вопросы, связанные с CBDC, в том числе: 1. Цели политики и операционная основа CBDC; 2. Основные требования и готовность к выпуску CBDC, такие как юридические соображения, устойчивость к кибератакам, управление центральным банком, а также регулирование и надзор; 3. Проектные подходы и технологии; 4. Потенциальные макрофинансовые последствия CBDC. «Главы «Руководства» в основном обеспечат основу для структурирования исследования CBDC, а рекомендации будут основаны на передовом международном опыте и будут зависеть от обстоятельств страны», – говорится в пресс-релизе МВФ.
Центробанки более чем сотни стран движутся к созданию своих цифровых валют, и МВФ как «дирижёр» должен управлять этим процессом, в том числе с помощью упомянутого выше «Руководства».
К. Георгиева сказала, что Фонд приступил к работе по созданию всемирной платформы CBDC. Как она отметила, такая платформа должна «обеспечить функциональную совместимость» цифровых валют разных ЦБ. CBDC будут способствовать финансовой интеграции и удешевлению денежных переводов.
«CBDC могут помочь повысить инклюзивность, укрепить устойчивость и эффективность национальных платежных систем, а также сделать трансграничные платежи дешевле и быстрее. При этом важно, чтобы CBDC не стали фрагментированными национальными предложениями. По этой причине в МВФ приступили к работе над концепцией глобальной платформы CBDC, которая обеспечит совместимость и безопасность платежей на внешних и внутренних финансовых рынках», – заявила Кристалина Георгиева.
На круглом столе по политике CBDC конференции в Рабате директор департамента денежно-кредитных систем и рынков капитала МВФ Тобиас Адриан представил новую концепцию платформы для трансграничных платежей. Она включает в себя схему платежной системы, которая использует единый реестр для записи транзакций CBDC. По словам Адриана, «платформа XC» будет иметь единую книгу заказов, по которой можно будет обменивать цифровые представления резервов центрального банка в любой валюте.
Но центробанкам следует поспешить, потому что эту функцию (трансграничные переводы) могут начать выполнять криптовалюты. А последние, по мнению главы МВФ, не являются надежными инструментами. Криптовалюты (если они ничем не обеспечены) – типичный инструмент спекуляций. МВФ не призывает к запрету криптовалют. Фонд предлагает центробанкам более строго контролировать эмиссию и обращение частных цифровых валют. А также сделать CBDC более привлекательной валютой, чем криптовалюты.
Вместе с тем частные цифровые валюты продолжают наступать. Классические децентрализованные криптовалюты, такие как биткоин, также получили высокую оценку как потенциальный инструмент для удешевления денежных переводов. Сальвадор сделал биткоин законным платежным средством в 2021 году и запустил свой спонсируемый государством кошелек Chivo, уделяя основное внимание этому преимуществу. Однако МВФ никогда не был сторонником внедрения биткоина в Сальвадоре из-за опасений, что высокая волатильность этой валюты может дестабилизировать экономику. Тем не менее президент Сальвадора Наиб Букеле не реагирует на советы МВФ.
Параллельно МВФ начал работу над универсальной, наднациональной цифровой валютой. Организация под названием «Денежно-кредитное управление цифровой валюты» (The Digital Currency Monetary Authority – DCMA) объявила на весенней сессии МВФ – ВБ в этом году о намерении запустить в обращение универсальную денежную единицу Unicoin (UMU), которая будет юридически законным платежным средством для совершения трансграничных расчетов. Почти никто не знал, что собой представляет DCMA. Оказывается, она «является мировым лидером в области защиты цифровых валют и инноваций в денежно-кредитной политике для правительств и центральных банков. В состав DCMA входят суверенные государства, центральные банки, коммерческие и розничные банки и другие финансовые учреждения». Никаких деталей относительно состава организации и ее правового статуса в открытых источниках, к сожалению, нет. Заметим, что официальных заявлений Фонда об участии в проекте наднациональной цифровой валюты UMU до сих пор нет. Но есть немало косвенных признаков, что отношения сотрудничества между МВФ и DCMA установились. Достаточно отметить очень лояльное отношение Фонда к валюте UMU: «UMU соответствует недавним рекомендациям по политике в отношении криптоактивов, предложенным МВФ». Как утверждают чиновники МВФ и руководители DCMA, UMU является сочетанием лучших качеств частных криптовалют и CBDC.
Уже появились первые комментарии по поводу универсальной денежной единицы. 13 апреля вышла статья «IMF unveils new “Global Currency” known as The “Universal Monetary Unit” that is supposed to "Revolutionize The World Economy"» («МВФ представляет новую «глобальную валюту», известную как "универсальная денежная единица", которая должна "революционизировать мировую экономику"»). Её автор Майкл Снайдер (Michael Snyder) начинает статью так: «Только что запущена новая глобальная валюта, но 99 процентов населения Земли понятия не имеет о том, что только что произошло». И далее: «Это должно стать тревожным сигналом для всех нас, потому что широкое внедрение новой «глобальной валюты» стало бы гигантским шагом вперед для глобалистской повестки дня. МВФ не создавал эту новую валюту, но она была представлена на крупном собрании МВФ в начале этой недели…»
Снайдер признаётся, что до сих пор не знал, что существует организация под названием DCMA. Оказывается, в мире CBDC тоже есть своя конспирология. Автор статьи эмоционально заключает по поводу проекта UMU: «Тайная клика международных банков и национальных правительств сговорилась, чтобы протолкнуть эту новую валюту нам в глотки».
Эксперты уже гадают: а что будет, если UMU удастся запустить на орбиту?
– Она может в качестве мировой валюты заместить слабеющий доллар США.
– Она будет тем аналогом «банкора» – наднациональной валюты, которую предлагал на конференции в Бреттон-Вудсе в 1944 году английский экономист Джон Кейнс (предложение было отклонено, потому что американцы навязали свою альтернативу – доллар США).
– Эмитентом этой валюты может стать Международный валютный фонд (в этом случае его можно переименовать во Всемирный центральный банк).
– Другие валюты (национальные денежные единицы) со временем будут упразднены.
– Соответственно за ненадобностью будут упразднены и центральные банки отдельных стран (останется лишь Всемирный ЦБ).
P.S. Цифровая валюта UMU уже является на 99% готовым продуктом. Как сообщил 27 мая этого года специализированный информационный ресурс cryptocompass.com, «пилотная программа Unicoin в настоящее время реализуется в Латинской Америке и Африке, и в ближайшие шесть месяцев планируется полноценный запуск продукта».
Катасонов В.Ю.
11.06.2023 Чем грозит повышение Байденом потолка госдолга США.
|
|
Что такое госдолг США, из чего он формируется и чем опасно его расширение говорим с доктором экономических наук Сергеем Ануреевым. Ведущая – Дария Павлова.
22.05.2023 Дефолт США неизбежен, или о чём не рассказывает Михаил Хазин.
17 мая 2023 года на некоторых новостных каналах промелькнуло сообщение о том, что над зданием Капитолия в Вашингтоне, где располагается Конгресс США, был замечен перевёрнутый американский флаг.
Флаг перевернуть!

Согласно кодексу о государственном флаге США, вывешивать перевёрнутый вверх ногами государственный флаг США допускается только в очень особых случаях, когда вы хотите подать сигнал бедствия или сообщить о чрезвычайной ситуации. При этом практически все комментаторы сходятся в том, что конгрессмены США решили вывесить над своим зданием перевёрнутый американский флаг, чтобы сигнализировать о чрезвычайной ситуации, связанной с катастрофическим размером государственного долга США, который уже приближается к 32 триллионам долларов США и к 1 июня достигнет своего текущего лимита в 33 триллиона.
Очередные переговоры между президентом США Джо Байденом и представителями Конгресса США, которые накануне прошли в Белом Доме, к успеху не привели. При этом, если представители президента заявляют, что «мы ещё на несколько шагов приблизились к достижению соглашения», то сами конгрессмены, которые участвовали в переговорах, утверждают обратное. Об этом же, видимо, сигнализирует и перевёрнутый флаг, поднятый по итогам данных переговоров над зданием, где проходят их заседания.

Джо Байден: Раскрою вам один секрет, хуже дефолта вещи нет!
Одновременно с этим, большинство экспертов, посмеиваясь, рассказывают о том, что на самом деле ничего страшного или чрезвычайного не происходит, поскольку данный спектакль с переговорами перед очередным повышением максимального размера государственного дола США, регулярно разыгрываются уже на протяжении последних двадцати лет. Каждый раз проходят «напряжённые переговоры» между президентом и конгрессом США, каждый раз вокруг этого процесса создаётся ажиотаж в СМИ, но затем, также каждый раз, эта сумма неизменно снова повышается. И вроде бы нет никаких причин, чтобы в этот раз было по другому. Или всё-таки есть? Ведь раньше конгрессмены США никогда не вывешивали над своим зданием перевёрнутого флага своего государства.
Не по средствам
Для начала давайте попробуем разобраться, насколько большим является государственный долг США в размере почти 32 триллиона долларов? Ведь большая часть людей в принципе не может себе представить такой огромной суммы денег! Много это или мало в масштабах всей экономики США, которая пока является одной из крупнейших в мире? Или, например, в масштабах всей мировой экономики?

Фото: cdnn21.img.ria.ru
Чтобы это понять, можно заглянуть на специальную интернет-страницу, где в реальном времени показываются все основные экономические показатели США. https://www.usdebtclock.org/
U.S. National Debt Clock : Real Time (usdebtclock.org)
Поскольку цифры на этой странице постоянно меняются, то я приведу скриншот, который фиксирует данные по состоянию на 19:30 МСК 17 мая 2023 года.

Я не буду подробно рассказывать про все параметры и их значения, которые отображаются на данном табло, их там слишком много. Кому интересно, могут сами найти необходимые пояснения в интернете. Мы рассмотрим и проанализируем лишь ключевые показатели по ходу повествования.
Главная цифра, выделенная красным и расположенная в левом верхнем углу, называется «US NATIONAL DEBT», то есть, «ГОСУДАРСТВЕННЫЙ ДОЛГ США», который сейчас составляет 31 трлн 788 млрд долларов США (на вечер 21,05 – уже 31 796 млрд, В.Ч.).

Именно эта сумма приближается к своему лимиту в 33 трлн. Но на самом деле это ещё не все долги, которые имеются у США. Это только долг именно федерального правительства. Но кроме этого в США занимать деньги могут как отдельные штаты, так и даже отдельные территории (города и посёлки).
Суммарный долг отдельных штатов называется «STATE DEBT» и составляет 1 255 млрд долларов США. Долг территорий - «LOCAL DEBT» равен 2 344 млрд долларов.

Таким образом, общая сумма долга всей системы управления США уже составляет 35 трлн 387 млрд долларов.
Когда вы приходите в банк за кредитом, то прежде чем выдать вам деньги, служащие банка всегда проведут оценку вашей кредитоспособности. То есть, проверят, во-первых, ваш уровень доходов, чтобы понять, хватит ли у вас денег на ежемесячные платежи по кредиту. А во-вторых, нет ли у вас уже других кредитов, по которым вы также делаете выплаты, поскольку эти выплаты тоже следует вычесть из ваших доходов, чтобы оценить вашу платёжеспособность.

Ещё при Обаме госдолг США равнялся 18 трлн. Фото: analitikishkola.ru
Другими словами, оценивается размер ваших ежемесячных доходов, за вычетом ваших обязательных расходов, и уже из полученной суммы остатка делается вывод о вашей способности выплачивать взятый кредит. И если этот остаток меньше, чем размер ежемесячного платежа, то ни один нормальный банк никогда выдачу вам кредита не одобрит (околокриминальные структуры типа «быстроденьги» не в счёт, у них другие цели, задачи и методы работы).
Давайте попробуем оценить платежеспособность США, как заёмщика средств. Во многих статьях, посвящённых теме размера государственного долга США, часто делается утверждение о том, что, не смотря на огромную величину в 32 трлн, это не так страшно, поскольку годовой ВВП США составляет 26 трлн 386 млрд долларов (параметр US GROSS DOMESTIC PRODUCT). А это всего-то 134% от размера ВВП (TOTAL DEBT TO GDP RATIO).

Тут мы имеем сразу несколько элементов обмана обывателя, который плохо разбирается во всех этих цифрах и терминах.
Во-первых, при оценке кредитоспособности конкретного заёмщика необходимо учитывать именно его доход, а не доход всего предприятия, где он работает. Другими словами, для оценки кредитоспособности федерального правительства США, мы должны оценивать не весь ВВП США в целом, поскольку туда входят и доходы граждан, и доходы всех американских компаний, а только ту сумму, которую федеральное правительство США получает в виде федеральных налогов и сборов. То есть, параметр «US FEDERAL TAX REVENUE», который составляет всего 4 трлн 583 млрд долларов. А это уже будет 694%! То есть, на данный момент общий размер долга превышает весь годовой доход федерального правительства почти в 7 раз.

Во-вторых, при оценке возможности выплатить кредит, главным является не общая сумма доходов, а разница между доходами и расходами! Поскольку только с этой суммы заёмщик может выплачивать свои кредиты. И вот с этим показателем у федерального правительства США всё очень и очень плохо, поскольку на данный момент общая сумма их расходов превышает общую сумму их доходов на 1 трлн 546 млрд долларов! А это 34% от величины доходов.
Другими словами, федеральное правительство США тратит на треть больше, чем зарабатывает. И происходит это не год, не два, а уже почти двадцать лет. Именно поэтому общая сумма государственного долга выросла до таких огромных значений.
Ну а теперь попробуйте сами ответить на простой вопрос: через какое время федеральное правительство США сможет вернуть свой долг?
Правильный ответ: НИКОГДА!
Невозможно вернуть долги, если ваши расходы всё время превышают ваши доходы. Когда подобное происходит с гражданами или коммерческими предприятиями, то их, по требованию кредиторов, через суд объявляют банкротами. Когда подобное происходит с государствами, то государства объявляют так называемый «дефолт», когда они не будут выплачивать обязательные платежи по взятым кредитам.

"Ох, такой монумент мы снести не можем..." Фото: avatars.dzeninfra.ru
И после этого момента таким государствам больше новых кредитов не выдают до тех пор, пока те не изменят свою политику и не сократят свои государственные расходы. А следят за этим чиновники из Международного валютного фонда (МВФ), специальной международной организации, созданной в 1947 году как часть Бреттон-Вудской финансовой системы и являющейся учреждением Организации Объединённых Наций.
Сам себе кредитор
И вот тут мы подходим к самому главному вопросу!
Вы когда-нибудь слышали о том, чтобы ещё в какой-то из других стран в мире, кроме США, возникал вопрос о повышении «лимита государственного долга»? Почему только США сами себе назначают ту предельную сумму, до которой они могут занимать деньги, да ещё и регулярно сами же себе её поднимают, устраивая очередное политическое шоу с заранее известным результатом — лимит будет опять повышен?!
Ведь если сам заёмщик, а не его кредиторы, будет определять свой уровень платежеспособности, то он сможет брать кредиты бесконечно! Мало того, он при этом может даже выглядеть вполне себе добросовестным заёмщиком, поскольку сможет выплачивать предыдущие кредиты за счёт новых, формируя так называемую «финансовую пирамиду», когда выплаты по предыдущим займам производятся не за счёт реальных доходов от реализации товаров или услуг, а исключительно за счёт новых займов.

Фото: ru-an.info
Думаю, что ответ на этот вопрос также смогут дать большинство из читателей. США могут себе это позволить потому, что именно их элита контролирует международные финансовые институты в виде МВФ и Всемирного банка, а также потому, что доллар пока остаётся основной мировой резервной валютой, которая используется для международных расчётов. То есть, с одной стороны, они сами себя контролируют, а с другой, США не формируют собственный «резервный фонд», как другие страны-колонии. Они просто выпускают всё новые и новые ничем не обеспеченные доллары, которые затем расходятся по всему миру.
Сейчас очень часто можно услышать разговоры о том, что «нужно отказаться от доллара», «давайте торговать в рублях!». Михаил Леонидович Хазин, которого я упомянул в заголовке данной статьи, постоянно говорит и пишет о том, что в мире будут сформированы новые отдельные валютные зоны, поэтому Россия должна как можно быстрее начать формировать свою рублёвую валютную зону. И тут он совершенно прав.

Михаил Леонидович Хазин постоянно говорит и пишет о том, что в мире будут сформированы новые отдельные валютные зоны, поэтому Россия должна как можно быстрее начать формировать свою рублёвую валютную зону. Фото: khazin.ru
А вот чего он обычно не рассказывает, так этого того, как на самом деле устроена так называемая «мировая финансовая система».
Зачем вообще создателям Бретонн-Вудской финансовой системы потребовалось придумывать весь этот механизм с «золото-валютными резервами»?
Официальная версия гласит, что для того, чтобы при международной торговле можно было отказаться от использования золота, а до этого момента именно золото было так называемыми «мировыми деньгами», необходимо было создать такую сложную систему с некими «резервами», резервными валютами, Всемирным банком и т. п.

Фото: i01.fotocdn.net
И всё бы ничего, да только в 1971 году США в одностороннем порядке отказались от дальнейшего поддержания золотого стандарта и перестали обменивать уже выпущенные в обращение доллары на золото. То есть, по сути, был нарушен один из базовых принципов, на котором строилась Бреттон-Вудская система.
По идее, после этого необходимо было в срочном порядке созывать новую международную конференцию и договариваться о новых правилах. Но этого, к сожалению, не произошло. Так называемая «холодная война» была в самом разгаре. СССР в полной мере в Бреттон-Вудской системе не участвовал, поскольку окончательно документы той конференции, хотя и разрабатывались при участии советских специалистов, ратифицированы в СССР не были. А союзники США в Европе и других частях света просто не посмели возразить своему гегемону. В итоге необходимость обеспечивать все выпускаемые доллары золотом у США исчезла, но при этом обязанность создавать и пополнять свои золото-валютные резервы для остальных стран-участниц системы осталась.

Знаменитый Форт Нокс. Здесь. на самой охраняемой в мире военной базе США, хранится золотой запас страны. Фото: avatars.dzeninfra.ru
Чтобы иметь возможность направить доллары в свой золото-валютный резерв, некое государство должно вначале продать что-то на мировом рынке за доллары. И вот тут мы подходим к одному важному моменту, о котором различные «эксперты» практически никогда не рассказывают.
Дело в том, что не существует просто финансовой или денежной системы, оторванной от всего остального. На самом деле рассматривать всегда нужно только денежно-товарную систему! Поскольку любые деньги будут иметь какую-то ценность только в том случае, когда их можно обменять на необходимые обладателю денег товары, ресурсы или услуги. В противном случае это уже не деньги, а просто бумага или циферки в компьютере.
Второй важный момент состоит в том, что при международной торговле большинство ключевых товаров или ресурсов никогда не продаются напрямую от их производителя их потребителю. В большинстве случаев они проходят через посредников, а цена на такие товары определяется на специальных биржах. Так вот это и есть та вторая важнейшая часть международной товарно-денежной системы, которая отвечает за движение и перераспределение товаров и ресурсов по всему миру!

Министр финансов США Джанет Йеллен предупредила о том, что «власти страны могут исчерпать чрезвычайные меры из-за достижения лимита госдолга 1 июня».
Причём помимо торговых фирм-посредников и различных бирж, в эту систему также входят компании, которые обеспечивают логистику и транспортировку этих товаров, а также страхование всего этого процесса, поскольку транспортировка осуществляется в основном по морям и океанам, а там регулярно происходят различные катаклизмы.
Поэтому, когда Михаил Леонидович Хазин говорит о том, что «нужно создавать свою валютную зону», то это означает, что нужно создавать не только финансовую часть системы, но и вторую часть, которая будет отвечать за ценообразование, распределение и доставку наших товаров и ресурсов. Невозможно начать продавать нефть или газ за рубли, если мы до сих пор продолжаем определять цену на них через котировки на западных товарных биржах!

Невозможно начать продавать нефть или газ за рубли, если мы до сих пор продолжаем определять цену на них через котировки на западных товарных биржах! Фото: i.bigenc.ru
Тоже самое касается и так называемых «западных инвестиций», о которых постоянно твердили либеральные пропагандисты из «пятой колонны». Здесь необходимо понимать два момента. Если окончательное решение о том, выдавать ли той или иной компании кредит на развитие бизнеса, принимает западный банк, то это означает, что именно этот западный банк управляет вашей экономикой. Но самое интересное, что когда те же американские компании выдают кредиты российским компаниям, то на самом деле они им выдают наши же деньги, которые якобы лежат в золотовалютном резерве!
Что было вначале, деньги или товар?
Чтобы понять, как это получается, нужно для начала понять, в чём на самом деле состоит суть кредитов.
Когда кто-то получает плату за свой труд или за принадлежавший ему товар, то на самом деле он получает не деньги. Он получает право впоследствии обменять эти деньги на нужный ему товар, ресурс или услугу в том месте и в то время, когда ему это будет удобно. То есть, одна из главных функций и особенностей денег состоит как раз в том, что она позволяет операцию обмена «товар-товар», которая должна произойти здесь и сейчас, превратить в операцию «товар-деньги-товар», разнеся эту операцию во времени и пространстве.

Фото: forex-images.mt5.com
Другими словами, современные фиатные деньги (фиатные (от лат. fiat — «да будет так») — не обеспеченные драгоценными металлами деньги, номинальная стоимость которых устанавливается государством, В.Ч.) являются средством учёта прав на получение товаров, ресурсов или услуг из распределённой системы обмена (торговой системы). Это их первичная функция. Все остальные функции денег, которые обычно приводятся в учебниках по экономике, на самом деле являются вторичными, вытекающими из первичной.
Когда мы вкладываем свои неиспользованные деньги в банк, открывая там счёт, то мы тем самым передаём на какое-то время некоторое не нужное нам прямо сейчас количество прав на получение соответствующего количества товаров, ресурсов или услуг этому банку. Банк, в свою очередь, концентрирует у себя данные права от множества людей, объединяет и передаёт предпринимателю, чтобы тот, например, смог построить завод, использовав переданные ему банком права на получение тех товаров, ресурсов и услуг, которые необходимы ему для строительства завода.

В сущности, все эти красивые бумажки не более чем долговые расписки государства. Фото: internetboss.ru
На следующем этапе данный предприниматель должен вернуть банку эти права, чтобы тот смог рассчитаться со своими вкладчиками. Для этого его завод начинает производить продукцию, которая попадает в торговую систему перераспределения товаров, а взамен хозяин завода получает деньги. Тем самым баланс в системе восстанавливается. У нас снова есть товары, которые можно будет купить на деньги, возвращённые в банк. То есть, обывателю обычно во главу угла ставят именно возврат денег банку. Но на самом деле важнее именно вторая часть процесса, то есть, поддержания достаточного количества товаров и услуг, которые можно получить за деньги, поскольку иначе возникает дефицит и неизбежный рост их стоимости, то есть, начинается инфляция.
Убились о стену. Санкционную
Теперь посмотрим, что происходит при международных торговых операциях, как оно работало до начала СВО и введения всевозможных санкций со стороны западных стран.
Например, некая российская компания продала на мировом рынке нефть, получив за них доллары. На эти доллары можно было купить какие-то товары, ресурсы или услуги, но самой нефтяной компании они не нужны. Ей нужны рубли, чтобы заплатить заработную плату своим сотрудникам. Поэтому она идёт со своими долларами на валютную биржу. Центробанк РФ выкупает у этой компании доллары за рубли, после чего направляет полученные доллары в золото-валютный резерв. Таким образом, те права на получение товаров, ресурсов или услуг, которые обеспечиваются этими долларами, оказываются в распоряжении одного из резервных банков США, в котором «хранится» золото-валютный резерв РФ.

Фото: ic.pics.livejournal.com
Здесь необходимо сделать ещё одно важное пояснение. Для любой экономики, в том числе мировой, очень плохо, если деньги где-то застревают без движения. Поскольку это означает, что также без движения остановятся какие-то товары или ресурсы, которые потребитель не сможет купить из-за нехватки денег в обращении. Именно поэтому в капиталистической экономике обязательно создаётся небольшая инфляция, когда деньги со временем обесцениваются.
В каком-то смысле, инфляция является неявным налогом на тех, кто хранит свои сбережения «под подушкой» в виде наличных, а не вкладывает их в тот или иной банк. По этой же причине банки также стараются не держать у себя реальные деньги слишком долго. Их задача как можно быстрее выдать полученные от населения деньги в виде кредитов, чтобы потом получать их назад уже с процентами.

Поэтому ровно тоже самое будут делать и резервные банки США с теми первичными долларами, которые к ним поступают в виде золото-валютных резервов тех или иных государств. Они начнут выдавать их в виде кредитов. Именно поэтому, когда российские компании раньше приходили за кредитами в западные банки, то они на самом деле получали назад наши же доллары, которые ЦБ отправил на хранение в виде резерва.
Кстати, по этой же причине на западе якобы «не могут найти» деньги из золото-валютных резервов РФ, чтобы передать их Украине. При этом они придумывают всякие разные версии объяснения причин, почему это невозможно сделать, но реальная причина этого только одна. Этих денег в их банках на самом деле нет, поскольку большая их часть была выдана обратно в Россию под видом кредитов западных коммерческих банков.

Финансовый террорист – очередной эпитет, которым наградили доллар. Автором формулировки стал Удай Котак – самый богатый банкир Азии и генеральный директор одного из крупнейших индийских банков (Kotak Mahindra Bank). «Все наши деньги находятся на счетах nostro (счетах, которые ведет банк за границей в местной валюте). Кто-нибудь в США может сказать: «Вы не сможете снять их с завтрашнего утра». И вы застряли», — заявил банкир
А поскольку взаимные операции были заблокированы после начала СВО и российским компаниям запретили возвращать кредиты западным банкам, то получить назад эти деньги они не могут. Своими санкциями запад сам себе «выстрелил в ногу», что лишний раз доказывает тот факт, что те люди в западной элите, которые принимают решения, сами уже не до конца понимают, как работает мировая товарно-денежная система, которая была построена когда-то их отцами и дедами.
Три источника и одна составная часть кредитной системы
Но, если вернутся к основному вопросу, государственному долгу США, то важнее будет даже не то, что нарушилось движение денег. Намного важнее то, что нарушилось привычное движение товаров и ресурсов! И именно это в конечном итоге приведёт к тому, что США будут вынуждены объявить дефолт по своим долгам.
На первый взгляд существует парадокс. С одной стороны, у нас имеется огромный долг США, который равен почти 35 трлн долларов для системы управления США, и превышает 96 трлн долларов, если дополнительно учесть долги всех граждан и компаний США (параметр US TOTAL DEBT).

Но, помимо огромных долгов США, достаточно большие долги имеются и у большинства так называемых «развитых» стран. Можно даже сказать, что чем «развитее» страна, тем больше будет величина её долга. Если же говорить о мировой экономике в целом, то по данным на 2021 год, общий мировой долг составил 297 трлн долларов, в то время как общемировой ВВП всего 97 трлн долларов. То есть, общие мировые долги больше чем в 3 раза превышают общемировое производство всех товаров, ресурсов и услуг!
В тоже время, если мы посмотрим на реальные цепочки производства и транспортировки товаров и ресурсов, то окажется, что там никаких долгов перед работниками этих предприятий и компаний нет. За редкими исключениями, они все регулярно и вовремя получают плату за выполненную работу. Но тогда как так получается, что на нижнем уровне, на уровне исполнителей, долгов нет, а на верхнем уровне существуют огромные долги? Кому государства, граждане и компании США должны эти 96 трлн долларов?

Главным аргументом в пользу повального отказа от доллара стали санкции. С каждым новым ограничением доллар теряет свои позиции. Многим странам проще отказаться от использования доллара, чем соблюдать бесконечные санкции.
Часть из этой суммы, несомненно, является теми самыми «золотовалютными резервами», которые страны-колонии обязаны создавать и регулярно пополнять, чтобы иметь возможность участвовать в мировой торговле и получать западные кредиты на развитие собственных экономик под строгим контролем западных банков.
Ещё одна часть покрывается так называемыми «пенсионными накоплениями». То есть, это те деньги, которые люди получили в виде заработной платы, но не стали тратить прямо сейчас, а отнесли в пенсионные фонды, чтобы те их правильно «инвестировали», то есть, вложили их в строительство заводов и создание компаний, которые потом, когда они состарятся и выйдут на пенсию, должны будут их обеспечивать всем необходимым.

Фото: avatars.dzeninfra.ru
А третья большая часть, это деньги самих хозяев товарно-денежной системы, поскольку вся эта система выстроена таким образом, чтобы за счёт ссудного процента большая часть как самих денег, так и произведённых товаров и услуг оказывались принадлежавшими именно этим людям.
Собственно, сама необходимость создавать всю эту кредитную систему и выдавать кредиты возникает в первую очередь потому, что в капиталистической системе западного типа, базирующаяся на ссудном проценте, большая часть как денег, так и прав на предприятия, товары и ресурсы, концентрируется именно у хозяев этой финансовой системы.
Получается, что одним и тем же людям принадлежат как огромные суммы денег, то есть, прав на получение товаров из торговой системы, так и сама торговая система со всеми находящимися там товарами и ресурсами.

По мнению Марка Занди, главного экономиста рейтингового агентства Moody’s, повышение потолка госдолга США, выдвинутое республиканцами, приблизит наступление рецессии.
Но проблема в том, что сами хозяева финансовой системы просто физически не в состоянии потребить такое количество всего. А у всех остальных, кому на самом деле нужны эти товары и ресурсы, нет денег на их приобретение.
Вот тут у нас и появляется спасительный кредит. Хозяева системы с радостью дают в долг свои деньги тем, кто в ответ обязуется им служить, выполняя все их пожелания и активно работая на систему, чтобы данный кредит вернуть. Контроль над финансовой системой и ссудный процент в конечном итоге дают её хозяевам огромную власть, которая позволяет им управлять как развитием мировой экономики, так и поведением большинства государств и их граждан, поскольку всем им, и предпринимателями, и политикам, и обычным людям для осуществления своей деятельности оказываются нужны кредиты.

В случае с долгами США проблема состоит в том, что банкирам там принадлежит только часть долгов. Около трети долга составляют те суммы, которые были изъяты из золотовалютных резервов и пенсионных накоплений. Что значит «изъяты»? Это значит, что на эти суммы граждане, компании и американское государство получили из мировой торговой системы распределения огромное количество товаров и ресурсов.
А дальше возникает главный вопрос. А на что были потрачены эти товары и ресурсы? Если на строительство новых заводов и фабрик, которые потом будут возвращать произведённые товары обратно в мировую систему перераспределения, то проблем нет. Сократив потребление собственного населения, через какое-то время США смогли бы рассчитаться по своим долгам, восстановив баланс товаров и ресурсов в системе.

Согласно заявлению Джанет Йеллен, министра финансов США, дефолт по государственному долгу обернется катастрофой для экономики страны. В перспективе ожидаются «массовая безработица, экономические проблемы и бесконечный рост процентной ставки», добавила Дж. Йеллен.
Но, увы, на деле большая часть изъятых их мировой торговой системы товаров и ресурсов, были потрачены американцами не на развитие экономики, а на повышение уровня жизни населения США. За счёт этих денег строились не новые предприятия, а многочисленные элитные коттеджные посёлки, приобретались дорогие автомобили, персональные яхты и личные самолёты. Единственная отрасль реальной промышленности, которую на самом деле развивали в США, это производство вооружений.
Другими словами, американцы это всё просто «прожрали», превратившись в мировых паразитов.

Американцы уподобились человеку, набравшему кредиты, на которые купил дорогую виллу, автомобили, часы и так далее, не заботясь о том, что кредиты надо отдавать. Фото: sdbuilding.ru
И простого решения данной проблемы, похоже, не существует. «Хозяева денег» не могут просто так взять и списать всем долги, поскольку в этом случае они очень сильно ослабят свою власть и возможность влиять на принятие нужных им решений. Списать долги одним только США, они тоже не могут, поскольку в этом случае у всех остальных заёмщиков возникнет законный вопрос: а почему долги списали только им?
Нет страны – нет долгов
В тоже время у «хозяев денег» есть достаточно красивый способ решения проблемы именно долга США, если они решат последовать старой поговорке: «нет человека — нет проблемы». То есть, они могут попытаться ликвидировать сами Соединённые Штаты Америки как единое государство, например, развязав там очередную гражданскую войну. А с учётом того, до какого уровня в США накалились отношения между демократами и республиканцами, спровоцировать их на начало полномасштабной гражданской войны будет не так уж сложно.

По словам Джанет Йеллен, министра финансов США, в последнее время ведутся разговоры о возможной потере долларом лидерских позиций, и к ним «стоит отнестись серьезно». Текущие финансовые санкции против ряда стран, в первую очередь России, угрожают статусу USD как мировой резервной валюте.
Само собой, что в этом случае США распадаются на отдельные штаты, после чего из них могут быть сформированы новые, но уже более мелкие, объединения. Либо, что тоже вполне рабочий вариант, каждый из штатов Северной Америки может войти в состав нового блока AUKUS (трёхсторонний пакт безопасности, альянс, образованный Австралией (А), Великобританией (UK) и США (US) 15 сентября 2021 года, В.Ч.) просто как отдельное независимое государство.
А поскольку у нас будет ликвидирована старая федерация, то вместе с ней можно будет списать и все долги старого федерального правительства. Мало того, какое-то количество штатов или даже все могут сформировать новую федерацию. Но это будет уже новое государство, которое может не признать долги старого государства и отказаться по ним платить.
Что интересно, пример именно такого сценария в мире уже был, причём был он именно в России, когда после февральского буржуазного переворота и отречения от престола Николая 2, Российская империя достаточно стремительно распалась на множество отдельных мелких республик. А когда команда Сталина сумела снова объединить большую их часть и создать СССР, то это новое государство отказалось признавать старые долги царского правительства и платить по ним.

Эксперты МВФ уверены, что восстановление мировой экономики провалилось полностью и шансов на бурный рост практически не осталось.
Этот новый счастливый мир...
Другой вариант реального дефолта США может произойти совсем по другому сценарию. Но данный сценарий будет возможен, только если в мире на самом деле будут сформированы новые полноценные валютные зоны. И это позволит тем странам, которые сегодня являются финансовыми колониями США, получить реальную независимость и, с одной стороны, перестать подпитывать финансовую систему США через свои золото-валютные резервы, а с другой, перестать насыщать их торговую систему своими товарами и ресурсами по очень низким ценам.
Другими словами, миру нужна не только «новая Ялта», то есть, новая международная конференция стран-победителей, которые победили мировой финансовый паразитизм (тех самых «глобалистов»), о которой постоянно говорит Михаил Хазин. Миру нужна и новая международная Бретонн-Вудская конференция, на которой должны быть выработаны принципы создания и функционирования новой международной торгово-финансовой системы. Такой системы, в которой никакая из стран, пусть даже самая сильная и развитая, не сможет начать паразитировать на всех остальных, перераспределяя общемировые потоки товаров и ресурсов исключительно в свою пользу.

Правда, ни «новая Ялта», ни новый «Бретонн-Вудс» прямо сейчас пройти не смогут, поскольку данные конференции происходили в 1944 году, когда уже было очевидно, что антигитлеровская коалиция неизбежно победит. То есть, данные конференции проводили страны-победители во Второй мировой войне. А в третьей мировой войне мы ещё далеко не победили. И кто по её итогам войдёт в состав стран-победителей и получит право сидеть за столами переговоров на данных конференциях, мы ещё не знаем. Мало того, мы пока даже не знаем, а будет ли вообще в этой войне победители или человечество попытается себя уничтожить в очередной ядерной войне?
Но, как говорят в таких случаях, готовиться нужно к худшему, но надеяться нужно на лучшее. А надеясь на победу, в чём я лично нисколько не сомневаюсь, нужно уже сейчас начинать думать о том, как будет устроен этот новый и, хочется надеется, более справедливый мир.

Дмитрий МЫЛЬНИКОВ, специально для "Белорус и Я"
https://dzen.ru/a/ZGpVqb2A8jexBmWC
Автор явно перегибает палку, утверждая, что
Если не в каждом ролике, то в каждом пятом М. Хазин нудно, устало (как же мне надоело повторять 100 раз одно и то же) перечисляет инфраструктуру фининтерна:
МВФ, ФРС (+ 12 федеральных резервных банков), БМР (Базель), Всемирный банк, консалтинговые и рейтинговые агкнства, аудиторские компании, биржи и ... ОЦЕНЩИКИ (у М. Хазина есть и отдельная история с диалектикой соотношения сил менял, процентщиков и оценщиков; Христос изгонял из Храма менял). Безопасность коммуникаций, которые обеспечивал флот Британии, а затем АУГ США, подразумевается. Есть очевидные, прописные, банальные, общеизвестные истины: «Волга впадает в Каспийское море» (из рассказа А.П. Чехова «Учитель словесности. Даже если Волга - приток Камы, ее воды все равно впадают в Каспийское море.
В видео этого года М. Хазин не раз упоминал о сложности перехода к квазиавтаркическим валютным и технологическим зонам: без создания соответствующей инфраструктуры переход попросту невозможен.
Минфин, и ЦБ РФ не чешутся. Для бесов запах серы мил как запах среды их обитания. Пока пылесос исправно высасывает из карманов трудящихся (и из бизнеса) деньги, филиал (Минфин и ЦБ РФ) мафии Фининтерна ничего менять не будет
Отличная статья лишь проиграла от способа привлечь внимание вменением М. Хазину некой фигуры умолчания.
Хазин много чего не договаривает, но это не относится к трюизмам.
История вопроса хорошо изложена в книге Тупики Глобализации: Торжество Прогресса или Игры Сатанистов? Егишянц С.А. Лет 10 назад М. Хазин ее рекомендовал к прочтению.
Админ.
11.04.2023 Просто о причинах и последствиях финансового кризиса в США
|
|
Ричард Вольф – американский экономист, заслуженный профессор экономики Массачусетского университета в Амхерсте. В 1963 году окончил Гарвард, получив степень бакалавра истории. Имеет степени магистра экономики, магистра истории, доктора экономики. Был кандидатом в мэры Нью-Хейвена. Ричард Вольф хорошо известен в научной среде своими работами в области марксистской экономики, экономической методологии и анализа классов. Предлагаем вниманию зрителей фрагмент его интервью радиопрограмме «Письма и Политика», посвященный банковскому кризису в США.
Оригинал интервью Ричарда Вольфа
22.03.2023 ПЛАМЕН ПАСКОВ. Об акционерах ФРС и крупнейших (под управлением активы на триллионы долларов) инвестфондов
|
|
21.03.2023 Судьба SVB и других банков-банкротов

Свадьбой под дулом пистолета
Одной из главных мировых сенсаций марта стало почти синхронное банкротство американских банков Silvergate Bank, Silicon Valley Bank и Signature Bank, а также фактическое (официально необъявленное) банкротство швейцарского банка Credit Suisse (CS). Это породило активные дискуссии в СМИ по вопросу о вероятности банковского кризиса в США, Европе и во всем мире.
О крахе Silicon Valley Bank было объявлено 10 марта, а уже 11 марта американский бизнесмен, основатель Tesla и SpaceX Илон Маск допустил покупку обанкротившегося Silicon Valley Bank (SVB). «Я открыт для этой идеи», — написал Маск в Twitter. Правда, дальше этого заявления дело не пошло. Более конкретным стало намерение First Citizens, банковской холдинговой компании из Северной Каролины, выкупить обанкротившийся SVB. Bloomberg предположил, что это не единственное предложение о покупке банкрота; заявки от потенциальных инвесторов поступали до конца прошлой недели. 19 марта Федеральная корпорация по страхованию депозитов США (FDIC) заседала и готовила решение о продаже банка. В другой публикации Bloomberg сообщил, что пока регуляторы США не могут найти адекватного покупателя SVB, а потому приняли решение о распродаже банка по частям. Прием заявок на покупку продлен до конца текущей недели. Пока речь идет о двух частях банка. Первая – SVB Private Bank, который занимается управлением капиталами частных клиентов. Вторая часть – временно созданный FDIC «переходный банк» (bridge bank), предназначенный для управления активами и обязательствами SVB.
Более или менее определилась судьба другого американского банкрота – Signature Bank. FDIC сообщила, что часть активов указанного банка приобретает New York Community Bank (входит в список крупнейших американских банков; активы на конец 2022 года – 87 млрд долл.). NYCB купит активов банкрота на общую сумму 38,4 млрд долл., в том числе кредитов на 12,9 млрд долл. (покупка последних — с дисконтом 2,7 млрд долл.). Покупателю перейдут 40 отделений Signature Bank. Активы банкрота примерно на 60 млрд долл. останутся пока у FDIC, которая будет проводить их распродажу на конкурсной основе.
Что касается швейцарского банка CS, то за прошедшую неделю назывались несколько вариантов спасения этой знаменитой кредитной организации, которая полтора столетия была на вершине банковской системы альпийской республики вместе с банком UBS. Поначалу главным был вариант дробления CS и его распродажи по частям. Однако от этого варианта отказались. К концу прошлой недели главным стал вариант: Credit Suisse будет выкупаться банком UBS. По сути, речь идет о поглощении, хотя почему-то в СМИ ее называют «слиянием двух банков».
Financial Times сообщила, что финансовый холдинг UBS Group AG готов купить Credit Suisse за сумму до 1 млрд долл. UBS Group AG согласен выкупить все акции Credit Suisse по цене одной бумаги, равной 0,25 швейцарского франка (0,27 долл. США). Между прочим, торги акциями Credit Suisse 17 марта, закрылись при цене 1,86 франка. Дисконт равен 87%! При этом покупка всех акции Credit Suisse должна производиться не деньгами, а ценными бумагами UBS. Несколько позднее газета Financial Times сообщила, что в результате напряженных переговоров властям удалось уговорить руководство UBS приобрести Credit Suisse (CS) по более высокой цене — за 2 млрд долл. И вот самая последняя на данный момент информация: UBS согласился на цену 0,76 швейцарского франка за акцию. Таким образом, общая сумма сделки составляет 3 млрд франков (3,24 млрд долл.) при рыночной цене CS, равной 8 млрд долл.
Примечательно, что сделка не является продуктом свободных переговоров двух банков. Ни UBS, ни Credit Suisse (CS), которые полтора столетия находились в состоянии негласной конкуренции, не хотели такого варианта, но на нем настояли власти. Сделка была спланирована регуляторами – Национальным банком Швейцарии и Швейцарской службой по надзору за финансовыми рынками (FINMA). Чтобы обойти голосование акционеров (которые с большой вероятностью могут проголосовать против) и избежать затяжной (шестинедельной) процедуры принятия решения по сделке, правительство Швейцарии планирует изменить законодательство.
Из-за беспрецедентного давления на оба банка со стороны властей готовящуюся сделку назвали «свадьбой под дулом пистолета». Правда, власти обещали, что после «свадьбы» брачная пара может рассчитывать на получение кредита в 100 млрд швейцарских франков на льготных условиях для поддержания уровня ликвидности. Кроме того, UBS получил от правительства гарантии возмещения ущерба в случае финансовых потерь от приобретения убыточных активов Credit Suisse на сумму 9 млрд франков.
Наблюдатели обращают внимание на то, что сделка «слияния двух банков» нарушает антимонопольное законодательство Швейцарии, ибо в результате ее реализации возникнет банковский гигант, который по всем показателям будет превосходить все остальные банки альпийской республики, вместе взятые (в стране действует 246 банков с 896 филиалами).
Слияние UBS и Credit Suisse приведет к созданию одного из крупнейших глобальных системно значимых финансовых институтов в Европе: активы UBS — 1,1 трлн долл., Credit Suisse — 575 млрд долл. Вероятно, властям Швейцарии придется подкорректировать и антимонопольное законодательство. Как сообщают СМИ, швейцарские власти успели даже получить предварительное одобрение регуляторов Европы и США по сделке слияния UBS и Credit Suisse. Президент Швейцарии Ален Берсе заявил, что «поглощение Credit Suisse со стороны UBS — лучшее решение» в текущей ситуации. Согласно некоторым источникам, если сделка сорвется, у власти Швейцарии в качестве запасного варианта рассматривают национализацию Credit Suisse.
Фото: nationbuilder.com
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/03/21/sudba-svb-i-drugih-bankov-bankrotov-58805.html
http://reosh.ru/valentin-katasonov-sudba-svb-i-drugix-bankov-bankrotov.html
20.03.2023 Почти 200 американских банков могут последовать за Silicon Valley Bank

Сразу же после краха Silicon Valley Bank эксперты в Америке и за ее пределами стали гадать: сколько еще кредитных организаций США могут разделить судьбу SVB. Ответить на этот вопрос не очень просто, т. к. в любой год в Америке обязательно «умирает» некоторое количество банков. Напомню, что сорок лет назад число банков в США достигало 14 тысяч, а по состоянию на 1 января 2013 года их осталось чуть более 6 тысяч (6036). На начало 2020 года их число сократилось до 5177.
По стоянию на 14 февраля 2023 года количество банков в США равняется 4718 (это число кредитных организаций, застрахованных в FDIC – Федеральной корпорации страхования вкладов США). Часть банков уходит в небытие по причине того, что они добровольно закрываются. Другие банковские бренды исчезают по причине слияний и поглощений. Третьи банкротятся.
В первом приближении кандидатами на банкротство следует считать банки, которые FDIC заносит в категорию «проблемных». Во время финансового кризиса 2007-2009 гг. и еще некоторое время после него число «проблемных» банков измерялось сотнями. В 2007 году их было 76, к концу 2008 года число «проблемных» выросло до 252. Максимальное число «проблемных» кредитных организаций было зафиксировано в первом квартале 2011 года – 888. Итак, за четыре года число «проблемных» банков выросло более чем на порядок. И более половины из них обанкротились.
И, о чудо! На конец 2021 года их осталось всего 44. На 1 октября 2022 года – 42. На 31 декабря 2022 года – 39. В начале марта число «проблемных» банков опустилось до рекордно низкой отметки – 24. В этом коротком списке были, между прочим, три «героя дня» — Silvergate Bank, Silicon Valley Bank и Signature Bank. Однако исчезновение этих трех «героев» не сократило список «проблемных» банков, а, скорее всего, оно увеличит их число в разы или даже на порядок.
По горячим следам краха упомянутой «троицы» банков появилось экспресс-исследование независимых американских экспертов под названием Monetary Tightening and U.S. Bank Fragility in 2023: Mark-to-Market Losses and Uninsured Depositor Runs? (Ужесточение денежно-кредитной политики и нестабильность банков США в 2023 г.: потери на рыночной стоимости и бегство незастрахованных вкладчиков?). Четыре автора публикации – сотрудники университетов США.
Оценки, содержащиеся в статье, были ретранслированы рядом ведущих американских СМИ. В частности, The Wall Street Journal опубликовала статью Dozens of Banks May Have Risks Similar to Silicon Valley Bank, Economists Find (Экономисты считают, что десятки банков могут иметь риски, аналогичные риску банка Кремниевой долины). В статье отмечается, что повышение ставок ФРС отразилось на банковских активах, состоящих в значительной степени из долгосрочных государственных бумаг, которые в момент их покупки имели низкую доходность и сегодня при росте ключевой ставки стали обесцениваться. В результате реальная (рыночная) стоимость активов банковской системы США оказалась на 2,2 трлн долл. ниже балансовой. В среднем банковские активы подешевели на 10%.
Примерно у 5% банков обесценение активов произошло на 20%. В абсолютном выражении это 236 банков. Внешне их финансовое положение, отражаемое в балансовых отчетах, выглядит неплохо. Но если произойдет набег вкладчиков на такой банк, ему придется продавать свои долговые бумаги, и тут убытки вылезут наружу. Те банки, у которых в активах преобладают государственные долговые бумаги, — явные кандидаты на банкротство. У того же SVB на конец 2022 года активы составляли 211,8 млрд долл. (16-е место по этому показателю среди американских банков), но в них на кредиты пришлось лишь 73,6 млрд долл., а на ценные бумаги (почти исключительно долгосрочные казначейские облигации) — 120,1 млрд долл.
Под риском оказываются не только сами банки, но в первую очередь их клиенты (держатели депозитов) и инвесторы (держатели пакетов акций). Конечно, денежные власти США постоянно говорили, что у них вся банковская система находится под контролем и они управляют банковскими рисками. Одним из элементов такого контроля является страхование банковских депозитов. Этим занимается вышеупомянутая Федеральная корпорация страхования вкладов США (FDIC). Нынешний лимит страхования – 250 тыс. долл. FDIC управляет Фондом страхования депозитов (Deposit Insurance Fund — DIF), а также выступает в качестве регулятора и надзорного института, который следит за состоянием банков. Один из ключевых показателей, который должен интересовать и волновать FDIC, – процент и абсолютная величина покрытых (застрахованных) и непокрытых (незастрахованных) депозитов. В открытом доступе такой информации нет. Вместе с тем имеются «внешние» оценки этих показателей. Даже по только что лопнувшим банкам оценки доли незастрахованных депозитов варьируют. Правда, в весьма узком диапазоне. По SVB даются оценки от 90 до 95%. Согласно отчету S&P Global Market Intelligence, в SVB не были застрахованы 94% вкладов, в Signature Bank – 90%.
Еще сложнее дать оценку по всему банковскому сектору. По данным S&P Global, в группе крупных банков США доля незастрахованных вкладов составляет около 47%. Это означает, что в абсолютном выражении непокрытые депозиты измеряются триллионами долларов.
В только что появившейся в США на сайте CBS news публикации What to know about bank deposits and the FDIC Deposit Insurance Fund (Что нужно знать о банковских вкладах и Фонде страхования вкладов FDIC) приводятся любопытные подробности. Начинается с напоминания читателям о выступлении 13 марта Джо Байдена, в котором он пообещал, что от краха банков SVB и Signature не пострадает ни один клиент. Министр финансов Джанет Йеллен тоже попыталась заверить конгресс, что «американская банковская система остается здоровой и что американцы могут быть уверены, что их вклады будут там, когда они в них нуждаются». Эти заявления Байдена многих насторожили.
Во-первых, покрытие незастрахованных сумм депозитов противоречит действующему американскому законодательству.
Во-вторых, дурной пример заразителен. Если в отношении двух банков сделано исключение из американского законодательства, то чем остальные хуже? Число остальных может оказаться даже не на порядок, а на два больше. Здесь потребуются уже не миллиарды, а триллионы долларов. Надежда других банков на то, что с ними поступят так же щедро, как с SVB, даст им возможность действовать еще более рискованно. Некоторые американские банкиры и финансисты прямо сказали, что своим обещанием по 100-процентому спасению клиентов двух банков Джо Байден подлил в пламя начинающегося пожара банковского кризиса не воды, а бензина.
В-третьих, тех триллионов долларов, которые потребуются на спасение клиентов будущих банков-банкротов, на сегодняшний день просто нет. В упомянутой публикации CBS news приводятся слова высокопоставленного чиновника министерства финансов, который сказал, что к концу 2022 года в казне DIF было 128 миллиардов долларов, что якобы «полностью достаточно» для покрытия клиентов SVB и Signature Bank. То ли чиновник не так выразился, то ли автор публикации его не понял. На застрахованную часть депозитов хватит, а вот на обещанное Байденом 100-процентное покрытие уже нет.
Не буду пересказывать заявления Федерального резерва и Минфина США об их готовности обеспечивать стабильность банковской системы страны. Заявления очень невнятные, противоречивые. На самом деле у денежных властей США выбор «между плохим и совсем плохим». Один из плохих вариантов – громогласно заявить о гарантированном 100-процентом покрытии всех банковских депозитов, на что потребуются триллионы (которых еще надо напечатать, но тогда нынешняя инфляция перерастет в гиперинфляцию). Другой плохой вариант: оставить прежние правила страхования депозитов. Тогда можно сэкономить триллионы долларов, но не предотвратить распространения банковского пожара, в котором может сгореть еще больше триллионов. Кстати, по поводу второго варианта есть некоторые оценки. Еще раз обращусь к исследованию американских экономистов Monetary Tightening and U.S. Bank Fragility in 2023. Авторы подсчитали, что, даже если половина незастрахованных вкладчиков решит забрать свои деньги, под угрозой окажутся 186 банков. Именно эту цифру вбросило в информационное пространство американское издание WSJ в статье Dozens of Banks May Have Risks… И сегодня эта цифра ретранслируется по множеству американских СМИ, сводя на нет эффективность PR-акций денежных властей США.
А почему в исследовании делается предположение, что за деньгами придет только половина клиентов? Думаю, число желающих спасти свои незастрахованные депозиты будет приближаться к 100 процентам. И тогда число банков под угрозой как минимум удвоится.
Катасонов В.Ю.
16.03.2023 Что с банками США и РФ, почему Индия – это новый Китай, потолок цен на саудовскую нефть.
|
|
С. Ануреев
Анализ главных новостей экономики с доктором экономических наук Сергеем Ануреевым.
0:58 Банкротство банков США
23:07 Как ОПЕК может опрокинуть банковскую систему США;
25:42 Что происходит внутри экономики США?
32:28 Введёт ли США и Евросоюз санкции против Китая за помощь России, и что это будет значить?
39:51 Индия – следующий Китай? Может ли Индия стать основным внешнеполитическим и торговым партнёром России?
44:06 Турция объявляет России санкции?
47:35 Потребительская активность: падение Западной Европы и рост Восточной – что происходит?
50:57 Альфа-Банк и Сбербанк –что надо знать о происходящем в российском банковском секторе.
Ведущая – Дария Павлова.
16.03.2023 Крах SVB показал – король голый

Смертельная ошибка банка Силиконовой долины
О том, что Америку в ближайшем будущем ожидает кризис, стали говорить в середине прошлого года, когда стало ясно, что Федеральный резерв взял курс на ужесточение денежно-кредитной политики. Американский Центробанк стал повышать ключевую ставку, обосновывая это необходимостью подавлять инфляцию, достигшую рекордных значений.
Такая политика подвергалась острой критике: денежно-кредитное ужесточение инфляцию не поборет, а кризис спровоцирует. Во-первых, потому что кредиты станут недоступно дорогими для компаний нефинансового сектора экономики. Во-вторых, потому что у многих банков начнется обесценение их активов. Ведь активы банков на протяжении последних лет формировались за счет казначейских и ипотечных бумаг с очень низкой процентной ставкой (низкой она была потому, что ключевая ставка ФРС США была близка к нулевой отметке). Когда год назад ФРС стала стремительно повышать ключевую ставку (сегодня она находится в диапазоне 4,50-4,75%), многие «длинные» бумаги (особенно казначейские) в активах банков, страховых компаний, инвестиционных фондов стали обесцениваться. Кто же будет платить даже по номиналу за бумагу, которая имеет смешную доходность в 1 – максимум 2 процента?
Глава ФРС Джером Пауэлл весной прошлого года погорячился, заявив, что частью денежно-кредитного ужесточения станет сокращение активов ФРС путем распродажи портфеля длинных бумаг. Таким способом американский Центробанк собирался сжимать денежную массу в стране и обуздать инфляционный рост цен. Уже первые распродажи бумаг привели к образованию у американского Центробанка убытков на помесячной основе, поэтому Федеральный резерв теперь притормаживает распродажу своего портфеля. По состоянию на март 2022 года денежная масса составляла 21,8 трлн долларов, сейчас – 21,2 трлн долл. Вряд ли при таких символических сокращениях можно обуздать инфляцию.
Первой крупной американской кредитной организацией, которой пришлось обнажить свои скрытые убытки, оказался банк Silicon Valley Bank – SVB, который занимал 16-е место в рейтинге американских банков по показателю активов (на конец 2022 года – 212 млрд долл.). SVB сегодня сравнивают с американским инвестиционным банком Lehman Brothers, который рухнул в 2008 году и стал триггером для следующей фазы финансового кризиса 2007-2009 гг.
Напомню лишь, что SVB рухнул 10 марта. Банк был учрежден в 1983 году, специализировался на обслуживании компаний хайтека (отсюда и название «Банк Силиконовой долины»). Сумел пройти такие финансовые штормы, как обвал на фондовом рынке NASDAQ на рубеже 20-21 веков и финансовый кризис 2007-2009 гг. Стремительный рост банка был зафиксирован на рубеже второго и третьего десятилетий XXI века: депозиты выросли более чем в три раза – с 62 млрд долл. в конце 2019 года до 189 млрд долл. в конце 2021 года.
И примерно в это же время банк совершил смертельную ошибку: «пандемия» зацепила хайтек Силиконовой долины, спрос на кредиты со стороны бизнеса, занимавшегося высокотехнологическими стартапами, резко сократился. Банк SVB стал замещать кредиты активами в виде казначейских и ипотечных бумаг. В начале 2022 года из 212 млрд активов банка 55% было вложено в государственные облигации США. Это была мина замедленного действия, которая и взорвалась.
В конце 2022 года у банка было 157 миллиардов долларов депозитов всего на 37 000 счетов. Отзыв средств с депозитов наблюдался и до 10 марта, но имел ползучий характер. SVB продавал с убытками казначейские бумаги из своего портфеля для того, чтобы удовлетворять требования клиентов-держателей депозитов. После распродажи бумаг на сумму 21 млрд долл. банк сообщил о возникшем убытке в размере 1,8 млрд долл. Убыток побудил банк объявить допэмиссию акций на 1,75 млрд долл. для укрепления капитала. Однако объявление об убытках и допэмиссии сработали против банка, спровоцировали обвал курса акций банка и набеги вкладчиков банка. Акции SVB 9 марта рухнули на 60%. Всего клиенты сняли депозитов на сумму 42 млрд долл., после чего произошел классический банковский крах.
Эксперты, анализирующие причины краха, подсчитали, что реально депозиты SVB примерно в полтора раза превышали активы банка, рассчитанные по их текущей рыночной стоимости.
Почти синхронно с SVB шел к своему краху другой калифорнийский банк — Silvergate Bank, правда, существенно меньший по величине активов (11 млрд долл.). Клиентами его были преимущественно фирмы, занимающиеся криптовалютами. Проблемы у банка началась в прошлом году, когда его клиенты столкнулись с крахом криптобиржи FTX и начали выводить деньги из банка. Банк стал нести убытки от вынужденной стремительной продажи ценных бумаг. 8 марта он объявил о планах по свертыванию операций и ликвидации.
«Silicon Valley Bank — это только вершина айсберга», — заявил с 10 марта председатель совета директоров финансовой консалтинговой фирмы Whalen Global Advisors Кристофер Уэлен (Christopher Whalen). По его прогнозу, крупные игроки, вероятно, переживут грядущую нестабильность, «но многие мелкие фирмы получат хорошую встряску». «Многим из них придется привлекать акционерный капитал», — заявил Уэлен.
10 марта эксперты задавались вопросом: кто будет следующим (после SVB)? Ответ пришел быстро. 12 марта регулирующие органы закрыли нью-йоркский банк Signature Bank (активы – 110,4 млрд долл.).
Закачались и многие другие банки, о чем свидетельствуют биржевые котировки. Банк First Republic (14-е место в рейтинге американских банков по показателю активов) решил обнадежить своих клиентов: он сообщил, что пополнил доступное финансирование посредством ФРС и JPMorgan. А получилось наоборот. 13 марта акции First Republic Bank обвалились на 75%, и торги ими были остановлены.
В тот же день акции PacWest Bancorp упали на 54%, и торги ими были остановлены. Акции KeyCorp упали на 38%, и также торги были остановлены, а акции Comerica Inc. упали на 44%. Из-за резкого падения котировок временно прекращены торги по бумагам Charles Schwab, Western Alliance, PacWest, ZIONS Bancorp, Regions Financial, Customers Bancorp. Просели даже акции ведущих банков Уолл-стрит: JPMorgan Chase & Co упал на 1,3%, а Bank of America Corp – на 4,5%.
Волна паники вышла за пределы США и захватила другие страны. 13 марта упали европейские и азиатские акции кредитных организаций, потянув за собой фондовые индексы. Общеевропейский Stoxx 600 снизился на 2,5%, акции европейских банков в среднем упали на 6%, бумаги Commerzbank подешевели на 12%, Credit Suisse — на 9,4%, а HSBC — на 3,5%.
Итак, меньше чем за неделю в США прекратили работу три банка с активами на 333 млрд. долл. Влиятельный инвестор миллиардер Билл Акман уже 10 марта сказал, что правительство должно действовать оперативно, иначе начнется паническое изъятие вкладов из банков, как в 1930-е годы.
Президент США Джо Байден 13 марта заявил, что власти гарантируют доступ вкладчиков банка SVB к своим депозитам, но руководство банка будет привлечено к ответственности, а правила для кредитных организаций ужесточат. Нынешний глава Белого дома упрекнул своего предшественника Трампа в том, что тот ослабил требования для кредитных организаций, что привело к краху SVB.
Дональд Трамп прогнозирует тяжелейшие последствия происходящего: «Исходя из того, что происходит с нашей экономикой, Джо Байден станет Гербертом Гувером (американский президент с 1929 по 1933 год) современной эпохи. У нас будет великая депрессия, гораздо сильнее, чем в 1929 году. В доказательство моим словам банки уже начали банкротиться».
12 марта оперативно было обнародовано совместное заявление Минфина США, ФРС и FDIC (Федеральная корпорация по страхованию депозитов). Заявлено, что с 13 марта вкладчики SVB и Signature Bank получат полный доступ к своим депозитам. Напомню, что система страхования в США распространяется на депозиты суммой до 250 тыс. долл. Около 95% депозитов SVB превышали страховую сумму. В заявлении было сказано, но не очень внятно, что компенсация будет произведена и по депозитам, не попадающим под страхование. Что Федеральная корпорация по страхованию депозитов получит дополнительную ликвидность для удовлетворения требований вкладчиков. Можно не сомневаться, что вся Америка (а возможно и весь мир) будет пристально наблюдать, как проходит операция по спасению средств вкладчиков двух американских банков. Думаю, что Минфину, Федеральному резерву и FDIC придется максимально быстро раскошелиться, чтобы удовлетворить требования не только по застрахованной части депозитов, но и по остальной (непокрытой) их части.
Последствий краха SVB очень много. Американский бизнес особенно интересует, как событие 10 марта может повлиять на ключевую ставку ФРС. Джером Пауэлл грозился, что до конца текущего года будет продолжать повышать ее. Теперь вероятность этого нулевая. Споры идут лишь по вопросу о том, будет ли ставка заморожена на нынешнем уровне или ее придется понижать.
А последствия события 10 марта уже мы видим и в Европе, и в других странах, где биржевые котировки многих банков просели и продолжают проседать. Видимо, среди инвесторов произошло некое прозрение, понимание того, что активы банков потеряли часть своей первоначальной стоимости и их может оказаться недостаточно для покрытия обязательств по депозитам. Пока, к счастью для других стран, там массовых набегов вкладчиков на банки не наблюдалось. Банк SVB является международной структурой, имеющей отделения и филиалы в Европе, Индии, Израиле и Китае. Закрытие банка означает закрытие его зарубежных филиалов и автоматическое прекращение обслуживания местных компаний хайтека. Чтобы спасти сотни английских компаний, которые обслуживались в британском филиале SVB, денежные власти страны договорились со всемирно известным банком HSBC о покупке этого филиала за символический 1 фунт стерлингов.
Напомню, что без малого 15 лет назад в США возникла ситуация, подобная той, которую я выше обрисовал в самых общих чертах. После краха Lehman Brothers многие предсказывали, что в Америке произойдет то, что произошло в начале 1930-х годов. В 1920-е годы в стране насчитывалось до 30 тысяч банков. После октября 1929 года до конца 1933 года обанкротилось 9 тысяч кредитных организаций.
В конце 2000-х годов власти США сделали все возможное для того, чтобы катастрофа не повторилась. На спасение банков были брошены кредиты Федерального резерва, измеряемые триллионами долларов. Плюс к этому федеральное правительство оказало из бюджета помощь в размере почти в 2 триллиона долларов (примечательно, что казенные деньги в банковскую систему тогда вливались в виде покупки акций, т. е. имела место временная, или техническая, национализация банков Уолл-стрита). Власти тогда спасали настоящее, перенося проблемы на будущее, что выразилось в непомерном раздувании активов ФРС, бешеном наращивании денежной массы, надувании фондовых пузырей, выстраивании пирамиды государственного долга, разрешении банкам заниматься инвестициями (отмена закона Гласса — Стиголла, принятого в 1933 году), ослаблении нормативов для банков и т. д.
Все, что делали денежные власти США на протяжении последних пятнадцати лет, назвать решением проблем нельзя. Денежно-кредитная и финансовая политика сводилась к оттягиванию кризиса, переносу его на будущее. И вот будущее наступило. Его можно точно датировать – 10 марта 2023 года, когда произошло банкротство SVB.
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/03/14/krah-svb-pokazal-korol-golyj-58748.html
http://reosh.ru/valentin-katasonov-krax-svb-pokazal-korol-golyj.html
15.03.2023 Банки лопнули! Рухнет ли мировая экономика?
|
|
15.03.2023 Следующим после SVB может стать Credit Suisse

«Олигархия ускорит приближение третьей мировой войны, если наступит финансовый хаос»
Сразу после сообщения о крахе SVB возник вопрос: кто следующий? И уже 12 марта стало известно о смерти еще одной кредитной организации – Signature Bank.
13 марта акции банка First Republic Bank, который занимал 14-е место по активам в США, упали на 66,88% – до 27,08 доллара за бумагу. Бумаги Western Alliance Bancorp потеряли 76%, что стало самым большим падением за всю историю компании. Акции PacWest Bancorp упали на 41% и т. д. Из-за резкого падения котировок временно прекращены торги по бумагам Charles Schwab, First Republic Bank, Western Alliance, PacWest, ZIONS Bancorp, Regions Financial, Customers Bancorp.
Что касается банков топ-10 (банки Уолл-стрит), то банкротство SVB повлияло на котировки их акций, но только слегка. JPMorgan Chase & Co упал на 1,3%, а Bank of America Corp – на 4,5%. Эти банки чувствуют себя уверенно, они too big to fail (слишком велики, чтобы обанкротиться).
Как мне кажется, кандидатов на ближайшие резонансные банкротства можно и нужно искать не только в США, но и за их пределами. В Европе есть один крупный банк, который вызывал очень серьезные вопросы еще до краха SVB. Речь идет о швейцарском банке Credit Suisse, бренд которого известен во всем мире. Credit Suisse – второй крупнейший швейцарский финансовый конгломерат после UBS. В прошлом году под управлением банка находились активы на сумму около 1,5 трлн долларов. На конец 2021 г. в банке было 50 000 сотрудников, которые работали в 150 офисах 50 стран (в том числе в России).
13 марта акции европейских банков в среднем упали на 6%, а у Credit Suisse – на 9,4% (более серьезным было падение лишь у немецкого Commerzbank - на 12%). А с начала года и до 13 марта акции Credit Suisse уже успели потерять 20% стоимости.
Американский инвестор Роберт Кийосаки (Robert Kiyosaki), заявил в эфире ток-шоу Cavuto: Coast to Coast на телеканале Fox, что ожидает, что вскоре после SVB произойдет банкротство Credit Suisse: «Проблема заключается в рынке облигаций… и я думаю, что следующим банком, который уйдет, будет Credit Suisse… так как рынок облигаций рушится». Роберт Кийосаки – серьёзный человек, в свое время предсказал банкротство Lehman Brothers.
Кийосаки заметил, что «проблема заключается в рынке облигаций». Швейцарский банк, как и SVB, набрал в свой портфель большое количество низкопроцентных государственных долговых бумаг. На фоне начавшегося повышения ключевых ставок Федеральным резервом и другими центробанками этот портфель начал обесцениваться. Та же история, что и с американским SVB.
Предстоящий крах швейцарского банка предрек также французский политик, бывший депутат Европарламента Флориан Филиппо. 13 марта он заявил, что грядущий банковский кризис будет всеобщим и может спровоцировать третью мировую войну: «Олигархия ускорит приближение третьей мировой войны, если наступит финансовый хаос. Это историческая константа!» Общеевропейский финансовый кризис, по его мнению, может начаться с краха парижской фондовой биржи и Credit Suisse.
Справедливости ради следует признать, что проблемы Credit Suisse начали накапливаться еще до того, когда началось обесценение государственных долговых бумаг. О том, что он находится на грани банкротства, стали говорить еще в прошлом году. Проблемы у швейцарского банка порождены чередой громких скандалов, таких как банкротство хедж-фонда Archegos Capital и фонда Greensill Capital, в которые Credit Suisse вложил большие деньги (почти исключительно деньги клиентов, которые доверили банку трастовое управление своими средствами). А в июне прошлого года Credit Suisse стал первым крупным швейцарским банком, который признали виновным в причастности к отмыванию денег болгарских наркоторговцев. В начале октября 2021 года капитализация банка составляла 22,3 млрд долл., а через год она упала до 10,0 млрд долл. Из-за череды скандалов банк столкнулся с резким ускорением оттока средств клиентов в 4-м квартале. Отток составил более 110 млрд швейцарских франков (120 млрд долларов), из-за чего резко возросли риски и неустойчивость банка.
Швейцарский банк завершил 2022 год с чистым убытком в размере 7,3 млрд франков, что стало его худшим результатом с 2008 года, когда разгорелся мировой финансовый кризис. За эти годы капитализация Credit Suisse рухнула на 95%. 14 марта банк сообщил об обнаружении «существенных недостатков» при составлении финансовых отчетностей за последние годы. Вопросы к финансовым отчетностям банка ранее возникли у Комиссии по ценным бумагам и биржам США, из-за чего Credit Suisse пришлось отложить публикацию годового отчета на несколько дней. В конце концов банк признал, что в последние годы «внутренний контроль группы за финансовой отчетностью не был эффективным».
Швейцарская служба по надзору за финансовыми рынками (FINMA) и другие ведомства альпийской республики в настоящее время проводят углубленное обследование Credit Suisse.
Я писал, что хваленая банковская система Швейцарии переживает непростые времена. Альпийская республика, которая два столетия старалась соблюдать нейтралитет в мировой политике лишается его на глазах. Швейцарские банки под давлением властей начали проводить заморозки депозитов российских физических и юридических лиц. Они стали терять репутацию безопасного «банковского сейфа», которым могут пользоваться граждане и компании любых стран. Стал наблюдаться отток средств с депозитов швейцарских банков. Банкротство Credit Suisse может стать окончательным ударом, который разрушит банковскую систему Швейцарии.
P.S. Bloomberg только что сообщил, что по итогам 14 марта акции европейских банков стабилизировались после резкого падения накануне. Исключением стала банковская группа Credit Suisse, она продолжила падение. По итогам первых двух дней недели акции швейцарского банка упали на 15%.
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/03/15/sledujuschim-posle-svb-mozhet-stat-credit-suisse-58755.html
14.03.2023 Биржевой лохотрон

В интересах избранных бенефициаров
То, что любая фондовая биржа – лохотрон, секретом не является.
Преступная, антисоциальная сущность фондовой биржи имеет несколько аспектов.
Во-первых, значительная часть привлекаемых на фондовый рынок денег работает не на развитие реальной экономики, а на какие-то сомнительные прожекты. В долгосрочной перспективе фондовый рынок не укрепляет, а ослабляет национальную экономику.
Во-вторых, на фондовой бирже происходит перманентное ограбление миллионов людей (есть неопровержимая статистика).
В-третьих, происходит развращение людей. У них возникает устойчивая игровая зависимость, лудомания. Она не менее опасна, чем зависимость наркотическая.
В СССР фондовые биржи были закрыты на рубеже 20-30-х годов, но по прошествии шести десятков лет они были вновь возрождены. Сегодня в Российской Федерации действуют Санкт-Петербургская биржа (СПБ) и Московская биржа.
На Московской бирже в начале 2017 года было зарегистрировано около миллиона частных клиентов. В течение года их число увеличилось на 207 тысяч, в 2018 году зарегистрировалось еще 645 тысяч. К концу 2019 года число зарегистрированных «физиков» достигло 3,86 миллиона. Санкт-Петербургская биржа, специализирующаяся на торгах акциями иностранных компаний, в 2019 году зафиксировала трехкратный прирост счетов – с 0,91 млн. до 3,06 млн ед. Эксперты определили одну из главных причин такого интереса граждан к фондовой бирже – снижение процентных ставок по банковским депозитам. Плюс к этому некоторые коммерческие банки стали выполнять функции брокеров фондовой биржи и посчитали целесообразным делать бизнес за счет переориентации своих клиентов с депозитных счетов на инвестиционные счета биржи.
А вот самые свежие данные. Число физических лиц, имеющих брокерские счета на Московской бирже, к концу февраля 2023 года достигло 24 миллионов (прирост за месяц на 517,8 тыс. человек), ими открыто 40,4 млн счетов (прирост за месяц на 866,4 тыс.). Также надо учесть количество индивидуальных инвестиционных счетов – ИИС (разновидность брокерских счетов, дающая клиентам налоговые льготы по операциям). К концу февраля число ИИС выросло до 5,2 млн (прирост за февраль на 40,8 тыс. счетов). Суммарная величина счетов частных инвесторов обоих типов (брокерские и индивидуальные инвестиционные), на Московской бирже в этом году может перевалить за 50 миллионов. И это при численности населения Российской Федерации, равной 145 миллионам. Получается, что за вычетом детей и глубоких стариков на одного дееспособного гражданина приходится почти по одному счету.
В феврале 2023 года сделки на фондовом рынке через брокерские счета совершали 2,5 млн человек. На частных инвесторов пришлась основная часть операций с акциями (81,1% оборотов с акциями в феврале). В феврале 2023 года самыми популярными ценными бумагами в портфелях частных инвесторов были обыкновенные и привилегированные акции Сбербанка (28,0% и 7,5% соответственно), акции "Газпрома" (21,9%), "Лукойла" (10,2%), "Норникеля" (9,0%), "Роснефти" (5,4%), привилегированные акции "Сургутнефтегаза" (4,9%), акции "Яндекса" (4,8%), "Новатэка" (4,4%) и "Северстали" (4,0%).
К сожалению, в российских СМИ очень мало публикаций на тему о том, каковы финансовые результаты участия миллионов наших сограждан в операциях на фондовом рынке. А ведь факты есть. И не где-нибудь, а на сайте Банка России, который отвечает за фондовую биржу. Раз в полгода Центробанк составляет и представляет на обозрение публики материал, который называется «Портрет розничного инвестора». В январе в исследовании, необходимом для составления «Портрета» (по итогам первого полугодия 2022 года), приняли участие 18 крупнейших брокеров, обслуживающих брокерские счета 25,2 млн клиентов, и 9 крупнейших доверительных управляющих, обслуживающих индивидуальные инвестиционные счета 840,9 тыс. клиентов.
Сосредоточимся на первой, численно доминирующей группе «физиков» (которые открыли брокерские счета). Примечательно, что 41% «физиков» - женщины (причем доля их имеет тенденцию к росту). 64,6% таких клиентов имели «пустые» счета. Более половины клиентов с непустыми счетами не заключили ни одной сделки за полгода (52% мужчин и 55% женщин), и доля клиентов, которые совершали менее пяти сделок, увеличилась с 69% до 83%. Только 19% мужчин и 15% женщин совершали более шести сделок в месяц.
ЦБ оценил общую сумму портфелей клиентов участвовавших в исследовании брокеров в 4,3 трлн рублей (80,2% от совокупного объема активов физических лиц). Портфель стоимостью менее 100 тыс. руб. имели 92% клиентов брокеров, а средний размер портфеля клиента равнялся 200 тыс. руб.
И, наконец, самое главное: средний убыток клиентов брокеров в этот период (первое полугодие 2022 года) составил 25,8%. Банк России констатирует, что главными лузерами стали мелкие клиенты: «Наихудшая отрицательная доходность наблюдается у клиентов с размером портфеля от ₽10 [тыс.] до ₽100 тыс.: невозможность полноценной диверсификации наряду с дополнительными издержками (комиссии и т. п.), значимыми по сравнению с размером портфеля, оказала наибольшее влияние на результат». Были потери и в группе клиентов с портфелями от 1 млн рублей. Но они были относительно меньшими, что, как считает ЦБ, объясняется «достаточным уровнем финансовой грамотности, техническим доступом к инструментам, а также готовностью потратить достаточное количество времени и усилий».
В общем, за полгода «физики» потеряли на бирже около одного триллиона рублей. Этот триллион распределили между собой эмитенты ценных бумаг, брокеры и «избранные» инвесторы, имеющие доступ к инсайдерской информации. Мы видим классический лохотрон, действующий в интересах избранных бенефициаров. И что удивительно: это лохотрон, прикрываемый сверху финансовым мегарегулятором. Более того, этот финансовый мегарегулятор обеспечивает приток на биржу новых партий «лохов» через систему так называемого финансового ликбеза.
Не менее убедительны цифры, которые публикует Московская биржа в связи с проводимыми ежегодно конкурсами ЛЧИ. Официальная расшифровка этой аббревиатуры – Лучший частный инвестор. Журналисты часто дают другую расшифровку – Лучший частный игрок, она раскрывает истинную сущность деятельности биржи. Речь идет об азартной игре в казино. Михаил Емец, финансовый консультант и автор подкаста «Инвестиции для людей» откровенно раскрывает суть того, чем занимаются участники конкурса ЛЧИ: «Подобные конкурсы не имеют ничего общего с инвестированием, лучше называть это агрессивным трейдингом или игрой в рулетку».
Суть – получить максимально возможную доходность по брокерскому счету за 3 месяца (с середины сентября по середину декабря каждого года), торгуя на любых площадках Московской биржи.
Конкурсы ЛЧИ проводятся с 2015 года, число участников в них варьирует от максимального 20.294 (2021 год) до минимального 3.021 (2022 год). За все годы лишь один раз (в 2016 году) суммарный финансовый результат всех участников был положительным. Все остальные годы претенденты на звание «лучшего инвестора» имели убытки. За все восемь лет число сделок, совершенных участниками конкурсов, составило астрономическую цифру – 31,8 млн. И эта сумасшедшая игровая активность привела к тому, что по итогам восьми лет суммарный финансовый результат составил минус 677 миллионов рублей. Суммарные денежные средства, задействованные претендентами на звание «лучшего инвестора», составили за восемь лет 7.657 млн рублей. Средняя чистая убыточность так называемых инвестиций составила 8,8%.
Если хронические убытки от игры на фондовой бирже получают те, кто считает себя если не «лучшим», то «отличным» инвестором, что же говорить о миллионах остальных, приходящих в казино под названием «фондовая биржа»?
По итогам последнего конкурса три тысячи участников ЛЧИ слили 66 млн. руб. за 3 месяца. Если исходить из этой статистики, экстраполировав на все обороты Московской биржи с участием «физиков» в 2022 году, то мы получаем, что чистые убытки должны были бы составить примерно 180 млрд рублей. И это при допущении, что на бирже все являются профессионалами. Однако там большинство участников – 100-процентные «лохи». Так что реальные потери граждан составили, согласно приведенным данным Банка России, около триллиона рублей.
Против России коллективный Запад ведет необъявленную войну, а в это время миллионы граждан играют в азартные игры на фондовой бирже, теряя ежегодно сотни миллиардов рублей. Биржевой лохотрон, патронируемый Банком России, продолжает процветать.
Военная мобилизация страны и фондовая биржа несовместимы и по экономическим, и по моральным причинам: азартный участник биржевого казино думает не о победе России, а своей победе в биржевой рулетке.
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/03/14/birzhevoj-lohotron-58743.html
13.03.2023 Швейцария перестаёт быть банковским раем?

Особый статус Швейцарии хорошо известен. Швейцария состояла из земель, на которые претендовали австрийцы, французы и итальянцы. Участники Венского конгресса предлагали разделить ее между Австрией, Пруссией, Францией и Италией. Это был рискованный вариант, такой раздел мог привести к новым территориальным конфликтам.
Самым авторитетным участником конгресса был российский император Александр I, его слово было решающим. Он предложил не делить Швейцарию, а оставить ее как единое государство в тех границах, которые были на тот момент. Также предложил сделать альпийскую республику нейтральной, а участникам конгресса выступить гарантами ее суверенитета. В качестве дополнительной гарантии поддержания нейтрального статуса и «неприкосновенности» Швейцарии на конгрессе было предложено сделать эту горную страну финансово-банковским центром Европы.
Так и началось формирование швейцарского финансово-банковского центра с его знаменитой банковской тайной. Процесс формирования института банковской тайны в Швейцарии в основном завершился в 1934 году с принятием Федерального закона о банках и сберегательных кассах.
Серьезнейшую роль в укреплении статуса Швейцарии как европейского «сейфа» сыграли первая и вторая мировые войны. Альпийская республика использовалась как хранилище денег и золота Третьим рейхом. Швейцария в ХХ веке стала «магнитом», который притягивал деньги, причем не только из Европы, но и самых отдаленных уголков Земли. До недавнего времени более сильного денежного магнита, чем Швейцария, в мире не было. По оценкам Швейцарской ассоциации банкиров (SBA), в 2018 году швейцарские банки владели 25% всех глобальных трансграничных активов (примерно 6,5 трлн долларов).
Привлекательность Швейцарии как мирового банковского сейфа несколько поблекла в 2000-е годы, когда под сильным давлением США ряд швейцарских банков вынужден был раскрыть информацию об американских клиентах, которые, по данным налоговой службы США, уклонялись от уплаты налогов в американскую казну. Тогда же ООН и Всемирный банк стали требовать от Швейцарии получения информации о счетах «диктаторов» разных стран. Банки альпийской республики были вынуждены раскрывать секретные данные. В стране примерно 250 банков, но более половины всех депозитов приходится лишь на две кредитные организации – UBS и Credit Suisse. Именно на них было оказано наибольшее давление.
Сразу же после образования Российской Федерации из страны начался исход капитала за рубеж, преимущественно на Запад. В какие-то страны капитал шел в виде прямых и портфельных инвестиций, в других он преимущественно материализовался в виде недвижимости, а в иных приобретал форму банковских депозитов. Среди последней группы стран, конечно, на первом месте была Швейцария.
Некоторое напряжение среди богатых российских «физиков» вызвали события 2014 года, связанные с санкциями Запада против России (по причине возвращения Крыма в состав России). Швейцария также «отметилась» в санкционной кампании 2014 года, составив черные списки на примерно два десятка физических лиц и несколько организаций из РФ. Однако вскоре испуг у российских «физиков» прошел, все вернулось на круги своя.
Так, в 2016 году, даже по официальным данным Банка России, физлица из РФ перечислили в Швейцарию 5,1 млрд долларов. Альпийская республика оказалась на первом месте по объемам трансграничных перечислений денег российскими «физиками» (на втором месте в 2016 году была Латвия – 2,1 млрд долл., на третьем – США с показателем 1,9 млрд долл.).
Несмотря на высокую конфиденциальность услуг, оказываемых швейцарскими банками российским «физикам», в альпийской республике делаются оценки состояния некоторых российских пришельцев, которые там живут временно или постоянно (всего, по данным швейцарской прессы, в альпийской республике проживает около 7,5 тысячи богатых россиян). Так, швейцарский деловой журнал Bilan регулярно публикует списки 300 самых состоятельных людей, обосновавшихся в Швейцарии. По состоянию на 2016 год в этом списке на 9-м месте оказался Алишер Усманов, а на 10-м – владелец «Реновы» Виктор Вексельберг.
После 24 февраля 2022 года неожиданно для многих Швейцария очень энергично включилась в санкционную войну против России. Фактически Швейцария начисто забыла о своем нейтральном статусе.
В начале марта Sonntags Zeitung сообщила, что всего в Швейцарии зарегистрировано связанных с Россией активов на сумму почти 50 млрд долл. (46,1 млрд швейцарских франков), из них на счетах банка Credit Suisse заморожено 19 млрд долл. (17,6 млрд швейцарских франков), т. е. примерно 2/5. Из этой суммы, предполагает издание, только около 4,3 млрд долл. (4 млрд швейцарских франков) приходится на лиц, попавших под санкции. Остальные 14,7 млрд долл. (13,6 млрд швейцарских франков) либо имеют отношение к тем, против кого ограничительные меры ввели третьи страны, либо являются средствами российского ЦБ.
Такое «перевыполнение плана заморозок» объясняется внешним давлением на альпийскую республику. От нее требуют, чтобы она от заморозки переходила к конфискациям, а полученные средства направляла на помощь Украине. Министр иностранных дел страны Иньяцио Кассис признал в январе: «Уже существует международное давление, чтобы все государства участвовали в этом, включая нас». Швейцария еще готова идти на заморозки российских активов, а вот конфискации она допустить не может. Иньяцио Кассис объяснил: «Мы не можем просто взять деньги, которые нам не принадлежат». Швейцарского дипломата поддержала министр экономики Швейцарии Ги Пармелен. Она сказала, что у Берна нет никаких юридических оснований для использования российского имущества для поддержки Киева.
Даже лишь одни заморозки (без конфискаций) российских денег в Credit Suisse и других швейцарских кредитных организациях начинают негативно сказываться на репутации швейцарской банковской системы. Только что Financial Times опубликовала статью Swiss banks say rich Chinese clients worried about sanction prospects (Швейцарские банки говорят, что богатые китайские клиенты обеспокоены перспективами санкций).
В статье отмечается, что с 2014 года в швейцарскую банковскую систему стали притекать большие деньги из Китая. Судя по всему, их сегодня даже больше, чем денег из России. И антироссийские санкции Швейцарии очень насторожили китайских клиентов швейцарских банков. «Мы были не просто удивлены, но и шокированы тем, что Швейцария отказалась от своего нейтрального статуса», — сказал один из членов совета директоров одного неназванного швейцарского банка, курирующий азиатские операции в своем банке. «У меня есть статистические данные о том, что буквально сотни клиентов, которые хотели открыть счета, теперь этого не делают». А автор статьи обобщает настроения швейцарских банкиров: «Руководители крупнейших банков Швейцарии говорят, что богатые китайские клиенты стали гораздо больше беспокоиться о хранении денег в стране из-за ее жесткого подхода к применению санкций после того, как Россия вторглась на Украину».
Тему продолжает статья Reuters Exclusive: US seeks allies’ backing for possible China sanctions over Ukraine war (Эксклюзив: США ищут поддержки союзников для возможных санкций против Китая из-за войны на Украине). В ней говорится, что в ближайшее время Вашингтон может начать вводить серьезные санкции в отношении КНР и изучает готовность своих союзников поддержать эти санкции. Отмечается, что Вашингтон уже ведет зондаж в Швейцарии и убеждает власти альпийской республики в необходимости заморозки банковских счетов тех китайских клиентов, имена которых окажутся в санкционных списках США.
Фактически планируемые Вашингтоном санкции против Китая окажутся одновременно санкциями против Берна, вернее, против UBS, Credit Suisse и других швейцарских банков. Почти два века Швейцария слыла банковским раем для богатеев всех стран. Сейчас этот рай может бесповоротно исчезнуть.
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/03/13/shvejcarija-perestaet-byt-bankovskim-raem-58738.html
http://reosh.ru/valentin-katasonov-shvejcariya-perestayot-byt-bankovskim-raem.html
12.03.2023 Эффект домино?

Воронка кризиса затягивает американскую экономику всё глубже
Прошлый ноябрь отметился в финансовой и технологической сфере крахом криптовалютной биржи FTX. Огромная компания, бывшая на пике своего могущества второй по обороту криптобиржей в мире, ежедневно ворочавшая десятками миллиардов долларов, оказывавшая помощь Демократической партии и её восточноевропейскому филиалу, сложилась в ноль за несколько дней. Тогда многие занялись любимым делом газетных обозревателей: начали проводить исторические параллели – в данном случае с 2008 годом и ипотечным кризисом, или же, кто постарше, — с 1998 годом и крахом доткомов. Другие принялись говорить, что крах FTX – разовое явление, вызванное катастрофической некомпетентностью руководства биржи, и судить по этому примеру о каких-то глобальных тенденциях не нужно. Казалось бы, отсутствие громких новостей в этом направлении за следующие три месяца подтвердило правоту вторых, но вдруг на прошлой неделе столь же резко, как FTX, рухнул банк SVB.
Тот факт, что Silicon Valley Bank (Банк Кремниевой долины – так расшифровывается аббревиатура) был шестнадцатым по размеру активов банком США, не так важен. А важно направление его деятельности: это был крупнейший венчурный банк Калифорнии и один из главных поставщиков так называемых рискованных инвестиций в многочисленные стартапы и развивающиеся конторы Кремниевой долины. До недавнего времени этот банк имел активов примерно на 300 миллиардов долларов – всё сгорело моментально.
Посмотрим на хронологию. 1 марта на съезде венчурного фонда Upfront Ventures в Лос-Анджелесе главный исполнительный директор SVB Financial Group Грег Беккер объявил свой банк «лучшим финансовым партнёром в сложнейшие времена», а на следующий день во время церемонии вручения премий бизнес-газеты City A.M. в Лондоне компания была признана лучшим банком года. Примерно в те же дни рейтинговое агентство Moody’s решило понизить рейтинг банка, обнаружив у него серьёзные убытки. Уже через неделю случился коллапс по стандартному сценарию: под новости о падении стоимости акций вкладчики побежали забирать деньги, после чего акции рухнули ещё сильнее, и так далее по нарастающей. 8 марта банк попросил 48 часов на поиск денег, которыми предполагалось экстренно заткнуть дыры в дуршлаге тонущего баланса. Не вышло: через два дня банк официально был объявлен банкротом.
Банкротство большого банка вызвало обычную реакцию: очереди в отделениях, перемывание косточек руководству банка и воспоминания о былых банковских крахах, начиная со времён Лоренцо Медичи. Но здесь стоит обратить внимание на другое: насколько оправданы сравнения краха SVB с похожим до мелочей развалом Bear Stearns – пятого по величине ипотечного банка США, чьё падение в 2007–2008 годах дало старт ипотечному кризису, запустившему Великую рецессию 2008–2013 годов.
С одной стороны, параллели действительно до зловещего очевидны. Скорость падения, опора на финансовый пузырь – тогда на ипотечный, а сейчас на компьютерный, связь с ошибками ФРС — всё это заставило тучу финансовых аналитиков начать бегать по кругу и вопить о том, что «нас вот-вот ждёт новая рецессия». Но всё не так просто. Из краха ипотечного рынка Америка извлекла урок. Этот урок состоял не в том, что пора прекращать накачивать рынки дешёвыми деньгами, раздавать завязанные друг на друга кредиты под минимальные проценты и нанимать на жизненно важные должности некомпетентных идиотов – нет, что вы! Просто теперь инвестиционные группы, завязанные на определённую сферу финансирования, куда более обособлены, чем раньше. Именно поэтому крах SVB – к слову, далеко не такого крупного и важного банка, каким был Bear Stearns, – скорее всего не повлечёт за собой немедленного коллапса всей мировой финансовой системы, как бы нас ни пытались убедить в этом господа паникёры.
Впрочем, немедленная реакция на самое крупное с 2008 года банкротство банка была действительно крайне примечательной. Во-первых, пошёл вывод средств из ряда других больших банков, и далее последовало обрушение их стоимости – вместе со случившимся параллельно обрушением не такого большого банка Silvergate, синхронным почти-что-обрушением First Republic Bank и серьёзным обвалом Boston Private Bank, четыре крупнейших банка США потеряли 52 миллиарда долларов стоимости и за несколько дней банки Bank of America, JPMorgan, Citi и Wells Fargo потеряли около половины своей капитализации.
Вместе с этим – и здесь следует вспомнить крипторынок, с которого начинался наш сегодняшний разговор, – подобная показательная неустойчивость гигантов американского банковского дела ударила по стейблкоинам – криптовалютам, подкреплённым ценой реальных валют. Особенно пострадал USDC, виртуальный доллар, который в моменте стоил 88 центов – неслыханное падение для самого стабильного из стейблкоинов. В свою очередь, уже это привело к новой волне вывода средств из больших банков, многие из которых активно инвестировали в крипту. Параллельно этому 11 марта одна из крупнейших криптобирж, Coinbase, остановила конвертацию USDC в доллары и обратно, а самый популярный стейблкоин DAI, большей частью своих резервов опиравшийся на USDC, начал падать в цене. Как пишет IT-эксперт Владимир Ходаков, коллапс USDC и DAI может вызвать волну банкротств стартапов, связанных с DeFi – децентрализованными финансами. Эта концепция крутится вокруг криптовалюты и провозглашает будущее без банков в целом и центробанков в частности как посредников. О крахе криптовалюты в принципе говорить не приходится – к примеру, биткоин оказался почти не затронут крахом SVB и падением криптодоллара, но вот по экосистеме эфира (Ethereum) это может нанести серьёзнейший удар.
Крах SVB, как и примкнувшей к нему мелочи, случился не за два дня, как это видела публика. Разумеется, Грег Беккер, толкавший речи во славу своего банка в первый день весны, предвидел скорый развал. Предвидели его и инициаторы этого самого развала в Федрезерве. Тот факт, что планомерное повышение ставки вместе с падением стоимости гособлигаций рано или поздно приведёт к банкротству больших финансовых организаций, ожидался с самого первого дня решения о повышении процентной ставки, достигшей сегодня 4,75%. Рост экономики снова завис, так что Джером Пауэлл, руководитель ФРС, 9 марта в выступлении перед американским Сенатом анонсировал новое повышение ставки, а в случае недостаточно хороших результатов – даже не одно.
Выступление Пауэлла добавило паники в поведение инвесторов, которые весь конец прошлой недели бегали по банкам (иногда вполне себе буквально) и пытались спасти драгоценные средства. Вместе с этим Вашингтон встретил происходящее со стоическим спокойствием: было объявлено, что от планов повышения процентной ставки никто отказываться не станет, в 2023-м её понижения можно не ждать, а бэйлаутами – выкупами государством токсичных активов, как в 2008-м, – никто тонущие банки спасать не станет. Обозреватели усмотрели в этом республиканскую вредность, связав отказ в помощи с тем, что Кремниевая долина и прочая зелёная дрянь горячо поддерживает демократов.
Тем не менее «партия слона» не настолько глупа, чтоб стрелять в ногу собственной экономике, одним из столпов которой являются прославенные американские IT-корпорации. Тут дело в другом. Неизбежность подобного была ясна многим ещё в 2020 году, до начала плясок с процентными ставками и сразу после первой волны локдаунов. Специфика пандемии, вызвавшей резкий рост спроса на IT-сервисы и сделавшей гигантов информационного рынка самыми надёжными работодателями после больниц, надула огромный пузырь из американского IT-рынка. Да, пузырь и до тех пор был раздут, но ковид способствовал значительному увеличению призрачной капитализации всех этих бесконечных контор из Сан-Хосе, Сакраменто и прочих Купертино. Сейчас он закономерно начал сдуваться – отсюда идущие сплошным потоком новости о многотысячных сокращениях в различных «Эплах», «Гуглах» и прочих «Айбиэмах». Там, где монополист сохнет, малый бизнес дохнет – мы уже никогда не услышим о всех тех тысячах и десятках тысяч стартапов, которые сгинули на фоне постепенного сдувания IT-пузыря.
Ближайшие недели покажут, станет ли обвал SVB началом нового глобального кризиса, превратится ли плавное сдувание пузыря в полноценное схлопывание, способное вызвать шатание по всему миру. Ожидается резкое вступление в дело механизмов Федрезерва – от них ждут включения бешеного принтера и вливания в рынок ещё пары триллионов долларов. Скорее всего, ведомство Пауэлла на это пойдёт и тем самым отсрочит страшные-ужасные последствия, которыми пугали нас газетчики. Но воронка кризиса затягивает американскую экономику всё глубже – уже скоро инфляция, вызванная печатью этих денег, ударит по ней сильнее любого краха SVB.
Тот факт, что завязаны на Банк Кремниевой долины были в основном именно IT-индустрия и различные зелёные стартапы, позволяет говорить, что пока что всё обойдётся – да, калифорнийские компьютерщики пострадают, но кризис удастся удержать в рамках одной индустрии.
Тем не менее историю с SVB следует рассматривать не как начало большого кризиса, а как очередной вступительный аккорд страшной увертюры коллапса мировой финансовой системы. Обрушение шестнадцатого банка США показало, что сейчас, как и в 2008-м, потенциал банкротства есть у всего. Понятие «слишком большой, чтобы обрушиться» уходит в прошлое и перед нами, как бы мы ни относились к истории с инвестиционной копилкой калифорнийских стартапов, оформляются определяющие черты нового финансового кризиса.
Илья Титов
https://zavtra.ru/blogs/titov_banki
05.02.2023 Центробанки мира готовятся к гигантскому финансовому апокалипсису.

Почему золотая политика Банка России вступает в противоречие с логикой и интересами России?
Всемирный совет по золоту (World Gold Council, WGC) опубликовал данные по мировому рынку золота за 2022 год. По итогам года спрос на драгоценный металл вырос на 18% – до 4741 тонны. В абсолютном выражении прирост составил 729 тонн. По итогам четвертого квартала 2022 года спрос на золото на мировом рынке вырос по сравнению с тем же периодом 2021 года на 17%. Потребление оказалось максимальным более чем за 30 лет.
Такие рекордные показатели отражают возросшую финансовую неустойчивость в мире. Доминирующее настроение участников мирового финансового рынка – застраховаться от возможных потерь. И лучшего инструмента страховки, чем золото, нет. Дополнительным фактором возросшего аппетита на золото стала заморозка валютных резервов Российской Федерации на сумму примерно 300 млрд долл. Особенно на это обстоятельство обратили внимание центробанки, которые после финансового кризиса 2008-2009 гг. стали постоянными нетто-покупателями на мировом рынке золота (до этого они были нетто-продавцами, т. е. больше продавали, чем покупали).
Традиционно основным покупателем драгоценного металла является ювелирная промышленность. В прошлом году спрос на драгоценный металл с ее стороны составил 2.190 т по сравнению с 2.231 т в 2021 году. Т. е. имело место снижение на 1,8%. Эксперты объясняют это некоторым сокращением платежеспособности миллионов граждан в разных странах мира.
Закупки золота для технических целей в прошлом году составили 309 т против 330 т в 2021 году. Также некоторое снижение (на 6,4%).
Закупки золота в виде слитков и монет частными инвесторами в прошлом году составили 1.218 т, что превысило показатель предыдущего года (1.191 т) на 2,3%. Показатель 2022 года – максимальный с 2013 года. Среди стран, где зафиксирован прирост закупок золота частными инвесторами, мы видим и Россию. По данным WGC, в прошлом году частные лица РФ закупили слитков и монет общим объемом 25 тонн (в 2021 году этот показатель равнялся 5 т).
Однако почти весь прирост спроса на драгоценный металл в прошлом году обеспечили центробанки. В 2022 году чистые закупки золота (т. е. валовые объемы закупок за вычетом объемов продаж) центробанками составили 1.136 тонн. Такой показатель последний раз фиксировался 57 лет назад.
Приведу данные по величине чистых закупок золота центральными банками за период 2010-2021 гг. (т): 2010 г. – 79; 2011 г. – 481; 2012 г. – 569; 2013 г. – 629; 2014 г. – 601; 2015 г. – 580; 2016 г. – 395; 2017 г. – 379; 2018 г. – 656; 2019 г. – 605; 2020 г. – 255; 2021 г. – 463. В целом за период 2010-2021 гг. золотые резервы центробанков приросли на 5.692 тонны. В прошлом году прирост чистых закупок золота по сравнению с предыдущим годом составил 673 тонны. С учетом прошлого года прирост золотых резервов центробанков с 2010 года составил 6.828 тонн.
Всемирный совет по золоту называет центробанки, которые были покупателями драгоценного металла в прошлом году. Это ЦБ Турции (приобрел 145 тонн, доведя запасы до 542 тонн) и КНР (в четвертом квартале сообщил об увеличении запасов на 62 тонны, до более чем 2 тыс. тонн). Масштабные покупки осуществили центробанки Египта (47 тонн), Катара (35 тонн), Ирака (34 тонны), ОАЭ (25 тонн) и Омана (2 тонны).
Если мы просуммируем чистые закупки названных Всемирным советом по золоту центробанков, то получим 268 тонн. Это лишь 23,6% всех чистых закупок золота центробанками мира в прошлом году. Львиная доля всех закупок золота центробанками пришлась на так называемые незарегистрированные сделки. Судя по всему, многие центробанки проводят секретные закупки драгоценного металла. Обобщенную информацию о таких сделках (без раскрытия деталей) Всемирному совету по золоту представляет консультативная фирма Metals Focus.
В статистической отчетности WGC концы с концами не сходятся. Всемирный совет по золоту представляет каждый год обновленные данные по официальным золотым резервам большинства стран мира. И у подавляющего количества стран показатели не меняются многие годы. Так, у США в прошлом году золотые резервы составили 8133,5 тонны, таким же этот показатель был и в 2010 году. США занимают первое место по величине золотых резервов в мире. За пределами США в Старом Свете крупными золотыми резервами обладают Германия, Франция, Италия, Великобритания, Швейцария, Нидерланды, Португалия, Испания, Бельгия, Австрия. Величина их официальных резервов застыла на одной отметке. Какой она была в 2010 году, такой оставалась и в 2022 году. За исключением Германии, у которой золотые резервы за этот период несколько сократились.
Наибольшие приросты официальных золотых резервов за период 2010-2022 гг. продемонстрировали (т): Российская Федерация – 1.508,7; КНР – 894,2; Казахстан – 320,1; Турция – 295,6; Индия – 153,7; Таиланд – 144,7; Польша – 127,0; Мексика – 112,9; Бразилия – 96,1; Япония – 80,8. Суммарный прирост резервов по указанным десяти странам за 2010-2022 гг. составил 3.733,6 т.
А чистые закупки золота всеми центробанками за указанный период составили 6.828 тонн. Суммарный прирост официальных золотых резервов десяти стран равнялся 54,7% по отношению к суммарным чистым закупкам золота центробанками. То есть более 40% суммарных чистых закупок золота центробанков не нашли своего отражения в статистике по официальным золотым резервам. В абсолютном выражении это 2,7-2,8 тысячи тонн драгоценного металла. Судя по всему, это то золото, которое приобреталось с помощью нерегистрируемых сделок. Как признается WGC, на закупки таким способом пришлось большая часть всех чистых закупок драгоценного металла центробанками.
Видимо, центробанки готовятся к гигантскому финансовому апокалипсису, в котором сгорят доллары США и другие резервные валюты. А на пепелище останется нетронутым лишь золото. Центробанки работают очень осторожно. Во-первых, совершают закупки драгоценного металла секретно. Во-вторых, поддерживают цены на драгоценный металл на минимальном уровне.
Я неоднократно писал, что Банк России почти три года проводит золотую политику, которая вступает в противоречие и с логикой, и с интересами России. В марте 2020 года Банк России заявил, что с 1 апреля он прекращает закупку золота для формирования золотого резерва. И это – курс Центробанка страны, которая занимает второе в мире место по добыче драгоценного металла (после Китая)!
Может быть, Банк России, подобно центробанкам других стран, осуществляет закупки золота тайно? Увы, версия отпадает.
Российские золотопромышленники с возмущением говорят, что Банк России бросил их на произвол судьбы: Запад запретил экспорт из России драгоценного металла его добытчиками, а Банк России ввел против российских золотодобытчиков собственные санкции.
Фото: REUTERS/Leonhard Foeger
Катасонов В.Ю.
04.02.2023 Опасная игра на повышение.

ФРС США, ЕЦБ и Банк Англии поднимают ключевые ставки
Важной особенностью экономической жизни большинства стран мира в прошлом году стала аномально высокая инфляция. Главной причиной ее был назван аномальный взлет цен на энергоносители и продовольствие на мировых рынках. Основным средством борьбы с инфляцией стало повышение ключевых (базовых) ставок центробанков.
Тон задавали ФРС, ЕЦБ, Банк Англии и некоторые другие. С 16 марта по 15 декабря 2022 года ФРС США поднимала ключевую ставку в общей сложности семь раз – с 0-0,25 до 4,25-4,50%. В ЕЦБ в прошлом году было четыре повышения, ключевая ставка выросла с 0 до 2,50%. В Банке Англии было аж восемь повышений, в результате ключевая ставка поднялась с 0,25 до 3,50%.
А 1-2 февраля ФРС США, ЕЦБ и Банк Англии снова подняли ключевые ставки.
Банк Англии поднял ключевую ставку на 50 базисных пунктов – до 4,0%. Последний раз на таком высоком уровне она находилась в конце 2008 года.
ЕЦБ повысил базовую процентную ставку также на 50 базисных пунктов, до 3,0 %. Последний раз на таком уровне она находилась тоже в конце 2008 года. На такую же величину были повышены ставки по краткосрочным кредитам и по депозитам, они стали равны соответственно 3,25% и 2,5%. Решение о новых ставках в еврозоне вступает в силу с 8 февраля. "Совет управляющих будет придерживаться курса значительного повышения процентных ставок устойчивыми темпами... для обеспечения своевременного возвращения инфляции к среднесрочному целевому уровню в 2%", – сообщил ЕЦБ.
В заявлении ЕЦБ говорится также, что запланировано сокращение баланса активов, выкупленных в рамках программы APP (Asset Purchase Programme), начиная с марта 2023 года. Отмечается, что до конца второго квартала 2023 года сокращение баланса в среднем будет составлять 15 миллиардов евро в месяц.
Наконец, ФРС повысила базовую процентную ставку на 25 базисных пунктов до 4,5–4,75% годовых. Это максимальный уровень с 2007 года. Февральское повышение оказалось скромным на фоне пяти предыдущих. В декабре ФРС повышала ставку на 50 базисных пунктов после четырех подряд предыдущих повышений на 75 базисных пунктов каждое. ФРС США объяснила, что последнее повышение ограничилось лишь одной стандартной ступенькой (25 базисных пунктов) по той причине, что наметился прогресс в деле борьбы с инфляцией. По итогам декабря рост индекса потребительских цен снизился с 7,1% до 6,5% в годовом исчислении.
Кстати, с 1 февраля 2023 года изменилась методика расчета индекса потребительских цен (CPI). Вес того или иного товара в индексе определяется на основе потраченных на этот товар средств, оцененных в ходе исследования потребительских расходов. Сейчас вес товаров считается на основании двухлетнего периода, а с 1 февраля будут использоваться данные только за один год. Так, расчет веса товаров для определения значения инфляции в 2022 году основывался на ценах 2019 и 2020 годов, но в этом году уже будет основываться исключительно на ценах 2021 года. По мнению американских экспертов, это позволит несколько приукрасить ситуацию с инфляцией.
Глава ФРС Джером Пауэлл заявил журналистам, что повышение ставки «ещё пару раз» будет уместным, поскольку инфляция остается на высоком уровне, несмотря на небольшое снижение. Вместе с тем он признал, что экономика США значительно замедлилась в прошлом году и что наблюдаются признаки рецессии. А чтобы не допустить рецессии, необходимо срочно поднять потолок государственного долга. 19 января государственный долг достиг потолка – 31,4 трлн долл. Затягивание вопроса повышения потолка (этот вопрос решает Конгресс США) лишает правительство возможности наращивать расходы.
Удивительный момент: американский Центробанк хочет умыть руки, возложив ответственность за рецессию на правительство.
Федеральный резерв по-прежнему настаивает на том, что надо продолжать повышать ключевую ставку, пока инфляция не опустится до 2%. Ряд экспертов говорит, что на следующем заседании 22 марта ФРС, скорее всего, повысит ключевую ставку еще на 25 базисных пунктов, доведя ее до 5%. И что на этом цикл ужесточения денежно-кредитной политики может быть завершён. Ключевая ставка может продержаться на планке 5% примерно полгода, а ближе к концу текущего года может произойти первое снижение ставки. Такой сценарий можно назвать оптимистичным. Однако есть и иные сценарии.
Как говорят некоторые эксперты, Джером Пауэлл и Ко. пытаются проводить тонкую игру: подавить инфляцию с помощью мягкой, управляемой рецессии. Любая рецессия неизбежно ведет к снижению спроса на товары и услуги и последующему снижению цен. А Джером Пауэлл и Ко. этого и добиваются. Однако если ФРС действительно ведет такую игру, то это безумие: все равно что тушить пожар бензином.
Некоторые эксперты полагают, что ФРС уже заливает пожар бензином, поскольку рецессия началась. Высказывается даже мнение, что кому-то кризис в Америке нужен, причем чем он будет глубже, тем лучше. А Джером Пауэлл – лишь марионетка, выполняющая команды из закулисы. И возможно, в 2023 году кризис уничтожит существующую долларовую систему, которая будет заменена на систему цифрового доллара
Подчеркну, что в действиях центробанков ряда стран Запада просматривается скоординированность действий в сфере ключевых ставок. Ставки находятся в пределах достаточно узкого диапазона от 3 до 5%. Вот какие ключевые ставки на сегодняшний день у центробанков ряда западных стран (%): Австралия – 3,10; Канада – 4,50; Новая Зеландия – 3,50.
В странах БРИКС ключевые ставки заметно выше (%): Бразилия – 13,75; Российская Федерация – 7,50; ЮАР – 7,25; Индия – 6,25. Лишь у Народного Банка Китая ключевая ставка на уровне ведущих центробанков Запада, она равна 3,65%.
Впрочем, есть несколько стран, у центробанков которых ключевые ставки ниже 3%. Это ЦБ Швеции (2,50%), Дании (1,90%), Швейцарии (1,00%). В прошлом десятилетии было несколько центробанков, у которых ключевые ставки были отрицательными. Например, у ЦБ Швеции и Швейцарии. Однако и они провели ряд последовательных повышений, войдя в положительную зону. Сегодня единственным Центробанком, остающимся в отрицательной зоне, является Банк Японии (ключевая ставка минус 0,10%).
До 24 февраля прошлого года финансовые аналитики в России пристально следили за изменениями ключевых ставок ведущих ЦБ Запада, особенно ФРС США, поскольку российские компании и банки выходили на мировые финансовые рынки, конъюнктура которых сильно зависит от ключевых ставок. Сегодня такой выход существенно ограничен, но определённое влияние политики ключевых ставок, проводимой западными центробанками, на экономику России сохраняется. Повышение ключевой ставки Федеральным резервом может стать триггером рецессии американской, а затем и мировой экономики. Такая рецессия может привести к падению цен на многие товары на мировом рынке. В том числе цен на нефть, природный газ, сырье, продовольствие и другие товары, экспортируемые Россией.
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/02/04/opasnaja-igra-na-povyshenie-58404.html
03.02.2023 Трудный путь к многополярному валютному миру.

Credit Suisse о будущем мировой валютной системы
Credit Suisse – не только один из крупнейших западных банков, но и известный во всем мире центр финансовой аналитики. 1 февраля CSRI опубликовал доклад The Future of the Monetary System (Будущее денежной системы). Перед этим, 17 января, институт разместил краткий обзор будущего доклада под названием What the future holds for the monetary system (Что ждет денежную систему в будущем).
Авторы исследования отмечают, что позиции доллара США в мировой валютной системе резко ослабли. Особенно заметным стало ослабление позиций доллара со времени мирового финансового кризиса 2008-2009 гг. Во время этого кризиса ФРС США включила на полную мощность печатный станок. Кризис завершился, но Федеральный резерв продолжал наращивать долларовую массу. В дополнение ФРС опустила ключевую ставку почти до нуля. Все это действовало, как наркотик: давало облегчение пациенту (американской экономике), но грозило серьезными осложнениями и даже летальным исходом, под которым можно понимать утрату долларом США статуса мировой валюты и, соответственно, утрату Америкой статуса сверхдержавы.
Когда доллар утратит позиции мировой валюты? Произойдет ли это мгновенно или будет растянуто во времени? Потянет ли доллар США за собой нынешние резервные валюты (евро, британский фунт стерлингов, японская иена, китайский юань) или же, наоборот, они займут освободившуюся нишу? Как будет выглядеть архитектура новой валютной системы? Таковы наиболее важные вопросы, на которые попытались ответить аналитики CSRI.
Они обратили внимание на то, что процесс ослабления позиций доллара резко ускорился в начале третьего десятилетия ХХI века и назвали четыре фактора такого ускорения.
- Разгон во всем мире инфляции, спровоцированный санкционной войной против России и не пощадивший экономику США.
- Огромный дефицит бюджета США (1,3 триллиона долларов).
- Неподъемный государственный долг (31,4 триллиона долларов, или 121,5 процента ВВП) и угроза суверенного дефолта США.
- Подрыв доверия к доллару США в результате его использования в качестве оружия в экономическом противостоянии с Россией.
Первый из рассмотренных сценариев будущей валютой системы – переход всех (или большинства) стран мира на единую наднациональную валюту. Что-то вроде банкора, который предлагал на конференции в Бреттон-Вудсе глава английской делегации Джон Мейнард Кейнс. Или что-то наподобие СДР (SDR – специальные права заимствования) – специальной денежной единицы, которую в ограниченных объемах с 1969 года эмитирует МВФ. В докладе категорично утверждается, что вероятность такого сценария ничтожно мала. «Передача права печатать деньги от вашего собственного центрального банка наднациональному органу требует огромного взаимного доверия между странами и тесного сотрудничества в геополитической среде». А на сегодняшний день нет ни «взаимного доверия», ни «тесного сотрудничества»
Второй сценарий – место доллара США занимает другой «валютный гегемон». В обзоре отмечается: «Есть два региона, которые по своим экономическим масштабам схожи с Соединенными Штатами и которые по своим масштабам в принципе могут соответствовать требованиям: зона евро и Китай». Отмечается, что ни евро, ни юань не готовы занять вакантное место доллара США.
О евро говорится, что Евросоюз и Европейский центральный банк не проявляют никакого интереса к продвижению евро на позиции валютного гегемона. У ЕС и ЕЦБ все внимание сейчас сосредоточено на том, чтобы удержать единую Европу от развала и от поползновений некоторых стран выйти из еврозоны и восстановить свои национальные валюты. Да и мир не готов принять евро: «Еврозона все еще не является зрелым фискальным союзом, и поэтому ей не хватает надежного актива в масштабах всего региона, такого как казначейские облигации США. Это означает, что не существует высоколиквидного и однородного актива, который остальной мир мог бы держать в качестве резерва. Отсутствие интегрированного рынка капитала и банковского союза являются дополнительными препятствиями, снижающими ликвидность евро».
У Пекина более выражены амбиции вывести юань на позиции валютного гегемона. Он продвигает юань за пределами КНР уже многие годы. В 2015 году юань получил от МВФ статус резервной валюты, но с тех пор позиции китайской валюты за пределами КНР укрепились лишь незначительно (в мировых валютных резервах, в международных расчетах, в операциях на валютном рынке ФОРЕКС доля юаня во много раз меньше, чем доля евро). Слабость юаня авторы обзора объясняют так: «У юаня отсутствует… ключевая характеристика, которая позволила бы ему составить конкуренцию доллару США: международная мобильность капитала. В обозримом будущем кажется маловероятным, что Китай полностью либерализует и откроет свои финансовые рынки для трансграничных транзакций. Другие особенности, такие как международно-признанная правовая система, также выступают против юаня как жизнеспособного кандидата на доминирующую валюту».
В третьем сценарии («создание многополярного валютного мира») авторы доклада Credit Suisse рассматривают три движущие силы.
1. Тенденция к увеличению двусторонней торговли между странами, позволяющая получить масштабную отдачу от использования их национальных валют, а не доллара США.
2. Углубление местных рынков капитала на развивающихся рынках (emergingmarkets).
3. Все более зримые усилия стран-участниц ведущих развивающихся рынков по развитию схем взаимного страхования от потрясений, вызванных сдвигами в денежно-кредитной политике США.
В третьем пункте особенно выделяется снижение доли доллара США в валютных резервах других стран. Среди мер страхования следует отметить проекты создания региональных коллективных валют. Так, в январе в Буэнос-Айресе проходил VII саммит CELAC (сообщество 33 стран Латинской Америки и Карибского бассейна), где Бразилия и Аргентина объявили о подготовке коллективной валюты «сур» и пригласили другие страны региона присоединиться к ним.
Credit Suisse приводит данные, которые свидетельствуют о повышении доли валют стран из группы развивающихся рынков. К этой категории отнесены китайский юань, гонконгский доллар, сингапурский доллар, валюты ряда стран Азии и Латинской Америки. В 2001 году на их долю приходилось лишь 7 процентов всех валютных операций (по стоимостному объему) в мире, а в 2022 году их доля достигла уже 25%.
Впрочем, на один вопрос аналитики швейцарского банка не сумели ответить. Они не знают, будет ли происходить переход от долларовой валютной системы к многополярному валютному миру постепенно или скачком. Они предполагают, что движение в сторону многополярного валютного мира может как ускоряться, так и тормозиться Соединенными Штатами. Добавлю к оценке швейцарских аналитиков: способов такого торможения у Вашингтона достаточно и не последнее место среди них занимает военная сила.
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/02/03/trudnyj-put-k-mnogopoljarnomu-valutnomu-miru-58394.html
21.01.2023 Кто владеет контрольным пакетом акций мира?
|
|
Этот мир уже давно не принадлежит человечеству. Менее горстки концернов определяют сегодня каждый аспект нашей жизни. Это может показаться преувеличением, но начиная с того, чем мы завтракаем и заканчивая матрацем, на котором мы спим, включая всё остальное, что мы потребляем зависит в основном только от этих концернов. Это крупнейшие инвестиционные компании, которые определяют потоки денежных средств во всём мире. Они играют ключевую роль в игре, которая происходит на наших глазах.
13.01.2023 Истинные причины начала войны. Все запланировано на годы вперед.
|
|
Валентин Катасонов
09.01.2023 90 лет назад к власти в Германии пришел Гитлер

Коллективный Запад в своих отношениях с Украиной очень похож на англосаксов 1920-30-х годов в их отношениях с Третьим рейхом
Ничто не ново под луною:
Что есть, то было, будет ввек.
И прежде кровь лилась рекою,
И прежде плакал человек…
Н. М. Карамзин «Опытная Соломонова мудрость, или Выбранные мысли из Екклесиаста» (1797)
Один из мрачных юбилеев 2023 года – 90-летие прихода к власти Гитлера. 30 января 1933 года он вступил в должность рейхсканцлера Веймарской республики. Началась открытая подготовка Германии (объявившей себя Третьим рейхом) к большой войне.
Известный факт – Гитлера привели к власти страны-победительницы в Первой мировой войне, прежде всего Англия и США. Об этом свидетельствует то, что еще до прихода к власти Гитлера экономику Германии уже начали накачивать англо-саксонские банкиры и промышленники. Однако, несмотря на оживление экономики Веймарской республики, она не сумела избежать экономического кризиса, который в 1929 году накрыл весь западный мир. Промышленное производство в период 1929-1933 гг. рухнуло на 40 процентов. И этот кризис оказался подарком для Гитлера. На волне растущего недовольства социально-экономическим положением он сумел прорваться к власти, объявив себя выразителем интересов трудового народа.
Затем, придя к власти, фюрер сделал разворот в сторону крупного капитала. Во внешнеэкономической сфере Третьего рейха можно отметить три главных момента, связанные с приходом к власти Гитлера.
Во-первых, приток англосаксонского капитала в Германию продолжился и даже увеличился по сравнению с 1920 годами.
Во-вторых, Гитлер принял решение о полном прекращении выплат Германией репараций; оно полностью выполнялось, причем без каких-либо протестов со стороны стран-победительниц.
В-третьих, фюрер также объявил о прекращении выполнения Третьим рейхом обязательств по внешнему долгу.
Остановлюсь на последнем.
Некоторые внешние долги, которые Германия имела на начало 1933 года, образовались в результате получения ею кредитов и займов еще в довоенное время. В 1924 году Вашингтоном был принят план Дауэса, который декларировал цель скорейшего экономического восстановления Германии. В 1924-1929 гг. Германия получила в рамках указанного плана займов и кредитов от англосаксов на 4 млрд долл. (от США – на 2,5 млрд, от Великобритании – на 1,5 млрд. долл.). Исходя из тогдашнего валютного курса марки, указанная сумма кредитов и займов может быть оценена в 16,8 млрд. марок. А общая задолженность Германии к 1930 году возросла до 25 млрд. марок (Статья «Долги военные» //Энциклопедия банковского дела и финансов. Под ред. Ч. Вулфела. Пер. с англ. – М.: ЗАО «Издательский дом «Федоров»», 2000).
По официальным немецким данным, сумма иностранной задолженности Германии составляла на февраль 1933 года около 19 млрд марок. Подавляющая часть всей внешней задолженности Германии приходилась на кредиторов из США и Великобритании. Держателями немецкого долга (в виде банковских кредитов и облигаций немецкого казначейства) были в первую очередь иностранные банки, а также другие организации и, кроме того, физические лица. Весь экспорт Германии в 1933 году составил 4,87 млрд марок. Следовательно, общая внешняя задолженность Германии на февраль 1933 года превышала годовой экспорт почти в четыре раза!
Планы Дауэса и Юнга (второй план пришел на смену первого в 1930 году) предусматривали существенные отсрочки в погашении основных сумм долга, да и по обслуживанию долгов (т. е. выплате процентов) были серьезные послабления. За период 1924-1930 гг. выплаты Германии Соединенным Штатам по долгам составили 449 млн рейхсмарок. Эта сумма составила лишь 4,3% по отношению к сумме займов и кредитов, поступивших в Германию из США за тот же период времени.
Поскольку Гитлер и Третий рейх рассматривались в качестве важной части геополитического проекта Финансового интернационала, то Запад предоставил фашистской Германии режим наибольшего благоприятствования в сфере торговли, инвестиций, кредита, репараций, долговых обязательств.
Гитлер начал открыто игнорировать даже те льготные условия погашения внешнего долга, которые предусматривались планом Юнга. Германия регулярно добивалась подписания соглашений с кредиторами об отсрочке выплат по кредитам и займам, о реструктуризации долгов, а также конверсиях краткосрочных займов в долгосрочные. В феврале 1933 года, буквально через неделю после прихода Гитлера к власти, основные кредиторы Германии согласились подписать очередное соглашение об отсрочке обслуживания и погашения кредитов. Через год, в феврале 1934 г. было подписано новое соглашение об отсрочке.
Одновременно Гитлер активизировал поиск новых кредитов за границей. Важную роль в этом сыграл банкир Ялмар Шахт (в марте 1933 года он возглавил Рейхсбанк). В феврале 1933 г. он убеждал поверенного в делах США в Берлине, что фашистский режим «не представляет никакой опасности для американского бизнеса в Германии». В мае 1933 г. в качестве эмиссара Гитлера Шахт встретился с американским президентом Франклином Рузвельтом, членами правительства США и представителями Уолл-стрит. Америка выделила Германии новые кредиты на сумму в 1 млрд долл. А в июне 1933 года во время поездки в Лондон и встречи с директором Банка Англии Монтегю Норманом Шахт добивается предоставления английского займа в 2 млрд долл.
Берлин прекрасно понимал правила игры, которые ему навязывали Вашингтон и Лондон. 15 июня 1933 г. на международной экономической конференции в Лондоне германская делегация обнародовала так называемый меморандум Гугенберга, названный по имени руководителя делегации министра хозяйства Германии. В составлении документа участвовали Шахт и Розенберг. С одной стороны, меморандум был призван запугать Европу и Америку опасностью большевизма, демонстрировал готовность Германии организовать «крестовый поход» против Советов. С другой стороны, в качестве платы за такую готовность он просил возвращения своих колоний в Африке и новых кредитов.
Самый решительный шаг в политике «долговых уклонений» Третий рейх сделал 14 июня 1934 года. Рейхсбанк (центральный банк Германии) объявил о прекращении выплаты иностранных долгов и процентов по ним. Вместо этого кредиторы получали сертификаты, которые они могли превратить в облигации трёхпроцентного займа со сроком погашения 10 лет. В течение 1934 г. германский долг был сокращен на 97%. Только в указанном году одностороннее решение Берлина сэкономило Германии более одного миллиарда марок.
Напомним, что после Декрета Совнаркома РСФСР от 21 января 1918 года «Об аннулировании государственных займов», согласно которому советское государство отказывалось от выполнения обязательств перед другими государствами по кредитам и займам царского и временного правительств, Запад немедленно установил торговую, морскую и кредитную блокады Советов. А затем началась военная интервенция. Однако ничего подобного не произошло в отношении Германии, объявившей то, что сегодня называют «дефолтом по суверенным обязательствам». США и Англия как бы даже не заметили дерзкого демарша Берлина, продолжая поставлять необходимые Германии товары и открывая через дочерние компании в этой стране производство оружия и военной техники.
Полной развернутой картины долговой позиции Германии накануне начала Второй мировой войны нигде в открытых источниках не давалось. Имеются лишь некоторые общие цифры без расшифровки их содержания, методики расчетов. Так, в одном источнике называется величина внешнего долга Германии на сентябрь 1940 года в 14,8 млрд марок. (Тимошина Т.М. Экономическая история зарубежных стран. – М.: Юстицинформ, 2006, с. 309). Согласно другому источнику, за период 1932 – 1940 гг. внешний долг Германии сократился с 20 до 10 млрд рейхсмарок. Однако это снижение произошло не в результате добросовестных выплат со стороны Германии, а за счет «реструктуризации», или банального одностороннего списания части внешнего долга.
Нелишне вспомнить, что на Ялтинской и Потсдамской конференциях 1945 года обсуждались вопросы репараций, которые должны были заплатить победителям Германия и ее союзницы по итогам Второй мировой войны. Западные страны-победительницы (США, Великобритания и Франция) на этих конференциях поднимали вопрос о том, что при расчете репараций для Германии необходимо учитывать, что у Германии сохраняется большой непокрытый долг по репарациям времен Первой мировой войны. И эти старые долги надо добавить к новым репарационным требованиям. Однако вопрос о непокрытых долгах Германии по кредитам и займам западные победители предпочли не затрагивать. Потому что тогда высветилась бы неблаговидная роль этих западных стран в подготовке Второй мировой войны с помощью Германии и бесноватого фюрера. Подробнее об этом можно узнать в моей книге: «Россия в мире репараций» (М.: «Кислород», 2015).
В заключение хотел бы отметить, что сегодня коллективный Запад в своих отношениях с Украиной очень похож на англосаксов 1920-30-х годов в их отношениях с Третьим рейхом. Тогда англосаксы накачивали Германию деньгами, и сейчас США, их ближайшие союзники и МВФ оказывают Киеву кредитную помощь в размерах, совершенно несопоставимых с его экономическими возможностями.
И тогда Третий рейх фактически объявил дефолт по своим суверенным обязательствам (в 1934 году), и сейчас Киев уже многократно допускал уклонения от выполнения своих долговых обязательств, которые следует однозначно признать дефолтами.
И тогда англосаксонские покровители Гитлера не заметили дефолта Третьего рейха, продолжая подпитывать Германию капиталами и товарами, и сейчас Вашингтон, Лондон и другие покровители Зеленского продолжают снабжать «Украинский рейх» деньгами, оружием и боеприпасами.
А все потому, что и тогда англосаксонским заговорщикам Адольф Гитлер и Германия нужны были, чтобы уничтожить Россию, так и сегодня Владимир Зеленский и Украина нужны современным продолжателям англосаксонского заговора для уничтожения России.
https://www.fondsk.ru/news/2023/01/09/90-let-nazad-k-vlasti-v-germanii-prishel-gitler-58171.html
http://reosh.ru/valentin-katasonov-90-let-nazad-k-vlasti-v-germanii-prishel-gitler.html
07.01.2023 Тайны и секреты одной из самых зловещих организаций мира.
|
|
Даниэль Сачков
Студия Рубеж
06.01.2023 Полвека нефтедолларового стандарта.

Киссинджер и нефтедоллар: история одной интриги
Основы послевоенной мировой валютно-финансовой системы были заложена на международной конференции в Бреттон-Вудсе (США) в 1944 году. 44 государства проголосовали за предложенный Соединенными Штатами проект золотодолларового стандарта. Мировой валютой для международных расчётов по торговле и инвестициям и накопления официальных резервов был определён доллар США. Вашингтон гарантировал денежным властям других стран свободный размен доллара на золото из резерва американского казначейства. В те времена доллар был обеспечен и товарной массой, производившейся американской экономикой, и ее золотым запасом.
Золотодолларовый стандарт продержался менее двух десятков лет. Золотой запас Америки стал таять, а желающих обменять «зеленую бумагу» на желтый метал становилось все больше. Последний, кому удалось заполучить американское золото в обмен на доллары, стал французский президент Шарль де Голль. Это было в 1965 году. После этого была открыта последняя страница истории золотодолларового стандарта. 15 августа 1971 года американское казначейство окончательно захлопнуло «золотое окошко», было официально объявлено о прекращении обмена долларов на золото. А в 1973 году Международным валютным фондом было принято решение об отказе от фиксированных валютных курсов и золотого паритета доллара США. Де-факто золотодолларовый стандарт прекратил свое существование.
Было непонятно, чем заменить этот стандарт. Париж предлагал кардинально пересмотреть официальную цену на золото (или золотой паритет) и поднять ее раза в три, например, до уровня 100 долл. за тройскую унцию. Другие вспомнили, что на валютно-финансовой конференции 1944 года глава английской делегации Джон Мейнард Кейнс предлагал в качестве мировой валюты наднациональную денежную единицу «банкор», которая эмитировалась бы международной клиринговой палатой. Тогда английский вариант был отвергнут, а сейчас о нём вспомнили. Казалось, именно он и будет принят. Еще в 1968 году страны-члены МВФ начали выпускать так называемые специальные права заимствования, или СДР (Special Drawing Rights – SDR). Эмиссию первой партии СДР провели в январе 1969 года. СДР – прототип наднациональных денег, о которых говорил Кейнс. Многие были уверены, что в 1970-е годы начнётся мощная эмиссия СДР, которые стали называть «бумажным золотом». Однако в начале 70-х годов общий объем выпущенных СДР оставался очень скромным.
Оказывается, хозяева денег (главные акционеры ФРС США) уже прорабатывали другой вариант. В мае 1973 года в Швеции, в местечке Сальтшёбаден прошло заседание Бильдербергского клуба. Основная часть 84 присутствующих была представлена финансово-банковским миром и миром нефти. Крупнейшей фигурой на встрече был Дэвид Рокфеллер из банка «Чейз Манхэттен». Присутствовали также Роберт Андерсон («Атлантик Ричфилд Ойл»); лорд Гринхилл («Бритиш Петролеум»); сэр Эрик Ролл («Эс. Дж. Варбург»); Джордж Болл («Леман Бразерс»); Уолтер Леви («Стандарт Ойл»). Участвовал во встрече и Збигнев Бжезинский.
Повестку дня заседании Бильдербергского клуба в 1973 году, как отмечает Уильям Ф. Энгдаль, подготовил ветеран американской политики Роберт Д. Мёрфи, который ещё в 1922 году, будучи консулом США в Мюнхене, приметил мало кому известного Адольфа Гитлера и направлял в Госдеп США депеши с рекомендациями обратить внимание на этого перспективного политика.
Главным американским докладчиком в Сальтшёбадене был Уолтер Леви – ставленник Дэвида Рокфеллера. Суть его выступления состояла в том, что рост цен на нефть в ближайшее время неизбежен. Для лидеров мирового нефтяного и банковского бизнеса были сформулированы ключевые ориентировки: первым – подготовиться к грядущему резкому увеличению нефтяных доходов и «правильному» их размещению; вторым – приготовиться к приему нефтяных доходов и правильному размещению этих доходов в виде кредитов в мировой экономике.
А осенью 1973 года разразился так называемый энергетический кризис. Он имел рукотворный характер. Группе Рокфеллеров в течение нескольких месяцев удалось спровоцировать четырехкратный рост цен на нефть. Главной фигурой интриги был Генри Киссинджер – ставленник клана Рокфеллеров, занимавший должности государственного секретаря и советника президента по национальной безопасности.
Киссинджер мастерски подготовил и провел спектакль «Арабо-израильская война». Действуя, как профессиональный провокатор, он подтолкнул Египет и Сирию к вторжению в Израиль 6 октября 1973 года. Разразилась Война Судного дня, которая и вызвала шоковый рост нефтяных цен, спланированный бильдербержцами. Формально он был вызван нефтяным эмбарго, которое экспортеры нефти ввели в отношении США и некоторых стран Западной Европы (прежде всего Голландии) как пособников Израиля. 16 октября 1973 г. страны ОПЕК на встрече в Вене заявили, что поднимают цену на черное золото с 3,01 до 5,11 долл. за баррель. Это означало повышение цены сразу на 70% – беспрецедентное одноразовое повышение за все время существования рынка нефти. Кроме того, Саудовская Аравия, Кувейт, Ирак, Ливия, Абу Даби, Катар и Алжир объявили на следующий день, что они снизят уровень добычи нефти на 5% в октябре по сравнению с сентябрем. А затем будут снижать ее на 5% каждый месяц. Снижение закончится только тогда, когда Израиль очистит оккупированные территории. До конца года цены на нефть выросли в четыре раза!
Затем в 1974-75 гг. Киссинджер провёл серию переговоров с руководителями стран ОПЕК по вопросу о полном переходе в расчётах за нефть на доллары, что позволило поддержать на высоком уровне спрос на бумажную продукцию печатного станка ФРС США. Первой страной в этом списке была Саудовская Аравия. История американо-саудовских отношений началась во время Второй мировой войны. В феврале 1945 году Ф. Рузвельт, возвращаясь с Ялтинской конференции, встретился на борту американского крейсера «Куинси» с саудовским королём. От Эр-Рияда были получены гарантии доступа американских компаний к нефтяным богатствам Саудовской Аравии, а саудовский король получил заверения об особом покровительстве со стороны Вашингтона. Так Вашингтон выдавил Лондон с территории его традиционного влияния.
Киссинджеру удалось убедить саудовского короля в том, что Вашингтон сумеет щедро отблагодарить Эр-Рияд за согласие на 100-процентное использование «зелёного» в торговле нефтью. Во-первых, Вашингтон будет обеспечивать Эр-Рияд оружием. Во-вторых, Вашингтон гарантирует, что Израиль не помешает саудовцам наращивать свое влияние в регионе. Затем государственному секретарю США удалось убедить всех лидеров стран ОПЕК в необходимости перейти на использование исключительно доллара. Одновременно Киссинджер убеждал этих лидеров направлять получаемые доллары в западные банки, прежде всего американские: банки будут давать кредиты тем странам, у которых нет достаточно «зелёной» валюты для импорта нефти, что принесёт прямую выгоду её экспортёрам.
Так к середине 1970-х гг. на свет народился нефтедоллар. Его отцом был поныне здравствующий Генри Киссинджер (27 мая 2023 года ему должно исполниться 100 лет). А в январе 1976 года на международной валютно-финансовой конференции в Кингстоне (Ямайка) странами-членами МВФ были приняты решения об отмене золотодолларового стандарта и его замене бумажно-долларовым. Золото было изгнано из мира денег, а доллар стал абсолютным монополистом в международной валютно-финансовой системе. Ямайская конференция утвердила не бумажно-долларовый, а нефтедолларовый стандарт.
Сегодня в мире происходят драматические события. Ямайская валютно-финансовая система переживает серьезнейший кризис. Доллар США теряет привлекательность даже для тех стран, которые считаются союзниками Вашингтона. Вот и Саудовская Аравия не сегодня-завтра начнет поставлять нефть за китайские юани. Назревает опасная трещина в конструкции ямайской системы, и, думаю, подготовка к её замене идет за кулисами вовсю.
Фото: REUTERS/Gary Cameron
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/01/06/polveka-neftedollarovogo-standarta-58151.html
http://reosh.ru/valentin-katasonov-polveka-neftedollarovogo-standarta.html
05.01.2023 Тайны Минфина США.

Суммарный государственный долг впервые в истории Америки превысил 100 трлн долларов.
Для начала приведу некоторые данные по государственному долгу, публикуемые американским Минфином. На заре ХХ века государственный долг США измерялся всего несколькими миллиардами долларов. Так, в 1910 году он был равен 2,7 млрд долл., или 8,0% тогдашнего ВВП. Первая мировая война достаточно резко увеличила государственный долг. А с началом Великой депрессии, проведением Франклином Рузвельтом политики «нового курса», вступлением США во Вторую мировую войну, в первые послевоенные годы обозначился процесс непрерывного наращивания государственного долга (млрд долл.; в скобках – доля в ВВП, %): 1930 г. – 16,2 (16,5); 1940 г. – 50,7 (52,4); 1950 – 256,9 (94,0).
Кстати, рекордный относительный показатель государственного долга до последнего времени был показатель 1946 года, равный 121,2% ВВП. В 1950-е годы и далее абсолютная величина долга росла, но очень умеренными темпами. А вот относительный уровень государственного долга стал снижаться. В 1960 году значение уменьшилось до 54,3% ВВП; 1970 г. – до 36,3%; 1980 г. – до 32,5%.
В 1980-е годы ускорилось наращивание государственного долга в абсолютном выражении и наметилась тенденция к увеличению относительного уровня долга. В 1981 году государственный долг пересек планку в 1 триллион долларов. Далее этот показатель равнялся (трлн долл.): 1990 г. – 3,21; 2000 г. – 5,63; 2010 г. – 13,53; 2020 г. – 26,0. За сорок лет рост долга в 26 раз!
А вот как рос относительный показатель долга (доля в ВВП, %): 1990 г. – 54,2; 2000 г. – 55,5; 2010 г. – 91,4; 2020 г. – 116. Как видим, в 2020 году относительный уровень государственного долга приблизился к рекордному показателю 1946 года.
1 февраля 2022 года долг достиг планки в 30 трлн долл. Последний рекорд был зафиксирован 5 октября 2022 года, когда госдолг США превысил отметку в 31 триллион долларов. А по итогам ушедшего 2022 года относительный уровень долга, согласно предварительным оценкам, составил 133,77% ВВП.
Государственный долг США вплотную приблизился к потолку, который был установлен Конгрессом США в конце 2021 года в размере 31,4 трлн долл. Еще немного и если конгресс не поднимет потолок, то почти все бюджетные расходы будут заблокированы. Такое уже не раз бывало в новейшей истории Америки.
Суммарный государственный долг США в размере 31,12 трлн долларов делится на две части: 6,82 трлн внутригосударственный долг США (покупка долга государственными организациями); 24,29 трлн — публичный долг (покупка долга физическими и юридическими лицами США и других стран, денежными властями других стран).
Хотя Байден в ходе своей предвыборной кампании обещал сократить дефицит федерального бюджета и заморозить величину государственного долга, ему это не удалось. За два неполных года его президентства долг увеличился почти на 5 трлн долларов.
The New York Times назвала пересечение планки государственного долга в 31 триллион долларов мрачной финансовой вехой, поскольку этот «рекорд» был зафиксирован на фоне начатой Федеральным резервом США кампании по повышению ключевой ставки. Следовательно, повысятся процентные ставки по долговым бумагам американского Минфина. И в конечном счете вырастут бюджетные расходы на обслуживание долга.
Величина процентных расходов по итогам 2022 года может составить 400 млрд долл. Согласно оценкам Фонда Петерсона, в ближайшие десять лет бюджетные расходы на обслуживание госдолга могут превысить 8 трлн долл. В 2022 финансовом году, по предварительным оценкам Бюджетного управления Конгресса США, федеральное правительство потратило на выплату процентов больше, чем на такие бюджетные направления, как льготы для ветеранов, транспорт и образование. В 2023 финансовом году расходы на проценты станут больше, чем обязательные расходы на программы гарантированного дохода (программы, ориентированные на американцев с низкими доходами, а также программы выплаты пособий по безработице). В 2026 финансовом году процентные платежи превысят общую сумму, которую федеральное правительство тратит на основные программы здравоохранения. В 2029 финансовом году федеральное правительство потратит на проценты больше, чем на оборону.
Предновогодние настроения американцев были еще больше омрачены публикацией, которая появилась в The Wall Street Journal (WSJ) 20 декабря. Ее автор – Винс Колбер (Vince Kolber). Статья называется How Much Washington Really Owes: $100 Trillion» (Сколько на самом деле задолжал Вашингтон: 100 триллионов долларов). Подзаголовок статьи: «Нефондируемые обязательства (unfunded entitlements) США более чем в два раза превышают официальный государственный долг страны. Проблема лишь разрастается».
В статье дается справка: Минфин США определяет государственный долг как общую сумма обязательств правительства по ценным бумагам (казначейские облигации и другие), которые покупаются различными инвесторами на финансовом рынке. Их можно назвать финансовыми, или фондируемыми (funded) обязательствами. Кстати, Минфин обычно дает цифры чистой позиции по фондируемым обязательствам. Т.е. разницу между валовыми (или совокупными) обязательствами и активами, которыми располагает правительство. Так, на конец 2021 финансового года (завершился 30 сентября 2021 г.) сумма совокупных обязательств составила 34,8 трлн долларов. Министерство финансов объявило о том, что сумма активов составила 4,9 трлн долларов. Простая арифметика подсказывает, что чистая позиция составляет 29,9 трлн долларов со знаком минус — настолько долги правительства США больше его активов. Можно сказать по-другому: валовые обязательства правительства обеспечены его активами лишь на 14%. Всем понятно, что погасить основную сумму долга американское государство вряд ли когда-нибудь сможет. Максимум, что оно может обещать инвесторам, – исправно обслуживать долг, т. е. выплачивать проценты.
Так вот, нынешний фондированный чистый государственный долг США – лишь верхняя часть долгового айсберга. У правительства Америки есть такие обязательства, которые не оформлены в виде ценных бумаг, но которые прописаны в разного рода федеральных законах. Прежде всего, это различные социальные обязательства, особенно по медицинскому обеспечению. Речь идет в первую очередь о программах Medicare и Medicaid. Они обещают людям, получившим полисы медицинского страхования, оказание разного рода медицинских услуг на десятилетия вперед. Вплоть до конца жизни держателя медицинского полиса. Можно примерно подсчитать, какими будут эти медицинские услуги в стоимостном выражении. Можно также подсчитать, сколько заложено денег под выполнение указанных обязательств. И оказывается: обязательства превышают денежное обеспечение примерно на порядок. А разница между величиной медицинских и других социальных обязательств, с одной стороны, и имеющимися поступлениями для их выполнения, представляет собой государственный долг. Его можно назвать социальным долгом. Автор статьи в WSJ ссылается на отчет Минфина США по итогам 2021 финансового года, в котором названа величина государственного долга в виде необеспеченных социальных обязательств – 71 трлн долл. Итак, на конец 2021 фин. года чистые финансовые обязательства правительства равнялись 29,9 трлн долл. Если к ним приплюсовать социальные обязательства в 71 трлн долл., то суммарный государственный долг впервые в истории Америки превысил планку в 100 трлн долларов.
Как пишет автор статьи в WSJ, противники признания необеспеченных социальных обязательств правительства государственным долгом «утверждают, что неподъемные обязательства по социальному страхованию на самом деле не являются задолженностью, поскольку конгресс имеет право их сократить, изменив при этом законодательство. Правда, законодателям не удавалось это сделать на протяжении почти сорока лет, и до тех пор, пока они этого не сделают, необеспеченные обязательства будут висеть над нами и дальше, создавая реальные экономические риски».
Примечательно, что если главными виновниками роста финансового (фондированного) государственного долга автор называет чиновников Минфина США, то главную ответственность за стремительное наращивание социального государственного долга он возлагает на конгрессменов и сенаторов. Ради получения голосов избирателей «народные избранники» принимают законы, которые впоследствии выполнить невозможно. «Потолок госдолга должен быть скорректирован таким образом, чтобы он включал общую сумму обязательств, а не уменьшенный «для красоты» и начальственного удобства вариант. Минфин США должен четко отслеживать реальную сумму задолженности федерального правительства. Быть может, благодаря принципам финансовой прозрачности у конгресса откроются глаза. По крайней мере, избирателей следует предупредить о пугающих масштабах расточительности на федеральном уровне, чтобы у нас появилась возможность привлечь к ответственности крупных транжир из конгресса. Вместе с чиновниками, которые легко раздают различные социальные подачки и гранты, – именно конгрессмены несут ответственность за инфляцию», – заключает Винс Колбер.
Фото: etftrends.com
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/01/05/tajny-minfina-us-58146.html
http://reosh.ru/valentin-katasonov-tajny-minfina-ssha.html
04.01.2023 К очередному юбилею американского Центробанка.

Более полувека доллар США является валютой, обеспечением которой служат не товары, не золото, не земля Нового Света, а бумажки
Доллар в виде серебряной монеты стал чеканиться в Новом Свете с конца XVIII века, но инструментом американской гегемонии он стал лишь с начала ХХ века. Связано это с созданием в декабре 1913 года американского Центробанка – Федеральной резервной системы США.
Попытки учредить в Америке Центробанк предпринимались с конца XVIII века, инициаторами выступали банкиры Старого Света, особенно Лондонского Сити. Отцы-основатели США понимали, что создание Центробанка грозит переходу Америки под контроль европейских (прежде всего, английских) банкиров-ростовщиков. Без преувеличения можно сказать, что историю США XIX века невозможно понять без учета непрестанных попыток европейских ростовщиков учредить американский Центробанк и сопротивления со стороны американских президентов, не желавших закабаления Нового Света. Достаточно вспомнить слова седьмого американского президента Эндрю Джексона (1829–1837 гг.), который шел на выборы со словами: «Или Эндрю Джексон и тогда никакого Центробанка, или Центробанк и тогда никакого Эндрю Джексона». И Эндрю Джексон тогда победил.
Вторая половина XIX века и начало ХХ века – история тайной подготовки проекта учреждения американского Центробанка. В Конгрессе США на протяжении 1913 года шла подготовка законопроекта об учреждении Центробанка, которому было дано достаточно необычное название – Федеральная резервная система США, чтобы никто не догадался, что это центральный банк. Проголосованный закон был молниеносно подписан президентом Вудро Вильсоном (через час после голосования).
ФРС США – частная корпорация. Её учредителями стали преимущественно крупнейшие банки – британские, европейские континентальные и американские. Они же вели подготовку Первой мировой войны, которая для них была гигантским бизнес-проектом. ФРС США в годы войны выдавала под высокие проценты кредиты (через посредничество разных банков) воюющим странам, несказанно обогащаясь на этом ростовщичестве.
Однако были и такие американские законодатели, которые восприняли учреждение ФРС как национальную трагедию. Например, конгрессмен Линдберг предупреждал, что закон о ФРС «…учредил самый большой трест на свете. Когда Президент подписывает этот закон, невидимое правительство властью денег…будет узаконено. Новый закон будет создавать инфляцию, когда бы тресты ни пожелали этого. Отныне депрессия будет создаваться на научной основе» (цит. по: Ральф Эпперсон. Невидимая рука. СПб.: 1996, с.206).
Конгрессмен как в воду смотрел: первая банковская произошла уже в 1920 году. В книге «Экономические тиски» (Economic Pinch), вышедшей в 1921 году, Линдберг писал: «Согласно закону о Федеральном резерве, паники создаются на научной основе; данная паника была первой, созданной научно, она была просчитана подобно математической задаче».
Банковская паника 1920 года была репетицией спектакля «Банковский и экономический кризис». Первыми режиссерами-постановщиками были Ротшильды и Пол Варбург (человек Ротшильдов, один из главных лоббистов закона о ФРС). Исполнителями были банки-члены ФРС (все американские банки в добровольно-принудительном порядке стали членами ФРС).
Спектакль состоял из трех актов: 1) активная кредитная эмиссия; 2) сжатие кредитной эмиссии и отзыв ранее выданных кредитов; 3) организация банкротств клиентов и сбор «урожая» в виде взыскания залогов и покупки на рынке подешевевших активов. Сейчас мы являемся свидетелями новой постановки спектакля под руководством председателя ФРС Джерома Пауэлла. Закончился первый акт спектакля, который затянулся более чем на десятилетие. В 2022 году начался второй акт пьесы. Самые драматические события ожидаются в 2023 году.

Глава ФРС Дж. Пауэлл. Фото: REUTERS/Jim Urquhart
Результаты банковской паники 1920 года были многообещающими. В руки главных хозяев ФРС попали большие количества сельскохозяйственных земель, которые использовались в качестве залогов. Разорилось 5400 банков, их активы перешли к тем же хозяевам ФРС.
А в 1929 году была разыграна «Великая депрессия». Урожай оказался еще богаче, чем в 1920 году: прекратили свое существование около 16 тысяч банков (более половины общего их числа). В результате резко усилились позиции главных ростовщиков: 100 из 14 тысяч банков стали контролировать 50% банковских активов страны. 14 самых крупных банков сосредоточили у себя 25% всех банковских депозитов. Произошли концентрация и централизация банковского капитала.
10 июля 1932 г. конгрессмен Луис Макфадден выступил перед палатой представителей Конгресса США и обвинил Федеральный резерв в том, что он сознательно создал кризис в стране. В следующем году он же предложил отстранить от своих должностей министра финансов, финансового контролера и всех руководителей ФРС за многочисленные преступления, включая измену и мошенничество. Затем было несколько покушений на Макфаддена. Ушел он из жизни в 1936 году. Официальная версия – «внезапная остановка сердца», но подозрения на спланированное убийство рассеять не удалось.

Подобных спланированных убийств государственных деятелей (включая американских президентов), которые пытались препятствовать созданию Центрального банка Америки или ограничить монополию Федерального резерва на эмиссию денег, немало. Наиболее близкий по времени пример – убийство президента Джона Кеннеди в Далласе в 1963 году. В официальную версию (покушение убийцы-одиночки Ли Харви Освальда) никто не верит. У Кеннеди был серьёзный конфликт с ФРС, он посягнул на монополию Федерального резерва осуществлять эмиссию денег. 4 июня 1963 года, т. е. за четыре месяца до своей смерти Кеннеди, подписал указ о выпуске казначейских билетов под обеспечение серебром, находящимся в запасах казначейства. Это были беспроцентные деньги, не создававшие долга. Для ростовщиков это было такое же дерзкое посягательство на их власть, как и принятое за сто лет до этого решение американского президента Авраама Линкольна печатать «гринбеки» (также казначейские билеты) в обход банкиров (за что также был убит по заказу банкиров).

Нельзя не признать, что поначалу качество продукции, сходившей с печатного станка ФРС было высоким. В годы Первой мировой войны центробанки всех стран, которые ранее приняли золотой стандарт, приостановили размен бумажных знаков (банкнот). А в Америке размен был, т. е. доллар оказался более конкурентоспособным по сравнению с британским фунтом, французским франком и другими европейскими валютами. Тем более доллар США возвысился над другими валютами после международной конференции в Бреттон-Вудсе (1944 г.), на которой американская денежная валюта получила особый статус «мировой валюты». Опять-таки его статус поддерживался обязательством американских денежных властей разменивать бумажные денежные знаки на золото. Однако это обязательство распространялось лишь на денежные власти других стран, не американских граждан: им в 1933 году указом президента Рузвельта было запрещено владеть драгоценным металлом. А 15 августа 1971 года Минфин США официально заявил о прекращении обмена «зеленой бумаги» на желтый металл». Уже более полувека доллар США является валютой, обеспечением которой служат не товары, не золото, не земля Нового Света, а бумажки под названием «облигации американского казначейства» и ипотечные бумаги. Но эти бумажки – для отвода глаз. Главное обеспечение доллара – авианосцы, бомбардировщики и военные базы, разбросанные по всему миру.

Фото: REUTERS/Dado Ruvic
Деятельность ФРС США на протяжении всей 110-летней истории связана со сплошными обманами, подтасовками, лукавствами. Лукаво само название «Федеральная резервная система США».
Во-первых, слово «федеральная» создает иллюзию, что это государственное учреждение. Ничего подобного – это частная структура холдингового акционерного типа. Хозяевами этого частного холдинга является узкая группа лиц.
Во-вторых, слово «резервная» порождает ощущение, что деньги, которые выпускает это учреждение, обеспечены какими-то резервами, которые гарантируют устойчивую покупательную способность денег и стабильность эмитента. На самом деле резервов в виде золота у этой системы крайне мало (по отношению к денежной массе). К тому же золото, как сообщается в официальных документах, находится на балансе Казначейства США, а не ФРС. Главный «резерв» Федерального резерва — облигации Казначейства США. Но это такие же бумажки, как и банкноты.
В-третьих, слово «система» также не отражает положения вещей. Формально ФРС была задумана как совокупность 12 Федеральных резервных банков (ФРБ) – чтобы у законодателей, принимавших в 1913 г. закон, возникла иллюзия, что создается децентрализованная сеть учреждений. На самом деле из 12 «равных» ФРБ один является «самым равным». Речь идёт о Федеральном резервном банке Нью-Йорка, на который приходится подавляющая часть всех активов ФРС и всей денежной эмиссии. Фактически он и является Центральным банком Америки. В любом случае деятельность всех 12 ФРБ находится под присмотром Совета управляющих ФРС (штаб-квартира находится в Вашингтоне). За Советом управляющих, в свою очередь, «присматривают» главные акционеры ФРБ Нью-Йорка.
Фото: REUTERS/Kevin Lamarque
Катасонов В.Ю.
https://www.fondsk.ru/news/2023/01/04/k-ocherednomu-jubileju-amerikanskogo-centrobanka-58135.html
http://reosh.ru/valentin-katasonov-k-ocherednomu-yubileyu-amerikanskogo-centrobanka.html
18.12.2022 Что скрывают финансовые монстры.
|
|
Вадим Шегалов
Символика и нумерологические пляски
25.09.2022 Новая Хазария и евгеника олигархов.
|
|
Как исторически связаны европейский и американский фашизм с Хазарским каганатом и почему происхождение самых важных семей США невозможно проследить. Мы представляем вам продолжение эксклюзивного интервью нашему каналу главного редактора журнала «Ветераны сегодня» Гордона Даффа.
Полная версия (54 мин.) без цензуры и рекламы: https://nday.club/v/pj6or1-dtv
07.09.2022 Джексон-Хоул-2022, или Просто дыра

Угроза глубокого спада в экономике США и выборы в ноябре
Ежегодно в третьей декаде августа в долине Джексон-Хоул (штат Вайоминг) проходит ежегодный финансовый симпозиум, организуемый Федеральной резервной системой США. На встречу обычно приглашаются руководители и высокопоставленные чиновники центробанков. Председатель ФРС США и его коллеги из других стран при закрытых дверях договариваются о координации своих действий. Кроме того, руководитель ФРС публично заявляет о возможных решениях американского Центробанка на ближайшую перспективу (до конца текущего года, а иногда на целый год до следующего симпозиума). Затрагивается и такой животрепещущий вопрос, как возможные решения по ключевой ставке ФРС США. Американский бизнес в шутку назвал Джексон-Хоул «долиной ставок». Я уже неоднократно писал о собраниях в Джексон-Хоуле, например, около пяти лет назад в статье «Джексон-Хоул, или Тайная сходка центробанков».
В этом году встреча в Джексон-Хоуле (официальная ее часть) проходила 25-26 августа. В ноябре будут проходить выборы в нижнюю палату Конгресса США и легислатуры штатов, и экономическая ситуация в стране накануне этих выборов будет сильно влиять на их исход. В американской экономике уже наблюдаются признаки рецессии, и если она будет прогрессировать, демократы могут утратить свои позиции на Капитолийском холме.
Центральным событием симпозиума стало выступление главы ФРС США Джерома Пауэлла. Напомню, что с марта 2020 по март 2022 года ключевая ставка ФРС США находилась на уровне плинтуса, составляя 0 – 0,25%. 16 марта произошло первое ее повышение на одну стандартную ступеньку (0,25 процентных пункта). Затем было еще три повышения – 4 мая, 16 июня и 27 июля. Причем первое из этих трех было на две стандартные ступеньки, а второе и третье – по три ступеньки. Такие резкие повышения в истории ФРС случались очень редко. В результате накануне Джексон-Хоула ключевая ставка американского Центробанка составляла 2,25-2,50%. Следующее заседание ФРС США по ключевой ставке запланировано на 21 сентября.
Джером Пауэлл еще в начале лета заявил, что главной целью ФРС является подавление беспрецедентно высокой инфляции. Ради этого американский Центробанк будет повышать ключевую ставку и проводить политику «количественного ужесточения» (снижение величины денежной массы путем продажи казначейских и ипотечных бумаг и портфеля ФРС) до тех пор, пока инфляция не пойдет на убыль. По итогам июля инфляция наконец замедлилась до 8,5% годовых с 9,1% в предыдущем месяце (а в месячном выражении и вовсе оказалось нулевой). Это давало надежды на смягчение ястребиных планов американского Центробанка.
Однако выступлению Пауэлла предшествовали выступления ряда чиновников ФРС, которые сразу задали встрече «ястребиный» настрой. Так, глава Федерального резервного банка Сент-Луиса Джеймс Буллард заявил, что высокая инфляция сохранится дольше, чем ожидалось, а ставки еще недостаточно высоки для ее сдерживания. Ведь идеалом для ФРС является инфляция в 2 процента. Буллард высказал мнение, что ставка к концу года должна быть на уровне 3,75-4%. Глава Федерального резервного банка Канзас-Сити Эстер Джордж добавила, что пока неясно, окажется ли устойчивым июльское замедление инфляции. Рафаэль Бостик из Федерального резервного банка Атланты отметил, что возможно повышение ставки еще на три стандартные «ступеньки», если ситуация с инфляцией не улучшится.
После этой артподготовки на трибуну вышел Джером Пауэлл. Он оказался даже большим ястребом, чем предшествующие выступающие. Пауэлл подтвердил, что снижение инфляции к целевому уровню 2% сейчас является главным приоритетом. Замедление инфляции в июле – хорошо, но нет уверенности, что это долгосрочный тренд. Ради достижения цели двухпроцентной инфляции Центробанк «готов к издержкам». По его словам, замедление роста экономики и высокая безработица «причинят меньшую боль», чем неконтролируемый рост цен. Нынешнее значение ключевой ставки (2,25-2,50%) он назвал «нейтральным». Но если по итогам августа не будет прогресса в борьбе с инфляцией, то Федеральный резерв готов скорректировать нынешнюю «нейтральную» ставку в сторону повышения.
Выступление Пауэлла было очень коротким (8 минут), но все прекрасно поняли, куда ветер дует. И буквально через несколько часов выступление отразилось на многих показателях американского финансового рынка.
Накануне Джексон-Хоула Национальная ассоциация экономики бизнеса (NABE) проводила опрос среди представителей американского бизнеса – членов NABE относительно перспектив рецессии в США. Экономический спад ожидали практически все опрошенные. Были лишь отличия в оценке сроков его начала. 73% респондентов ожидают, что это произойдет в ближайшие два года. Почти половина (48%) ожидают рецессию в 2023 году. 25% опрошенных ожидают спад в американской экономике в третьем или четвертом квартале 2022 года. Скорее всего, после выступления Джерома Пауэлла пропорции изменились в пользу тех, кто ожидают рецессию не завтра или послезавтра, а сегодня (в текущем году). Мрачные остряки уже поспешили назвать встречу в Джексон-Хоуле «дырой», куда может провалиться американская экономика (в названии Jackson Hole второе слово означает «дыра»).
Своеобразным опросом стали изменения биржевых индексов в тот же день. По итогам торгов 26 августа индекс S&P 500 потерял 3,37%, Dow Jones – 3,03%, NASDAQ – 3,94%. Судя по всему, часть инвесторов переметнулась из акций американских корпораций в американские казначейские бумаги и другие финансовые инструменты, доходность которых может расти по мере увеличения ключевой ставки.
Эксперты, опираясь на оценки Forbes, подсчитали, что по итогам 26 августа капитал миллиардеров сократился более чем на 30 млрд долларов. 27 августа Блумберг опубликовал сенсационную статью под названием Powell’s 8-Minute Speech Erases $78 Billion From Richest Americans (8-минутная речь Пауэлла лишила богатейших американцев 78 миллиардов долларов). Более тщательные подсчеты увеличили, таким образом, оценку потерь Forbes более чем в 2,5 раза.
Блумберг отмечает, что Илон Маск потерял 5,5 миллиарда долларов. А у Джеффа Безоса была зафиксирован рекордная потеря в 6,8 миллиарда долларов. Состояние Билла Гейтса и Уоррена Баффета уменьшилось на 2,2 миллиарда долларов и 2,7 миллиарда долларов соответственно, а состояние Сергея Брина упало ниже 100 миллиардов долларов.
Блумберг напомнил также, что 500 самых богатых людей мира потеряли 1,4 триллиона долларов в первой половине 2022 года, что стало самым резким в истории наблюдений падением за шесть месяцев для самых богатых людей планеты. Вместе с тем американские акции в июле продемонстрировали самый сильный месячный рост с ноября 2020 года, что заставило инвесторов сделать ставку на то, что худшее падение рынка уже позади. Думаю, однако, что самое худшее всё-таки еще впереди. И это худшее будет выражаться вовсе не в сокращении состояний самых богатых людей Америки. Глубокий спад может повлечь за собой массовые банкротства, резкий рост безработицы, появление миллионов бедняков и неимущих. Если это произойдет до выборов в палату представителей Конгресса США 8 ноября, наверняка большинство в ней займут республиканцы.
Заглавное фото: REUTERS/Jim Urquhart
https://www.fondsk.ru/news/2022/08/30/dzhekson-houl-2022-ili-prosto-dyra-57064.html
http://reosh.ru/valentin-katasonov-dzhekson-xoul-2022-ili-prosto-dyra.html
02.09.2022 Под кабалой Каббалы или 365 миллионов долларов для Горбачёва.
|
|
Кто на самом деле управляет Соединёнными Штатами, как это происходит и почему культу смерти Молоха поклоняются «воины света». За что заплатили Михаилу Горбачёву 365 миллионов долларов. Как связано глубинное государство с древними культами и для чего придумали QAnon. Секретные военные разработки, инопланетные технологии и тайное использование запрещённого оружия. В эксклюзивном интервью нашему каналу главный редактор журнала «Ветераны сегодня» Гордон Дафф.
Полная версия ( 51 мин.) без цензуры и рекламы: https://nday.club/v/wfwgbj-dtv
12.04.2022 Корни финансовой кабалы России.
|
|
Кандидат исторических наук Ольга Четверикова о корнях финансовой зависимости России от Запада, настоящей роли и миссии олигархов, и том, что сейчас происходит с народной собственностью. Ведущая - Анна Скок.
06.04.2022 «Стипендии Родса» и британская агентурная сеть в мире.

Уже более ста лет британские элиты реализуют проект вербовки национальных элит в других странах мира
Ранее я уже писал о заседании международного общественного суда, известного как «Нюрнберг-2». Целый ряд выступлений обвинителей были посвящены раскрытию плана британской элиты по установлению своей власти в мире. Благодаря массовой «промывке мозгов», проводимой подконтрольными этой элите СМИ, большинство граждан имеют смутное представление об этом заговоре. Или даже никакого.
Первые наброски указанного плана были сделаны еще в конце XIX века Сесилом Родсом (Cecil John Rhodes), британским предпринимателем, сколотившим больше капиталы на добыче алмазов и золота в Южной Африке (еще при жизни он получил негласное звание «алмазного короля»).
Как ни парадоксально, имя Сесила Родса известно не только узкому кругу профессиональных историков и политиков высокого полета, но и многим молодым людям в разных странах. По той причине, что его именем названы стипендии, о которых мечтают многие представители молодежи, желающие сделать карьеру.
Кратко о Сесиле Родсе. Начинал он свой бизнес в Африке на деньги Ротшильдов, которые те получали от опиумной торговли. Кстати, будучи агентом Ротшильдов, Родс сыграл важную роль в развязывании англо-бурской войны в самом конце XIX века. Буров, потомков давних европейских колонистов надо было окончательно согнать с тех земель, где находились месторождения золота и алмазов, чтобы можно было продолжить в более крупных масштабах проводить их добычу.
Родс был также политиком, причем мыслящим глобально и стратегически. Его справедливо считают идеологом британского империализма и организатором английской колониальной экспансии в Южной Африке. Одним из основных мотивов Родса в политике и бизнесе было его твердое убеждение в том, что англосаксонская раса была «первой расой в мире» (из письма 1877 года).
Еще в молодости он вынашивал идею возвращения Северной Америки в лоно британской короны и создания англосаксонской сверхдержавы. Это, по его мнению, было бы гарантией вечного мира на планете. В 1877 году, в возрасте 23 лет, он написал свое первое завещание, в котором он выразил желание создать Тайное общество (известное как «Общество избранных»).
Его истинная цель, как было записано в завещании, «должна заключаться в распространении британского правления по всему миру». О его империалистических амбициях свидетельствует, например, следующе заявление: «Я бы аннексировал планеты, если бы мог».
Родс перешел от слов к делу и в 1891 году основал на свои деньги тайное общество, получившее название «Круглого стола». Сначала оно было британским, потом стало международным, создавались группы «Круглого стола» в США, Канаде, Австралии и других странах. Очень напоминало масонские организации.
В общество сразу же были вовлечены банкиры лондонского Сити. И в первую очередь лорд Ротшильд, с которым Сесил Родс был близко знаком. Дом Ротшильдов, как я отметил выше, был финансовым партнером в проекте добычи алмазов и золота в Африке. Еще одним подающим надежды банкиром был лорд Альфред Милнер. После смерти Сесила Родса в 1902 году он стал ключевой фигурой в обществе «Круглого стола».
Кроме банкиров в обществе состояли политики и профессора. Детальная история «Круглого стола» изложена в книгах Кэрролла Квигли (Carroll Quigley) «Трагедия и надежда: История мира в наше время» (Tragedy & Hope: A History of the World in Our Time; 1966) и «Англо-американский истеблишмент» (The Anglo-American Establishment; 1981).
В ХХ веке были созданы многие другие тайные организации. Но, как говорят серьезные исследователи типа Кэрролла Квигли, многие из них произросли из разных групп «Круглого стола». В США это Совет по международным отношениям (Council on Foreign Relations, CFR; 1921). В Британии – Королевский институт международных отношений (The Royal Institute of International Affairs, RIIA; 1920). На международном уровне — «Бильдербергская группа» (Bilderberg Group; 1954).
Кстати, сегодня Круглый стол в его первоначальном виде уже не существует. А вот его «дети» в виде CFR, RIIA и группы Бильдербергской группы продолжают оказывать свое влияние на мировую политику.
Незримое присутствие Сесила Родса ощущается не только в этом. Его уже 120 лет вспоминают в связи со стипендиями его имени. Как я уже отметил, в 1902 году Родс умер, не дожив до своего пятидесятилетнего юбилея. Семьи у него не было, а самым близким человеком, видимо, оказался лорд Ротшильд.
Вот ему-то он и отписал большую часть своего наследства. Но кое-что приберег для благотворительного фонда, из которого завещал выдавать каждый год стипендии студентам Оксфордского университета (где когда-то сам учился).
Это не была обычная благотворительность. Стипендии должны были получать лишь те студенты, которые отвечали определенным критериям, прописанным в завещании. Родсу очень хотелось, чтобы это были молодые люди, готовые разъехаться после университета в любые уголки планеты для того, чтобы продвигать план построения британской сверхдержавы.
Лорд Милнер, лорд Ротшильд и некоторые другие единомышленники «алмазного короля» были в курсе этих намерений и, по крайней мере, в первые годы они обеспечивали строгий контроль, чтобы стипендии Родса действительно выдавались будущим строителям империи.
Вот и канадец Мэтью Эрет (Matthew Ehret) в своем выступлении на заседании международного суда «Нюрнберг-2» в начале февраля этого года уделил внимание вопросу стипендий из Фонда Родса. Он упоминает американского дипломата Строуба Тэлботта (Strobe Talbott; род. 1946).
Это выпускник Йельского университета (1968), в котором он специализировался по русской истории и литературе. Был членом общества «Череп и Кости». Позднее (в начале 70-х гг.) продолжил обучение в университете Оксфорда, где два года получал стипендию Родса.
Мэтью Эрет характеризует этого дипломата (который был заместителем государственного секретаря США в 1994-2001 гг.) как ярко выраженно про-британского политика. Примечательно, что Строуб Толботт был в Оксфорде одновременно с будущим президентом США Биллом Клинтоном. Еще более примечательно, что Клинтон также был удостоен стипендии Родса.
И, как считает Мэтью Эрет, совет по стипендиям Фонда Родса не ошибся. Последователи Сесила Родса были очень рады увидеть своего питомца на посту президента США. Той самой страны, которую надо втянуть в британскую империю. И Билл Клинтон сделал немало для того, чтобы Вашингтон сблизился с Лондоном.
Мэтью Эрет замечает, что те американцы, которые в свое время учились в Оксфорде и получали стипендии из фонда Родса, как правило, занимали высокие посты в США и были очень хорошо распиарены. Среди таких стипендиатов Родса она называет Дина Раска (Dean Rusk), занимавшего пост государственного секретаря США при президентах Джоне Кеннеди и Линдоне Джонсоне.
Это также Уолт Уитмен Ростоу (Walt Whitman Rostow), занимавший в 1966-69 гг. пост советника президента США по национальной безопасности; стипендиатом Родса был еще до войны – в 1936-1938 гг.
Оказывается, известный американский сенатор Уильям Фулбрайт (James William Fulbright) также до войны получал стипендию Родса. Кстати, этот сенатор известен прежде всего программой своего имени. Программа Фулбрайта была принята в США в 1946 году, предусматривала выдачу грантов за счет средств Государственного департамента на обучение гражданам других стран по американским программам.
Как говорилось в документах, «для укрепления культурно-академических связей между гражданами США и других стран». Сдается мне, что Фулбрайт инициировал эту программу, вспоминая о своей стипендии из фонда Родса.
Мэтью Эрет также упоминает получателя стипендии Родса канадца Эскотта Рида (Escott Reid). Это также про-британский политик, которого считают архитектором НАТО. Участвовал в подготовке конференции 1945 года по учреждению ООН, делал все возможное, чтобы учреждаемая организация носила не межгосударственный, а наднациональный характер (такова была позиция Лондона).
Кстати, в Канаде известными получателями стипендии Родса стали также бывший (в 1967-1974 гг.) генерал-губернатор Канады Роланд Миченер (Roland Michener) и бывший премьер-министр (1983 г.) Джон Тернер (John Turner). Мэтью Эрет не устает повторять: все канадские стипендиаты почему-то считают за честь быть подданными британской короны. Сторонников независимости Канады среди них искать бесполезно.
Вот известные стипендиаты из других стран: президент Пакистана Васим Саджад, премьер-министр Ямайки Норман Мэнли, премьер-министр Мальты Дом Минтофф, а также премьер-министры Австралии Тони Эбботт, Боб Хоук и Малкольм Тернбулл.
Суммарное количество людей, которые получали стипендию Родса, достигло почти 9 тысяч человек. Ежегодно выдавалось до ста стипендий. Получать стипендию можно было год или два. В редких случаях – три года (обучение в магистратуре или аспирантуре).
С 1951 по 1997 год 32% американских стипендиатов Родса сделали карьеру в сфере образования и научных кругов, 20% — в юриспруденции, 15% — в бизнесе и 10% — в медицине и науке. (Schaeper, Thomas and Kathleen Schaeper. «Rhodes Scholars: Oxford, and the Creation of an American Elite,» New York, 2010).
К началу этого века в программе выявились «перекосы». Основатель Сесил Родс рассчитывал, что стипендиаты после университета будут заниматься политикой и общественной деятельностью, станут государственными служащими. А, как выяснилось, все больше стипендиатов стало уходить в бизнес.
Так, по признанию секретаря фонда, деланного в 2009 году, по меньшей мере «полдюжины» стипендиатов Родса в 1990-х стали партнерами Goldman Sachs. Также многие оказались в команде частной юридической корпорации McKinsey и т.д. (Schaeper, Thomas and Kathleen Schaeper. «Rhodes Scholars: Oxford, and the Creation of an American Elite,» New York, 2010).
Из фонда покрывались расходы на обучение и выдавались наличные для расходов на жизнь. Господин Родс 120 лет тому назад оставил около 3,3 миллиона фунтов стерлингов, что к началу прошлого десятилетия составило около 290 миллионов фунтов стерлингов или 480 миллионов долларов.
Денег от первоначального эндаумента (фонда) и его вложений более века хватало для финансирования стипендии. Но вот когда начался финансовый кризис 2008 года, доходы фонда упали, возник определенный кризис. Количество стипендий и их размер сократились. Стали говорить, что проект пришел к своему финалу.
Но вот, о чудо, у проекта появляется спаситель. Им стал канадский предприниматель Джон Макколл Макбейн (John McCall MacBain). У него был свой бизнес, в частности, компания Trader Classified Media. И он вышел в 2006 году из бизнеса, как говорят, «в кэш», всего около 1 миллиарда долларов.
Часть денег в размере 120 млн. долл. он в начале прошлого десятилетия выделил на программу стипендий Родса. Решение было приурочено к столетию программы. Джон Макколл Макбейн знает об этой программе не понаслышке, т.к. учился в начале 1980-х годов в Оксфорде и был стипендиатом Родса.
Он не скрывает, что Оксфорд и стипендия ему очень помогли в жизни. И дело даже не в академических знаниях или деньгах, а в том, что стипендиаты фонда Родса – особое содружество. В каком-то смысле – это лидеры будущего. И в будущем связи с членами этого содружества могут очень пригодиться и в политической карьере, и в бизнесе. Кстати, в США есть даже Ассоциация американских стипендиатов Родса (the Association of American Rhodes Scholars).
«Стипендия Родса также позволила мне познакомиться с другими будущими потенциальными лидерами из других стран», — отметил Макбейн.
Еще в начале нынешнего века фонд Родса мог выдавать стипендии студентам из 14 стран. Конечно, приоритет отдавался англоязычным странам. На первом месте США, далее Канада, Австралия и т.д. Из других стран в сферу действия фонда попадала Германия. Еще при жизни Родс особенно подчеркивал приоритет студентов из США и Канады.
Вот его слова: «я … хочу поощрять и способствовать пониманию преимуществ, которые, как я безоговорочно верю, станут результатом союза англоязычных народов во всем мире, и поощрять студентов из Северной Америки, которые выиграют. от американских стипендий».
Джон Макколл Макбейн при выделении финансовых средств на программу стипендий заявил, что он хотел бы расширить географию программы. Он, в частности, отметил, что хотел бы видеть среди стипендиатов студентов из России и Китая. И вот с 2018 года было объявлено о введении появились так называемых глобальных стипендий Родса, открытых для студентов и аспирантов из любой страны мира. Насколько известно, ни одного получателя из России до сих пор не было.
В первый год программы (1902) было выдано 58 стипендий, из них 32 пришлось на студентов из США (55%). А вот данные на 2022 год. Выдана 101 стипендия, в том числе 32 – американским студентам. А вот количество стипендий по другим странам: Канада – 11; Южная Африка – 10; Австралия – 9; Индия – 5; Новая Зеландия – 3.
Как видим, фонд Сесила Родса старается выдерживать приоритеты, обозначенные его основателем, и вносить свой вклад в строительство большой британской империи.
P.S. На одном из форумов в интернете наткнулся на обсуждение программы стипендий Сесила Родса. Один из участников обсуждения задает вопрос: «Сначала стипендия – потом вербовка? Или сначала вербовка, а потом стипендия?». То, что к программе причастна британская спецслужба MI-6, у участников форума сомнений не возникает.
Катасонов В.Ю.
http://reosh.ru/valentin-katasonov-stipendii-rodsa-i-britanskaya-agenturnaya-set-v-mire.html
https://russtrat.ru/analytics/6-aprelya-2022-0055-9809
05.04.2022 110 лет назад в Америке произошел почти не замеченный государственный переворот.

Более марионеточного американского президента, чем Джо Байден, после Вудро Вильсона в течение века не было
В 1910-1912 гг. республиканская партия США потеряла контроль над палатой представителей, а впоследствии потеряла сенат и Белый дом. Президентом стал демократ Вудро Вильсон. И пребывал он в Белом доме до начала 1921 года. Очень похоже на события нашего времени, когда республиканец Дональд Трамп в 2020 году уступил место демократу Джо Байдену, а позиции республиканцев в обеих палатах конгресса существенно ослабли.
Мне видятся параллели между политическими событиями в США периода 1910-1912 гг. и событиями конца второго и начала третьего десятилетия XXI века.
Есть много свидетельств того, что победа Вудро Вильсона была достигнута с грубейшими нарушениями конституции, путем обманов, подкупов и шантажей. По сути, победа Вильсона была результатом государственного переворота. А переворот был организован для того, чтобы под прикрытием марионеточной фигуры «всенародно избранного» реализовать «революционный» план.
Вот наиболее значимые пункты этого плана, которые были полностью или частично исполнены за 8 лет президентства Вильсона: создание Федеральной резервной системы США (американского Центробанка); развязывание мировой войны и передел мира; ослабление суверенитета национальных государств и создание мирового правительства.
Более конкретными пунктами плана были создание единой англосаксонской империи (Великобритания, США, Канада, Австралия, Новая Зеландия); превращение царской России в полностью зависимое от Запада государство; учреждение института наднациональной власти (впоследствии Лига наций). План рождался в недрах тайного общества «Круглый стол», учрежденного в конце XIX века «алмазным королем» Сесилом Родсом, за которым стояли банкиры лондонского Сити, прежде всего Ротшильды.
Более марионеточного американского президента, чем Джо Байден, после Вудро Вильсона в течение века не было. И некоторые детали событий более чем вековой давности позволяют утверждать, что приход Вильсона в Белый дом стал завершающей фазой государственного переворота.
Ключевым событием в истории США явилось их освобождение от власти британской короны, зафиксированное в Декларации независимости 1776 года. Ни британские монархи, ни британские банкиры с таким поворотом дел смириться не могли. Британский союз короны и капитала поставил задачей возвращение Нового Света под контроль Лондона.
Британская политическая и финансовая элита создала в Новом Свете свою агентурную сеть, которая раскинулась от Атлантики до Тихого океана и включала не только Североамериканские Штаты, но и Канаду. Однако все американские президенты, начиная от Джорджа Вашингтона и кончая Уильямом Тафтом (27-й президент), были сторонниками сохранения и укрепления суверенитета США, независимости от Британии. Среди них были и такие, кто смело, с риском для жизни противостоял попыткам британской агентуры подорвать суверенитет Америки. Например, седьмой президент Эндрю Джексон (пребывал в Белом доме с 1829 по 1837 г.). Он мужественно препятствовал попыткам Сити учредить в США частный центральный банк, в капитале которого должны были состоять Ротшильды и другие европейские банкиры. Было много попыток физически убрать этого строптивого политика, но он умер собственной смертью. А вот 16-й президент Авраам Линкольн (пребывал в Белом доме в 1861-65 гг.) был убит. Гражданская война в Америке в 1861-65 гг. была инициирована Лондоном. В США начиналась индустриализация (в северных штатах), а Лондону Новый Свет был нужен только как сырьевая колония (на тот момент главным сырьем, поставлявшимся в Старый Свет, был хлопок). К тому же Линкольн принял решение о выпуске казначейских долларовых билетов, что создало угрозу банкнотной эмиссии частных банков. Мужественному американскому президенту удалось почти на полвека оттянуть события, которые подорвали суверенитет Америки.
28-й президент Вудро Вильсон стал первым абсолютно марионеточным президентом. Прошло меньше десяти месяцев с момента его прихода в Белый дом (4 марта 1913 года) до того момента, когда Америка утратила свой национальный суверенитет. Международному финансовому интернационалу через свою агентуру удалось продавить в конгрессе закон о Федеральной резервной системе США (ФРС). Фактически этим законом учреждался американский Центробанк как частная корпорация, в капитале которой должны участвовать европейские банкиры (в первую очередь британские, а среди британских – в первую очередь Ротшильды).
Об этом трагическом для Америки событии писали многие: Юстас Муллинс (Eustace Mullins) в книге «Секреты федеральной резервной системы» (The Secrets of The Federal Reserve, 1952); Ральф Эпперсон (Ralph Epperson) в книге «Невидимая рука. Введение во взгляд на историю как на заговор» (The Unseen Hand: An Introduction Into the Conspiratorial View of History, 1982); Энтони Саттон (Antony C. Sutton) в книге «Заговор Федерального резерва» (The Federal Reserve Conspiracy,1995); Рон Пол (Ron Paul) в книге «Покончить с ФРС» (End the Fed, 2009) и другие.
После создания ФРС можно было приступать к следующему пункту плана – развязыванию мировой войны. Это произошло быстро. Послушный президент оказывал политическую, экономическую и финансовую помощь Британии и союзникам по Антанте. Лондон хотел, чтобы Америка приняла непосредственное участие в боевых операциях уже в 1914 году, но Вильсону это не удалось из-за сопротивления изоляционистов. Америку вовлекли в войну лишь в апреле 1917 года.
Второе десятилетие ХХ века ознаменовалось крупнейшими изменениями в политической надстройке США. Рычаги власти в стране перешли к главным акционерам Федерального резерва, хозяевам денег. А три ветви государственной власти, как и президент, стали приложением к этой власти. Изучение пребывания Вильсона в Белом доме показывает, что он редко вникал в суть вопросов. Он, судя по всему, не очень понимал, что такое Федеральный резерв. Лишь спустя несколько лет после ухода на покой до Вильсона дошло, что он натворил, подписав 24 декабря 1913 года закон о ФРС (смотри его дневниковые записи и воспоминания).
Возникла и еще одна новая деталь в политической надстройке США: при марионеточном президенте появился администратор, который диктовал обитателю Белого дома, что говорить, с кем встречаться, что подписывать. Им стал при Вильсоне некто полковник Хаус. Это прозвище (nickname); настоящее имя – Эдвард Мандел Хаус (Edward M. House), в армии, кстати, не служивший и звания полковника не имевший.
Хаус имел склонность к писательству. Наиболее известное его литературное произведение – футуристический роман «Филип Дрю, Администратор: история завтрашнего дня, 1920-1935» (Philip Dru: Administrator: A Story of Tomorrow, 1920-1935). Роман впервые опубликован в 1912 году (к сожалению, на русский язык не переведён до сих пор). Главный герой романа – Филип Дрю, фактически это автопортрет полковника Хауса. Филип Дрю определяет, что президентом США будет сенатор Сельвин (он займет место президента Рокланда, сбежавшего из страны, когда начались массовые волнения). Опираясь на помощь Джона Тора, «верховного жреца финансов», Филипп Дрю делает себя диктатором: сам диктует законы, сам судит и выносит приговоры. А президенту при администраторе дозволено лишь «царствовать, но не править».
Полковник Хаус являлся ставленником британских банкиров и британской «черной аристократии», представители которой в конце XIX века были собраны в тайном обществе «Круглый стол». Сам полковник Хаус хорошо понял свою миссию, о чем и свидетельствует его роман-автопортрет.
С тех пор при каждом американском президенте были свои «администраторы» типа Филиппа Дрю (полковника Хауса). Известный английский журналист и писатель Дуглас Рид (Douglas Reed; 1895 – 1976) в работе «Грандиозный план XX столетия» (1997) пишет: «Здесь (в романе «Филип Дрю, Администратор». – В.К.) мы видим антиконституционное зарождение института советников, которые будут диктовать политику на протяжении всех последующих президентов. Наиболее пресловутым среди всех советников был Бернард Барух, также участвующий в повести как один из горячих спонсоров будущего президента (имеется в виду герой романа финансист Джон Тор. – В.К.)». Дуглас Рид подробно рассказывает о финансовом спекулянте и магнате Бернарда Барухе, который впоследствии сменил полковника Хауса и в качестве «администратора» и обслуживал президентов Уоррена Гардинга (1921-1923), Кальвина Кулиджа (1923-1929), Герберта Гувера (1929-1933), Франклина Рузвельта (1933-1945), Гарри Трумэна (1945-1953).
Если проводить параллели между событиями 110-летней давности и нашим днём, то следует признать: приход Джо Байдена в Белый дом также напоминает государственный переворот. И наверняка при Байдене есть свой «администратор», свой «полковник Хаус». Только имя его мы пока не знаем.
Катасонов В.Ю.
04.04.2022 «Администраторы» над президентами США.

Откровения полковника Хауса
Полное имя этого деятеля – Эдвард Мандел Хаус (Edward M. House). Годы жизни: 1858 – 1938. В справочниках его представляют как американского политика, дипломата, советника президента Вудро Вильсона, известного под прозвищем «полковник Хаус» (хотя к армии отношения он не имел).
Он был не только политиком и чиновником, Хаус имел склонность к писательству. Наиболее известное его литературное произведение – футуристический роман «Филип Дрю, Администратор: История завтрашнего дня, 1920 – 1935» (Philip Dru: Administrator: A Story of Tomorrow, 1920 – 1935). Он был впервые опубликован в 1912 году. С тех пор прошло 110 лет. Есть повод поговорить и о книге, и об ее авторе.
Напомню значимые моменты из его биографии. До 1910 года Эдвард Мандел Хаус был далеко не всем известен даже в Америке. Родом он из Техаса, и его общественно-политическая жизнь не выходила за пределы родного штата. Выход Хауса на национальный уровень произошел в 1910 году, когда в стране началась подготовка к президентским выборам 1912 года. Каким образом Хаусу удалось подняться на этот уровень? В книге «Самая странная дружба в истории, Вудро Вильсон и полковник Хаус» («The Strangest Friendship In History, Woodrow Wilson and Col. House») немецко-американский писатель Джордж Сильвестр Вирек (George Sylvester Viereck) сообщает: «Шиффы, Варбурги, Каны, Рокфеллеры и Морганы (Schiffs, the Warburgs, the Kahns, the Rockefellers and Morgans) сделали ставку на Хауса. «Что, – я спросил Хауса, укрепило вашу дружбу?». «Совпадение наших темпераментов и взгляды на государственную политику», – ответил Хаус. «Какие цели преследовали вы и он?» – «Реализовать в законодательстве определенные либеральные и прогрессивные идеи»» (George Sylvester Viereck, “The Strangest Friendship in History, Woodrow Wilson and Col. House”, Liveright, New York, 1932).
Итак, американские, британские и прочие европейские финансовые магнаты поручили Хаусу продвигать в Белый дом кандидата от демократической партии Томаса Вудро Вильсона. И Вильсон победил, стал 28-м президентом США, занимая Белый дом в течение двух сроков (1913 – 1921 гг.).
Хаус «вышел в дамки», превратившись из провинциального политика в советника президента США. Практически все историки соглашаются с тем, что на протяжении всех восьми лет Хаус имел необычайно значительное влияние на президента. По сути, Вильсон стал классическим примером американского президента, который «царствует, но не правит». А правил все эти восемь лет советник по кличке «полковник Хаус». Именно этот «серый кардинал» принимал ключевые решения по таким вопросам, как действия США в годы Первой мировой войны, переговоры на Парижской мирной конференции, учреждение Федеральной Резервной Системы США, политика в отношении России после революционных переворотов в феврале и октябре 1917 года, введение 18-й и 19-й поправок к Конституции США и др.
Хаус как-то сообщил биографу Шарлю Сеймуру (Charles Seymour), что при Вильсоне он был необычайно важной фигурой: «Последние пятнадцать лет я находился в самой гуще событий, хотя лишь немногие подозревали об этом. Ни один важный иностранный гость не приезжал в Америку, не побеседовав со мной. Я был тесно связан с движением, которое выдвинуло Рузвельта кандидатом в Президенты».
Президент не особенно вникал в суть вопросов, а лишь подписывал бумаги, которые готовил полковник Хаус. Вудро Вильсон, как считают некоторые историки, стал первым в истории США «марионеточным» президентом.
После марионетки Вильсона на протяжении столетия таковых было уже немало. Но, пожалуй, наиболее ярко выраженной марионеткой является нынешний президент Джо Байден.
Именно начиная с Вудро Вильсона, Америка стала стремительно терять свой национальный суверенитет, который она завоевала в 1776 году, обнародовав Декларацию независимости.
Уже много лет спустя до Вильсона стало доходить, что, находясь в Белом доме, он был игрушкой в чьих-то руках. Он признавал существование огромного заговора, но суть до конца не понимал, ибо контактировал лишь с одним заговорщиком (полковником Хаусом): «Где-то существует сила столь организованная, столь неуловимая, столь осторожная, столь сплоченная, столь совершенная, столь всепроникающая, что, высказываясь в ее осуждение, следует говорить шепотом» (Ральф Эпперсон).
Полковник Хаус был ставленником банкиров лондонского Сити, в том числе лорда Ротшильда, который был не только банкиром, но и одной из ключевых фигур тайной организации «Круглый стол». Эта организация продвигала империалистический проект Сесила Родса (основателя «Круглого стола»). Англосаксы, согласно идеологии «Круглого стола», являются особой, причем высшей расой, которая «во благо всего человечества» должна (просто обязана!) управлять миром. И первый шаг, который британской элите надо сделать, – вернуть контроль Британии над США. И сложившийся в 1912 году (не без активных усилий со стороны членов американского отделения «Круглого стола») тандем «президент Вильсон и советник Хаус» как нельзя лучше подходил для втягивания Америки в планы британских заговорщиков.
Еще не началась Первая мировая война, а уже по суверенитету США был нанесен сокрушительный удар. В последние дни уходившего 1913 года Конгресс США проголосовал за принятие закона о Федеральной резервной системе США – частной корпорации, призванной стать Центральным банком.
Акционерами этой корпорации должны были стать европейские банкиры, в первую очередь банкиры лондонского Сити. В большинстве работ, посвященных истории создания ФРС, не скрывается, что создание этой организации лоббировалось американскими чиновниками и банкирами, которые были «пятой колонной» Британии и лондонского Сити. Но имя полковника Хауса упоминается лишь вскользь. Вместе с тем роль Хауса в создании ФРС очень значительна. Достаточно сказать, что поступивший в Белый дом из Конгресса закон о ФРС был подписан молниеносно, в тот же день (24 декабря 1913 года). Хаус стоял над Вильсоном и внушал ему, что тянуть нельзя, Федеральный Резерв жизненно необходим Америке.
Лишь в известной книге-разоблачении Юстаса Муллинса «Секреты Федеральной Резервной Системы» (1952) мы довольно часто встречаем имя полковника Хауса в контексте истории создания ФРС. Более того, в этой книге есть глава (шестая), которая называется «Лондонская смычка». В ней автор раскрывает нити, которые тянулись от лондонского Сити до Уолл-стрита, Белого дома и Капитолия в Вашингтоне. Большая часть нитей так или иначе замыкалась на банкире Варбурге, который, в свою очередь, был в постоянном контакте с полковником Хаусом, последний контролировал подготовку закона о Федеральном Резерве в Конгрессе. Контролировал не формально, а вникая в детали, внося коррективы в проект закона. Муллинс приводит следующее высказывание полковника Хауса: «Я также предлагаю, чтобы Центральный совет (ныне этот орган называется Советом управляющих ФРС США – В.К.) был увеличен с четырёх до пяти членов и сроки их членства были продлены с восьми до десяти лет. Это дало бы стабильность и отняло бы у президента власть изменять состав совета в течение одного срока президентства».
И далее Муллинс комментирует: «Фраза Хауса «отнять у президента власть» имеет важное значение, потому что позже президенты оказались не в силах изменять направление правительства, потому что они не имели власти изменять состав Совета управляющих ФРС для достижения большинства в течение срока своего президентства».
А вот еще одно откровение полковника Хауса из книги Муллинса: «Хаус отметил, что он и Вильсон знали, что, создавая закон о ФРС, они создавали инструмент более могущественный, чем Верховный суд. Совет управляющих ФРС на самом деле является Верховным судом по финансовым вопросам и обжаловать любое из его решений было невозможно».
«Подписание закона об ФРС Вудро Уилсоном стало кульминацией многолетнего сговора близких приятелей, полковника Хауса и Пола Варбурга», – заключает Юстас Муллинс.
Полковник Хаус был ключевой фигурой в принятии решений американским государством по Первой мировой войне (сначала политическая, финансовая и экономическая поддержка союзников по блоку Антанта, а затем и непосредственное участие в войне).
К сожалению, не часто упоминается имя полковника Хауса в контексте политики Вашингтона в отношении России после революций 1917 года. Хаус заставлял президента Вильсона всячески поддерживать Временное правительство (в частности, «демократической» России был предоставлен большой кредит).
А после октября 1917 года, когда Россия вышла из войны и блока Антанты, Хаус готовил по России решения, суть которых сводилась к тому, чтобы поддерживать и «белых», и «красных». Т.е. проводить в жизнь принцип «разделяй и властвуй».
Известна дневниковая запись Хауса, сделанная незадолго до окончания Первой мировой войны (19 сентября 1918 г.): «…остальной мир будет жить спокойнее, если вместо огромной России в мире будут четыре России. Одна – Сибирь, а остальные – поделенная европейская часть страны».
Очевидно, что эта была мысль, внушенная «полковнику» его британскими кураторами.
Уже на завершающей стадии войны Хаус стал озвучивать план создания в послевоенном мире Лиги наций. Конечно, он озвучивал не собственную идею, а план, который разрабатывался на островах Туманного Альбиона. В 1918 году «полковником» при поддержке старшего партнера банка JPMorgan Т. Ламонта была организована группа специалистов по внешнеполитическим проблемам под условным названием «Расследование» (The Inquiry). Группа разрабатывала позицию США на мирной конференции, которая должна была подвести итог Первой мировой войне. На базе этих разработок появился проект мирного договора, получившего название «14 пунктов Вильсона». Правильнее было бы назвать этот документ «14 пунктов полковника Хауса». А если еще точнее – «14 пунктов британской элиты». Рабочая группа The Inquiry тесно сотрудничала с английскими контрагентами (подробнее об этом можно узнать из книги: Овинников Р. С. Уолл-стрит и внешняя политика. – М.: Международные отношения, 1980). Хаус фактически был главной фигурой, представлявшей Америку на Парижской мирной конференции. Стратегический план Хауса предусматривал передачу государствами части своего национального суверенитета наднациональной Лиге.
За этим планом угадывались контуры единого мирового государства, о котором еще в конце XIX века мечтали Сесил Родс и его единомышленники (лорд Ротшильд, лорд Милнер и др.). Неожиданно «марионетка» Вильсон воспротивился той позиции, которую занял в Париже полковник Хаус.
В итоге Версальский мирный договор США подписали, но не ратифицировали, членом Лиги наций также не стали. Некоторые говорят, что президент Вильсон неожиданно «проснулся» и увидел, что Версальский мирный договор подрывает суверенитет США. На этой почве отношения между президентом и «полковником» испортились.
Но, похоже, «проснулся» не Вильсон, проснулись консервативные американские политики, которые сумели нейтрализовать влияние «полковника». Если бы этого не удалось, то мировая история могла пойти по гораздо худшему для человечества сценарию.
Английский писатель и журналист Дуглас Рид (Douglas Reed; 1895 – 1976) в своей работе «Грандиозный план XX столетия» (впервые опубликована в 1997 году) писал: «К тому времени, как Вудро Вильсон умер, американцев уже тошнило от одного упоминания о «Лиге наций» и её предшественнице – «Лиге по обеспечению мира». Это всё были пробы первого мирового правительства. Всё-таки мир обязан Америке за этот период, когда рядовые американцы не позволили Америке войти в Лигу наций, и тем самым обрекли на провал первое мировое правительство».
Уже в 1921 году Хаус сошел с политической сцены, а остаток жизни (умер в 1938 году) посвятил дневникам и мемуарам.
Теперь о «Филипе Дрю, Администраторе». Обращу внимание на то, что книга на русский язык не переводилась. А в США и других англоязычных странах она переиздавалась. Но не очень часто. Также примечательно, что автор первого издания не был обозначен. В декабре 1912 года в обзоре книги для The New York Times политический обозреватель Уолтер Липпманн (Walter Lippmann) написал о романе и его анонимном авторе, что «если автор действительно деловой человек, это чрезвычайно интересная книга». Лишь по прошествии некоторого времени полковник Хаус признался, что это его произведение.
Нет сомнения в том, что роман стал для Хауса способом изложить собственные взгляды. А также обрисовать будущее на отрезке 15 лет (1920-1935 гг.). Обычно роман относят к жанру футурологии или фантастики. Но, правильнее назвать это «проектированием будущего».
Вот, например, в 2006 году известный финансист и писатель Жак Аттали выпустил книгу «Краткая история будущего». В ней он дает картину развития событий в мире до середины XXI века. Часто его спрашивают о его книге: это фантастика, утопия или антиутопия? А он отвечает: это проектирование будущего. Жак Аттали – фигура, приближенная к Ротшильдам, он озвучивает их взгляды и планы. Точно так же и полковник Хаус в своем романе озвучивал планы своих кураторов – лондонских Ротшильдов и других членов тайного общества «Круглого стола».
Сюжет романа разворачивается начиная с 1925 года. Президентом Америки на тот момент является некто Рокланд (Rockland). Между прочим, он по ходу действия признает, что в паре случаев пытался действовать по своему усмотрению, за что всегда был строго наказан. Завязка романа – встреча Джона Тора (John Thor), «верховного жреца финансов» и влиятельного политика сенатора Сельвина (Selwyn). Сенатор сообщает Тору, «что правительством управляла горстка людей, что вне этого узкого круга никто почти ничего не значил». Сельвин ставит задачу прорваться в этот узкий круг. А затем встать над ним, стать единоличным правителем. Если и до этого сенатор хотел стать президентом Америки, то теперь, как он понимает, этого мало. Теперь он также «замышлял поставить под свой контроль и Сенат, и Верховный Суд». «Для Сельвина это было завораживающей игрой. Он хотел управлять Страной самовластной рукой, и при этом не быть известным как управляющая сила». Сельвин излагает свой план Тору и добивается его поддержки.
Этот тайный сговор неожиданно становиться достоянием широкой общественности. Тут мы видим элемент научно-технической фантастики. Оказывается, разговор двух заговорщиков был записан на диктографе, который случайно оказался включенным во время встречи (замечу, что, когда роман писался, никаких средств магнитной записи речи еще не было). Дуглас Рид в «Грандиозном плане XX столетия» писал об этом: «Одна интересная деталь упоминается в романе. Оказывается, заговорщикам в начале века уже было известно существование прослушивания телефонных разговоров. Машина для прослушивания телефонных разговоров употребляется в книге для контроля президента. Интересно, что через 60 лет Президент Никсон будет удалён из Белого Дома именно с помощью подслушивающих аппаратов». Опуская детали романа, отмечу, что пленка с компрометирующей записью оказалась в агентстве «Ассошиэйтед Пресс», которое раструбило новость о заговоре по всей Америке. Страна загудела, «революция была неизбежной».
Тут на сцену выходит еще один герой романа – Филип Дрю (Philip Dru). Он не связан с заговорщиками Тором и Сельвином. Но решает идти походом против узурпаторов, засевших в Вашингтоне. Собирает армию в полмиллиона человек, сталкивается с правительственными войсками и разбивает их. Президент Рокланд спасается бегством из страны. На его место по решению Филипа Дрю назначается Сельвин. Став президентом, Сельвин полностью подчиняется всем приказам Филипа Дрю. Второй все решает, а первый озвучивает решения второго. Дрю, не стесняясь, называет себя «диктатором». Дрю начинает издавать законы для страны, поскольку «…законодательные органы не работали, и законодательная функция была сведена к одному лицу — самому администратору Филипу Дрю». В том числе Дрю радикальным образом переделал «устаревшую… и нелепую» Конституцию Соединенных Штатов. В частности, он определяет, что человек не может быть президентом Америки более одного срока.
В Америке рождается новая общественно-экономическая модель, Дрю ее называет «социализмом, о котором мечтал Карл Маркс». Дрю через своего президента Сельвина проводит в жизнь одну реформу за другой.
Вводит прогрессивный подоходный налог, прогрессивный налог на наследство, ограничивает частную собственность, устанавливает обязательное представительство государства и профсоюзов в советах директоров корпораций, вводит страхование рабочих, учреждает земельные банки, проводит огосударствление общественного здравоохранения, национализирует телеграфную и телефонную связь и т.д. Здесь мы видим явно промарксистские, просоциалистические взгляды диктатора-администратора Филиппа Дрю. На самом деле это взгляды самого полковника Хауса и стоящих над ним кураторов. В конечном счете – тех же самых кураторов с островов Туманного Альбиона, которые в свое время курировали Карла Маркса и подвигли его на «Манифест коммунистической партии» (1848).
Некоторые пункты программ Филиппа Дрю и Карла Маркса совпадают один к одному.
Хотя книга Хауса преподносилась как роман, на самом деле это был подробный план будущего правительства Соединённых Штатов, «которое организовало бы социализм по Карлу Марксу», согласно признанию самого автора.
Видимо, рисуя образ Филиппа Дрю, полковник Хаус имел в виду, что создает автопортрет. А герой романа президент Сельвин – прообраз Вильсона. Примечательно, что Хаус после выхода книги дерзнул подарить ее президенту Вильсону. Но, как говорят биографы и Хауса, и Вильсона, президент никак не прореагировал на содержащиеся в романе обидные намеки. Либо Вильсон книгу не прочитал, либо не уловил эти намеки.
Идеи администратора Дрю отчасти были претворены в жизнь в период президентства Вильсона. Современный американский историк Пол Джонсон (Paul Johnson) пишет: «…он [Хаус] опубликовал политический роман «Филипп Дрю, Администратор», в котором благожелательный диктатор ввел корпоративный подоходный налог, отменил протекционистский тариф и ликвидировал «кредитный трест» (заменив его Федеральной Резервной Системой США – В.К.). Это замечательное предвидение того, что Вудро Вильсон сделал за время своего первого срока» (Johnson, Paul. A History of the American People. NewYork, 1999 p. 635). Правда, во второй срок президентства Вильсона удалось воплотить в жизнь уже меньше.
Но, как отмечают биографы Хауса, через двадцать с лишним лет после первого выхода в свет «Филипа Дрю, Администратора» автор имел возможность вручить свою книгу президенту Франклину Делано Рузвельту. Говорят, что новый президент с интересом прочитал роман. Некоторые биографы Хауса утверждают, что при Франклине Рузвельте Хаус якобы опять стал «серым кардиналом» Белого дома. Но это не подтверждается фактами и документами. Там уже появился новый «серый кардинал» в лице легендарного финансиста и биржевого спекулянта Бернарда Баруха (Bernard Baruch; 1870 – 1965). А вот нововведение Рузвельта времен Великой депрессии под названием «Новый курс» (New Deal), представлявшее собой активное вмешательство государства в экономику, явно имеет признаки программы Филиппа Дрю.
В романе также не раз упоминается Россия. Администратор Дрю вмешивался во внутренние дела других стран, в том числе Англии, и беспокоился о народе России, поскольку он: «… хотел знать, когда наступит ее освобождение. Он понимал, что в этой деспотической стране кого-то ждала огромная работа».
И полковник Хаус начал эту огромную работу, особенно после Февральской и Октябрьской революций 1917 года (обе революции были позитивно восприняты Хаусом как пробуждение России от «деспотического» царизма).
Хотелось бы завершить обзор романа «Филип Дрю, Администратор» цитатой из уже упоминавшейся выше книги Юстаса Муллинса «Секреты Федеральной Резервной Системы»: «Как и большинство закулисных дельцов в этой книге, полковник Эдуард Манделл Хаус поддерживал обязательную «лондонскую смычку»». Под «лондонской смычкой» имеется в виду, что полковник Хаус проводил в жизнь курс своих лондонских кураторов на ликвидации суверенитета США, втягиванию Америки в орбиту политики англосаксонской элиты и созданию единого мирового государства и мирового правительства. У президента Вильсона «администратором» был полковник Хаус. Интересно, а кто выполняет функции «администратора» при нынешнем президенте Джо Байдене?
Катасонов В.Ю.
https://www.stoletie.ru/vzglyad/administratory_nad_prezidentami_ssha_443.htm
21.01.2022 Инструменты глобальной империи. Черчилль против Сталина и Рузвельта.
|
|
Великое обнуление (The Great Reset) - что это за программа, кто и зачем сегодня её продвигает? Для чего изначально создавался Всемирный Банк и МВФ? Как и за счёт чего США стали крупнейшей производительной силой в мире: секретный ингредиент промышленного подъёма. Почему Франклин Рузвельт боролся с Черчиллем, и как его в этом поддерживал Сталин? Извращенец, евгеник и неомальтузианец - кем был знаменитый экономист Кейнс. Чью идеологию проводит Банк России? Об этом говорит канадский исследователь Мэтью Эрет.
Ведущий - Дионис Каптарь.
14.01.2022 Особенности устройства пылесоса (выкачивание ресурсов, доминирование, господство, подавление развития конкурентов) в английском и американском сегментах Фининтерна.
1. Сити (аглицкая часть). США начинает лихорадить от планов русских.
|
|
Хазин, Евстафьев
2. ФРС (пиндосская часть). Это и есть страшная угроза Путина.
|
|
27.11.2021 Чем отличаются планы на мировой порядок Великобритании и США, и на чьей стороне Россия
|
|
Крах финансового порядка западной трансатлантической системы: какая система её заменит? Два конкурирующих будущих: чем отличаются взгляды на мировой порядок Великобритании и США? Почему современная Америка - бомба замедленного действия? Сколько на самом деле президентов США было убито, и за что? А также как две русские Екатерины помогли построить независимость Соединённых Штатов. Говорит канадский исследователь Мэтью Эрет.
Ведущий - Дионис Каптарь.
31.07.2018 Госдолг США в реальном времени.
Государственный долг США – это заимствования для федерального бюджета страны, часть которых взята из центральных банков других стран в виде покупки бумажных гособлигаций (госгарантий), имеющих некоторую процентную доходность. Многие эксперты отмечают, что данные казначейские бумаги являются одними из самых надежных во всем мире.
В настоящий момент госдолг США в реальном времени составляет см. по ссылке
Эта цифра означает, что каждую минут долг увеличивается примерно на 2 млн. долларов. Если же разделить весь долг между гражданами США, то каждый из них будет должен более 50 тыс. долларов. Это не окончательные данные, так как значение постоянно растет.
Структура долга
Рассмотрим, как раскиданы займы США для пополнения казны с привлечением заимствований:
· около 30% приходится на госкомпании (к примеру, ФСС США);
· примерно 37% приходится на физлиц, банковские и инвестиционные компании и так далее;
· около 33% приходится на иностранные заимствования из других государств.
Среди зарубежных государств крупнейшими держателями штатовских гособлигаций по состоянию на 2019 год являются Япония и Китай (их доли примерно равны). Россия сократила вложения в госдолг США до 14 млрд., что примерно равно займам, которые были в 2007 году.
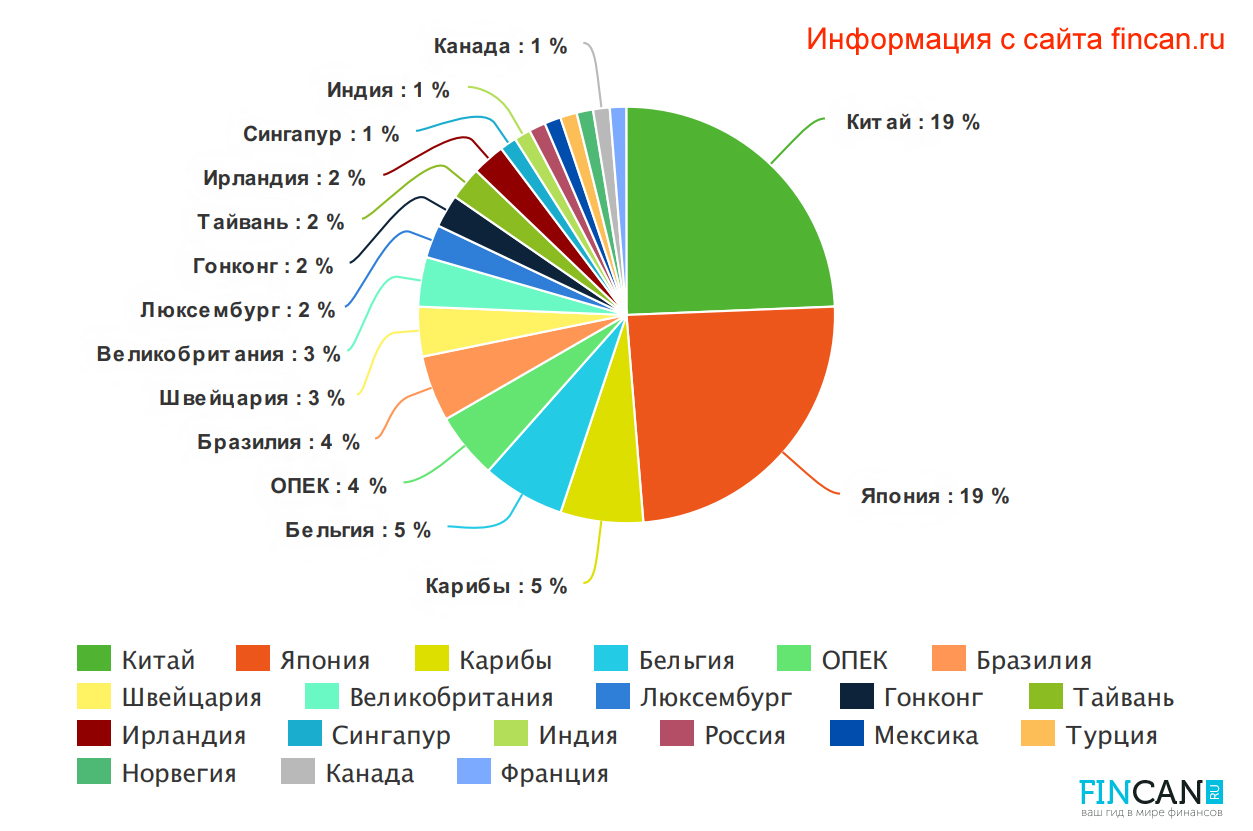
Приведем таблицу процентного отношения иностранных госзаймов:
|
Китай |
19% |
|
Япония |
19% |
|
Карибы |
5% |
|
Бельгия |
5% |
|
ОПЕК |
4% |
|
Бразилия |
4% |
|
Швейцария |
3% |
|
Великобритания |
3% |
|
Люксембург |
2% |
|
Гонконг |
2% |
|
Тайвань |
2% |
|
Ирландия |
2% |
|
Сингапур |
1% |
|
Индия |
1% |
|
Россия |
1% |
|
Мексика |
1% |
|
Турция |
1% |
|
Норвегия |
1% |
|
Канада |
1% |
|
Франция |
1% |
Куда уходит больше всего?
Прежде всего, необходимо отметить, что связан долг в основном с огромными военными расходами. Рост начался в 1971 году, когда тогдашний президент Никсон отвязал доллар от золотого стандарта (по сути появилась ничем необеспечнная бумага). Каждый из президентов во время своего правления так или иначе участвовал в увеличении долга. Среди них наибольших вклад в увеличение внесли:
1. Р. Рейган, в период которого была развязана "Холодная война" с СССР и всячески сокращались налоговые поступления в бюджет;
2. Буш младший, под руководством которого была начата война с терроризмом и также увеличен оборонные и военные ассигнования;
3. Барак Обама, пр котором военные затраты, налоговые послабления, медицинское страхование малоимущих обходились казне в 800 млрд. долларов за каждый год его руководства. При нем был самый большой рост госдолга (примерно 19,5 трлн).
Весомую долю также съедают преференции для разного рода частных компаний, который просят поддержки государства в сложные времена. К примеру, во время банковского кризиса 2008 года, в результате которого многие банковские компании оказались на пороге дефолта, многие банки попросили материальной поддержки правительства. Оно выделило им на санацию и "латание своих дыр" весьма ощутимые деньги.
Как относятся сами американцы к этой проблеме?
По многочисленным социальных опросам граждане Соединенных Штатов Америки очень недовольны положением таких дел (счетчик госдолга США увеличивается с огромной скоростью), так как каждый из них является должником по обязательствам, которые взяло на себя их правительство. Многие из них имеют кредиты на учебу, машину, дом и их не радует тот факт, что на них в экстренной ситуации этот долг тоже могут переложить в одним прекрасный момент путем увеличения налогов, пошлин, повышением тарифов, сокращением заработной платы и так далее. Кроме этого, необходимость государства отдавать этот займ уже приводит к уменьшению выделения средств на разного рода социальные гарантии (сокращение финансирования образования, медицины и других социально значимых сфер жизни граждан).
Некоторые американцы считают, что отдавать долги не придется, так как их государство является гегемоном на планете Земля с самой большой армией и самым передовым вооружением. Если какие-то страны (особенно стратегические партнеры, страны-вассалитеты) попробую пригрозить немедленно вернуть средства, то может быть спровоцировано военное противостояние.
Подведем итог
Наращивание долга - это своего рода "мыльный пузырь", который рано или поздно лопнем, так как у всех долгов есть допустимы предел. Как только он превысит максимально возможное значение, в мире произойдет глобальный экономический кризис, который потянет за собой все государства. При этом меньше всего пострадают страны, у которых степень экономического взаимодействия с США стремится к нулю, хотя это спорный момент, так как доллар является мировой валютой.
http://fincan.ru/articles/13_gosdolg-ssha-v-realynom-vremeni/?ysclid=li8m30ptf9863572353
01.09.2009 Кредит на Мировую войну Гитлер взял у Америки.

70 лет назад был дан старт величайшему побоищу в истории, которое профинансировали Федеральная резервная система США и Банк Англии
Недавняя резолюция Парламентской ассамблеи ОБСЕ, полностью уравнивающая роли Советского Союза и нацистской Германии в развязывании Второй мировой войны, кроме того, что имеет чисто прагматическую цель выкачать из России деньги на содержание некоторых обанкротившихся экономик, направлена на то, чтобы демонизировать Россию как правопреемницу СССР и подготовить правовую почву для лишения её права выступать против пересмотра итогов войны. Но если уж ставить проблему ответственности за развязывание войны, то для начала нужно ответить на ключевой вопрос: кто обеспечил приход нацистов к власти, кто направлял их по пути к мировой катастрофе? Вся предвоенная история Германии показывает, что обеспечению «нужного» политического курса служили управляемые финансовые потрясения, в которые, кстати, мир оказался ввергнут и сегодня.
Ключевыми структурами, определявшими стратегию послевоенного развития Запада, были центральные финансовые институты Великобритании и США — Банк Англии и Федеральная резервная система (ФРС) — и связанные с ними финансово-промышленные организации, поставившие цель установить абсолютный контроль за финансовой системой Германии, чтобы управлять политическими процессами в Центральной Европе. В реализации этой стратегии можно выделить следующие этапы:
1-ый: с 1919 по 1924 гг. — подготовка почвы для массировных американских финансовых вливаний в немецкую экономику;
2-ой: с 1924 по 1929 гг. — установление контроля за финансовой системой Германии и финансовая поддержка национал-социализма;
3-ий: с 1929 по 1933 гг. — провоцирование и развязывание глубокого финансово-экономического кризиса и обеспечение прихода нацистов к власти;
4-ый: с 1933 по 1939 гг. — финансовое сотрудничество с нацистской властью и поддержка её экспансионистской внешней политики, направленной на подготовку и развязывание новой мировой войны.
На первом этапе главными рычагами обеспечения проникновения американского капитала в Европу стали военные долги и тесно связанная с ними проблема германских репараций. После формального вступления США в первую мировую войну они предоставили союзникам (в первую очередь Англии и Франции) займы на сумму 8,8 млрд долл. Общая же сумма военной задолженности, включающая и займы, предоставленные США в 1919—1921 гг., составила более 11 млрд долл. Решить свои проблемы страны-должники пытались за счёт Германии, навязав ей огромную сумму и крайне тяжёлые условия выплаты репараций. Вызванное этим бегство немецких капиталов за границу и отказ от уплаты налогов привели к такому дефициту государственного бюджета, который мог быть покрыт только за счёт массового выпуска ничем не обеспеченных марок. Результатом этого стал коллапс германской валюты — «великая инфляция» 1923 г., составившая 578 512%, когда за один доллар давали 4,2 трлн марок. Германские промышленники стали открыто саботировать все мероприятия по выплате репарационных обязательств, что спровоцировало в итоге известный «рурский кризис» — франко-бельгийскую оккупациию Рура в январе 1923 г.
Именно этого ждали англо-американские правящие круги, чтобы, дав увязнуть Франции в затеваемой авантюре и доказав её неспособность решить проблему, взять инициативу в свои руки. Государственный секретарь США Юз указывал: «Надо выждать, когда Европа созреет для того, чтобы принять американское предложение».
Новый проект разрабатывался в недрах «Дж.П.Морган и Кº» по указанию главы Банка Англии Монтегю Нормана. В основе его лежали идеи представителя «Дрезднер Банка» Ялмара Шахта, сформулированные им ещё в марте 1922 г. по предложению Джона Фостера Даллеса (будущего госсекретаря в кабинете президента Эйзенхауэра), юридического советника президента В. Вильсона на Парижской мирной конференции. Даллес передал эту записку главному доверенному лицу «Дж.П.Морган и Кº», после чего Дж.П.Морган рекомендовал Я. Шахта М.Норману, а последний — веймарским правителям. В декабре 1923 г. Я. Шахт станет управляющим Рейхсбанка и сыграет важнейшую роль в сближении англо-американских и немецких финансовых кругов.
Летом 1924 г. данный проект, известный как «план Дауэса» (по имени председателя готовившего его комитета экспертов, американского банкира, директора одного из банков группы Моргана), был принят на Лондонской конференции. Он предусматривал снижение вдвое выплаты репараций и решал вопрос об источниках их покрытия. Однако главной задачей было обеспечение благоприятных условий для американских инвестиций, что было возможно только при стабилизации немецкой марки. Для этого план предусматривал предоставление Германии крупного займа на сумму 200 млн долл., половина из которых приходилась на банкирский дом Моргана. При этом англо-американские банки устанавливали контроль не только над переводом германских платежей, но и за бюджетом, системой денежного обращения и в значительной мере системой кредита страны. К августу 1924 г. старую немецкую марку заменили новой, финансовое положение Германии стабилизировалось, и, как писал исследователь Г. Д.Препарта, Веймарская республика была подготовлена к «самой живописной экономической помощи за всю историю, за которой последует самая горькая жатва в мировой истории» — «в финансовые жилы Германии неудержимым потоком хлынула американская кровь».
Следствия этого не замедлили себя обнаружить.
Во-первых, в силу того, что ежегодные выплаты репараций шли на покрытие суммы выплачиваемых союзниками долгов, сложился так называемый «абсурдный веймарский круг». Золото, которое Германия платила в виде военных репараций, продавалось, закладывалось и исчезало в США, откуда оно в виде «помощи» по плану возвращалось в Германию, которая отдавала его Англии и Франции, а те в свою очередь оплачивали им военный долг США. Последние, обложив его процентами, вновь направляли его Германии. В итоге все в Германии жили в долг, и было ясно, что в случае, если Уолл-стрит отзовёт свои займы, страна потерпит полное банкротство.
Во-вторых, хотя формально кредиты выдавались для обеспечения выплат, речь шла фактически о восстановлении военно-промышленного потенциала страны. Дело в том, что за кредиты немцы расплачивались акциями предприятий, так что американский капитал стал активно интегрироваться в немецкую экономику. Общая сумма иностранных вложений в германскую промышленность за 1924−1929 гг. составила почти 63 млрд золотых марок (30 млрд приходилось на займы), а выплата репараций — 10 млрд марок. 70% финансовых поступлений обеспечивали банкиры США, большей частью банки Дж.П.Моргана. В итоге уже в 1929 г. германская промышленность вышла на второе место в мире, но в значительной мере она находилась в руках ведущих американских финансово-промышленных групп.
Так, «И.Г.Фарбениндустри», этот основной поставщик германской военной машины, на 45% финансировавший избирательную кампанию Гитлера в 1930 г., находился под контролем рокфеллеровской «Стандарт Ойл». Морганы через «Дженерал электрик» контролировали германскую радио- и электротехническую промышленность в лице АЭГ и «Сименс» (к 1933 г. 30% акций АЭГ принадлежали «Дженерал электрик»), через компанию связи ИТТ — 40% телефонной сети Германии, кроме этого им принадлежали 30% акций авиастроительной фирмы «Фокке-Вульф». Над «Опелем» был установлен контроль со стороны «Дженерал моторс», принадлежавший семье Дюпона. Генри Форд контролировал 100% акций концерна «Фольксваген». В 1926 г. при участии рокфеллеровского банка «Дилон Рид и Кº» возникла вторая по величине после «И.Г.Фарбениндустри» промышленная монополия Германии — металлургический концерн «Ферейнигте штальверке» (Стальной трест) Тиссена, Флика, Вольфа и Феглера и др.
Американское сотрудничество с немецким военно-промышленным комплексом было настолько интенсивным и всепроникающим, что к 1933 г. под контролем американского финансового капитала оказались ключевые отрасли германской промышленности и такие крупные банки, как «Дойче Банк», «Дрезднер Банк», «Донат Банк» и др.
Одновременно готовилась и та политическая сила, которая призвана была сыграть решающую роль в реализации англо-американских планов. Речь идёт о финансировании нацистской партии и лично А.Гитлера.
Как писал в своих мемуарах бывший канцлер Германии Брюнинг, начиная с 1923 г., Гитлер получал крупные суммы из-за рубежа. Откуда они шли неизвестно, но поступали через швейцарские и шведские банки. Известно также, что в 1922 г. в Мюнхене состоялась встреча А. Гитлера с военным атташе США в Германии капитаном Трумэном Смитом, составившим о ней подробное донесение вашингтонскому начальству (в Управление военной разведки), в котором он высоко отзывался о Гитлере. Именно через Смита в круг знакомых Гитлера был введён Эрнст Франц Зедгвик Ганфштенгль (Путци), выпускник Гарвардского университета, сыгравший важную роль в формировании А. Гитлера как политика, оказавший ему значительную финансовую поддержку и обеспечивший ему знакомство и связи с высокопоставленными британскими деятелями.
Гитлера готовили к большой политике, однако, пока в Германии царило процветание, его партия оставалась на периферии общественной жизни. Положение резко меняется с началом кризиса.
С осени 1929 г. после спровоцированного ФРС краха американской фондовой биржи начинает осуществляться третий этап стратегии англо-американских финансовых кругов.
ФРС и банкирский дом Моргана принимают решение прекратить кредитование Германии, инспирировав банковский кризис и экономическую депрессию в Центральной Европе. В сентябре 1931 г. Англия отказалась от золотого стандарта, сознательно разрушив международную систему платежей и полностью перекрыв финансовый кислород Веймарской республике.
Зато с НСДАП происходит финансовое чудо: в сентябре 1930 г. в результате крупных пожертвований Тиссена, «И.Г. Фарбениндустри» и Кирдорфа партия получает 6,4 млн. голосов, занимает второе место в Рейхстаге, после чего активизируются щедрые вливания из-за рубежа. Основным связующим звеном между крупнейшими немецкими промышленниками и зарубежными финансистами становится Я.Шахт.
4 января 1932 г. состоялась встреча крупнейшего английского финансиста М. Нормана с А. Гитлером и фон Папеном, на которой было заключено тайное соглашение о финансировании НСДАП. На этой встрече присутствовали также и американские политики братья Даллесы, о чём не любят упоминать их биографы. А 14 января 1933 г. состоялась встреча Гитлера со Шрёдером, Папеном и Кеплером, где программа Гитлера была полностью одобрена. Именно здесь был окончательно решён вопрос о передаче власти нацистам, и 30 января Гитлер становится рейхсканцлером. Теперь начинается реализация четвертого этапа стратегии.
Отношение англо-американских правящих кругов к новому правительству стало крайней благожелательным. Когда Гитлер отказался платить репарации, что, естественно, поставило под вопрос выплату военных долгов, ни Англия, ни Франция не предъявили ему претензий по поводу платежей. Более того, после поездки поставленного вновь во главе Рейхсбанка Я. Шахта в США в мае 1933 г. и его встречи с президентом и крупнейшими банкирами с Уолл-стрит Америка выделила Германии новые кредиты на общую сумму в 1 млрд. долл. А в июне во время поездки в Лондон и встречи с М. Норманом Шахт добивается предоставления английского займа в 2 млрд. долл. и сокращения, а потом и прекращения платежей по старым займам. Таким образом, нацисты получили то, чего не могли добиться прежние правительства.
Летом 1934 г. Британия заключила англо-германское трансфертное соглашение, ставшее одной из основ британской политики по отношению к Третьему рейху, и к концу 30-х годов Германия превращается в основного торгового партнёра Англии. Банк Шрёдера превращается в главного агента Германии в Великобритании, а в 1936 г. его отделение в Нью-Йорке объединяется с домом Рокфеллеров для создания инвестиционного банка «Шрёдер, Рокфеллер и Кº», который журнал «Таймс» назвал «экономическим пропагандистом оси Берлин-Рим». Как признавался сам Гитлер, свой четырёхлетний план он задумал на финансовом основании зарубежного кредита, поэтому он никогда не внушал ему ни малейшей тревоги.
В августе 1934 г. американская «Стандарт Ойл» приобрела в Германии 730 тыс. акров земли и построила крупные нефтеперерабатывающие заводы, которые снабжали нацистов нефтью. Тогда же в Германию из США было доставлено тайно самое современное оборудование для авиационных заводов, на котором начнётся производство немецких самолетов. От американских фирм «Пратт и Уитни», «Дуглас», «Бендикс Авмэйшн» Германия получила большое количество военных патентов, и по американским технологиям строился «Юнкерс-87». К 1941 г., когда во всю бушевала Вторая мировая война, американские инвестиции в экономику Германии составили 475 млн. долл. «Стандарт Ойл» вложила в неё 120 млн, «Дженерал моторс» — 35 млн, ИТТ — 30 млн, а «Форд» — 17,5 млн.
Теснейшее финансово-экономическое сотрудничество англо-американских и нацистских деловых кругов и было тем фоном, на котором в 30-х годах проводилась политика умиротворения агрессора, приведшая к Второй мировой войне.
Сегодня, когда мировая финансовая верхушка приступила к реализации плана «Великая депрессия — 2» с последующим переходом к «новому мировому порядку», выявление её ключевой роли в организации преступлений против человечества становится первостепенной задачей.

Все демократические режимы поддержали товарища Гитлера. Например в Нью-Йорке, в 1939 году состоялся знаменитый парад в поддержку товарища Гитлера и его европейской политики

Юрий Рубцов — доктор исторических наук, академик Академии военных наук, член Международной ассоциации историков Второй мировой войны
https://svpressa.ru/war/article/13438/