- 2015-1 Катасонов В.Ю.
- 06.09.2015
- 01.09.2015
- 27.08.2015
- 21.06.2015
- 15.06.2015
- 09.06.2015
- 06.06.2015
- 05.06.2015
- 04.06.2015
- 03.06.2015
- 26.05.2015
- 24.05.2015
- 19.05.2015
- 12.05.2015
- 03.05.2015
- 22.04.2015
- 17.04.2015
- 15.04.2015
- 29.03.2015
- 26.03.2015
- 25.03.2015
- 20.03.2015
- 09.03.2015
- 06.03.2015
- 23.02.2015
- 21.02.2015
- 20.02.2015
- 03.02.2015
- 29.01.2015
- 26.01.2015
- 24.01.2015
- 23.01.2015
- 15.01.2015
- 12.01.2015
- 06.01.2015
- 04.01.2015
- Все страницы
2015 год. Либеральная модель экономики, которая выстраивалась на протяжении более двух десятилетий в Российской Федерации, оказалась нежизнеспособной и даже угрожает дальнейшему существованию нашей государственности...
06.09.2015 «Банковский концлагерь»
Почему у меня такое непримиримое (не толерантное) отношение к безналичным деньгам? По той простой причине, что они являются незаконными средствами платежа и обмена. Проще говоря, фальшивыми деньгами. (от 30.08.2015)
01.09.2015 Западная финансовая наука – дохлая кошка, подброшенная России
О валютных войнах, переделе рынков энергоносителей и превращении Украины в безжизненное поле
27.08.2015 Кто устроил финансовый обвал?
21.06.2015 Зависимость России от Запада
Опубликовано: 9 июня 2015 г. Красная Линия
15.06.2015 Россия в мире репараций
Про Генуэзскую конференцию и держателей капиталов. Текст разговора с В. Катасоновым с сайта "Познавательное ТВ" от 25.05.2015
09.06.2015 Санкции Германа Грефа против России. Кто управляет банковской системой России?
Герман Греф, руководитель Сбербанка, заявил, что указанная кредитная организация на территории Крыма и Севастополя не будет присутствовать. Мол, Вашингтон объявил санкции против России и запрещает любым коммерческим структурам работать на территории «аннексированного» полуострова. Фактически выстраивается вертикаль прямого административного контроля над зарубежными банками из Вашингтона. Минфин Украины решил оказать финансовую помощь «защитникам отечества». Были организованы выпуск и размещение так называемого Войскового займа для пополнения военного бюджета Украины. К размещению и покупке облигаций были привлечены ведущие банки страны, в том числе украинские «дочки» российских Сбербанка и ВТБ. Так что господин Греф может гордиться тем, что он внес свою лепту в «борьбу с терроризмом», а купленные на деньги Сбербанка снаряды унесли не одну жизнь на территории ДНР и ЛНР.
06.06.2015 Под железной пятой внешнего управления.
Именно под этой страшной пятой находится современная Россия – как и многие другие страны. Но удастся ли вырваться? Снова стать независимыми? Выжить и спастись?
05.06.2015 Экономика Победы
Лекция на конференции «Победа как будущее» в Ульяновске 6 мая 2015г о смысле и значении Победы для современной России, об уроках Великой войны и Великой Победы, об экономике советского государства 30-ых годов, о том, как руководству страны удалось обеспечить Победу в той страшной войне, а также о современном состоянии экономики.
04.06.2015 О колониальном статусе ЦБ
Центральный банк не входит ни в одну из ветвей власти, не отвечает по обязательствам государства, но при этом управляет большей частью экономики. Это остается одной из главных угроз национальной безопасности страны.
03.06.2015 Безналичная демократия или банковский концлагерь?
Во время банковских кризисов клиенты устраивают «набеги» на банки, требуя возвращения своих законных денег, коих либо у банков не оказывается вообще, либо не хватает на всех клиентов. В учебниках по экономике это мошенничество называют «неполным обеспечением банковских обязательств». Очевидно, что чем меньше доля нала в общем объеме денежной массы в стране, тем больше у частных банков возможности делать деньги из воздуха. Во многих странах активизировался процесс вытеснения наличных денежных знаков. Плюсы и минусы
26.05.2015 Империя Vanguard на Украине
Понять события на Украине без учета влияния на них мощнейшей финансовой корпорации The Vanguard Group, входящей в так называемую «Большую четвёрку» — управляющее ядро банковской системы США, крайне сложно или даже невозможно
24.05.2015 О долге Украины и бандах у власти
Украинский премьер заявил: «Янукович и его банда за три года взяли 40 млрд. Люди их не увидели, они пропали, но это легло долгом на каждую украинскую семью. Я хочу, чтобы мы освободили Украину от долгового ярма». А теперь сравним некоторые цифры и посмотрим, кто больше похож на банду
19.05.2015 Америка на банковской мине замедленного действия
Ситуация с устойчивостью американских банков далека от благополучной. В Европе также проводят тестирование банков, но там требования к экзаменуемым строже, чем в Америке. Некоторые европейские банки на фоне американских финансовых организаций выглядят просто отличниками. Например, у Deutsche Bank коэффициент достаточности капитала равен 34,7%.
12.05.2015 Банки правят миром. А кто правит банками?
Почти во всех американских банках главными акционерами являются финансовые холдинги. При этом если названия ведущих банков Уолл-стрит сегодня известны всем, то названия финансовых холдингов, владеющих большими пакетами акций этих банков, говорят о чем-то лишь очень узкому кругу финансистов...
03.05.2015 Азбука финансового Апокалипсиса
Среднесрочные прогнозы Кризиса. Какие факторы влияют на его течение. Пути выхода из Кризиса и развития экономики России.
22.04.2015 Страсти по МВФ и «Вашингтонский консенсус»
В условиях XXI века мы имеем дело уже с иным капитализмом. Я бы его назвал «военно-банковским капитализмом». Способ существования и выживания ВБК – перманентная мировая война. Финансирование воюющих сторон + скупка дешевеющих в кризис активов стран. Мутация МВФ.
17.04.2015 Сильный ход Пекина в шахматной партии с Вашингтоном
Бывший глава американского казначейства Л. Саммерс признался на страницах «Вашингтон пост»: «Впервые со времён создания Бреттон-Вудской системы мы стали свидетелями того, как Китай создал крупный финансовый институт, а Америка так и не смогла убедить своих традиционных союзников, начиная с Британии, не присоединяться к этой организации. Подобный провал стратегии и тактики США назревал уже давно, и он должен привести к полноценному пересмотру подхода американских властей к глобальной экономике».
15.04.2015 Вашингтон против Пекина: сдерживание юаня
Накапливание юаня в резервах продолжается. Этому способствуют такие шаги со стороны Китая и их партнеров, как заключение двухсторонних соглашений о валютных свопах (на начало 2015 года действовало 27 таких соглашений), организация торговли юанем на ряде валютных бирж мира, создание офшорных клиринговых центров (по операциям с юанем) в Сингапуре, Лондоне, Париже, Франкфурте, Люксембурге, Сеуле и Сянгане. Кроме того, ряд стран Запада, в том числе Великобритания, осуществили выпуск бондов, номинированных в китайской валюте. То есть спрос на юань во всём мире растёт. И Вашингтон не может ничего с этим поделать.
29.03.2015 Почему банкротство Украины неизбежно
Переговоры о так называемой реструктуризации долга Украины — всего лишь ширма для какого-то «междусобойчика», «рабочего совещания» Ротшильдов. «Реструктуризацией» там не пахнет. А чем же там пахнет? — Дефолтом
26.03.2015 Битва за рубль.
Разумного опровержения гипотеза о работе ЦБ РФ в интересах США не встретила. ЦБ РФ был создан и работает как инструмент поддержания колониального статуса России - экспорт сырой нефти, запрет на экономическое развитие и ограбление населения по команде МВФ путем обрушения национальной валюты.
25.03.2015 Спасение европейских банков: зловещие параллели
Об «австрийском прецеденте» и «банкроте последней инстанции»
20.03.2015 Лондонград: «зачистка» «русских» активов началась?
На этот раз капкан захлопнулся окончательно
09.03.2015 Финансы и геополитика со С. Демура
История и современность. Запись на радио от 16.02.2015
06.03.2015 В программе «ПОЛИТЭКОНОМИКА для всех» ответы на вопросы. 13.03.2015 Продолжение.
23.02.2015 Кому выгодно начало Третьей мировой войны и нужна ли России мобилизационная экономика.
Нет держателя долга - нет самого долга.
21.02.2015 Коломойский доедает Украину
Около четверти века назад на Украине начал развиваться олигархический капитализм, в основе которого лежит "естественный отбор": олигархи пожирают малый и средний бизнес, а также государственные активы. По мере исчерпания ресурсов первоначального накопления олигархи начинают поедать друг друга, используя административный ресурс, рейдерские захваты, продажные суды, компромат, а при необходимости и убийства.
20.02.2015 Панорама мирового долга
В феврале 2015 года известная консультационная компания McKinsey обнародовала доклад о долговой ситуации в мире по состоянию на 2014 год. Доклад называется "Debt and (not much) deleveraging", что примерно можно перевести следующим образом: "Долг и его (незначительное) сокращение". Исследование базируется на данных по 47 странам мира. Это большинство экономически развитых стран (25) и наиболее крупные развивающиеся страны (22)
03.02.2015 Экономические войны и экономические санкции 1, 2, 3
Экономические войны XIX-XXI вв., в которых используются торговые, морские, кредитные блокады, аресты и конфискации имущества, в подавляющем большинстве случаев преследуют политические цели. Проводя агрессивную внешнюю политику в отношении стран периферии мирового капитализма, Запад избегает термина "экономическая война", предпочитая такие нейтральные определения, как "экономические санкции", "торгово-экономические ограничения", "мораторий", "запрет". Однако все эти меры в совокупности рассчитаны на то, чтобы подорвать экономику противника, вызвать социальные волнения, произвести смену власти в государстве.
29.01.2015 Информационная война против России: откуда исходят удары
Если ещё три десятка лет назад 90 % средств массовой информации в Америке принадлежали пятидесяти компаниям, то сегодня сферу медийного бизнеса США на 90 % контролируют пять мегакорпораций
26.01.2015 Рейтинговое оружие экономической войны
Standard & Poors беспардонно завышало рейтинги ипотечных бумаг, занималось манипуляциями на американском фондовом рынке. Поначалу агентство хотели даже закрыть (раздались возмущенные заявления конгрессменов). Другим вариантом «порки» было предложение о наложении штрафа в сумме 6 млрд. долларов США (что вполне могло привести к банкротству агентства). Руководители S&P посыпали голову пеплом, обещая исправиться
24.01.2015 Разбитая копилка ЗВР
Управление международными резервами России оказалось в руках «финансового мегаспекулянта»
23.01.2015 Зеленая изнанка рубля
Модель денежной эмиссии, которую в учебниках называют «валютным управлением» (currency board), присуща экономически слабо развитым странам.
15.01.2015 Дух умершего либерализма
«Гайдаровский форум 2015 года» как абсурд нашего времени
12.01.2015 Угроза финансовому суверенитету
Итоги 2014 года: растущая долларизация экономики России
06.01.2015 Финансовые итоги 2014 года: обвал рубля и как устроена российская экономика
В мировой практике обесценивание валюты на 20% уже считается валютным кризисом, таковы неофициальные установки МВФ. А российский рубль по отношению к доллару обесценился за прошлый год на 42%. Это сопоставимо с обесцениванием украинской валюты (гривны) по отношению к доллару США в 2014 году. Но на Украине прошлый год прошел под знаком необъявленной гражданской войны и прогрессирующей разрухи всего хозяйства страны. У нас, слава Богу, до открытой войны не дошло. Но незримая война уже шла. И обвал рубля — это не намек, а вопиющее свидетельство того, что такая война в прошлом году против России уже велась.
04.01.2015 Итоги-2014: начало необъявленной войны против России
Интервью телеканалу Царьград
06.09.2015 «Банковский концлагерь»

Смерть денег
Нам давно уже доказывают, что денежная система, основанная на наличных знаках (банкнотах и разменных монетах), — анахронизм, признак отсталости. Что вообще наличные деньги — «питательная почва» для преступлений и всякого рода беззаконий. Мол, на наличных деньгах держится «серая» экономика. Соответственно государственный бюджет не получает налогов. С помощью наличных денег осуществляется коррупция. Наличные деньги — источник финансирования терроризма и всякого рода преступных группировок. Список того, что можно сделать незаконного и преступного с помощью нала, можно еще долго продолжать. Выясняется также, что законопослушные граждане, располагающие налом, несут большие риски: их могут ограбить и даже убить. Они — потенциальная жертва нечистоплотных людей, которые им могут всучить фальшивые денежные знаки. Наконец, отмечаются большие минусы и для государства. По некоторым оценкам, обеспечение обращения и хранения наличных денег требует в нашей стране затрат, эквивалентных 1% ВВП.
С другой стороны, всячески превозносятся достоинства безналичных денег: простота использования (пластиковые карточки) при расчетах за покупки в магазине, оплате транспортных, жилищно-коммунальных и иных услуг, денежных переводах. Кроме того, защита от ограблений и фальшивомонетчиков. А уж о том, как улучшится жизнь в обществе в целом, и говорить не приходится. И «серый» сектор экономики сам собой испарится, и наркоты не будет, и коррупция отомрет, и террористы исчезнут, и бюджет налогами переполнится и т.д., и т.п.
На первый взгляд, вроде бы и спорить не о чем. Надо как можно скорее переходить к безналу, преодолевать свою отсталость. У некоторых граждан вообще появляется брезгливое отношение к купюрам. Некоторым на бумажных знаках мерещатся какие-то грязные пятна, которые оставили предыдущие пользователи. Хоть и говорят: деньги не пахнут, но нас уверяют, что наличные деньги дурно пахнут. То ли дело безнал, он — чистый и совсем не пахнет! Как в переносном, так и в прямом смысле. Но вот с этим как раз согласиться не могу. Если согласиться, что наличные деньги пахнут, тогда нынешний безнал воняет, причем так сильно и пронзительно, что никакой противогаз не спасает. К сожалению, за достаточно длительный период пребывания в условиях «рыночной экономики» (читай — капитализма) у нас так притупилось обоняние, что мы не ощущаем запаха различных «помоек». В том числе так называемой «банковской помойки».
Почему у меня такое непримиримое (не толерантное) отношение к безналичным деньгам? По той простой причине, что они являются незаконными средствами платежа и обмена. Проще говоря, фальшивыми деньгами. А кто занимается выпуском безналичных денег (их еще называют депозитными)? — Коммерческие банки, коих у нас на сегодняшний день насчитывается более 800. А в той же Америке (США) — без малого 7 тысяч. А какие законы определяют статус и порядок выпуска безналичных денег? — Никакие. Их выпуск и обращение находятся, как говорят юристы, «вне правого поля». А такая деятельность в нашей стране в определенных кругах обычно называется «жизнью по понятиям».
Не думайте, что я выступаю с какой-то сенсацией. Я тут Америки не открываю. Целый ряд авторов уже достаточно давно пытается достучаться до политиков, «народных избранников», прокуратуры, Конституционного суда и даже президента России с просьбами и требованиями навести порядок в сфере денежного обращения. Пресечь фальшивомонетничество в особо крупных размерах. Среди таких авторов можно назвать Владимира Юровицкого, Моисея Гельмана, Евгения Волобуева. Впрочем, о природе депозитных денег писали и многие другие авторы, в том числе автор данной статьи. В своей книге «О проценте: ссудном, подсудном, безрассудном» данной теме я посвятил более пятидесяти страниц.
Ростовщики на протяжении длительного времени добивались от властей права под привлеченные на депозитные счета полноценные (металлические) деньги выдавать свои собственные деньги в виде кредитов на суммы, превышающие объемы привлеченных металлических денег, и, в конце концов, они своего добились. В некоторых учебниках по экономике авторы даже набираются давать название такой схеме депозитно-кредитных операций: «неполное (частичное) покрытие обязательств» банков. Некоторые банкиры даже откровенно говорят о том, что кредиты современных банков — обещания выдать деньги, которых у них нет. Процентов 10 выданных кредитов могут подкрепляться полноценными (или законными) деньгами, остальное — обещания, которые оформляются в виде депозитов, или безналичных денег. Мошенническая природа этой системы «неполного (частичного) покрытия обязательств» банков проявляется лишь во время набегов клиентов («банковских набегов»), когда держатели депозитов требуют снятия своих полноценных (законных) денег. Это откровенное фальшивомонетничество в особо крупных размерах.
Эта тема тщательно обходится мировыми СМИ, которые, как известно, подконтрольны «хозяевам денег». Об этом ничего (почти) не говорится в университетах, даже на экономических факультетах, даже в рамках курсов «Деньги, кредит, банки» (стандартный курс в сегодняшних российских вузах). Ее не замечают юристы и правоохранительные органы. О тех «необеспеченных расписках», официальное название которых «депозитные деньги», или «безналичные деньги», ничего не говорится в законах. Такие квазиденьги существуют, но при этом их как бы и нет. О необходимости более широкого использования «безнала» сегодня говорят государственные деятели и банкиры, но при этом почему-то все напрочь забывают, что эти деньги незаконные, фактически фальшивые. «По понятиям» сегодня, оказывается, живут не только какие-то организованные преступные группировки (ОПГ), но и целые государства.
Законными деньгами («законными платежными средствами»; аналог нашего термина в англо-саксонском праве — legal tender) являются лишь те обязательства, которые выпускаются центральными банками. Это наличные деньги в виде бумажных знаков (банкнот) разного достоинства, имеющих надежную защиту от подделки. В старые добрые времена банкноты центральных банков обеспечивались полностью или частично их металлическим запасом («золотой стандарт»). Сегодня этого уже, увы, нет. Это просто бумажные знаки (их называют «фиатными» деньгами). Но при всем этом они являются законными деньгами, статус которых закрепляется в законах, а нередко и конституциях государств. А вот безналичные деньги — теневые, по сути, незаконные. Но именно на них зиждется могущество банкиров, их способность «делать деньги из воздуха». Они получают баснословные барыши. Если кредиты мировые ростовщики выдают фальшивыми деньгами, то погашения долга обеспечивается вполне реальными активами. Так называемое «частичное покрытие обязательств» банков — «денежная алхимия», о которой средневековые алхимики, пытавшиеся получать золото из железа, могли только мечтать.
И вот теперь (уже 23 года) в нашей стране мы имеем такую же фальшивую денежную систему, как и весь «цивилизованный мир». Конструкция этой системы была нам навязана «хозяевами денег» для того, чтобы обеспечивать «эффективное» ограбление России. Российские банки под эгидой Центробанка России (Банка России) выпускают депозитные (безналичные) деньги, доля которых в общей денежной массе (наличные + безналичные деньги) в последние годы составляет 75−77%. Получаемую за счет «денежной алхимии» прибыль они выводят за пределы России. А там она рано или поздно оказывается у «хозяев денег» (главных акционеров ФРС США).
Я об этом вынужден говорить для того, чтобы граждане России понимали те планы, которые готовят денежные власти России (Минфин России и Банк России) по части замещения нала безналом. Банкиры и их ассистенты (государственные чиновники) стремятся расширить возможности депозитно-кредитных организаций по производству «денег из воздуха». К тому же блокирование денег в рамках банковской системы снижает для современных ростовщиков риски «набегов» клиентов.
Надо иметь в виду, что мировая финансовая верхушка («хозяева денег») думают не только о приращении капиталов, но и о глобальной власти. Они вынашивают планы, предусматривающие переход в какой-то момент на 100% безнала. Наличные деньги, которые на сегодняшний день являются единственным законным платежным средством, в один прекрасный момент будут объявлены незаконными. А безналичные деньги, которые были и пока еще остаются нелегитимным платежным средством, в тот же самый момент будут объявлены законными. Это будет финал «перманентной» «денежной революции», которую ростовщики двигали на протяжении многих веков. Будет создан «банковский концлагерь», власть над миром окончательно перейдет к этим самым ростовщикам.
Деньги как инструмент продвижения к мировой власти ростовщикам больше будут не нужны. Впрочем, они вообще никому не будут нужны. Ведь, как известно, в концлагерях деньги — совершенно ненужная роскошь. Наступит смерть денег. А, может быть, и «конец истории». Но не тот «конец истории», о котором четверть века назад писал Фрэнсис Фукуяма. А тот, о котором еще 2000 лет назад было сказано в Откровении от Иоанна («Апокалипсис»). Напомню хорошо известный всем фрагмент:
«И он сделает то, что всем, малым и великим, богатым и нищим, свободным и рабам, положено будет начертание на правую руку их или на чело их, и что никому нельзя будет ни покупать, ни продавать, кроме того, кто имеет это начертание, или имя зверя, или число имени его».
Разве это не описание «банковского концлагеря»? — Сначала людей загонят в гетто безналичных денег. А затем вместо пластиковых карт (ведь их можно потерять или украсть!) «клиентам» «банковского концлагеря» настоятельно предлагают вживить микрочипы либо в районе лба, либо на правой руке.
Эксперты говорят, что кое-где в «цивилизованном мире» все из сказанного в Откровении уже проделано на добровольных «узниках» «банковского концлагеря». А затем начинаются будни такого концлагеря. Если кто-то действует не по уставу концлагеря, лишается доступа к безналичным деньгам. Проще говоря, лишается жизни. Впрочем, эксперты утверждают, что контролировать можно будет не только действия, но и мысли. «Банковский концлагерь» очень гуманный. В нем не расстреливают, в нем нет газовых камер. В нем есть гораздо более страшное оружие — система 100-процентных безналичных платежей. Впрочем, думаю, что-то, что мы в данном случае называем «деньгами» (даже безналичными), имеет очень отдаленное отношение к тому «всеобщему эквиваленту», к которому человечество привыкло на протяжении многих предыдущих веков. Скорее, это просто некие права на получение пайки за безупречный труд и образцовое поведение.
Вернемся к началу нашего повествования. Нам ведь сегодня предлагают не концлагерь, а всего-навсего «пластиковые карточки», т. е. комфорт и безопасность. Но это тот самый случай, когда «благими намерениями дорога устилается в ад». Впрочем, я не фаталист. И человек, и человечество имеют свободу выбора. А выбор легче делать, когда имеешь представление о том, куда ведут тропы истории. Именно поэтому я и решил написать эту статью.
http://izborskiy-club.livejournal.com/345974.html
01.09.2015 Западная финансовая наука – дохлая кошка, подброшенная России
|
|
27.08.2015 Кто устроил финансовый обвал?
|
|
21.06.2015 Зависимость России от Запада
|
|
15.06.2015 Россия в мире репараций
Капитан ТС (vbulahtin):
Повторение -- мать учения -- про Генуэзскую конференцию
(В.Катасонов упоминает в разговоре компании, о которых рядовому обывателю ничего не известно -- рядовому, может, и неизвестно -- издание "Вечерний политрук" давно про них знает -- 2.4. Совокупный контроль над активами многих ведущих компаний со стороны инвестиционных структур близок к блокирующему)
Далее текст разговора с В.Катасоновым с сайта "Познавательное ТВ":
"Когда я учился в институте, нам об этой Генуэзской конференции рассказывал живой свидетель этой конференции -- тогдашний заведующий кафедрой международных экономических отношений Московского Государственного Института Международных Отношений - Николай Николаевич Любимов.
Николай Николаевич Любимов - он в достаточно молодом возрасте в 22-ом году поехал в Геную в качестве советника делегации. Он оставил много воспоминаний устных и письменных, которые проливают некоторые детали, некоторый свет на то, как всё это происходило.

Мало то, что он был членом этой делегации, ему ещё была поручена очень ответственная задача – готовить документы, готовить материалы к Генуэзской конференции. Какие материалы? Наши компенсационные требования, связанные с нанесением Западом ущерба Советской России. Там было два вида ущербов.
- Один вид ущербов – это от гражданской войны интервенции.
- И второй вид ущербов – это ущерб от торгово-экономической блокады.
Работа была титаническая. Николай Николаевич Любимов разбирал все эти завалы бумаг, которые шли с разных городов и весей России. Составлялись разные протоколы, акты и так далее. Всё это суммировалось и выливалось в достаточно крупные суммы наших компенсационных требований.
У нас не было никаких иллюзий по поводу того, какие вопросы нам будут задавать бывшие союзники по Антанте в Генуе. Первый вопрос, который они нам зададут:
- "Когда начнёте платить по долгам, по кредитам, которые получала Россия до Первой мировой войны и в ходе Первой мировой войны?".
Более того, мы примерно даже представляли о какой сумме речь идёт, тут особых разночтений не было у нас и у наших "партнёров" сумма исчислялась примерно величиной 18,5 миллиардов золотых рублей. Причём эта сумма, она примерно делилась пополам:
- половина – это сумма обязательств по довоенным долгам,
- а вторая половина – это обязательства уже военного времени, это военные кредиты.
Второй вопрос, о котором мы догадывались, но я даже так бы сказал - оказалось, что второй вопрос даже оказался для них более болезненным. Это вопрос - "Государственная монополия внешней торговли". Они встали на дыбы и требовали отмены государственной монополии внешней торговли. Я просто об этом говорю, что сегодня мы даже как-то не встречаем ни в какой программе, ни в каких заявлениях наших политиков, чтобы Россия вернулась к государственной монополии внешней торговли.
Когда началась перестройка, стали говорить о том, что:
- Мы были за железным занавесом.
- О том, что государственная монополия внешней торговли не стимулировала внешнеэкономическую деятельность и активность наших предприятий.
- Что надо дать возможность сначала крупняку выходить на внешний рынок.
Начался демонтаж этой самой системы государственной монополии внешней торговли. Как сейчас помню - первое разрешение на свободный выход на внешний рынок получили несколько десятков крупных предприятий, научно-производственных объединений. А уже где-то к 90-му году в свободное плавание пустились все кому не лень. Это примерно так же, как выйти в открытый океан, по океану плавают эсминцы, какие-то корабли военные с водоизмещением 100 тысяч тонн или 200 тысяч тонн, и выплыть навстречу этим кораблям в каких-нибудь лодчёнках, и каких-нибудь каноэ. Вот примерно, что это означает – либерализация внешней торговли, отмена государственной монополии внешней торговли.
На Генуе действительно вопрос государственной монополии внешней торговли стоял очень остро: они настаивали на отмене, а мы сопротивлялись.
Но была такая некая компромиссная форма выстраивания наших отношений с той же Великобританией. Компромисс заключался в том, что мы торговали с Великобританией через организации, которые формально являлись кооперативными - не государственными и не частными, а кооперативными. Реально это были государственные, а формально были кооперативные организации.
Ещё оставили один вопрос. Мы тоже подозревали, что этот вопрос выкатят нам. Это вопрос по национализированным активам, принадлежавшим до Первой мировой войны иностранным инвесторам.
Большевики не собирались слишком круто брать и проводить сразу национализацию всего иностранного имущества, всех иностранных активов. Но поскольку ситуация в стране была крайне напряжённая, то Запад использовал любые возможности, в том числе и возможности иностранного капитала.
Поскольку я в этой теме роль иностранного капитала в подрывной деятельности неплохо изучал ещё в советское время, причём не только на примере собственной страны, но и на примере стран Латинской Америки, Африки и так далее, поэтому меня всегда удивляло, с какой лёгкостью мы впускаем в страну любые иностранные инвестиции. И меня даже интересовал вопрос не того насколько эффективны или не эффективны с экономической точки зрения эти капиталовложения, а то что это фактически троянский конь.
И даже события последнего года дают достаточно много пищи для размышления, дают много примеров того, как начинает действовать иностранный капитал в экстремальных ситуациях. Но пока ещё не экстремальная ситуация, а просто экономические санкции, причём мягкие экономические санкции. Нельзя сравнить с той торговой экономической блокадой, которая была объявлена Советской России бывшими нашими союзниками по Антанте в декабре 1917 года.
Год назад мы помним историю с Visa и MasterCard. Для меня, например, это классика.
Visa и MasterCard здесь имитировались компанией, которая с точки зрения российского законодательства является российским юридическим лицом. Другое дело, что это российское юридическое лицо наполнено иностранным капиталом. И формально такое юридическое лицо должно подчиняться всем законам и всем указаниям нашей законодательной, исполнительной и судебной власти. В такой как бы час "Ч" они начинают действовать по команде, которая идёт из штаб-квартиры. А штаб-квартира – это транснациональная корпорация "MasterCard" и "Visa". По-моему, обе имеют штаб-квартиры в Нью-Йорке. Понятно, что там через дорогу перейди, там Центральное Разведывательное Управление и прочие спецслужбы. Поэтому никаких иллюзий не должно быть.
Занимаясь темой "кому принадлежат американские банки", неожиданно вышел на информацию. Я выявил как бы финансовое ядро международного капитала, который контролируют американские банки. Сегодня, практически банковское ядро в США состоит из пяти, шести, семи банков. Это JPMorgan Chase, Goldman Sachs, Bank of America, Citicorp, Morgan Stanley и Wells Fargo.
Можно ещё назвать Bank of NY Mellon. Вот эта великолепная семёрка.
И когда начинаешь изучать - кто же является кто является главными акционерами, то выясняется, что и там, и там, и там - всё одна и та же великолепная четвёрка. Если сегодня даже домохозяйки знают, что такое JPMorgan Chase, я задаю вопрос профессиональным экономистам: "Что вы можете рассказать про компанию "Fidelity" или про компанию "Vanguard", или про компанию "BlackRock". Никто ничего не знает. А между прочим это те самые акционеры, которые присутствуют везде. А если где-то начинается какой-то скандал, то их вроде не видно и не слышно.
Я, почему об этом заговорил, что оказывается главными акционерами и MasterCard и Visa являются всё те же самые компании из "большой четвёрки". А "большая четвёрка" – это спецслужбы. Поэтому меня всегда удивляло и шокировало, когда такие компании приходят в страну. Неужели лица, принимающие решения в России, не понимают, кого они запускают в страну.
А большевики это прекрасно понимали.
Поэтому когда только иностранный капитал начал там потихоньку сочувствовать, будем так говорить, противникам большевиков, тогда пришлось с некоторым опережением начинать эту компанию национализации.
Причём национализации чаще всего были без компенсаций, потому что иностранные инвесторы доказывали свою нелояльность в отношении существующего режима. Это нормальная практика. Так что эти три вопроса:
- вопрос долгов,
- вопрос государственной монополии во внешней торговле,
- и вопрос иностранных инвестиций.
Я так бы сказал, что для меня Генуя интересна тем, что мы сумели: "А" – выдержать удар. Потому что удар был, конечно, мощнейший. На протяжении нескольких месяцев западные страны готовились к этой конференции. Они готовили свои требования, они выверяли свои позиции. Была так называемая "Каннская декларация" (историки знают). "Каннская декларация", которая вырабатывалась - это было уже предварительное требование, предварительный ультиматум России. Мы этот удар выдержали. Более того, мы не только выдержали этот удар, мы сумели найти какие-то болевые точки в этом казалось бы едином нерушимом блоке западных демократий, сумели найти какие-то трещины.
На конференцию в Генуе была приглашена Германия. Конечно, Германия находилась в крайне моральном и политическом подавленном состоянии. Но, тем не менее, нам удалось тут чуть ли не на глазах других делегаций законтачить с Германией, и все вы знаете о том, что быстро, скоротечно было подписано "Рапалльское соглашение", которое фактически решало многие отношения между нашими двумя странами.
- Во-первых, там мы подвели черту под "Брестский мир".
- Во-вторых, мы там договорились о развитии торгово-экономических отношений.
- В-третьих, мы вышли на нулевой вариант по встречным требованиям. Я имею в виду, мы могли что-то требовать от Германии либо напрямую, либо через "Парижский мирный договор" в плане репараций. Но мы так сказали: "Мы не требуем от вас никаких репараций, соответственно вы тоже аннулируйте свои требования по довоенным кредитам, которые вы давали Российской империи, и также отказывайтесь от прав "Активы иностранного капитала".
Хотя надо сказать, что там было много оговорок. Даже в некоторых случаях немецкие инвесторы, они возвращались в Россию. По крайней мере, бумага была таким образом составлена. Мы проявили гибкость. Мы не говорили, что ни при каких условиях иностранного капитала не будет.
Это был шок. Запад не ожидал, что прямо перед носом у них будет достигнуто молниеносно это самое соглашение с Германией.
Более того, мы всё-таки лучше почувствовали на Генуэзской конференции вот эти противоречия между Францией и Великобританией - это было очень важно, мы и дальше продолжали вбивать клинья. Дальше, мы поняли, что конечно нельзя ездить на конференции неподготовленными.
Правильно мы сделали, что мы привезли туда наши встречные требования. Встречные требования мы выкатили на сумму тридцать девять с половиной миллиардов золотых рублей против их восемнадцати с половиной. То есть более чем двукратное превышение.
Наше присутствие в Генуе, наше общение с бывшими союзниками в каком-то смысле помогло нам лучше понять, что такое Запад.
И тут я перекидываю такой мостик к другому событию - это Бреттон-Вудская конференция. Про Бреттон-Вудскую конференцию я уже говорил достаточно. А вот ещё одно событие - это событие Ялтинской конференции. О Ялтинской конференции мы мало говорили. А между тем на Ялтинской конференции также стоял вопрос о репарациях, так же, как на Парижской конференции. В Генуе мы особо не педалировали вопрос о репарации. И то, что мы не педалировали вопрос репарации в Генуе в каком-то смысле смягчило позицию Франции, то есть удалось найти точки соприкосновения с Парижем после Генуи.
Я хотел бы сказать, что наши дипломаты, которые участвовали и в Бреттон-Вудской конференции, и в Ялтинской конференции, и Потсдамской конференции. Они изучали и материалы Парижской конференции, и Генуэзской конференции. Может быть, я немного забегаю вперёд, но хочу сказать и про Ялтинскую конференцию.
Не секрет, что там тоже стоял вопрос о репарациях. И вот когда я впервые прочитал протоколы Ялтинской конференции, меня просто шокировала цифра, которую предложил Сталин. Он сказал, что "давайте мы назначим примерную сумму, пока мы её не будем афишировать, репарации для Германии – двадцать миллиардов долларов".
А что такое двадцать миллиардов долларов? Если Кейнс говорил, что те репарации, которые были возложены на Германию в 1919 году, они многократно превышали валовой внутренний продукт Германии, и многократно превышали ущербы, понесённые странами Антанты, правда, без Советского Союза, без России, то двадцать миллиардов, это примерно... Но двадцать миллиардов - это на всех. Сталин сказал, что на Советский Союз я прошу половину – десять миллиардов.
Так вот, то, что делал Николай Николаевич в течение нескольких месяцев, проводил инвентаризацию ущербов, мы в годы Великой Отечественной войны стали делать это на плановой систематической основе. В 1942 году был создан достаточно серьёзный орган под названием "Государственная чрезвычайная комиссия по оценке ущербов".
То есть враг разрушал, враг что-то тащил, враг оккупировал. На оккупированных территориях останавливались предприятия. Мы всё это считали, всё это стекалось в Москву.
Я могу сказать так, что прямой ущерб, который мы понесли в годы Великой Отечественной войны – шестьсот семьдесят девять миллиардов рублей. Рубли 1941 года накануне начала Великой Отечественной войны. Шестьсот семьдесят девять миллиардов – это прямые ущербы. А что такое прямые ущербы?
- Это наши потери в результате того мародёрства, которые осуществляли германские фирмы на территории Советского Союза - вывозились целые предприятия. Фридрих Крупп, Герман Геринг, Сименс Шуккерт и другие работали на нашем оборудовании между прочим в годы Второй мировой войны, вывезенном из оккупированных территорий.
- Разрушенные объекты.
- Хищение культурных ценностей, и так далее.
Всё было подсчитано. Это только прямые ущербы. Есть ещё косвенные ущербы. Косвенные ущербы – это ущербы, связанные с тем, что остановились производства, недополученная продукция. И ещё к разряду ущерба относятся военные расходы.
Я специально немного акцентирую внимание на этом событии, хотя оно уже было после Генуи. Но всё-таки семьдесят лет Великой победы и хочется как-то это событие тоже вспомнить. Так вот, всего, если мы просуммируем все эти компоненты, мы получаем наши ущербы, прямые и косвенные – две тысячи пятьсот шестьдесят девять миллиардов рублей. Между прочим, в работе Николая Вознесенского "Военная экономика СССР в период Великой Отечественной войны ". Николай Вознесенский - это член Политбюро и Председатель государственной плановой комиссии. Он приводит даже цифры в долларах: прямой ущерб – сто двадцать восемь миллиардов долларов, а с учётом всех и косвенных, и так далее – триста пятьдесят семь миллиардов. И Сталин в Ялте попросил только десять миллиардов. Сколько это получается? Три процента. Я бы так сказал, что сегодня для нас очень важно извлекать уроки и из Ялтинской конференции, и из Генуэзской конференции.
Вы спросите, почему? Я тут перехожу уже к нашим событиям, не хочу лишать вас возможности почитать все эти детали истории, а то нечего будет читать. Я считаю, что сегодня нам надо ставить именно вопрос о репарациях.
Некоторые удивляются. Я ездил в Ялту, где проходила конференция "Семьдесят лет Ялты". Как раз юбилейная конференция, я там читал доклад. Там были достаточно высокопоставленные люди. Туда приезжала и наша спикер Государственной Думы.
повторяю, что для решения вопроса по репарациям нам постоянно придётся возвращаться к вопросам Генуэзской конференции, чтоб понимать, как мы готовили эту конференцию и как мы там вели дискуссию по поводу наших компенсационных требований.
Так вот, вроде бы действительно к 1953 году уже была подведена некая черта. Кстати, Германию спросили где-то в конце 1980-х годов, когда уже был проект "Единая Германия": "А вы вообще знаете, сколько вы заплатили репараций за несколько десятилетий после окончания войны?"
Выяснилось, что Германия не знала точной цифры, сколько она заплатила. Они это объясняли тем, что, во-первых, некоторое время они находились в состоянии оккупационных зон. Каждая оккупационная зона вела свой учёт, по своей методике.
Потом в 1949 году возникло два немецких государства на единой немецкой земле: Федеративная Республика Германия и Германская Демократическая Республика, соответственно уже точно не было никакой консолидированной статистики. Но, тем не менее, сейчас целый ряд экспертов и в Германии, и за пределами Германии пытаются считать, сколько же Германия всего выплатила или поставила в рамках своих репарационных обязательств.
Самое парадоксальное заключается в том, что Сталин в Ялте озвучил эту цифру, но он сказал, что это предварительное соображение. А мы пока её не будем озвучивать. Но все ждали, что эта цифра появится в мирном договоре с Германией. Но как вы понимаете, мирного договора не было и цифры с точным указанием обязательств Германии по репарациям так и не состоялось. Вот это парадоксально, да.
Поэтому все ссылаются на этот протокол, на эту стенограмму. Говорят: "Вот мы выполнили то, что просил Иосиф Виссарионович в 1945 году, в Ялте". Никаких официальных документов нет. И поэтому я предлагал и предлагаю нашим политикам, чтобы мы вытащили на свет божий архивы Государственной Чрезвычайной Комиссии и ещё раз пересчитали всё, перевели в современные доллары и поставили бы вопрос перед нашими оппонентами, которые пытаются нас наказывать с помощью экономических санкций.
Я понимаю, что не стоит мечтать о монетизации наших репарационных требований, но, тем не менее, это всегда важная карта, которая всегда должна лежать перед участниками переговоров.
Вообще на серьёзных международных переговорах используется целая колода карт. Если ты даже хочешь достигнуть конкретной цели, ты используешь темы, казалось бы далёкие от данной темы. Ты можешь вести переговоры с американцами по поводу стратегического наступательного вооружения, но при этом на всякий случай держать в кармане карту "Наши встречные требования по итогам Второй мировой войны", условно говоря.
Михаил Дегтярёв, он даже пару раз приходил на заседания нашего Русского народного общества. Так вот, он там запустил эту инициативу, и она сейчас у Нарышкина лежит. Как он сказал: "Дедушка акцептовал". Имеется в виду Жириновский, он же во фракции ЛДПР находится. И теперь эта бумага лежит у Нарышкина, у спикера Государственной Думы. Но пока он никакой резолюции на этом документе не накладывал.
И я не выдаю больших секретов, сейчас мы срочно готовим книгу, которая называется "Россия в мире репараций". И эта следующая книга уже более чётко заточена, она заточена именно под эту самую бумагу, которая лежит у Нарышкина. И книга должна быть каким-то дополнительным документом для того, чтобы всё-таки встряхнуть наш политический бомонд, чтобы он всё-таки понял, что эта проблема не надуманная.
Она - проблема не надуманная.
- Во-первых потому, что мы так ни до чего не договорились в первые годы после Второй мировой войны.
- Во-вторых, считалось, что вроде уже по умолчанию не о чем договариваться, потому что в 1975 году проходило Общее европейское совещание по экономическому сотрудничеству безопасности, где был принят, как вы знаете, общеевропейский Хельсинский акт, который определял незыблемость границ в Европе и многие другие моменты. То есть в каком-то смысле немножко компенсировал отсутствие мирного договора с Германией.
Там ни слова не сказано про репарации, но, тем не менее, по умолчанию все так понимают, что в 1975 году вопрос по репарациям был окончательно закрыт. Вы сами прекрасно видите, что в последние годы и в мире, и в Европе происходит ревизия послевоенного порядка, который был зафиксирован в документах Ялтинской конференции, Потсдамской конференции, Хельсинского общеевропейского совещания по сотрудничеству и безопасности.
Поэтому мы имеем и моральные и юридические основания для того, чтобы вновь реанимировать эту проблему репараций. Тем более, что нам стыдно не реанимировать эту проблему, поскольку есть страны, которые не стесняются вспоминать о тех обязательствах, которые Германия так и не выполнила за эти десятилетия. Я имею в виду, Грецию.
Греция сегодня находится в крайне тяжелом положении. По относительному уровню суверенного долга Греция впереди всей Европы. На самом деле не всей, но среди крупных стран – сто семьдесят пять процентов валового внутреннего продукта, в абсолютном выражении порядка триста двадцать миллиардов евро. Я с приятным удивлением узнал, что легендарный Манолис Глезос (Manolis Glezos) до сих пор жив. Тот самый Манолис Глезос, который в 1941 году сорвал немецкий флаг у какого-то официального здания в Афинах. Думал, что его уже полвека как в живых нет. Нет, он жив и живее всех живых. И он как раз один из таких инициаторов подготовки требования к Германии по недоплаченным репарациям. Насколько я помню, на сумму двести шестьдесят два миллиарда евро. Греки, так и говорят: "Мы не требуем монетизации наших репарационных требований. Мы просто хотим, чтобы наши требования были зачтены в погашение долга. И там останется чуть больше пятидесяти миллиардов евро". С таким долгом можно вроде бы и дышать уже.
Выяснилось, что на греческом направлении есть тоже энтузиасты у нас, которые работают, которые пытаются поддерживать огонь в печурке, чтобы греческая инициатива не исчезла. Так что в этом смысле, эта тема Генуи получила такое практическое продолжение.
Сегодня мир живёт совершенно по-другому. Сегодня, я бы так сказал: наблюдается коммерциализация истории.
Все страны, стали с увлечением вспоминать о том, что была война или был конфликт с таким-то государством.
И вот это государство нанесло нам такие-то ущербы, и мы вот сейчас задним числом начинаем подсчитывать, проводить инвентаризацию этих ущербов и готовить наши компенсационные или репарационные требования. То есть тема репараций, она неожиданно всплывает, она реанимируется.
Оказывается, репарации и сегодня назначаются. Была, например, война её называют так "Агрессия Ирака против Кувейта" в 1990 году. Оказывается, потом на уровне ООН этот вопрос обсуждался. Естественно, что обсуждение этого вопроса было инициировано США. Безусловно, что был подготовлен хороший проект Решения Совета Безопасности ООН. Так вот в этом решении было записано, что Ирак должен на протяжении энного количества лет выплачивать репарации Кувейту. И до сих пор выплачивает. Так что не надо думать, что репарации это какой-то анахронизм, который закончился в середине двадцатого века.
Если переходить конкретно к нашим российским реалиям, то нам надо и уметь наступать, и уметь держать оборону. А чтобы держать правильно и грамотно оборону мы должны заранее предвидеть, откуда могут быть нанесены удары. Так вот, могу сказать, откуда они будут нанесены в ближайшее время. Это конечно Прибалтика. Я внимательно мониторю ситуацию во всех трёх Прибалтийских республиках. Там идёт активная работа по подготовке репарационных требований к России, так называемая "Компенсация ущерба в результате советской оккупации". Наиболее зарвалась, конечно, Латвия - они осенью 2014 года даже озвучили сумму, по-моему, в двести шестьдесят миллиардов евро, если я не ошибаюсь, хотя валовой внутренний продукт Латвии в несколько раз меньше. Я понимаю абсурдность всех этих требований и понимаю, кто инициирует это. Это делается на гранты того же самого дяди Сэма, туда приезжают американские эксперты, из Брюсселя и так далее.
Если латыши наиболее хулиганят в этом смысле, они берут цифры, скорее всего с потолка, то Литва в этом смысле действует более систематично, более методично. В 2000 году в Литве был принят специальный закон, который учреждал специальный орган, который только исключительно этим и должен заниматься – подготовка репарационных требований к Российской Федерации, как правопреемнице Советского Союза в части компенсации ущерба за советскую оккупацию. Так что там эта работа ведётся каждый день, чиновники ходят на работу, что-то пишут, что-то составляют, что-то считают. Пока это ещё не вылилось в какой-то документ. Понятно, что официальное обнародование такого документа – палка о двух концах, потому что там масса негативных моментов выскакивает для этой страны.
Те же самые молдаване, они фактически тоже начали увлекательную работу по подготовке таких репарационных требований за советскую оккупацию. Но там нюанс такой, что если они действительно хотят идти до конца, тогда они фактически должны дать карты в руки Румынии. И тогда у Румынии появляется основание для того, чтобы говорить: "Но это же не ваша территория, вы понимаете? Вы определитесь. Вы отказываетесь от претензий к Союзу? Тогда это действительно ваша законная территория. Если, вы говорите, что это была оккупация, тогда мы тоже вступаем в игру и начинаем требовать свой кусок территории у вашей Молдавии". То есть там масса таких запутанных историй, поэтому эти обстоятельства немного тормозят репарационную инициативу наших "закадычных" друзей.
http://vbulahtin.livejournal.com/1440431.html
siluetov: Хорошая картинка по теме http://dartstrade.ru/uploads/images/0

09.06.2015 Санкции Германа Грефа против России. Кто управляет банковской системой России?
29 мая 2015 года прошло годовое собрание акционеров главной кредитной организации России — Сбербанка. Герман Греф, руководитель Сбербанка, на этом собрании заявил, что указанная кредитная организация на территории Крыма и Севастополя не будет присутствовать. Мол, Вашингтон объявил санкции против России и запрещает любым коммерческим структурам работать на территории «аннексированного» полуострова.
Для некоторых неискушенных людей подобное заявление может показаться шокирующим. Ведь, в конце концов, это «родной» «Сбер», а не какой-нибудь «Годман Сакс». Граждане, даже далекие от мира финансов, полагают, что Сбербанк: а) организация российская; б) организация государственная; в) организация, которая подчиняется законам, распоряжениям и другим управляющим сигналам, исходящим от органов государственного управления России.
Однако тут не все так просто. Например, Сбербанк по недоразумению называют государственной кредитной организацией только потому, что главным (мажоритарным) акционером является Банк России. Чтобы не было никаких иллюзий, напомню, что в самом начале закона о Центральном банке говорится, что ЦБ не отвечает по обязательствам государства, а государство — по обязательствам ЦБ. О том, что среди миноритарных акционеров Сбербанка куча «нерезидентов», я уже молчу. Упомянутое выше заявление Грефа рушит привычные представления обывателя о том, как устроено государственное управление вообще и в России в частности. За последний год центр управления российскими банками явно переместился за пределы нашего отечества.
В качестве наглядного пособия для раскрытия данного тезиса можно рассмотреть всё тот же Сбербанк, на который приходится львиная доля депозитов и кредитов российской банковской системы. Летом прошлого года, когда на Украине началась активная фаза АТО («антитеррористической операции») против «сепаратистов» юго-востока страны, Минфин Украины решил оказать финансовую помощь «защитникам отечества». Были организованы выпуск и размещение так называемого Войскового займа для пополнения военного бюджета Украины. К размещению и покупке облигаций были привлечены ведущие банки страны, в том числе украинские «дочки» российских Сбербанка и ВТБ. Так что господин Греф может гордиться тем, что он внес свою лепту в «борьбу с терроризмом», а купленные на деньги Сбербанка снаряды унесли не одну жизнь на территории ДНР и ЛНР.
Господин Греф рьяно следил и продолжает следить за тем, чтобы «несознательные» граждане России не приложили своей руки к поддержке «смутьянов» в Малороссии. Как известно, наши «несознательные» соотечественники оказывали и продолжают оказывать посильную гуманитарную помощь мирному населению Новороссии, которое оказалось в блокадном кольце, организованном официальным Киевом. Одна из таких форм помощи — перечисление средств на счета российских банков для формирования различных фондов. Так вот, известно много случаев, когда в Сбербанке подобные счета блокировались по указаниям руководства банка.
Впрочем, было бы несправедливо все лавры «борьбы с терроризмом» на Украине приписывать Сбербанку и его руководителю Грефу. ВТБ также оказывает официальному Киеву посильную помощь в этом «благородном» деле. Еще в начале текущего года глава второго после Сбербанка банка — ВТБ — Андрей Костин сделал интересное заявление. Он решил докапитализировать две украинские «дочки» на общую сумму до 4 млрд украинских гривен (около $265 млн). Речь идет о ПАО «ВТБ Банк» (Киев) и АО «БМ БАНК». Примечательно, что заявление было сделано в то время, когда банковская система Украины уже шла под откос, когда в Верховной раде стали раздаваться громкие призывы к экспроприации российского имущества на территории «незалежной». Особый интерес украинские «экспроприаторы» проявляли и проявляют к активам российских банков.
Человеку даже очень далекому от «тонкостей» банковского дела заявления А. Костина о «докапитализации» должны показаться странными, просто подозрительными. Таковыми они показались и нашему премьер-министру Дмитрию Медведеву, которого в отсутствии либеральных взглядов на экономику трудно заподозрить. 20 января премьер на встрече с главой Минэнерго Александром Новаком и главой «Газпрома» Алексеем Миллером сказал следующее: «В том числе и наши банковские структуры продолжают работать на территории Украины. В частности, нашим банком ВТБ, крупнейшим государственным банком, было принято решение о докапитализации своих дочерних структур на территории Украины. Что это, как не форма поддержки украинской финансовой системы? И ВТБ такие решения принял, даже несмотря на то, что у нас, ну есть, скажем прямо, разные позиции по поводу того, какие решения принимать, а какие решения не принимать в отношении Украины».
Как можно интерпретировать ситуацию, связанную с «докапитализацией» «дочек» ВТБ на Украине? По-моему, как яркое проявление того, что наше правительство не в состоянии осуществлять «эффективное управление» деятельностью российских банков. Даже в случае, когда этого требует сложная международная обстановка, угрожающая безопасности России. Слова премьера не возымели никакого действия на руководителя ВТБ. Более того, в начале июня А. Костин уже обнародовал сумму «докапитализации», равную $600−800 млн (в 2,5−3 раза превышающую первоначально заявленную). Можно только догадываться, как в «незалежной» будут использованы эти деньги. Наверное, это те самые деньги, которые в начале года наше щедрое правительство раздавало банкам под видом «антикризисной программы». Напомню, что из двух с небольшим триллионов рублей более 1,5 триллиона рублей достались банкам. Между прочим, ВТБ оказался одним из главных «бенефициаров» антикризисной программы.
События на Украине стали той лакмусовой бумажкой, которая выявила истинную природу «российской» банковской системы. Одна из главных ее особенностей заключается в том, что она не подконтрольна правительству РФ. А кому же она подконтрольна? Может быть, Центральному банку Российской Федерации? — Может быть. Но вот ЦБ РФ является институтом, не подконтрольным ни исполнительной, ни законодательной, ни судебной власти Российской Федерации.
Нам внушают, что для успешной реализации денежно-кредитной политики Банку России необходим «независимый» статус. Как в физическом мире не существует абсолютного вакуума, так в социальном мире не бывает абсолютной независимости. Если говорить о Банке России, то он находится в полной зависимости от Федеральной резервной системы США. Никакой конспирологии тут нет. Банк России работает как «валютный обменник», его международные резервы сформированы за счет доллара США, который является продукцией «печатного станка» ФРС. А наш «национальный» рубль — лишь «зеленая» долларовая бумажка, перекрашенная в другие цвета.
О проблеме долларизации российской экономики сегодня знают все. Все понимают, что с ней надо бороться. Хотя бы для того, чтобы не допустить новых обвалов рубля, подобных тому, который произошел в декабре 2014 года. Наши чиновники об этом иногда говорят, но шепотом, в кулуарах. Вероятно, самые смелые из них оказались в такой организации, которая называется Совет национальной безопасности. 27 апреля 2015 года вопрос об угрозах долларизации экономики России и мерах по ограничению обращения и использования наличной иностранной валюты на территории страны был вынесен на Совет национальной безопасности. У Совета высокий статус и достаточные полномочия для того, чтобы добиваться выполнения принятых им решений. По итогам заседания Совета Центробанку и правительству порекомендовали расширить использование российской валюты в международных расчетах и постепенно снижать использование наличной иностранной валюты внутри России.
В свою очередь, чиновники ЦБ на протяжении многих лет повторяли и одну и ту же мантру: административные меры по ограничению оборота иностранной наличности внутри страны эффекта не дадут, а потому их введение нецелесообразно. Почему «не дадут» и почему «нецелесообразно», остается загадкой. Чиновники ЦБ не любят погружаться в детали и тонкости своей аргументации. Журналисты одного из электронных изданий попытались все-таки докопаться до этих деталей и тонкостей, понять до конца аргументацию ЦБ по вопросу столь либерального отношения к хождению инвалюты по стране. Тем более что рекомендации Совбеза были адресованы Центробанку.
И вот что ответил Центробанк: «Меры административного характера по ограничению использования иностранной валюты на территории Российской Федерации на заседании Межведомственной комиссии не рассматривались. Со своей стороны, Банк России исходит из нецелесообразности принятия подобных ограничительных мер». Мне лично подобные заявления чиновников ЦБ напоминают ответы официальной представительницы Госдепа США Дженнифер Псаки. Впрочем, определенные ассоциации у меня вызывает и само учреждение со странной вывеской «Банк России». Оно больше напоминает американское посольство или филиал Федеральной резервной системы США.
Впрочем, если еще недавно нити реального управления нашей банковской системой из-за океана (Федеральной резервной системы и Казначейства США) были не всем видны, то сейчас ситуация уже иная. Сегодня вожжей этого заокеанского управления может не видеть лишь слепой. Что я имею в виду? Я имею в виду американский закон FATCA, который можно перевести как «Акт по налогообложению иностранных счетов». Формально данный закон направлен на борьбу с теми физическими и юридическими лицами, которые обязаны платить налоги в казну США. Но механизм реализации FATCA предусматривает, что банки всех стран мира должны представлять информацию о подозрительных клиентах (тех, кто уклоняется от уплаты налогов в казну США) в американскую налоговую службу. Фактически выстраивается вертикаль прямого административного контроля над зарубежными банками из Вашингтона.
Это ярко выраженный закон экстерриториального действия. Многие страны успели заключить с США межгосударственные соглашения, которые предусматривают, что перед Вашингтоном будут отчитываться не сами банки, а соответствующие ведомства. В случае с Россией предполагается, что каждый банк будет отчитываться перед Вашингтоном индивидуально. Я не развиваю далее эту интересную историю. Читатель и сам понимает, что Россия окончательно теряет контроль над своей банковской системой, его перехватывают ФРС и государственные ведомства США. С учетом сказанного заявление руководителя Сбербанка Германа Грефа, сделанное на прошлой неделе, выглядит вполне закономерным.
http://www.russiapost.su/archives/49997
06.06.2015 Под железной пятой внешнего управления
|
|
05.06.2015 Экономика Победы
|
|
04.06.2015 О колониальном статусе ЦБ
|
О колониальном статусе ЦБ
Эксплуатация рассудка – тайные приемы экономики
Если происходит мутация и подмена языка, человек перестает понимать суть происходящего и становится беззащитным. Программы по финансам и экономики производят переформатирования неподготовленного сознания. Эти технологии отрабатывались веками, и в сущности являются кабалистикой. |
03.06.2015 Безналичная демократия или банковский концлагерь?

В последние годы во многих странах активизировался процесс вытеснения наличных денежных знаков (бумажных купюр и разменных монет) безналичными деньгами. Сегодня на Западе доля наличных денег в общей денежной массе составляет около 10%, в развивающихся странах – 15% (1).
Доводы сторонников 100-процентного безнала хорошо известны. На первом месте стоит тот аргумент, что переход к безналичным деньгам позволит исцелить многие язвы современного общества (распространение наркотиков, терроризм, работорговля, организованная преступность, коррупция). Действительно, использование «грязных» наличных денег обеспечивает анонимность преступникам. На наличных деньгах зиждется «серая» экономика, суть которой в уклонении от налогов. По оценкам, издержки, связанные с выпуском, обращением и уничтожением наличных денег, весьма обременительны для общества. Они составляют не менее 1% ВВП. Особо выделяется экологический аспект: при уничтожении бумажных купюр методом сжигания в атмосферу выделяется токсичный диоксин. Наконец последняя группа аргументов в пользу безналичных денег связана с выгодами, которые получают от этого граждане: они не прикасаются к купюрам, зараженным микробами; избегают риска потерять деньги; расчеты в магазинах и иных торговых точках требуют меньше времени и т.п.
Правительства многих стран Запада принимают различные законы, ведущие к «выдавливанию» нала из обращения. Прежде всего, устанавливаются лимиты на объемы операций с использованием наличности. Например, в Испании и Франции такой лимит был установлен на уровне 3000 евро. Причем во Франции планируют опустить планку до 1000 евро. В Италии уже сейчас лимит составляет 1000 евро. Государством регламентируются и другие аспекты операций граждан с использованием нала. В той же Франции за неделю один человек может потратить только 3 тысячи евро наличными. Снять со счета, не подвергаясь пристальному вниманию контролирующих органов, можно только 10 тысяч евро, а обменять валюту без удостоверения личности – в пределах 1 тыс. евро. Такие платежи строго контролируются правительством.
Свою лепту вносят и банки. Некоторые просто объявляют о том, что прекращают все операции с наличными. Другие устанавливают высокие комиссии на свои услуги (скажем, перевод денег), если клиент оплачивает их налом. Вот свежий пример: в апреле сего года крупнейший американский банк Chase(подразделение JP Morgan Chase & Co) ограничил использование наличных денег. Своим клиентам банк разослал информационные письма, в которых говорится о том, что они не могут использовать наличность для оплаты долгов по кредиткам, ипотеке, автомобильным кредитам, вносить деньги в паевые инвестиционные фонды. И уже совсем удивительно: банк отказывается хранить наличные деньги в сейфовых ячейках, если они не представляют коллекционной ценности. По инструкциям банка хранить оружие можно, а вот наличность – под запретом!
В некоторых странах к борьбе с налом подключились компании, осуществляющие перевозки пассажиров. Например, в Швеции за проезд в автобусе заплатить налом пассажир не сможет. Ему предлагается заранее купить проездной документ за наличные либо осуществить оплату с мобильного телефона.
В Германии кампанию по избавлению от наличных денег проводит экономист Питер Бофингер. Он ведет ее под флагом борьбы с наркотиками, с «серым» рынком рабочей силы, за повышение собираемости налогов. Очень активны группы, агитирующие за безнал, в Швеции. Здесь можно назвать имя Бьорна Ульвеуса, одного из участников легендарной шведской группы ABBA. Он начал борьбу с наличными с кассы музея ABBA в Стокгольме. Билеты продавались только владельцам пластиковых карт. «Сегодня карточки, смартфоны, а завтра изобретут что-нибудь более совершенное», — уверен Бьорн.
И действительно, появляется куча изобретений. В Швеции появился первый в мире магазин, где покупки можно оплачивать взмахом руки. Всё основано на использовании аппарата, который сканирует рисунок вен. Говорят, что аппарат изобрел шведский студент, которому не хотелось стоять в очереди в магазине. Кто-то из журналистов сказал про этот магазин: покупатель платит собственной кровью.
С каждым годом доля наличных в расчетах, совершаемых гражданами, практически во всех странах снижается. В США доля безналичных операций составляет 80% финансовых транзакций, но американский рынок продолжает избавляться от наличности. Британский совет по платежным системам недавно заявил, что 2015 год станет первым годом, когда количество и стоимость безналичных транзакций в стране превысит количество и стоимость наличных платежей.
Лидерами в вытеснении нала являются скандинавские страны – Дания, Норвегия, Швеция, Финляндия. Там пластиковые банковские карточки — уже не самая передовая технология безналичных расчетов. В Дании, например, треть датчан пользуется MobilePay – установленным в смартфонах приложением для денежных переводов и оплаты в магазинах, разработанным Danske Bank. Наибольшую активность в борьбе с налом проявляют шведы. Операции с наличностью в Швеции составляют всего 3% (2). Для сравнения: в Европе в целом этот показатель примерно в три раза выше, а в США – 7%. Меньше, чем у шведов, доля нала лишь в Южной Корее; там она, по данным World Payments Report, равна 2%.
Есть много косвенных признаков того, что кампанию по активному вытеснению нала стимулируют «хозяева денег» — банкиры. Зачем им это надо? Причин несколько.
Во-первых, в мире финансов уже давно обозначилась тенденция к снижению процентных ставок по активным (кредитным) и пассивным (депозитным) операциям банков. После финансового кризиса 2007-2009 гг. процентные ставки по депозитам стали вообще уходить в минус. При таком раскладе стимулы хранить деньги в банках у людей исчезают. Нал как способ накопления и сбережения становится предпочтительным. А переход к 100-процентному безналу застрахует банкиров от бегства клиентов, обеспечит «банковское закрепощение».
Во-вторых, безналичные деньги – это деньги, которые банкиры делают из воздуха. Во всех странах законным платежным средством являются наличные деньги, эмитируемые центральными банками. Клиенты приносят законные наличные деньги на депозиты, а банки под каждый доллар (фунт, франк и т.п.) таких денег выпускают в виде кредитов несколько безналичных долларов (фунтов, франков и т.п.). Это фальшивомонетничество в особо крупных масштабах стало нормой жизни еще в XIX веке. Суть этой мошеннической системы обнаруживается лишь во время банковских кризисов, когда клиенты устраивают «набеги» на банки, требуя возвращения своих законных денег, коих либо у банков не оказывается вообще, либо не хватает на всех клиентов. В учебниках по экономике это мошенничество называют «неполным обеспечением банковских обязательств». Очевидно, что чем меньше доля нала в общем объеме денежной массы в стране, тем больше у частных банков возможности делать деньги из воздуха.
В-третьих, высшая цель «хозяев денег» (банкиров мирового калибра, и прежде всего главных акционеров ФРС США) — абсолютная власть. Переход к денежной системе, основанной исключительно на безналичных деньгах, будет означать построение мирового банковского концлагеря. Все операции с безналичными деньгами окажутся под электронным колпаком. Положение граждан — держателей счетов безналичных денег будет определяться их поведением, даже образом мысли. В случае возникновения у гражданина «отклонений» в поведении и мыслях от норм, установленных «хозяевами денег», счет такого гражданина будет просто блокироваться, что фактически будет означать для него смертный приговор. Система 100-процентного безнала – это банковский концлагерь, в котором людей будут отправлять на тот свет без расстрелов и газовых камер.
Вспомним события 11 сентября 2001 года. По сути это была хорошо подготовленная провокация, необходимая для того, чтобы объявить всемирную «войну с терроризмом». Сегодня даже слепому видно, что «война с терроризмом» — ширма, оправдание политики Вашингтона по дестабилизации обстановки в разных районах мира. Нынешняя кампания в пользу 100-процентного безналичного денежного обращения – из того же разряда. Эта кампания – часть глобального проекта «хозяев денег» по построению банковского концлагеря.
О системе банковского концлагеря ещё век назад писал австрийский социалистРудольф Гильфердинг. Он называл будущий строй «финансовым капитализмом», «банковским капитализмом», «организованным капитализмом». Сам Гильфердинг оценивал этот строй положительно, полагая, что он позволит покончить с пороками традиционного капитализма — войнами, кризисами, революциями. Мол, банки из коммерческих организаций превратятся в институты «контроля и учета». Что же, переход к 100-процентному безналичному денежному обращению действительно позволит организовать эффективный «контроль и учет». В концлагерях без этого нельзя.
Тему, поднятую Рудольфом Гильфердингом, продолжил в наше время Джон Колеман в своей нашумевшей книге «Комитет 300». Он менее оптимистичен, чем австрийский социалист прошлого века. По мнению Колемана, одной из главных задач «хозяев денег» является истребление нескольких миллиардов «лишних» людей на планете. Банковский концлагерь может стать идеальным средством решения такой задачи.
P.S. Эта статья была уже закончена, когда я прочёл сообщение о планируемом секретном совещании с участием представителей ЕЦБ, ФРС, центральных банков Швейцарии и Дании. Вброс был сделан экономистом Мартином Армстронгом, который предсказал многие кризисы, в том числе дефолт в России в августе 1998 года, и отличается хорошей информированностью (3). Мировые новостные агентства хранят по поводу предстоящего мероприятия полное молчание, информацию о нем распространяют лишь блогеры (4). Совещание будет посвящено одному вопросу — сворачиванию наличного денежного обращения и полному переходу на безналичные электронные деньги, исключающие какую-либо анонимность операций и сделок. Армстронг приводит даже некоторые детали будущего совещания: «Кеннет Рогофф из Гарвардского университета и главный экономист Citigroup Виллем Буйтер выступят перед центральными банками в защиту идеи ликвидации всех наличных денег, чтобы не было возможности покупать или продавать что-либо без разрешения правительства». Мартин Армстронг назвал этот замысел еще одним шагом к ликвидации последних экономических свобод и установлению экономического тоталитаризма.
(1) Для сравнения: в России она находится на уровне 25%. Есть страны, где этот показатель еще выше. Например, в Армении он превышает 40%.
(2) politrussia.com
(3) armstrongeconomics.com
(4) См., например: Paul Joseph Watson. Secret Meeting in London to «End Cash». Central banks aim to institute «governmental approval» for all purchases and sales (May 27, 2015)
26.05.2015 Империя Vanguard на Украине
Понять события на Украине без учета влияния на них мощнейшей финансовой корпорации The Vanguard Group, входящей в так называемую «Большую четвёрку» — управляющее ядро банковской системы США, крайне сложно или даже невозможно.
The Vanguard Group (VG) была основана в 1975 году Джоном Боглом, которого в 1999 году журнал Fortuneназвал одним из четырех «гигантов инвестиций» XX века. С 1981 года активы Vanguard демонстрировали бешеный рост и удваивались практически раз в три года. В 1981 году они составляли 3 млрд. долл., а в настоящее время эксперты оценивают их в 3,3 трлн. долл. То есть с 1981 г. активы Vanguard выросли в 1100 раз!
Эксперты до сих пор ломают головы над вопросом, кого можно отнести к главным владельцам Vanguard, но выяснить это достоверно до сих пор не удалось. По некоторым признакам, существенной долей компании владеет известный американский миллиардер Уоррен Баффет.
В этой статье мы коснёмся лишь двух эпизодов, показывающих насколько интересы американского финансового спрута Vanguard, штаб-квартира которого находится в далекой Пенсильвании, распространяются на Украину.
* * *
Среди компаний, которые рассматривают Украину в качестве большого потенциального рынка сбыта своей продукции, постоянно фигурирует американская корпорация Monsanto. В справочниках она значится как химическая и биотехнологическая компания, специализирующаяся в области производства ядохимикатов, семян, удобрений и т.п. Monsanto находится под контролем Vanguard. По последним данным NASDAQ (май 2015 г.), акционерный капитал Monsanto составляет 49,1 млрд. долл., и первую строчку в списке акционеров занимает Vanguard Group Inc – 3,61 млрд. долл. (7,1% капитала).
Monsanto имеет скандальную известность во всем мире. Согласно экспертным оценкам, она уже сегодня контролирует 90% мирового рынка трансгенных семян. Монополизация этого рынка сулит корпорации бешеные прибыли. Monsanto активно продвигает свои интересы, используя лоббистский потенциал Государственного департамента США, Международного валютного фонда, Всемирной торговой организации. Принимая во внимание, что Украина обладает большей частью черноземов планеты и является главной в Европе житницей по производству зерновых, Monsanto стремится подсадить Украину на иглу зависимости от генетически модифицированных семян.
Кроме видимой стороны деятельности Monsanto на Украине имеется и невидимая сторона. Немногие знают, что с 2014 года присутствующая на Украине частная военная компания (ЧВУ) Academi (прежнее название Blackwater) перешла под контроль корпорации Monsanto.
Из других ЧВК на Украине действует также KBR (Kellog, Brown & Root), принадлежащая американской компании Halliburton, которая занимается нефтесервисным бизнесом и военно-инженерными проектами по заказу Пентагона в разных точках мира. Фигурантами скандалов, бушевавших вокруг Halliburton, были в своё время вице-президент США Дик Чейни и министр обороны Дональд Рамсфельд, которые имели свои интересы в бизнесе корпорации. Halliburton, рассчитывающая на большие барыши от проекта освоения сланцевых месторождений на территории Донбасса, устремилась на Украину со своими постоянными партнерами из нефтяного бизнеса — Exxon Mobil и Chevron Corp. И все эти компании относятся к империи Vanguard.
«Правый сектор» и так называемые добровольческие батальоны Коломойского фактически возникли как подразделения ЧВК Academi. Хотя считается, что украинский олигарх оплачивает деятельность батальонов из своего кармана, но есть много признаков того, что господин Коломойский — «легенда прикрытия», а финансирование карателей идёт из США. Схема выглядит так, что сначала Вашингтон перечисляет деньги на офшорные счета Коломойского, а затем уже они поступают на счета олигарха на Украине.
Сегодня появляются все новые подтверждения тому, что Добровольческий украинский корпус (ДУК) «Правый сектор» действует на основе команд, которые поступают даже не из штаб-квартиры Vanguard в штате Пенсильвания, а из Центрального разведывательного управления США и других американских спецслужб. В данном случае корпорация Vanguard сама выступает прикрытием реальных центров управления боевыми операциями и политическими процессами на Украине.
В связи с этим есть смысл вспомнить еще один сюжет — операцию «Фальшивые доллары». В начале 2015 года в Германии был арестован сотрудник Госдепа с крупной партией фальшивых долларов. Общая сумма фальшивых бумажек (кстати, подделка была очень качественной) составила 1 миллиард долларов. При допросе выяснилось, что упомянутый сотрудник Госдепа — помощник Виктории Нуланд и по совместительству сотрудник Vanguard Corporation. Насколько можно было понять из сообщений СМИ, Vanguard Corporation была не просто посредником в распространении фальшивых долларов, но и сама их печатала. Допрашиваемый достаточно быстро перестал сопротивляться и рассказал, что к операции «Фальшивые доллары» причастны его начальница по Госдепу Виктория Нуланд, а также Маккейн, Керри, Бреннан и другие важные птицы из Вашингтона. Поддельными долларами Vanguard Corporation платила наемникам в Сирии, Ираке, Украине, Ливии. Компания посредничала и в нефтяных сделках «Исламского государства».
Допрашиваемый показал также, что февральский переворот курировался его начальницей Нуланд, а в его подготовке так или иначе помимо Госдепа и ЦРУ участвовала Vanguard. Из показаний арестованного американца стало также известно, что погибшие на Украине «агенты ФБР» на самом деле были людьми Vanguard. Допрашиваемый описал, как он общался с Игорем Коломойским, который участвовал в распространении фальшивых долларов на Украине и который своих денег на поддержание карательных батальонов не потратил ни копейки. Бывший днепропетровский губернатор расплачивался и продолжает расплачиваться фальшивыми долларами. Через Украину их прошло уже несколько миллиардов. Арестованный заявил также, что главная задача, которую ставят его высшие начальники из Госдепа и Vanguard Corporation, – убить как можно больше людей на Украине.
Некоторых экспертов смутило то, что сообщения об истории с фальшивыми долларами проходили через СМИ всего нескольких дней, а затем наступила полная тишина. Впрочем, дать команду на «тишину» могла все та же всемогущая Vanguard, которая контролирует большинство мировых СМИ.
Свидетельств того, что группа Vanguard активно участвует в экономических, политических и военных событиях на Украине, накапливается всё больше. И что примечательно: бурная деятельность Vanguard на украинском направлении проходит мимо Конгресса США и даже американского президента. Опять-таки президенту остается лишь терпеть, а если и возмущаться, то про себя: вслух нельзя, поскольку добрая половина пожертвований в период предвыборных кампаний демократической партии приходит от структур, входящих в империю Vanguard.
http://www.russiapost.su/archives/49024
24.05.2015 О долге Украины и бандах у власти
Проблема государственного долга – одна из самых острых для Украины. Страна стремительно движется к дефолту. Принятие Верховной радой закона «Об особенностях осуществления операций с государственным, гарантированным государством и внутренним долгом», дающего правительству право вводить мораторий на обслуживание и погашение долговых обязательств частных кредиторов, – это уже дефолт наполовину.
Выступая в парламенте накануне голосования по упомянутому закону, украинский премьер заявил: «Янукович и его банда за три года взяли 40 млрд. Люди их не увидели, они пропали, но это легло долгом на каждую украинскую семью. Я хочу, чтобы мы освободили Украину от долгового ярма».
А теперь сравним некоторые цифры и посмотрим, кто больше похож на банду. Заметим также, что общая сумма взятых кредитов – не самый подходящий показатель для оценки финансовой деятельности правительства. Для оценки финансовой политики того или иного режима лучше использовать не показатель валового объема кредитов за период его правления, а величину государственного долга в начале и конце этого правления.
Упомянутая выше Яценюком валовая сумма кредитов 40 млрд. долл. приходится не на три, а на четыре года (Янукович находился у власти с 25 февраля 2010 года по 22 февраля 2014 года). То есть в среднем на год правления Януковича приходится 10 млрд. долл. А теперь обратимся к нынешнему украинскому режиму. В начале декабря 2014 года Яценюк заявил в Верховной раде, что Украина за прошлый неполный год получила внешних займов и кредитов на сумму 9 млрд. долл. В марте 2015 года Украина получила кредит от МВФ на сумму 17,5 млрд. долл. В сумме же валовой объем кредитов достигает 26,5 млрд. долл. И это за год с небольшим с момента февральского переворота 2014 года. То есть в расчете на год при Яценюке Украина взяла денег в долг в 2,5 раза больше, чем при Януковиче.
Теперь о показателе государственной задолженности Украины при Януковиче и Яценюке. Приведем официальные данные Минфина Украины (табл. 1).
Табл. 1.
Величина совокупного государственного долга Украины (млрд. долл.)
|
Дата |
Общий долг |
Внешний |
Внутренний |
|
01.01.2010 |
39,7 |
26,5 |
13,2 |
|
01.01.2014 |
73,1 |
37,5 |
35,5 |
|
01.04.2015 |
65,0 |
46,2 |
22,4 |
Источник: minfin.com.ua
Из табл. 1 следует, что Яценюку удалось снизить совокупный государственный долг за счет сокращения его внутренней части. Неужели нынешний украинский премьер решил отдать приоритет в погашении государственного долга внутренним его держателям? Неужели это правительство действительно погасило внутренних государственных долгов на сумму 13,1 млрд. долл.? С точки зрения правил «Вашингтонского консенсуса» это откровенный бунт против «финансового интернационала». Там, как известно, действует железный принцип приоритета внешних финансовых обязательств перед внутренними. Однако никакого бунта, конечно, не было. Речь идет о том, что за время правления Яценюка произошло резкое обесценение гривны, что привело к впечатляющему снижению валютного эквивалента внутреннего государственного долга. Внутренний долг по закону номинируется в гривнах. Существенная его часть также обслуживается и погашается в гривнах. При Яценюке внутренний государственный долг, выраженный в гривнах, вырос в 1,85 раза, а совокупный государственный долг – в 2,61 раза (табл. 2).
Табл. 2.
Совокупный государственный долг Украины в национальных денежных единицах (гривны, млрд.).
|
|
01.01.2014 |
01.04.2015 |
|
Внешний долг |
300,0 |
998,4 |
|
Внутренний долг |
284,1 |
525,9 |
|
Всего |
584,1 |
1.524,3 |
Источник: minfin.com.ua
Однако при Януковиче из общего прироста государственного долга две трети были обеспечены за счет прироста внутреннего и одна треть – за счет прироста внешнего долга. Тогда гривна была устойчива, поэтому расчеты долга, выраженного как в долларах, так и в гривнах, давали одинаковые результаты.
Если мы возьмем показатель долга в гривнах, то выясним, что общий прирост государственного долга за период 01.01.2014 – 01.04.2015 составил 940 млрд. грн., причем прирост внешнего государственного долга – 698 млрд. грн. Таким образом, общий прирост государственного долга Украины при Яценюке на 74,3% был обеспечен за счет прироста внешней его части. Налицо не просто утяжеление долгового ярма при нынешнем режиме – гораздо тяжелее стало внешнее долговое ярмо.
Возвратимся к табл. 1. Из нее видно, что за четыре года правления Януковича внешний долг Украины вырос на 11,0 млрд. долл., а за 1 ¼ года правления нынешнего режима – на 8,7 млрд. долл. В первом случае среднегодовое значение прироста внешнего долга равно 4,25 млрд. долл., во втором случае – 7,33 млрд. долл. Как говорится, почувствуйте разницу.
Обратим внимание на то, что внутренний государственный долг мало волнует нынешние украинские власти. По мнению Яценюка и компании, внутренние держатели государственного долга могут подождать. Причем ждать могут бесконечно долго. Поэтому никакого дефолта по внутренним долговым обязательствам государство объявлять не собирается. Официальный Киев имеет мощный административно-силовой ресурс, чтобы с легкостью проводить так называемые реструктуризации внутреннего долга, а проще говоря, в одностороннем порядке отказываться от своих внутренних долгов. Так, государство уже отказалось от обслуживания и погашения долга по тем казначейским бумагам, которые в свое время были приобретены государственными и полугосударственными банками Украины (что, кстати, грозит крахом банковской системы страны).
Специалисты прекрасно знают, что наиболее объективным и точным показателем, с помощью которого можно оценивать финансовые результаты деятельности правительства, является относительный показатель государственного долга (отношение долга к валовому внутреннему продукту).
Табл. 3.
Относительный уровень совокупного государственного долга Украины (% к ВВП)
|
Дата |
% ВВП |
|
01.01.2010 |
34,7 |
|
01.01.2014 |
40,1 |
|
01.04.2015 |
70,2 |
Источник: minfin.com.ua
Данные табл. 3 красноречиво свидетельствуют о том, каковы «достижения» в области управления внешним долгом у правительства времен Януковича и у правительства Яценюка. При первом за 4 года прирост составил 5,4 проц. пункта, при втором за 1 ¼ года – 30,1 проц. пункта. Опять хочется сказать: почувствуйте разницу. «Достижения» правительства Яценюка в области увеличения задолженности страны можно занести в книгу рекордов Гиннеса, поскольку даже африканским странам не удавалось за столь короткие сроки так утяжелять свое внешнее долговое ярмо.
Так что уж если называть команду Януковича бандой, то команда Яценюка заслуживает наименования банды в квадрате.
19.05.2015 Америка на банковской мине замедленного действия
Начиная с 2009 года все крупнейшие банки США в обязательном порядке должны сдавать экзамен под названием стресс-тест. Проверяется способность банков противостоять резким изменениям экономической и финансовой конъюнктуры. Проще говоря, оценивается способность выживания, в случае если в Америке начнется финансовый кризис, подобный тому, какой она испытала в 2007-2009 гг.
На протяжении всех лет тестирования большинство американских банков получали оценку «удовлетворительно» и то с большими натяжками. Некоторым банкам приходилось экзамен пересдавать. Экзаменаторами являются финансовые регуляторы, прежде всего Федеральная резервная система США. Экзаменуемыми выступают системообразующие банки, про которые говорят too big to fail. Имеется в виду, что размеры и количество связей этих банков столь велики, что их банкротство будет иметь катастрофические последствия для экономики в целом.
Табл. 1.
Активы крупнейших банков США (на 15 сентября 2014 года)
|
Банки |
Активы, всего |
|
JP Morgan Chase |
2.527,00 |
|
Bank of America |
2.123,61 |
|
Wells Fargo |
1.636,86 |
|
Citigroup |
1.882,85 |
|
Goldman Sachs |
868,93 |
|
Morgan Stanley |
814,51 |
Как видно из табл. 1, суммарные активы «большой шестёрки»американских банков по состоянию на 30 сентября 2014 года были равны 9,85 трлн. долл. Совокупные активы всей банковской системы на тот момент составляли 15,35 трлн. долл. То есть на шесть банков приходится почти 2/3 всех активов банковской системы США.
Можем к суммарным активам «большой шестёрки» приплюсовать еще активы следующих за ними шести банков (трлн. долл.): U.S. Bancorp. (0,39), Bank of New York Mellon (0,39), PNC Financial Services Group (0,33), Capital One (0,30), HSBC North America Holdings (0,28), State Street Corporation (0,27). Получим, что активы «большой дюжины» равны 11,81 трлн. долл., или 76,8% совокупных активов всей банковской системы США. У банков, находящихся за пределами Top-20 показатели активов резко идут вниз. Например, у банка Synovus Financial Corporation, занимающего 50 строчку в списке американских банков, величина активов равна 26,5 млрд. долл. То есть почти на два порядка меньше, чем у банка JP Morgan Chase.
Между прочим, на начало 2014 года количество банков в США составляло 6.981. Получается, что громадное количество банков – мелочь на фоне «большой шестёрки» и «большой дюжины». Гиганты банковского бизнеса с Уолл-стрит последовательно поглощают каждый год мелкие, средние и даже относительно крупные банки. ФРС отслеживает количество банков в США с 1934 года. На пике роста в середине 1980-х годов в США насчитывалось свыше 18 тыс. банков. За последние три десятилетия умерли более 11 тысяч банков. В 2013 году их число впервые опустилось ниже 7 тысяч, что меньше, чем в 1934 году. Свою роль в зачистке банковского сектора США сыграл финансовый кризис 2007-2009 гг., когда с рынка ушло большинство банков с активами менее 100 млн. долл.
Финансовых регуляторов интересуют лишь крупнейшие банки США. Стресс-тестирование каждый год проходят 20-30 банков. Главный ориентир для получения положительной оценки на экзамене - показатель достаточности капитала. У банка должен быть собственный капитал, причем в ликвидной форме, чтобы в случае чрезвычайной ситуации быть способным покрыть свои обязательства (обязательства перед клиентами, открывшими депозиты, другими банками-кредиторами и т.п.). Банкам, в отличие от компаний других секторов экономики, дозволено работать с неполным покрытием своих обязательств. А секрет их устойчивости заключается в том, что в критические моменты на спасение банков бросаются центральный банк – кредитор последней инстанции, и государство, предоставляющее кредиты тонущему банку или увеличивающее собственный капитал банка. Во время финансового кризиса 2007-2009 гг. в банковскую систему США, по разным оценкам, было закачано от 1 до 2 триллионов долларов бюджетных денег. Несмотря на такие щедрые вливания, всех спасти не удалось. Самая крупная потеря того времени – банковский гигант Lehman Brothers. Кстати, накануне финансового кризиса у некоторых ведущих банков Уолл-стрит (Citigroup, Morgan Stanley и др.) показатель достаточности капитала находился на уровне около 4%.
А как обстоит дело с этим показателем после кризиса? Вот результаты стресс-тестирования за 2014 год «большой шестёрки» банков США (%): Wells Fargo – 8,2; Citigroup – 7,2; Goldman Sachs – 6,9; JP Morgan Chase – 6,3; Morgan Stanley – 6,1; Bank of America – 5,9.
В 2015 году никаких радикальных изменений по сравнению с прошлым годом не произошло. Оценка достаточности капитала для JP Morgan Chase составила 6,5%, для Goldman Sachs – 6,3%, для Morgan Stanley – 6,2% и т.д. Из крупных банков, входящих в первую десятку, наилучший показатель имел банк Bank of New York Mellon – 12,6%. В целом по банковской системе США значение этого показателя, по экспертным оценкам, находится на уровне 5%. Этот уровень считается минимально допустимым для банков, проходящих тестирование. То есть ситуация с устойчивостью американских банков далека от благополучной.
В Европе также проводят тестирование банков, но там требования к экзаменуемым строже, чем в Америке. Некоторые европейские банки на фоне американских финансовых организаций выглядят просто отличниками. Например, у Deutsche Bank коэффициент достаточности капитала равен 34,7%.
ФРС США не скрывает, что четыре ведущих банка Уолл-стрит в 2015 году с большим трудом прошли экзамен. Это Goldman Sachs, J.P. Morgan Chase, Morgan Stanley и Citigroup Inc. Указанным банкам были выставлены условия и ограничения по реализации представленных финансовых и инвестиционных планов. Главное ограничение – по выплате дивидендов акционерам. Кроме того, проблемным банкам выставляются ограничения на выкуп своих акций (такая операция, как известно, является способом повышения рыночной капитализации банка).
Топ-менеджеры банка Citigroup рады даже условной удовлетворительной оценке, поскольку раньше этот банк дважды полностью проваливал экзамен, что плохо отражалось на его рейтинге и рыночной капитализации, а выплаты дивидендов переносились на более поздние сроки.
В этом году в тестировании ФРС участвовали два американских подразделения европейских банков - Deutsche Bank AG и Banco Santander SA, и оба получили «двойку». Некоторые эксперты называют эти «двойки» предвзятой оценкой, своеобразной формой банковского протекционизма. О планах направить на ежегодный экзамен ФРС свои американские подразделения заявляли такие европейские банки, как Credit Suisse, Barclays и UBS, но провал европейцев на последнем экзамене заставил их задуматься.
Банки Уолл-стрит сегодня расплачиваются за ту бесконтрольность, которая существовала в финансовом секторе Америки с начала 1980-х годов до кризиса 2007-2009 гг. При Р. Рейгане начался процесс «дерегулирования» банковского сектора. В частности, стали сниматься ограничения на процентные ставки по депозитным операциям банков. Важной вехой стал 1999 год, когда фактически был отменен законГласса-Стиголла – один из первых банковских законов, принятых при президенте Ф. Рузвельте в 1933 году. Он вводил жесткое разделение банков на коммерческие и инвестиционные, что позволяло сдерживать спекуляции банкиров на финансовых рынках, подвергавшие риску потерь средства клиентов. Последний крупный акт «дерегулирования» банковской деятельности имел место при Буше-младшем. В 2004 году Комиссия по ценным бумагам и биржам США разрешила инвестиционным банкам без ограничений кредитовать сделки по покупке ценных бумаг (именно это привело к биржевому краху 1929 года). Банки не преминули этим правом воспользоваться, начав накачку «пузыря» на рынке бумаг, обеспеченных ипотечными кредитами.
Сегодня банки Уолл-стрит находятся между молотом и наковальней. С одной стороны, акционеры требуют выплат щедрых дивидендов и повышения рыночной капитализации банков, то есть цены акций, а высшие менеджеры банков недовольны тем, что после кризиса им сильно урезали бонусы. С другой стороны, финансовые регуляторы стараются сдержать алчные устремления акционеров и менеджеров. Память о финансовом кризисе 2007-2009 гг. еще не выветрилась из сознания американцев. Регуляторы дают очень конкретные рекомендации. Так, по результатам прошлогоднего экзамена Morgan Stanley получил настоятельный совет увеличить собственный капитал на 13,66 млрд. долл., Goldman Sachs – на 9,46 млрд. долл., JP Morgan Chase – 8,38 млрд. долл.
Банковская система США испытывает сильные внутренние напряжения. Результаты стресс-тестирования банков показывают, что Америка живёт на мине замедленного действия под названием «банковская система США». И рано или поздно эта мина взорвется. По мнению бывшего главного экономиста МВФ Саймона Джонсона, низкий уровень собственного капитала банков в совокупности с неповоротливостью финансовых регуляторов создал серьезную угрозу экономике США. Сегодня ситуация в американской экономике, говорит Саймон Джонсон, напоминает события, которые привели к финансовому кризису: «Мы уже видели этот фильм, и он плохо закончился. В следующий раз можем увидеть еще более жуткий триллер».
12.05.2015 Банки правят миром. А кто правит банками?
Ч1
Сегодня уже не надо доказывать, что пресловутая гегемония США зиждется на монополии печатного станка Федеральной резервной системы (ФРС). Более или менее понятно также, что акционерами ФРС выступают банки мирового калибра. В их число входят не только банки США (банки Уолл-стрит), но и европейские банки Европы (банки Лондонского Сити и некоторых стран континентальной Европы).
В период мирового финансового кризиса 2007-2009 гг. ФРС, действуя без огласки, раздала разным банкам кредитов (почти беспроцентных) на сумму свыше 16 трлн. долл. Хозяева денег раздавали кредиты самим себе, то есть тем банкам, которые и являются главными акционерами Федерального резерва. В начале текущего десятилетия под сильным нажимом Конгресса США был проведен частичный аудит ФРС, и летом 2011 года его результаты были обнародованы. Список получателей кредитов и есть список главных акционеров ФРС. Вот они (в скобках указаны суммы полученных кредитов ФРС в миллиардах долларов): Citigroup (2500); Morgan Staley (2004); Merril Lynch (1949); Bank of America (1344); Barclays PLC (868); Bear Sterns (853); Goldman Sachs (814); Royal Bank of Scotland (541); JP Morgan (391); Deutsche Bank (354); Credit Swiss (262); UBS (287); Leman Brothers (183); Bank of Scotland (181); BNP Paribas (175). Примечательно, что целый ряд получателей кредитов ФРС - не американские, а иностранные банки: английские (Barclays PLC, Royal Bank of Scotland, Bank of Scotland); швейцарские (Credit Swiss, UBS); немецкий Deutsche Bank; французский BNP Paribas. Указанные банки получили от Федерального резерва около 2,5 триллиона долларов. Не ошибёмся, если предположим, что это – иностранные акционеры ФРС.
Однако если состав главных акционеров Федрезерва более или менее понятен, то этого не скажешь в отношении акционеров тех банков, которые, собственно, и владеют печатным станком ФРС. Кто же является акционерами акционеров Федерального резерва?
Прежде всего, рассмотрим ведущие банки США. На сегодняшний день ядро банковской системы США представлено шестью банками. «Большая шестерка» включает Bank of America, JP Morgan Chase, Morgan Stanley, Goldman Sachs, Wells Fargo, Citigroup. Они занимают первые строчки американских банковских рейтингов по таким показателям, как величина капитала, контролируемых активов, привлеченных депозитов, капитализация, прибыль. Если ранжировать банки по показателю активов, то на первом месте оказывается JP Morgan Chase (2.075 млрд. долл. в конце 2014 г.). По показателю капитализации первое место занимает Wells Fargo (261,7 млрд. долл. осенью 2014 года). Кстати, по этому показателю Wells Fargo вышел на первое место не только в Америке, но и в мире (хотя по активам в США он занимает лишь четвертое место, а в мире даже не входит в первую двадцатку).
На официальных сайтах этих банков имеется кое-какая информация об акционерах. Основная часть капитала «большой шёстерки» американских банков находится в руках так называемых институциональных акционеров – разного рода финансовых компаний. Среди них есть и банки, то есть имеет место перекрестное участие в капитале.
Количество институциональных инвесторов на начало 2015 года в отдельных банках было следующим: Bank of America – 1410; JP Morgan Chase – 1795; Morgan Stanley – 826; Goldman Sachs – 1018; Wells Fargo – 1729; Citigroup – 1247. В каждом из названных банков достаточно четко выделяется группа крупных инвесторов (акционеров). Это те инвесторы (акционеры), которые имеют более 1 процента капитала каждый. Таких акционеров насчитывается, как правило, от 10 до 20. Бросается в глаза, что во всех банках в группе крупных инвесторов фигурируют одни и те же компании и организации. В табл. 1 приведем список таких крупнейших институциональных инвесторов (акционеров).
Табл. 1.
Крупнейшие институциональные акционеры банков США и их доля в акционерном капитале отдельных банков (%, на 31 декабря 2014 г.)
|
Ведущие институциональные акционеры |
Основные банки США |
|||||
|
Bank of America |
JP Morgan |
Citigroup |
Wells Fargo
|
Goldman Sachs |
Morgan Stanley
|
|
|
Vanguard Group |
5,13 |
5,46 |
5,02 |
5,22 |
4,91 |
3,87 |
|
State Street Corporation |
4,55 |
4,71 |
4,61 |
4,23 |
5,60 |
7,50 |
|
FMR (Fidelity) |
3,67 |
3,48 |
2,85 |
3,14 |
- |
2,44 |
|
BlackRock |
2,63 |
2,75 |
2,64 |
2,46 |
2,59 |
2,05 |
|
Northern Trust |
1,24 |
1,53 |
1,37 |
1,35 |
1,29 |
- |
|
JP Morgan Chase |
1,71 |
- |
1,56 |
1,99 |
- |
2,96 |
Источник: http://finance.yahoo.com/q/mh?s=GS+Major+Holders
Кроме обозначенных в таблице институциональных инвесторов в списках акционеров ведущих американских банков присутствуют следующие организации:Capital World Investors, Massachusetts Financial Services, Price (T. Rowe) Associates Inc., Mitsubishi UFJ Financial Group, Inc., Berkshire Hathaway Inc., Dodge & Cox Inc., Invesco Ltd., Franklin Resources, Inc., Bank of New York Mellon Corporation и некоторые другие. Я называю лишь те, которые фигурируют в качестве акционеров хотя бы в двух из шести ведущих банков США.
Фигурирующие в финансовой отчетности ведущих американских банков институциональные акционеры – это различные финансовые компании и банки. Отдельный учет ведется в отношении таких акционеров, как физические лица и взаимные фонды. В целом ряде банков Уолл-стрит заметная доля акций принадлежит работникам этих банков. Разумеется, это не рядовые сотрудники, а ведущие менеджеры (впрочем, некоторое символическое количество акций могут иметь и рядовые банковские служащие). Что касается взаимных фондов (mutual funds) (1), то многие из них находятся в сфере влияния все тех же институциональных акционеров, которые названы выше.
В качестве примера можно привести список наиболее крупных акционеров американского банка Goldman Sachs, относящихся к категории взаимных фондов (табл. 2).
Табл. 2.
Крупнейшие взаимные фонды-акционеры Goldman Sachs (по состоянию на 31 декабря 2014 года)
|
Название взаимного фонда |
Доля в акционерном капитале |
|
Dodge & Cox Stock Fund |
1.73 |
|
Vanguard Total Stock Market Index Fund |
1.61 |
|
SPDR Dow Jones Industrial Average ETF |
1.03 |
|
Vanguard 500 Index Fund |
1.02 |
|
Vanguard Institutional Index Fund-Institutional Index Fund |
0.96 |
|
SPDR S&P 500 ETF Trust |
0.94 |
|
Growth Fund Of America Inc |
0.91 |
|
MFS Series Trust I-MFS Value Fund |
0.83 |
|
Select Sector SPDR Fund-Financial |
0.57 |
|
Fundamental Investors Inc |
0.56 |
Источник: finance.yahoo.com
По крайней мере три фонда из приведенных в таблице 2 находятся в сфере влияния финансовой корпорации Vanguard Group. Это Vanguard Total Stock Market Index Fund, Vanguard 500 Index Fund, Vanguard Institutional Index Fund-Institutional Index Fund. Доля Vanguard Group в акционерном капитале Goldman Sachs – 4,90%. А три взаимных фонда, находящихся в системе этого финансового холдинга, дают дополнительно еще 3,59%. Таким образом, фактически позиции Vanguard Group в банке Goldman Sachs определяются долей не 4,90%, а 8,49%.

В ряде банков Уолл-стрит имеется категория индивидуальных акционеров – физических лиц. Как правило, это высшие руководители данного банка, как действующие, так и ушедшие на пенсию. Приведем справку об индивидуальных акционерах банка Goldman Sachs (табл. 3).
Табл. 3.
Крупнейшие индивидуальные акционеры Goldman Sachs (по состоянию на 27 февраля 2015 года)
|
Акционеры |
Количество акций |
|
BLANKFEIN LLOYD C |
1,893,354 |
|
WEINBERG JOHN S |
1,020,051 |
|
SCHWARTZ MARK |
976,761 |
|
PALM GREGORY K |
908,494 |
|
VINIAR DAVID A |
751,558 |
Источник: finance.yahoo.com
В совокупности указанные в табл. 3 пять физических лиц имеют на руках более 5,5 млн. акций банка Goldman Sachs, что составляет примерно 1,3% всего акционерного капитала банка. Это столько же, сколько акций у такого институционального акционера, как Northern Trust. Кто эти люди? Высшие менеджеры Goldman Sachs. Ллойд Бланкфейн, например, - председатель совета директоров и главный исполнительный директор Goldman Sachs с 31 мая 2006 года. Джон Вайнберг – вице-президент Goldman Sachs с того же времени, одновременно член управляющего комитета и сопредседатель подразделения инвестиционного банкинга (последний пост он оставил в декабре 2014 года). Три других индивидуальных акционера также относятся к категории высшего менеджмента банка Goldman Sachs, причем все являются действующими сотрудниками данного банка.
(1) Взаимный фонд (ВФ), или фонд взаимных инвестиций - это портфель акций, приобретённых профессиональными финансистами на вложения многих тысяч мелких вкладчиков. К началу XXI века в США действовало несколько тысяч взаимных фонов. К 2000 году в рамках взаимных фондов было открыто 164, 1 млн. счетов, то есть около двух на семью.
Ч2
Достаточно ли нескольких процентов участия в акционерном капитале для того, чтобы эффективно управлять банком? Тут следует учесть, по крайней мере, три момента.
Во-первых, в ведущих банках США давно уже нет очень крупных акционеров. Формально в этих банках нет ни одного акционера, доля которого была бы выше 10%. Общее число институциональных акционеров (инвесторов) в американских банках колеблется в пределах одной тысячи. Получается, что в среднем на одного институционального акционера приходится примерно 0,1 процента капитала. На самом деле - меньше, поскольку кроме них есть еще взаимные фонды (учитываемые отдельно), а также многие тысячи физических лиц. В ряде банков акциями владеют служащие. В случае банка Goldman Sachs в руках физических лиц находится около 7% акционерного капитала. Наконец, часть акций находятся в свободном обращении на фондовом рынке. С учетом распыления акционерного капитала среди десятков тысяч держателей бумаг владение даже 1 процентом акций банка Уолл-стрит – это очень мощная позиция.
Во-вторых, за несколькими (или многими) формально самостоятельными акционерами может стоять один и тот же хозяин - конечный бенефициар. Скажем, хозяева финансового холдинга Vanguard Group участвуют в капитале банка Goldman Sachs и напрямую, и через взаимные фонды, находящиеся в сфере влияния указанного холдинга. Скорее всего, доляVanguard Group в капитале Goldman Sachs не 4,90% (доля материнской компании) и не 8,49% (доля с учетом трех подконтрольных взаимных фондов), а больше. Нельзя сбрасывать со счетов и акционеров – физических лиц, чей удельный вес намного выше, чем их доля в акционерном капитале, поскольку это высшие менеджеры, поставленные на руководящие должности теми, кого называют «конечными бенефициарами».
В-третьих, есть такие акционеры, влияние которых на политику банка превышает их долю в акционерном капитале по той причине, что они владеют так называемыми голосующими акциями. В то же время другие акционеры владеют так называемыми привилегированными акциями. Последние дают их владельцам такую привилегию, как получение фиксированного дивиденда, но при этом лишают их владельца права голосования на собраниях акционеров. Скажем, акционер может иметь долю в капитале банка, равную 5%, но при этом его доля в общем количестве голосов может быть 10, 20 или даже 50%. А привилегия решающего голоса для банков Уолл-стрит может иметь гораздо большее значение, чем привилегия получения гарантированного дохода.
Вернемся к табл. 1 в первой части статьи. Она показывает, что почти во всех американских банках главными акционерами являются финансовые холдинги. При этом если названия ведущих банков Уолл-стрит сегодня известны всем, то названия финансовых холдингов, владеющих большими пакетами акций этих банков, говорят о чем-то лишь очень узкому кругу финансистов. А ведь речь идет о тех, кто в конечном счете контролирует банковскую систему США и Федеральную резервную систему. Например, в последнее время довольно часто упоминался инвестиционный фонд Franklin Templeton Investments, который скупил долговые бумаги Украины на 7-8 млрд. долл. и активно участвует в экономическом удушении этой стран. Между тем указанный фонд – дочерняя структура финансового холдинга Franklin Resources Inc., который является акционером банка Citigroup (доля 1,24%) и банка Morgan Stanley (1,40%).
Такие финансовые холдинги, как Vanguard Group, State Street Corporation, FMR (Fidelity), Black Rock, Northern Trust, Capital World Investors, Massachusetts Financial Services, Price (T. Rowe) Associates Inc., Dodge & Cox Inc.; Invesco Ltd., Franklin Resources, Inc., АХА, Capital Group Companies, Pacific Investment Management Co. (PIMCO) и еще несколько других не просто участвуют в капитале американских банков, а владеют преимущественно голосующими акциями. Именно эти финансовые компании и осуществляют реальный контроль над банковской системой США.
Некоторые аналитики полагают, что акционерное ядро банков Уолл-стрит составляют всего четыре финансовые компании. Другие компании-акционеры либо не относятся к категории ключевых акционеров, либо прямо или через цепочку посредников контролируются все той же «большой четвёркой». В табл. 4 представлена сводная информация о главных акционерах ведущих банков США.
Табл. 4.
Ведущие институциональные акционеры главных банков США
|
Название компании – акционера |
Контролируемые активы, оценка (трлн. долл.; в скобках – дата оценки) |
Количество сотрудников |
|
Vanguard Group |
3,00 (осень 2014) |
12.000 |
|
State Street Corporation |
2,35 (середина 2013) |
29.500 |
|
FMR (Fidelity) |
4,90 (апрель 2014) |
41.000 |
|
BlackRock |
4,57 (конец 2013) |
11.400 |
Оценки величины активов, находящихся в управлении финансовых компаний, являющихся акционерами главных банков США, достаточно условны и периодически пересматриваются. В некоторых случаях оценки включают лишь собственные активы компаний, в других случаях – ещё и активы, передаваемые компаниям в трастовое управление. В любом случае величина контролируемых ими активов впечатляет. Осенью 2013 года в списке мировых банков, ранжированных по величине активов, на первом месте находился китайский банк Industrial and Commercial Bank of China (ICBC) с активами 3,1 трлн. долл. Максимальные активы в банковской системе США на тот момент имел банк Bank of America (2,1 трлн. долл.). За ним следовали такие американские банки, как Citigroup (1,9 трлн. долл.) и Wells Fargo (1,5 трлн. долл.).
Примечательно, что триллионными активами финансовые холдинги «большой четвёрки» ворочают при использовании достаточно скромного числа сотрудников. При совокупных активах, равных примерно 15 трлн. долл., персонал «большой четвёрки» не дотягивает до 100 тыс. человек. Для сравнения: численность сотрудников лишь в банке Citigroupсоставляет около 250 тыс. человек, в Wells Fargo – 280 тыс. человек. В сравнении с финансовыми холдингами «большой четвёрки» банки Уолл-стрит выглядят рабочими лошадками.
По показателю контролируемых активов финансовые компании «большой четвёрки» находятся в более тяжелой весовой категории, чем американские банки «большой шестёрки». «Большая четвёрка» финансовых холдингов простирает свои щупальца не только на банковскую систему США, но и на компании других секторов американской и зарубежной экономики. Тут можно вспомнить исследование специалистов Швейцарского технологического института (Цюрих), целью которого было выявить управляющее ядро мировой экономической и финансовой системы. В 2011 году швейцарцы причислили к ядру мировых финансов 1218 компаний и банков по состоянию на начало финансового кризиса (2007 год). Внутри этого конгломерата было выявлено еще более плотное ядро из 147 компаний. По оценкам авторов исследования, это малое ядро контролировало 40% всех корпоративных активов в мире. Компании ядра были швейцарскими исследователями ранжированы. Воспроизведем первую десятку этого рейтинга:
1. Barclays plc
2. Capital Group Companies Inc
3. FMR Corporation
4. AXA
5. State Street Corporation
6. JP Morgan Chase & Co
7. Legal & General Group plc
8. Vanguard Group Inc
9. UBS AG
10. Merrill Lynch & Co Inc.
Важное обстоятельство: все 10 строчек швейцарского списка занимают организации финансового сектора. Из них четыре – банки, названия которых у всех на слуху (одного из них – Merrill Lynch – уже не существует). Особо отметим американский банк JP Morgan Chase & Co. Это не просто банк, а банковский холдинг, участвующий в капиталах многих других американских банков. Как видно из табл. 1, JP Morgan Chase участвует в капитале всех других банков «большой шестёрки» за исключением банкаGoldman Sachs. В банковском мире США есть еще один примечательный банк, который формально не входит в «большую шестёрку», но который невидимо контролирует некоторые из банков «большой шестёрки». Речь идет о банке The Bank of New York Mellon Corporation. Указанный банк являлся держателем акций в Citigroup (доля 1,24%), JP Morgan Chase(1,48%), Bank of America (1,25%).
А вот шесть строчек швейцарского списка принадлежат финансовых компаниям, редко фигурирующим в открытой печати. Это финансовые холдинги, которые специализируются на приобретении по всему миру пакетов акций компаний разных отраслей экономики. Многие из них учреждают различные инвестиционные, в том числе взаимные, фонды, осуществляют управление активами клиентов на основе договоров траста и т.д. В этом списке мы видим три финансовые компании из «большой четвёрки», отображенной в табл. 4: Vanguard Group Inc, FMR Corporation (Fidelity) и State Street Corporation. Эти финансовые холдинги, а также компания Black Rock (сильно укрепившая свои позиции с 2007 года) и образуют ядро банковской системы США.
Примечательно, что «большая четвёрка» очень хорошо представлена и в банковском холдинге JP Morgan Chase: Vanguard Group – 5,46%; State Street Corporation – 4,71%; FMR Corporation (Fidelity) – 3,48%; Black Rock – 2,75%. Другой из названных выше банковских холдингов – The Bank of New York Mellon Corporation – контролируется тремя финансовыми компаниями «большой четвёрки»: Vanguard Group – 5,15%; State Street Corporation – 4,72%; FMR Corporation (Fidelity) Black Rock – 2,62%.
После того как мы выявили управляющее ядро банковской системы США, состоящее из небольшого количества финансовых холдингов, возникает ряд новых вопросов. Кто является владельцами и конечными бенефициарами этих финансовых холдингов? Как далеко распространяется влияние этих финансовых холдингов в отраслевом и географическом отношениях? Можно ли утверждать, что подход к объяснению происходящего в сфере мировых финансов на основе концепции «борьбы кланов Ротшильдов и Рокфеллеров» устарел?
Однако это уже тема другого разговора.
03.05.2015 Азбука финансового Апокалипсиса
|
|
22.04.2015 Страсти по МВФ и «Вашингтонский консенсус»

- Валентин Юрьевич, получается следующая вещь: Бреттон-Вудс умер, а МВФ продолжил свою жизнь. Но не является ли крах Бреттон-Вудса – смертельной угрозой для Фонда?
Валентин КАТАСОНОВ. Отличие двух систем сводилось к двум ключевым моментам. Во-первых, в старой системе деньги сохраняли свою связь с золотом, а в новой системе эта связь полностью оборвалась, деньги из товара окончательно превратились в знаки (сначала бумажные, а позднее электронные). Во-вторых, в старой системе устанавливались фиксированные обменные курсы валют, а в новой системе курсы валют стали плавающими. Ради того, чтобы поддерживать устойчивые (постоянные) курсы валют и был создан Международный валютный фонд. В любом учебнике можно прочитать: валютный курс денежной единицы напрямую зависит от состояния платежного баланса страны. С этим трудно спорить. Действительно, если платежный баланс страны начинает сводиться с большим положительным сальдо, то курс валюты данной страны растет. Наоборот, если платежный баланс уходит в минус (становится дефицитным), то курс денежной единицы падает. Конечно, в рамках Бреттон-Вудской системы главная ответственность за стабильность платежного баланса и валютного курса денежной единицы должна была нести сама страна. Например, при угрозе образования дефицита платежного баланса сокращая свой импорт и стимулируя экспорт товаров и услуг. Или компенсируя дефицит торгового баланса притоком иностранного капитала в виде прямых и портфельных инвестиций и внешних займов. Так, вот МВФ в системе Бреттон-Вудса был «спасателем последней инстанции»: если страна исчерпывала свои внутренние возможности для выравнивания платежного баланса, а внешних инвесторов и кредиторов не находилось, тогда на сцену должен был выходить Международный валютный фонд. Он должен был предоставлять кредиты стране с дефицитным платежным балансом с целью поддержания валютного курса ее денежной единицы на заданном уровне. Одни словом, Фонд знал, чем ему заниматься, он чувствовал свою нужность. Хотя, конечно, бывали случаи, когда даже помощь Фонда не помогала, отдельным странам по согласованию с Фондом приходилось проводить девальвации своих денежных единиц, т.е. в законодательном порядке понижать валютный и золотой паритет своих денег.
Но вот наступили «мутные» 1970-е годы, когда шел поиск новой модели валютных отношений в мире. Обсуждались разные варианты мирового финансового устройства, причем одни из них предусматривали сохранение и даже укрепление роли МВФ, а в других вариантах Фонду места не находилось. Франция, например, настаивала на сохранении золотого стандарта. В ответ на возражения представителей казначейства США, что, мол, золота у него недостаточно для того, чтобы поддерживать конвертируемость доллара в металл, французские экономисты предлагали повысить официальную цену на золото. Например, с 35 долл. за тройскую унцию поднять ее сразу до 70 долл. Этот вариант позволял сохранять послевоенную архитектуру валютной системы, роль и место Фонда в ней оставались бы прежними.
- Был ли иной вариант, который предусматривал заменить доллар США наднациональными деньгами?
Валентин КАТАСОНОВ. Был. Причем не какими-то абстрактными деньгами, а уже появившимися на свет Божий в начале 1970 года. Речь шла о специальных правах заимствования (СДР), или «бумажном золоте». Решение о выпуске этих безналичных наднациональных денег для кредитования стран-членов Фонда было принято советом директоров МВФ в 1979 году. Объем эмиссии СДР был очень небольшим. Объем первых двух траншей СДР в 1970 году составил 21,4 млрд. единиц (при этом был установлен фиксированный курс 1 СДР = 1,34 долл. США). Выпущенные наднациональные деньги были распределены между странами-членами Фонда пропорционально их квотам в капитале. Конечно, это была «капля в море». Но если бы организовать масштабную эмиссию СДР, то, конечно, кризис международной ликвидности, который возник еще в 1960-е годы, можно было бы быстро преодолеть. Очевидно, в этом случае роль Международного валютного фонда в мировой финансовой системе резко возрастала. Фактически он превратился бы в мировой Центральный банк. Однако этот вариант на Ямайской валютной конференции, где принимались судьбоносные решения о будущем мировой финансовой системы, был заблокирован.
На упомянутой конференции были приняты поправки к Уставу МВФ, которые отменяли фиксированные курсы валют. А если так, то возникал большой вопрос о целесообразности дальнейшего существования Фонда.
Тяжелое десятилетие для Фонда.
Как известно, решение об отмене фиксированных валютных курсов было принято на Ямайской конференции в 1976 году. Прошло еще два года, пока, наконец, поправки к Уставу Фонда были ратифицированы и ямайская валютная система начала свое официальное существование. Парадокс состоял в том, что документом, зафиксировавшем параметры новой валютной системы, стал Устав МВФ, а функции Фонда в новой редакции Устава не были прописаны внятно. Фактически Фонд оказался «пятым колесом в телеге», если под «телегой» понимать ямайскую валютную систему. С 1978 года на МВФ можно было бы повесить амбарный замок, никто не почувствовал бы исчезновения этой международной финансовой организации. Но дядя Сэм, имевший контрольный пакет акций в этой организации, не хотел лишаться столь удобного инструмента влияния на мир. Фонд занялся мелкими делами и «делишками», чтобы хоть как-то оправдать свое существование и пережить тяжелые времена.
Отметим одно из таких «делишек»: продажу золота, которое составляло часть капитала Фонда. Как известно, Ямайская конференция торжественно объявило о «демонетизации» золота, т.е. о том, что золото из денежного металла превращается в обычный биржевой товар. Это был клич центральным банкам разных стран и различным финансовым организациям: «Избавляйтесь от золота!» Кто-то должен был подать пример. И этот пример было поручено подать Международному валютному фонду, у которого на начало 1970-х гг. количество золота в резервах составляло 3,8 тыс. т. На Ямайской конференции было принято решение о том, что Фонд в кратчайшие сроки избавится от 1/3 своего золота. Половину из этой трети он должен был вернуть странам-членам, а другую половину распродать на аукционах. Первый золотой аукцион был проведен МВФ в том же 1976 году, на Ямайке (между прочим, еще за два года до того момента, когда поправки к Уставу МВФ были ратифицированы и вступили в силу). Там было продано 780 тыс. унций золота (24,3 т) по средней цене 126 долл. за унцию. Наибольший интерес к золотым аукционам Фонда проявили: «Большая тройка» швейцарских банков, члены Лондонского рынка во главе с Ротшильдами, немецкие банковские гиганты («Дойче банк» и «Дрезднер банк»), мощные американские фирмы, прежде всего, компания Энгельгарда и др. МВФ до мая 1980 г. провел 45 золотых аукционов, где было продано 778 т золота. Заметными были колебания цен: самая низкая – 109 долл. за унцию (сентябрь 1976 г.), самая высокая – 712 долл. (февраль 1980 г.). Общая сумма выручки составила 57 млрд. долл. В данном случае Фонд играл в первую очередь в интересах дяди Сэма: он должен был, во-первых, продемонстрировать всему миру, что золото - больше не деньги; во-вторых, сбить цены на металл на мировом рынке.
- А в чем здесь хитрость?
Валентин КАТАСОНОВ. Хитрость здесь очень простая: несмотря на официальную демонетизацию золота, оно де-факто все-таки оставалось конкурентом доллара. Фонду было поручено принять активное участие в борьбе с конкурентом той валюты, которая выходила с «печатного станка» ФРС.
И после вступления в силу поправок к Уставу МВФ Фонд продолжал выдавать кредиты странам-членам, но цели помощи стали размытыми. Фонд стал использовать высокопарную риторику, заявляя, что его кредиты предназначены для «содействия экономическому развитию», «решения долговых проблем», «стимулирования международной торговли и инвестиций» и т.п. В первые три десятилетия существования Фонда его деятельность не была столь политизированной, как во второй половине его жизни. После краха Бреттон-Вудской системы Фонд стал гораздо более активно и беспардонно вмешиваться во внутренние дела государств, особенно экономически слаборазвитых. Кредиты стали предоставляться в обмен на так называемые «реформы». Фонд стал откровенным «ледоколом», прокладывающим путь идущим за ним «судам», на бортах которых красовались названия крупных и крупнейших транснациональных корпораций и банков. Во второй половине 1980-х гг. Фонд окончательно определил свою «экологическую нишу» в мировой финансовой системе.
- Наверное, очень кстати для чиновников и главного акционера МВФ в начале 1980-х годов оказался международный долговой кризис?
Валентин КАТАСОНОВ. Несомненно. Эпицентром этого кризиса оказались страны Латинской Америки, которые на протяжении ряда получали достаточно недорогие кредиты западных банков, жиревших на нефтедолларах. В 1982 году сначала Мексика, а затем еще ряд стран оказались в долговой ловушке, не смогли платить по долгам, объявили дефолт. Вот тут-то мировые банкиры вспомнили о Фонде, который мог бы заниматься «наведением порядка» в странах-должниках. В этой связи западный исследователь антиглобалистского толка Уильям Энгдаль пишет, что как только банкиры и их союзники в администрации США, такие как министр финансов Дональд Риган, достаточно запугали президента Рейгана последствиями ситуации, Белый Дом призвал тогдашнего Председателя ФРС США Пола Волкера, банки и МВФ реализовывать для каждой из стран-должников программу строгой "обусловленности кредитов обязательством проводить определённую экономическую политику.
Идея поместить МВФ с его строгой обусловленностью кредитов в центр переговорного процесса по возврату долгов была американской. По существу, она представляла собой практически точную копию того, что нью-йоркские банкиры проделали с Германией и остальной Европой после 1919 года по злополучному плану Дауэса и пытались проделать ещё раз позднее по плану Янга. Условия предоставления кредитов МВФ и согласие страны подписать договор с МВФ были частью программы, разработанной официальным представителем США в МВФ Ирвином Фридманом, который позднее был вознагражден за свою работу высокой должностью в "Ситикорп". МВФ, как отмечалось ранее, первоначально был создан в 1944 году в Бреттон-Вудсе, чтобы стабилизировать валюту и торговые отношения индустриальных стран. И теперь фонд осваивал абсолютно новую задачу — стать долговым полицейским на службе у нью-йоркских банков».
- Нам довольно часто приходится слышать это словосочетание – «Вашингтонский консенсус». Что это такое?
Валентин КАТАСОНОВ. В некоторых учебниках по экономике дается его определение как типа макроэкономической политики, который в конце XX века был рекомендован руководством МВФ и Всемирного банка к применению в странах, испытывающих финансовый и экономический кризис.Действительно, Вашингтонский консенсус теснейшим образом связан с Фондом. Это что-то наподобие «символа веры», отражающего суть экономического либерализма. Как пишут учебники по экономике, Вашингтонский консенсус был сформулирован английским экономистом Джоном Уильямсоном в 1989 году как свод правил экономической политики для стран Латинской Америки. Думаю, что имя некоего Уильямсона используется лишь для отвода глаз, на самом деле правила формировались в недрах МВФ и Всемирного банка. Между прочим, консенсус называется Вашингтонским неслучайно: штаб-квартиры обеих международных финансовых организаций находятся в Вашингтоне.
«Вашингтонский консенсус» включает такие рекомендации, как:
1) максимальная бюджетная дисциплина (что на деле означает, резкое сокращение или даже полное прекращение государственного финансирования социальных программ);
2) проведение приватизации государственной собственности;
3) снижение налогов;
4) отмена ограничений на трансграничное движение капитала и валютные операции;
5) введение свободного валютного курса;
6) либерализация внешней торговли (прежде всего максимальное снижение таможенных пошлин);
7) отмена государственного регулирования экономики.
«Либерализация» по рецептам «Вашингтонского консенсуса» была в первую очередь необходима главным акционерам Федерального резерва, поскольку она создавала спрос на продукцию «печатного станка» ФРС.Хозяева ФРС по сравнению с другими ростовщиками и капиталистами имели два ключевых преимущества:
а) опору на доллар США как мировую валюту;
б) опору на военную мощь США, которая не шла ни в какое сравнение с военной мощью других стран.
В последующие два десятилетия «либерализация» проявилась в следующих основных аспектах:
- во-первых, либерализация международных рынков товаров и услуг в виде снятия «тормозов» с роста цен на товары и услуги и отменены тарифных и нетарифных барьеров на пути международного движения товаров и услуг («либерализация международной торговли»);
- во-вторых, либерализация международного движения капитала: снятие национальных валютных и иных ограничений и запретов на ввоз и вывоз капитала (а также инвестиционных доходов); также вовлечение в сферу инвестиционных операций новых видов объектов; вовлечение в сферу инвестиционных операций большей части общества;
- в-третьих, модернизация «традиционных» финансовых рынков таким образом, чтобы расширить возможности проведения на них разного рода спекуляций; одна из главных таких подвижек - изменение подходов к стоимостной оценке и ценообразованию компаний, ценные бумаги которых обращаются на фондовых рынках;
- в-четвертых, создание новых финансовых «активов» и «инструментов», что привело к появлению в мировой финансовой системе (пирамиде) еще одного «этажа»;
- в-пятых, создание новой категории товаров, называемых «нематериальные активы» (в результате «из воздуха» стали создавать не только деньги, но и товары);
- в-шестых, фактическое поощрение незаконных операций на товарных и финансовых рынках («теневая экономика»).
- К понятию «либерализация», составляющему суть Вашингтонского консенсуса, очень близко другое понятие – «глобализация»?
Валентин КАТАСОНОВ. Конечно. Термин «глобализация» активно стал использоваться с конца 1980-х гг. Его можно трактовать как осуществление «либерализации» в масштабах всего мира. З. Бжезинский, один дин из идеологов глобализации, не один раз откровенно говорил, что глобализация – сознательная политика США по продвижению американских интересов вмире. Все правильно, только с небольшими уточнениями. Во-первых, конечно, «мотором» глобализации являются США, опирающиеся на потенциал доллара и военную мощь. Но именно «мотором», а сама политика глобализации разрабатывается мировыми ростовщиками. Во-вторых, эта политика осуществляется не в интересах США (и уж тем более, - американского народа), а в интересах все тех же мировых ростовщиков. А США лишь «база», на территории которой находится «печатный станок» и вооруженные силы, контролируемые ростовщиками. Как бы там ни было, но Международный валютный фонд был одним из главных «локомотивов» процессов финансовой глобализации последних десятилетий.
- Расскажите о последствиях разрушительной деятельности Фонда.
Валентин КАТАСОНОВ. Она хорошо известна. О последствиях кредитной и консалтинговой деятельности МВФ в разных странах написаны десятки книг и статей. Уже упоминавшийся нами Уильям Энгдаль пишет, что почти в любой стране, где появляется Фонд, он проделывает следующих два шага:
- Шаг первый – «структурное реформирование» экономики в соответствии с принципами Вашингтонского консенсуса (приватизация государственной собственности, либерализация экономики, сворачивание социальных программ и т.п.).
- Шаг второй – «реструктуризация долга» - некая манипуляция, предусматривающая изменение ранее подписанных кредитных договоров и соглашений. Страна при этом не получала ни одной копейки денег, а долг ее увеличивался, иногда очень существенно.
Предоставим слово уже упоминавшемуся Уильяму Энгдалю, который подробно проанализировал деятельность Фонда в Латинской Америке: «Программа МВФ по структурному реформированию была только "первым шагом"; она делала "кандидата" удовлетворяющим критериям для "второго этапа" — соглашению со своими банками-кредиторами о "реструктуризации" графика погашения иностранных долгов или их основной части. На втором этапе банки по договору обретали огромные будущие права на страны-должники, поскольку к общей сумме займа добавлялась задолженность по просроченным процентам — капитализация процентов, как банкиры назвали это.
Конечным итогом бесчисленных долговых реструктуризаций с 1982 года стало невероятно увеличение суммы долга банкам-кредиторам, хотя эти банки не дали странам Латинской Америки ни одной новой копейки денег. По данным ведущей швейцарской страховой компании "Суисс Ре" общая сумма иностранных займов для всех развивающихся стран, включая как долгосрочные, так и краткосрочные, уверенно выросла с 839 миллиардов в 1982 году до почти 1300 миллиардов долларов к 1987 году. Практически весь этот прирост был вызван дополнительным бременем "рефинансирования" неоплаченного старого долга, который было невозможно выплатить, и который добавлялся к экономическому бремени. Это были вовсе не новые кредиты.
По подобным предписаниям МВФ Мексика была вынуждена урезать субсидии на жизненно необходимые медикаменты, продукты питания, топливо и другие нужды своего населения. Вследствие нехватки основных импортных медицинских препаратов увеличилась смертность, в том числе и детская.
Затем для «стимулирования экспорта» последовал продиктованный МВФ ряд девальваций мексиканского песо. В начале 1982 года произошла первая девальвация на 30 %, и один доллар приравняли к 12 песо. К 1986 году для покупки одного доллара уже было необходимо 862 песо, а к 1989 году сумма выросла до 2300 песо за один доллар. Но мексиканский внешний долг при этом вырос примерно с 82 млрд. долларов почти до 100 млрд. долларов к концу 1985 года, при этом по требованию нью-йоркских банков и их союзников в Вашингтоне почти все долги предприятий частного сектора были взяты на себя правительством Мексики. Мексика уверенно шла по стопам Германии начала 1920-х годов.
МВФ стал мировым финансовым "полицейским", обеспечивая выплату ростовщических долгов путём применения самых драконовских мер в истории. Решающий блок голосов в МВФ твёрдо контролируется американо-британской осью, поэтому МВФ стал глобальным двигателем фактической англо-американской неоколониальной денежно-кредитной и экономической диктатуры, диктатуры, проводимой наднациональным учреждением, обладающим иммунитетом от какого-либо демократического политического контроля…
Тот же процесс повторился в Аргентине, Бразилии, Перу, Венесуэле, большинстве стран черной Африки, включая Замбию, Заир, Египет, и в большей части Азии. МВФ стал глобальным «полицейским» для обеспечения выбивания ростовщических долгов путем наложения самых драконовских ограничений за всю историю. Поскольку решающий голос в МВФ строго контролировался англо-американской осью, это учреждение стало глобальным блюстителем англо-американских денежных и экономических интересов невиданным доселе способом. Неудивительно, что потерпевшие страны вздрагивали, когда им сообщали о предстоящем визите инспекторов МВФ».
Вот какие метаморфозы претерпел Фонд за десятилетия своей непростой жизни. В рамках Бреттон-Вудской системы Фонд выглядел еще как достаточно воспитанный джентльмен. В условиях Ямайской системы он стал напоминать разбойника, от которого старались держаться подальше. О том, к каким плачевным последствиям может привести сближение той или иной страны с Фондом, хорошо объясняет автор книги «Исповедь экономического убийцы» Джон Перкинс. Этот самый Перкинс в свое время работал в разных компаниях и организациях, которые «оказывали содействие» в выполнении Фондом своих задач в разных странах мира. Если говорить коротко, то руководители многих стран относились достаточно осторожно и настороженно к «сотрудничеству» с Фондом. Кредиты вместе с их колониальными условиями странам часто навязывались в добровольно-принудительном порядке. В ход шли взятки, посулы, шантаж. Не на всех руководителей эти «аргументы» действовали. В действие вступали спецслужбы, которые не брезговали даже убийствами. Если и спецслужбы не справлялись с поставленными задачами, то тогда в ход пускались «аргументы» военной силы. Фонд играл немалую роль в создании спроса на доллары – продукцию ФРС, а военные занимались «обеспечением» этой «всенародно признанной» валюты.
- 12-13 октября 2012 г. в Токио проходила очередная ежегодная встреча Международного валютного фонда (МВФ) и Всемирного банка (ВБ). Расскажите о ней.
Валентин КАТАСОНОВ. Такие встречи – достаточно рутинное мероприятие, на котором обычно не делается никаких резких заявлений, лексика выступающих отличается особой «политической корректностью», при этом формируется атмосфера «сдержанного оптимизма». Признаюсь, что информацию о таких мероприятиях я обычно просматриваю «по диагонали».
Но тут я вынужден был более подробно познакомиться с материалами токийской встречи по двум причинам.
Первая причина. Я не почувствовал в словах выступавших прежнего «сдержанного оптимизма». Перспективы мировой экономики на следующий год оценивались на встрече как весьма «невеселые». При этом выступавшими докладчиками особенно выделялись два негативных фактора.
Первый – долговой кризис в странах Европейского союза. Не надо быть профессиональным экономистом, чтобы понять, что ужесточение «финансовой дисциплины» в ЕС (с целью сокращения государственного долга) неизбежно приведет к полной остановке экономического роста, увеличению безработицы, иным негативным социальным последствиям в еврозоне.
Второй – возможное ухудшение экономической ситуации в США вследствие введения в 2013 г. правительством специальных финансовых мер, которые получили название “fiscal cliff” (достаточно трудно переводимое на русский язык). Эти специальные меры предусматривают сокращение бюджетного финансирования многих государственных программ (начиная от обороны и кончая здравоохранением). Одновременно предусматривалось повышение налогового бремени на компании и граждан (вернее, отмена тех налоговых послаблений, которые были введены в условиях финансового кризиса в 2008 г.).
Думаю, что подобная информация из Токио не может не отразиться негативно на «ожиданиях» участников финансовых и товарных рынков, а также предпринимателей, принимающих решения в области инвестиций. Если раньше «вербальные интервенции» руководителей МВФ и ВБ работали на «повышение», то в этот раз они, пожалуй, сработали на «понижение».
Вторая причина. Меня весьма насторожила следующая фраза из выступления директора Международного валютного фонда Кристин Лагард: «В условиях отсутствия роста будущее мировой экономики в опасности, и, возможно, наиболее серьезной проблемой будет громадное наследие государственного долга, который в настоящее время составляет в среднем 110% ( по отношению к ВВП.) экономически развитых стран, что вполне соответствует уровню военного времени». В этой фразе настораживает ссылка на «военное время». Слушателям как бы внушается мысль, что мирное время в новейшей истории человечество либо уже закончилось, либо близко к окончанию. Кто-то может интерпретировать данную фразу следующим образом: ««Завтра может начаться большая война». Кто-то сделает иной акцент: ««Завтра должна начаться большая война». Возможны и иные оттенки толкований. Для чиновников такого высокого уровня, как директор МВФ, фразы, выходящие за рамки «профессиональных полномочий», крайне редки. Тут возможны различные объяснения подобного рода «фривольностей».
- Так что же может стоять за словами Кристин Лагард?
Валентин КАТАСОНОВ. Версия первая: «оговорка по Фрейду». Директора МВФ - тоже люди со своими мыслями, чувствами, слабостями. Иногда они могут непроизвольно озвучивать то, что надо держать «при себе», то, что является их потаенным желанием. Мадам Лагард, находясь в очень напряженной атмосфере токийской встречи, действительно могла думать о войне. Может быть, не о большой войне, а войне более локального масштаба. Напомню, что атмосфера встречи 2012 г. была наэлектризована напряжением, которое с некоторых пор возникло в отношениях между Японией и Китаем. Беспрецедентный случай: Китай резко сократил свое присутствие на встрече в Токио по причине территориального спора между Китаем и Японией за острова в Восточно-Китайском море (многие ведущие государственные банки Китая не прислали своих людей на встречу). После заявления Японии о национализации ею трех из пяти островов Сенкаку (Дяоюйдао) Китай включил рычаги экономического давления на Японию. Китайские фирмы заморозили сотрудничество с японскими партнерами, резко снизились продажи японских товаров в КНР, оказались невостребованными японские автомобили. Поставлены под угрозу результаты многолетней работы по созданию зоны свободной торговли с участием Китая, Японии и Южной Кореи. Бойкот китайскими банками саммита МВФ и Всемирного банка в Токио - первый случай, когда на площадке саммита происходят серьезные политические разборки, чреватые военными последствиями.
Версия вторая: мадам Лагард была уполномочена мировой финансовой элитой довести до сведения всех «посвященных», что мир вступает в эпоху глобальной войны. Иначе говоря, мы имеем дело с «запланированнойутечкой информации». Более того, мне показалась, что директор МВФ даже сознательно усугубляет картину состояния глобальной экономики, провоцируя мир к войне. Так, Кристин Лагард сказала, что государственный долг экономически развитых стран составил 110% по отношению к их ВВП. Откуда мадам взяла такие цифры? На конец 2011 г. в США этот показатель был равен 100%, а в странах Европейского союза – 87,2%. Это данные из официальных статистических сборников МВФ. По некоторым оценкам, к концу нынешнего года государственные долги США и ЕС могут достичь значений 104 и 90 процентов соответственно. Конечно это очень много, но все-таки заметно меньше тех 110 процентов, которые фигурировали в выступлении Лагард. Вроде бы статистический «пустячок», но очевидно чье-то стремление «сгущать краски» и нагнетать международную напряженность.
Мне лично более вероятной кажется вторая версия. Поэтому остановлюсь на ней более подробно.
О том, что войны выгодны крупному капиталу, известно каждому. Об этом пишут многие экономисты, политологи, журналисты. Но, к сожалению, часто они достаточно узко подходят к анализу данного вопроса, сводя все к прибылям и сверхприбылям компаний, поставляющих оружие, военную технику, боеприпасы и т.п. Интересы компаний военно-промышленного комплекса - лишь «верхняя часть айсберга».
Иногда вспоминают работу В.И. Ленина «Империализм как высшая стадия капитализма», в которой вождь мирового пролетариата рассматривал экономические причины Первой мировой войны. Там он говорил о том, что война была развязана капиталистами для того, чтобы осуществить раздел и передел мировых рынков и источников сырья. Этот мотив развязывания войн актуален и для нашего времени. Яркий пример – тлеющий огонь региональной войны на Ближнем и Среднем Востоке вокруг гигантских запасов «черного золота». Однако и это еще не вся правда о войнах.
Основные «дивиденды» от войн всегда получали и получают банкиры. Все очень просто: в условиях подготовки войн, а тем более в условиях их ведения, резко возрастает спрос на кредиты, деньги становятся дорогими. Воюющие стороны готовы идти на любые условия ростовщиков, лишь бы получить деньги и с их помощью вырвать победу в войне. В условиях войн банки нередко кредитуют правительства обеих воюющих сторон. При этом делают все возможное, чтобы «военное равновесие» сохранялось как можно дольше, чтобы можно было оказать воющим правительствам как можно больше «финансовых услуг».
- К сожалению, сегодня наши СМИ не очень внятно объясняют сложившуюся в банковском секторе мировой экономике ситуацию. А эта ситуация может быть характеризована одной фразой: кризисная.
Валентин КАТАСОНОВ. Безусловно. При этом речь идет не только и не столько о том, что существует риск массовых банкротств банков, банковских кризисов. Речь идет прежде всего о том, что банки перестали зарабатывать на кредитных операциях. В результате интенсивной работы «печатных станков» (прежде всего ФРС США и ЕЦБ) в мире образовалось целое море денег, кредиты стали очень дешевыми, почти бесплатными. Об этом красноречиво свидетельствуют учетные ставки ведущих центральных банков мира, которые приближаются к нулевой отметке. В Японии учетные ставки центрального банка на отметке, близкой к нулю, находятся уже более десятилетия. Банковско-кредитная система, которая выстраивалась ростовщиками на протяжении многих веков, к началу XXI века полностью исчерпала свой ресурс.
Сегодня весь так называемый «эффективный банковский бизнес» сосредоточился в небольшой группе гигантских банков, которые приближены к печатному станку ФРС США. Это банки типа «Голдман Сакс», «Ситибанк», «Джи-Пи Морган», «Барклайз», «Дойче банк» и т.п. Они продолжают огребать каждый год миллиардные прибыли. Однако это преимущественно не проценты по кредитам, а доходы от инвестиционных операций. Проще говоря, доходы от покупки всевозможных активов в разных частях мира. Но для того, чтобы зарабатывать на инвестициях, банкам нужны активы. Предложение активов обеспечивается за счет постоянно проводимых в разных частях мира приватизаций государственной собственности. Одна из главных целей так называемой «глобализации» как раз и состоит в том, чтобы поставить под контроль мировой финансовой элиты все природные и рукотворные богатства человечества – недра, землю, промышленные предприятия, транспортную и иную экономическую инфраструктуру и т.п.
В настоящее время у инвестиционных банков, приближенных к ФРС, возникают проблемы. Аппетиты инвестиционных банков разжигаются такими мерами, как «количественные смягчения», о которых в сентябре 2012 г. объявили ФРС и ЕЦБ (увеличение денежной эмиссии за счет скупки государственных долговых бумаг). С другой стороны, эти аппетиты не могут быть в полной мере удовлетворены из-за явного и неявного противодействия многих стран, не желающих продолжать процесс демонтажа государственного сектора экономики. Под сурдинку нынешнего долгового кризиса в ЕС мировая финансовая элита попыталась уничтожить государственную экономическую и социальную инфраструктуру в Греции, Испании и ряде других стран. Однако натолкнулась на сопротивление народа. В других регионах мира – такая же ситуация.
С учетом сказанного выше становится понятным, почему мир банкиров заинтересован в войне. Причем именно большой войне. Та часть банкиров, которые работают на рынке кредитов, желает с помощью войны реанимировать спрос на деньги со стороны противоборствующих сторон. Та часть банкиров, которые из ростовщиков превратились в «инвесторов», желают благодаря использованию военно-силовых методов получить доступ к активам, которые еще находятся в собственности национальных государств.
Еще в советское время в учебниках по политической экономии капитализма говорилось о том, что современный капитализм – государственно-монополистический капитализм (ГМК). ГМК – результат сращивания государства и монополий. Думаю, что в условиях XXI века мы имеем дело уже с иным капитализмом. Но я бы его назвал «военно-банковскимкапитализмом» (ВБК). ВБК – симбиоз государственной военной силы и крупнейших мировых банков. Способ существования и выживания ВБК – перманентная мировая война.
izborskiy-club.livejournal.com
17.04.2015 Сильный ход Пекина в шахматной партии с Вашингтоном

freakingnews.com/US-Dollar-vs-Chinese-Yuan-Pictures
Азиатский банк инфраструктурных инвестиций (АБИИ) - детище Пекина. Подписание соглашения об основании АБИИ состоялось в октябре 2014 года. Его первоначальными учредителями выступили Китай и еще 20 стран Азии: Бангладеш, Бруней, Камбоджа, Индия, Казахстан, Кувейт, Лаос, Малайзия, Монголия, Мьянма, Непал, Оман, Пакистан, Филиппины, Катар, Сингапур, Шри-Ланка, Таиланд, Узбекистан и Вьетнам. Уставной капитал банка определен в 100 млрд. долл.
В марте 2015 г. проект вышел на качественно новый уровень: о намерении присоединиться к банку объявили Великобритания, затем Германия, Франция, Италия, за ними Швейцария, Южная Корея, Австралия и ряд других стран. Сделала заявку на вступление в банк и Россия. 31 марта, в последний день сбора заявок, об участии в АБИИ объявил Тайвань. Итого на начало апреля число заявок составило 47. Из крупных стран за рамками проекта остались только США и Япония.
Штаб-квартира банка будет размещаться в Пекине. Один из принципиальных вопросов работы АБИИ – о квотах стран в капитале и голосах. Судя по имеющимся данным, основным критерием для расчета квот будет показатель ВВП страны (возможно, с использованием каких-то поправочных коэффициентов). Капитал АБИИ должен быть сформирован до конца текущего года, а операции банк начнет осуществлять уже в 2016 году. Темпы ударные. Для сравнения: решение о создании МВФ и Всемирного банка было принято в середине 1944 года, а первые операции они смогли начать проводить лишь в 1947 году.
Новый банк призван финансировать инфраструктурные проекты в Азиатском регионе, но с учетом того, что круг учредителей резко расширился, первоначальный план может быть пересмотрен, сфера действия банка может захватить более широкий круг отраслей, а география проектов выйти за пределы Азии.
Создание АБИИ имеет не только экономические, но и политические причины. Проект нового банка стал реакцией на кризис финансовых институтов Бреттон-Вудской системы - Международного валютного фонда и Всемирного банка. Кризис возник в связи с тем, что США фактически заблокировали реформу этих институтов. Вашингтон начинает утрачивать безраздельный контроль над МВФ и ВБ в связи с тем, что позиции США в мировой экономике ослабевают, а многие другие страны быстро наращивают свой экономический потенциал. Требуется пересмотр квот стран-членов в капитале и голосах, а Вашингтон затягивает принятие необходимых решений. Это уже привело к тому, что во время финансового кризиса 2007-2009 гг. МВФ проявил неспособность оказывать эффективную помощь странам, попавшим в тяжелое финансовое положение.
В конце 2010 года совет директоров МВФ принял решение об удвоении капитала фонда и очередной (четырнадцатой) корректировке квот стран-участниц. Было принято также решение об изменении самой формулы расчета квот, с тем чтобы она более точно отражала позиции страны в мировой экономике (главным показателем должен стать валовой внутренний продукт). И вот уже пятый год Вашингтон не ратифицирует принятые в 2010 году решения МВФ, а многие страны не получают справедливой доли в голосах фонда. Особенно это касается Китая. Его ВВП, рассчитанный по паритету покупательной способности (ППС), в прошлом году превзошел ВВП США. Китай стал первой экономикой мира. В то же время квота США в МВФ равна 17,7%, а квота Китая – лишь 4,2%. Вашингтону все еще принадлежит право вето по решениям МВФ (для этого необходимо не менее 15% голосов). В силу нехватки капитала фонд прибегает сегодня к использованию средств стран-членов, которые те предоставляют фонду на возвратной и платной основе. Китай уже предоставил фонду по такой схеме немалые суммы, но при этом он не имеет возможности участия в принятии стратегических решений. В конце концов Пекину его неравноправное положение в МВФ стало надоедать. Кстати, недооцененными оказываются в фонде позиции и других стран БРИКС. Такая же картина наблюдается и во Всемирном банке. Доля США в голосах ВБ составляет 16,4%, доля Китая – лишь 2,8%, доля РФ – тоже 2,8%.
Это подтолкнуло страны БРИКС к принятию летом 2014 года решения о создании своего банка (Новый банк развития – аналог ВБ) и своего фонда (Резервный фонд валют – аналог МВФ). Данное решение, как и проект АБИИ, – реакция на кризис существующих международных финансовых институтов.
Признаков того, что влияние международных финансовых институтов, контролируемых Вашингтоном, падает, уже много. Например, на днях Россия заявила, что отзывает из Международной финансовой корпорации (International Finance Corporation - IFC) 245 млн. долл. своего взноса. МФК входит в группу Всемирного банка. Доля США в МФК запредельно высокая – более 23%. В условиях экономических санкций этот подконтрольный Вашингтону институт прекратил все операции в России. Членство России в МФК стало окончательно бессмысленным. Не исключено, что следующим шагом Москвы станет выход из МФК.
Парад заявок на вступление в АБИИ явился большой неожиданностью для Вашингтона, говорящий об утрате им контроля над развитием событий в сфере международных финансов. Бывший глава американского казначейства Л. Саммерс признался на страницах «Вашингтон пост»: «Впервые со времён создания Бреттон-Вудской системы мы стали свидетелями того, как Китай создал крупный финансовый институт, а Америка так и не смогла убедить своих традиционных союзников, начиная с Британии, не присоединяться к этой организации. Подобный провал стратегии и тактики США назревал уже давно, и он должен привести к полноценному пересмотру подхода американских властей к глобальной экономике».
Руководители ВБ и МВФ вынуждены делать хорошую мину при плохой игре. Они выступили с заявлениями о том, что готовы конструктивно взаимодействовать с Азиатским банком инфраструктурных инвестиций. И даже эти протокольно-дипломатические заявления международных чиновников вызывают раздражение Вашингтона. Министр финансов США Джейкоб Лью объявил, что появление АБИИ ставит под вопрос легитимность МВФ и Всемирного банка. Официальный Вашингтон пытался одернуть своего ближайшего союзника – Лондон, воспринимая заявку последнего на вступление в АБИИ как предательство. Лондон никак не прореагировал на раздражение Вашингтона. Тогда Джейкоб Лью сделал упреждающий ход в шахматной партии Вашингтон – Пекин. Он пригрозил, что США не поддержат на запланированном в конце 2015 года заседании фонда решение о включении китайской денежной единицы в состав валютной корзины МВФ. То есть будут голосовать против превращения юаня в официальную резервную валюту. Впрочем, даже если бы Пекин не создавал нового банка, Вашингтон все равно не поддержал бы решение о включении юаня в состав резервных валют. Ведь это прямая угроза позициям доллара США.
Единственным верным союзником в истории с АБИИ оказалась Япония. Отсутствие заявки на вступление в новый банк со стороны Токио некоторые объясняют тем, что Япония по-прежнему остается «непотопляемым авианосцем» США на Дальнем Востоке. Другие считают причиной то, что Китай – конкурент Японии в азиатском регионе. АБИИ будет конкурировать с Азиатским банком развития (АБР), в котором ведущую роль играет Япония. АБР был создан в 1966 году, его уставной капитал составляет 50 млрд. долл.; сейчас АБР насчитывает 48 региональных членов (государства Азии) и 19 нерегиональных членов (среди них – США).
События последнего месяца, связанные с созданием АБИИ, выходят далеко за рамки проблем международных финансов. Массовая подача заявок западных стран на вступление в новый банк на фоне предупреждений Вашингтона о том, чтобы не делать этого, свидетельствует об общем ослаблении политического влияния США в мире и о резко возросшем авторитете Китая. Азиатский банк инфраструктурных инвестиций под эгидой Китая – это знак грядущих крупных перемен в мировом финансовом и политическом порядке.
15.04.2015 Вашингтон против Пекина: сдерживание юаня
В отношениях между США и Китаем наблюдается рост напряжённости по всем направлениям. Вот лишь некоторые болевые точки, относящиеся к валютно-финансовой сфере: вопрос о статусе юаня как резервной валюты; конвертируемость юаня; заниженный по отношению к доллару США курс юаня; низкая роль Китая, не соответствующая его положению в мировой экономике, в МВФ; ограничения на допуск американского капитала в банковский сектор КНР; сдерживание китайских инвестиций в экономику США.
В этой статье речь идёт о таком аспекте американо-китайских валютно-финансовых противоречий, как возможность юаня стать резервной валютой. Согласно принятому определению, резервной валютой называется та валюта, которая входит в состав международных резервов государств. Чаще всего это резервы центральных банков, но могут быть также резервы казначейств. Ниже приведены данные о валютной структуре международных резервов всех стран мира (табл.1).
Табл. 1.
Валютные резервы стран мира в распределении по видам валют (на 31 декабря 2014 года)
|
|
Млрд. долл |
% |
|
Всего |
11.600,6 |
100 |
|
Распределенные по видам валюты |
6.085,0 |
52,5 |
|
Доллар США |
3.286,3 |
28,3 |
|
Евро |
1.351,7 |
11,6 |
|
Иена |
241,2 |
2,1 |
|
Фунт стерлингов Великобритании |
231,3 |
2,0 |
|
Доллар Канады |
116,2 |
1,0 |
|
Доллар Австралии |
110,0 |
0,9 |
|
Франк Швейцарии |
17,2 |
0,1 |
|
Прочие распределенные валюты |
191,2 |
1,6 |
|
Нераспределенные валюты |
5.515,5 |
47,5 |
Источник: Международный валютный фонд
Многие страны не раскрывают или раскрывают не полностью состав своих международных резервов. Почти половина общей суммы валютных резервов представляет собой «нераспределенный остаток». В той части валютных резервов, которая содержит информацию по видам валют, юаня вообще нет. Помимо доллара США и евро там представлены японская иена, британский фунт стерлингов, канадский и австралийский доллары, швейцарский франк. А китайской валюты нет.

Между тем в 2014 году экономика Китая стала крупнейшей в мире, опередив экономику США. Такова официальная оценка Международного валютного фонда. Китай обошел США по ВВП, пересчитанному в доллары по паритету покупательной способности (ППС). В 2014 году ВВП Китая по ППС составил 17,6 трлн. долл., а ВВП США впервые оказался меньше – 17,4 трлн. долл. Согласно последним данным МВФ, Китай нарастил долю в мировом ВВП до 16,48% против 16,28% у США. Этот тренд необратим: по прогнозам МВФ, в следующем году разрыв в величине ВВП по ППС двух лидеров мировой экономики составит уже больше 900 млрд. долл. в пользу Китая, а к 2019 году китайский ВВП по ППС будет опережать американский почти на 5 трлн. долл.
В списке валют, отражаемых в статистике МВФ, фигурируют денежные единицы стран, валовой внутренний продукт которых несоизмеримо мал по сравнению с ВВП Китая (табл. 2).
Табл. 2.
ВВП Китая и некоторых стран в 2013 году (расчет по ППС)
|
Страна |
Млрд. долл. |
|
Китай |
16.149 |
|
США |
16.768 |
|
Япония |
4.668 |
|
Великобритания |
2.320 |
|
Канада |
1.518 |
|
Австралия |
1.053 |
|
Швейцария |
432 |
Источник: Международный валютный фонд
Налицо крайняя асимметрия между ВВП отдельных стран и распределением международных резервов по видам валют. Эта асимметрия - яркое проявление того несправедливого мирового финансового порядка, который Запад во главе с США формировал на протяжении десятилетий после Второй мировой войны. Те страны, которые добиваются для своих денежных единиц статуса резервных валют, получают неоспоримые преимущества. Страна-эмитент резервной валюты имеет возможность покрытия дефицита платёжного баланса национальной валютой. США с начала 1970-х гг. покрывают дефицит своего торгового баланса «зелёной бумагой». Резервный статус валюты содействует укреплению позиций национальных корпораций в конкурентной борьбе на мировом рынке.

Страны Запада паразитируют на других за счет особого статуса своих валют. Этот паразитизм особенно заметен на фоне парадоксального несоответствия статуса китайской валюты позициям КНР в мировой экономике и торговле. Отчасти это несоответствие смягчается за счет того, что ряд стран мира накапливает китайскую валюту в своих резервах, но не афиширует это. Страны-члены МВФ маскируют такую практику, пользуясь правом не раскрывать полностью валютную структуру своих международных резервов. Судя по обрывочным сведениям, по крайне мере, три десятка стран имеют юань в своих резервах.
Накапливание юаня в резервах продолжается. Этому способствуют такие шаги со стороны Китая и их партнеров, как заключение двухсторонних соглашений о валютных свопах (на начало 2015 года действовало 27 таких соглашений), организация торговли юанем на ряде валютных бирж мира, создание офшорных клиринговых центров (по операциям с юанем) в Сингапуре, Лондоне, Париже, Франкфурте, Люксембурге, Сеуле и Сянгане. Кроме того, ряд стран Запада, в том числе Великобритания, осуществили выпуск бондов, номинированных в китайской валюте. То есть спрос на юань во всём мире растёт. И Вашингтон не может ничего с этим поделать.
Кроме резервной валюты де-факто есть ещё понятие резервной валюты де-юре. Такой статус присваивается денежной единице решением Международного валютного фонда. МВФ устанавливает узкий круг денежных единиц, которые входят в так называемую корзину резервных валют. А она, в свою очередь, необходима для того, чтобы устанавливать курс наднациональной денежной единицы СПЗ – специальных прав заимствования SDR (Special Drawing Rights - SDR).
Эмиссия СПЗ началась в 1969 году, когда Бреттон-Вудская система фактически уже прекратила свое функционирование. Первоначально в состав корзины входило пять валют. С появлением евро из состава корзины выбыли немецкая марка и французский франк. На сегодняшний день в корзину входят четыре валюты: доллар США, евро, иена и фунт стерлингов. Курс СПЗ рассчитывается на основе средневзвешенной стоимости указанных валют. Вхождение валюты в состав корзины заметно поднимает ее авторитет. Разговоры о том, что юань должен стать пятой валютой корзины ведутся уже давно, но Вашингтон этому всячески противодействует, понимая, что пополнение корзины юанем станет еще одним ощутимым ударом по доллару.
Каждые пять лет МВФ проводит обзор корзины резервных валют. Очередной обзор должен проводиться в конце 2015 года. Эксперты полагают, что китайская валюта удовлетворяет всем требованиям резервной валюты. В марте директор-распорядитель МВФ Кристина Лагард в интервью западным СМИ отметила, что решение о включении юаня в корзину назрело и является лишь вопросом времени. Вероятно, в данном случае Лагард отражала интересы европейских стран. Товарооборот у Китая с Европой очень большой, юань в резервах европейским странам нужен. Однако для этого требуется официальное решение МВФ, поскольку стихийное накопление китайской валюты европейцами стало бы причиной постоянных окриков со стороны Вашингтона.
Вашингтон пытается действовать с опережением. Уже сейчас он оказывает давление на своих союзников, внушая им, что юань не может быть включен в корзину резервных валют. В начале апреля об этом заявил министр финансов США Джейкоб Лью. Министр не особенно вдавался в тонкости вопроса, а просто выдал порцию очередных «рекомендаций» Пекину. Мол, для соответствия международным требованиям Китаю надо будет провести более глубокие реформы в монетарной сфере, в том числе ослабить контроль над движением капитала и перейти к плавающему курсу юаня. Это обычные банальности в духе экономического либерализма, которые Вашингтон привычно адресует всем странам за пределами зоны «золотого миллиарда». Долгое время эти банальности ретранслировал МВФ, но сегодня он переживает кризис и уже не может так безапелляционно обращаться с Пекином.
Судя по некоторым данным, ряд стран (в частности, Германия и Австралия) в декабре 2015 года в ходе обзора корзины валют может поддержать Китай. В пользу такого расклада говорит и то, что многие страны Запада, несмотря на давление Вашингтона, в марте сего года подали заявки на участие в капитале Азиатского банка инфраструктурных инвестиций (АБИИ), создаваемого под эгидой Китая.
Конечно, Вашингтон при решении вопроса о придании юаню статуса валюты, входящей в состав корзины резервных валют, может проголосовать против. Пока у США сохраняется блокирующий пакет (около 17%), но следует учитывать общую установку в МВФ. С конца 2010 года Вашингтон блокирует реформу фонда, которая должна привести квоты стран, и в первую очередь Китая, в соответствие с реальностью. Голосование Вашингтона против юаня может окончательно поставить крест на Международном валютном фонде. А это приведет к радикальной перестройке мирового финансового порядка, причём не в пользу Вашингтона и доллара США.
29.03.2015 Почему банкротство Украины неизбежно
Кредит МВФ, переговоры о «реструктуризации долга» и…
В марте нынешнего года мировой общественности был представлен очередной спектакль из сериала под названием «Решение финансовых проблем Украины». Основные участники последнего спектакля — Международный валютный фонд, частные держатели украинских долгов и официальный Киев. Первый акт спектакля — принятие решения МВФ о предоставлении Киеву кредита на сумму 17 млрд долл. Одна из волнующих сцен первого акта — перечисление кредитного транша в размере 5 млрд долл. Другая сцена первого акта — обнародование разработанной при участии МВФ четырехлетней программы внешнего финансирования Украины на общую сумму 40 млрд долл. У зрителей (особенно украинских) в первом акте спектакля захватывало дух от впечатляющих сумм финансовой помощи.
Второй акт спектакля еще только начинается. Основное его содержание — переговоры между официальным Киевом и частными держателями долговых бумаг украинского казначейства о реструктуризации долга Украины. Согласно упомянутой выше программе внешнего финансирования Украины, от частных держателей бумаг ожидают широкого жеста — пересмотра первоначальных условий займа и получения суммарного эффекта от реструктуризации в размере 15,3 млрд долл. в течение четырех лет (2015-2018 гг.). Между прочим, указанная сумма входит в упомянутую выше общую сумму финансирования 40 млрд долл.
Давайте займемся простой арифметикой. Согласно имеющимся в открытых источниках данным, общий номинальный объем долгов по казначейским бумагам Украины составляет 21 млрд долл. Из них 3 млрд долл. — долг перед Россией. Но, согласно принятым Международным валютным фондом правилам, в реструктуризации долгов по бондам (облигациям) участвуют лишь частные держатели. Россия — не частный, а официальный кредитор. Указанный долг представляет собой покупку бумаг Минфином России за счет средств Фонда национального благосостояния. Как бы ни хотелось Киеву, но Россия не изъявила желания участвовать в реструктуризации долга. О чем Минфин России уже несколько раз заявлял. Он ждет погашения долга в конце текущего года.
Что касается частных держателей украинских бондов, то на данный момент пока удалось организовать группу инвесторов, на которых приходится около 50% номинального долга. Т.е. около 9 млрд долл. При таком уровне «консолидации» держателей долгов обычно реструктуризацию не начинают. Мировой опыт показывает, что для того, чтобы решения по реструктуризации были прочными, желательно достигать договоренностей с держателями, по крайней мере, 90% всех долгов. Даже при этом уровне нет полной гарантии, что аутсайдеры не взорвут достигнутые договоренности. За примерами ходить далеко не надо.
В прошлом десятилетии в два захода была проведена реструктуризация государственного долга Аргентины. Правительство последней договорилось о реструктуризации с держателями более 90% всего долга. Общая сумма списаний исчислялась многими десятками миллиардов долларов. Однако в этом десятилетии на горизонте появились так называемые финансовые стервятники — те самые аутсайдеры, которые не подписали соглашения о реструктуризации долга. Действуя через суд Нью-Йорка, эти «стервятники» (американские инвестиционные фонды) фактически взорвали договоренности прошлого десятилетия по списанию части долга Аргентины. Страна оказалась сегодня у того же самого разбитого корыта, у которого она была пятнадцать лет назад. Странно, но почему-то почти никто не обращает внимания на то, что при 50-процентном охвате держателей долга реструктуризацию начинать бессмысленно.
Еще большая странность рассматриваемой «реструктуризации долга» заключается в том, что Киев начинает переговоры с группой держателей долга, которая состоит лишь из одного крупного держателя. Это американский фонд «Франклин Темплтон», в портфеле которого, по разным оценкам, находится от 7 до 8,5 млрд долл. украинских бондов. Если всё называть своими словами, то сегодня фактически Минфин Украины в лице госпожи Натальи Яресько ведет переговоры о «реструктуризации долга» с фондом «Франклин Темплтон». Надо иметь большую фантазию, чтобы представить себе фонд «Франклин Темплтон» в качестве организатора «реструктуризации долга». Это всё равно, что представить себе волка, который читает зверям лекцию о пользе вегетарианства.
Дело в том, что «Франклин Темлтон» — «финансовый стервятник». Он еще в 2013 году купил с хорошим дисконтом украинских бумаг на сумму около 5 млрд долл. Сегодня цена на них упала ниже уровня тогдашней покупки. Фонд и так уже оказался «в минусе». Добровольно делать себе «финансовое харакири» фонд не собирается. И наконец, самое пикантное: агентство «Блумберг» допустило «утечку информации», из которой стало известно, что «конечным бенефициаром» фонда «Франклин Темлтон» являются Ротшильды. Что касается Натальи Яресько, то помимо того, что она до появления в Минфине Украины имела гражданство США, она еще работала в разных финансовых структурах, связанных с Ротшильдами. Эксперты прямо утверждают: Яресько — человек Ротшильдов. В отличие, скажем, от А. Яценюка, которого считают человеком Рокфеллеров.
Так что же мы имеем в «твердом остатке»? Что переговоры о так называемой реструктуризации долга Украины — всего лишь ширма для какого-то «междусобойчика», «рабочего совещания» Ротшильдов. «Реструктуризацией» там не пахнет. А чем же там пахнет? — Дефолтом. Или, проще говоря, банкротством Украины. Это будет третий, самый интересный акт спектакля.
Как показывает мировая финансовая история, дефолты всегда готовятся заранее. Как правило, очень узким кругом лиц. Вот и люди Ротшильдов собрались для того, чтобы при закрытых дверях определить животрепещущие вопросы предстоящего банкротства. Прежде всего, такого вопроса, как определение массива имущества должника, которое будет использовано для погашения обязательств. Не менее важным является порядок и очередность распределения имущества между кредиторами. Не последнее место занимает вопрос о том, как не подпустить к «разделу пирога» «чужих» держателей долга. Применительно к ситуации с банкротством Украины для Ротшильдов «чужим» держателем, безусловно, является Россия. Можно не сомневаться, что в декабре Российская Федерация (если серьезно заранее не озаботится) своих 3 миллиардов долларов долга от Киева не получит. У госпожи Яресько в списке будут более «приоритетные» и «уважаемые» кредиторы, «москали» могут и подождать.
Как известно, правительство в качестве средства борьбы с финансовыми трудностями разработало программу приватизации остатков государственной собственности. Согласно последним данным, в программе фигурирует 3300 предприятий. Пока приватизация на Украине идет вяло. План приватизации 2014 года (как и предыдущего года) с треском провален. Возникает ощущение, что власти чего-то ждут. Можно догадаться чего: объявления о полном суверенном дефолте Украины. Вот после этого распродажа государственного имущества пойдет ударными темпами. Тогда будет полная гарантия того, что наиболее значимые активы попадут в «нужные» руки. То есть в руки Ротшильдов. Сегодня на Украине и так все предельно дёшево, но после объявления дефолта (как показывает мировой опыт) все становится еще дешевле.
Расчетливые Ротшильды умеют ждать, они умеют экономить каждую копейку. Судя по ряду признаков, госпожа Яресько очень активно вникает во все детали программы приватизации. С учетом вышесказанного становится понятным её интерес к вопросам, формально выходящим за рамки полномочий Минфина. Некоторые эксперты не исключают, что госпожа Яресько со временем может даже занять кресло премьер-министра. Для Ротшильдов это было бы гарантией того, что не произойдет никаких сюрпризов в процессе приватизации госсобственности (Яценюку как человеку Рокфеллеров они не доверяют). Можно еще добавить, что с молотка пойдут не только предприятия, включенные в программу приватизации, но также природные ресурсы (уголь, железная руда, сера, марганец, ртуть, никель, уран и др.). А также земля. По некоторым оценкам, на Украину приходится 70% мировых запасов чернозёмов.
Впрочем, перечисленных активов государства для удовлетворения аппетита алчных кредиторов может не хватить. Но есть еще один ресурс, о котором сегодня вспоминают крайне редко. Речь идет о зарубежных активах украинских олигархов и чиновников. Сегодня в украинских СМИ фигурирует лишь тема зарубежного имущества Виктора Януковича, поиском которого заняты правоохранительные органы официального Киева. Им в этом деле помогают западные консультанты.
Международный валютный фонд уже не раз напоминал Киеву о необходимости активизации борьбы с коррупцией, а также о поиске и возвращении в страну незаконно выведенных олигархами и коррупционерами активов. Запад считает это направление работы украинских ведомств и государственных организаций приоритетным. В Киев из США и Европы направляются специалисты и консультанты по вопросам поиска зарубежных активов. Все это не случайно. Рано или поздно должна начаться «зачистка» активов украинских клептоманов во имя «благородной» задачи покрытия долговых обязательств Украины перед Ротшильдами и другими «приоритетными» кредиторами.
26.03.2015 Битва за рубль
|
|
Содержание:
0:01:58 — обвал курса рубля в конце 2014 года
0:04:06 — влияет ли на курс рубля снижение цен на нефть
0:09:12 — у Цетробанка хватало средств для поддержания курса рубля
0:09:56 — по экономической науке рубль должен укрепляться, а он падает
0:10:23 — экономическое искривление мозга
0:11:22 — Россия, в отличие от многих стран Европы, имеет положительный платёжный баланс
0:12:12 — утечка капиталов из России
0:12:35 — о чём не говорят в СМИ
0:13:20 — кто обвалил рубль?
0:16:20 — кто управляет валютными спекулянтами?
0:20:11 — валютный курс — средство ограбления
0:23:11 — почему Цетробанк занижает курс рубля?
0:25:40 — Россия получает прибыль, но эта прибыль выводится за рубеж
0:26:26 — рейтинговые агенства как инструмент управления капиталом
0:32:05 — антикризисная программа для ограбления России
0:35:50 — что такое “валютный коридор”
0:37:17 — правительство России подчиняется Вашингтону
0:39:47 — разные грани одной войны
0:41:50 — экономические хозяева Земли
0:42:40 — инструменты экономической войны против России
0:47:47 — царская Россия в начале ХХ века имела самый большой в мире долг
0:51:00 — какой капитал кормит “независимые” СМИ?
0:52:47 — деньги и счета на Западе — уязвимость российской экономики
0:54:40 — правовой империализм
0:56:00 — Россия через МВФ даёт деньги Украине
0:58:54 — финансовые стервятники над Украиной
1:02:26 — какой должен быть ответ на санкции Запада?
25.03.2015 Спасение европейских банков: зловещие параллели
Об «австрийском прецеденте» и «банкроте последней инстанции»
Прошло ровно два года после драматических событий в банковском мире Кипра. Напомню, что в начале 2013 года кипрские банки оказались в тяжелейшем положении после того, как в 2012 году по настоянию «Большой тройки» (ЕК, ЕЦБ и МВФ) была проведена реструктуризация долга Греции. Держателям долговых бумаг казначейства Греции было «рекомендовано» уменьшить сумму основного долга более чем на 50%. Это ослабило (правда, на короткое время) долговое бремя Греции более чем на 100 млрд долл., но одновременно обернулось убытками на такую же сумму для держателей греческих бумаг. Среди пострадавших оказались и кипрские банки, которые в своих активах имели крупные пакеты греческих бумаг.
В марте 2013 года власти этого островного государства по настоятельным «рекомендациям» все той же «Большой тройки» приняли очень «нестандартное» решение по спасению кипрских банков. На спасение банков были использованы средства клиентов на депозитных счетах. Фактически имела место узаконенная экспроприация клиентских денег. Подобного рода «эксперимент» получил название «кипрского прецедента». В том же 2013 году Брюссель стал предпринимать шаги по легализации кипрской схемы спасения банков в масштабах всего Европейского союза. В конце того года на свет появилась директива ЕС о восстановлении и санации банков (Bank Recoveryand Resolution Directive).
Не вдаваясь в детали указанного документа, отмечу, что основными источниками восстановления и санации объявляются средства кредиторов, акционеров и владельцев депозитов соответствующего банка. При этом предусматривается следующая последовательность (приоритетность) использования средств: сначала — средства акционеров, затем — держателей облигаций (как крупных, так и мелких), после этого — вкладчиков с накоплениями более 100 тысяч евро (сначала крупных компаний, потом малых и средних предприятий и уже затем — физических лиц). Сбережения до 100 тысяч евро подпадают под системы гарантирования вкладов. Указанный механизм спасения банков — один из важных элементов банковского союза ЕС, поэтапное создание которого запланировано на период 2014-2018 гг.
Прошлый 2014 год в банковском мире Европы прошел сравнительно спокойно, упомянутый выше механизм спасения банков ни разу не использовался. Да и сама директива в полном объеме начала действовать лишь в этом году. А вот в нынешнем году механизм директивы уже начал использоваться.
Ситуация в банковской системе ЕС становится все более неустойчивой. Так, в начале февраля международное рейтинговое агентство Standard&Poor's снизило долгосрочные кредитные рейтинги ряда крупнейших и значимых банков Германии, Австрии, Швеции и Великобритании. Негативные рейтинговые действия (постановка на пересмотр) были предприняты в отношении Barclays Plc, Credit Suisse Group AG, HSBC Holdings Plc, Lloyds Banking Group, Royal Bank of Scotland Group Plc и Standard Chartered Plc. Кроме того, рейтинг других финансовых компаний, таких как Commerzbank AG, Deutsche Bank AG и Raiffeisen Zentralbank Oesterreich и ряда их дочерних компаний был помещен в список на пересмотр с «негативным» прогнозом. Сам пересмотр состоится в мае 2015 года.
В подобных тенденциях нет ничего удивительного. Ведь долговой кризис в Европе до конца купировать не удалось. Особенно быстро нарастают долги стран Южной Европы. Казначейские бумаги указанных стран находятся в портфелях банков всего Европейского союза, при этом бумаги обесцениваются, грозя превратиться в «мусор». По данным Банка международных расчетов, объем потенциально проблемных активов немецких банков в Греции, Ирландии и Португалии превышает 220 млрд евро, а французских — 150 млрд евро. Ситуация дополнительно усугубилась тем, что Греция после прихода к власти нового правительства стала требовать пересмотра ее отношений с международными кредиторами. По большому счету у Греции имеется всего два выхода из нынешнего финансового тупика: проведение еще одной реструктуризации ее долга или объявление дефолта. И то, и другое может стать детонатором банковского кризиса в Европе.
Пожар европейского банковского кризиса может начаться из той страны, которую привыкли относить к разряду «благополучных». Речь идет об Австрии, в юрисдикции которой имеется банк Heta Asset Resolution AG (HAR). Он относится к категории «системообразующих» банков, которые, по мнению финансовых регуляторов, нельзя бросать на произвол судьбы. Банк HAR был сформирован в прошлом году после коллапса австрийского частного банка Hypo Alpe Adria Bank International AG (HAA). Банк HAR — государственный институт, он является типичным «плохим банком», с помощью которого была проведена «национализация» убытков частного банковского капитала. Идея создания «плохих банков» родилась после финансового кризиса 2007-2009 гг. Такие банки призваны абсорбировать плохие активы других банков. Правда, авторы концепции «плохих банков» внятно так и не сумели объяснить, что, в конце концов, делать с такими банками. То ли погашать их долги из бюджета, то ли постоянно рефинансировать за счет средств центральных банков, то ли перегружать «мусорные» бумаги на балансы «кредитора последней инстанции» (центрального банка), то ли просто их «мочить» (банкротить). Каждый из вариантов несет серьезные риски.
Естественно, австрийские власти не трубили о том, что HAR — «плохой» банк. В то же время участие государства в капитале HAR повышало к нему доверие. Банк для стабилизации своего положения (покрытия убытков своего предшественника HAA) выпустил облигации, которые были успешно размещены на европейском рынке. Однако, новому банку не удалось преодолеть наследованную убыточность. Уже в начале нынешнего года банк заявил о недостатке капитала в размере 7,6 млрд евро. Министерство финансов Австрии на первых порах оказывало финансовую поддержку банку, однако недавно оно заявило, что дальнейшей поддержки не будет. Более того, Минфин Австрии объявил о приостановке на 15 месяцев выплат основной суммы долга и процентов по облигациям банка Heta Asset Resolution.
По оценкам такой «мораторий» позволит сэкономить банку сумму около 10 млрд евро и закрыть образовавшуюся финансовую «дыру». Решение Минфина Австрии по банку HAR — первое практическое применение директивы ЕС о восстановлении и санации банков. Некоторые эксперты расценивают решение Минфина Австрии как фактическое объявление дефолта по обязательствам банка, а поскольку банк HAR — казенный, то некоторые идут еще дальше, утверждая, что имеет место «частичный дефолт» по обязательствам государства. Брюссель так не считает, квалифицируя действия Минфина как «нормальную» практику «восстановления и санирования» в соответствии с новой директивой ЕС.
Около 40% всех обязательств банка HAR приходится на немецкие банки, поэтому решение Минфина Австрии «аукнется» достаточно чувствительно банковской системе Германии. Рейтинговое агентство «Фитч» следующим образом прокомментировало решение Минфина Австрии по банку HAR: «Ущерб для банков Германии будет существенным, но они сумеют с ним справиться». Далее агентство ставит под сомнение, что если последствия лишь одного единственного случая применения директивы ЕС столь чувствительны для европейской банковской системы, то вряд ли она выживет в случае массового применения директивы. Многие эксперты высказывают надежду, что случай с банком HAR останется «австрийским прецедентом», который не будет тиражироваться в масштабах всей Европы.
Сейчас в банковском мире ЕС можно услышать вздох некоторого облегчения. Он порожден надеждами на объявленную Европейским центральным банком программу «количественных смягчений». Полагают, что она позволит банкам ЕС (особенно так называемым системообразующим банкам) получить необходимую ликвидность от ЕЦБ как «кредитора последней инстанции». Следовательно, можно забыть о таких «нерыночных» методах спасения банков, которые были применены на Кипре в 2013 году и в Австрии в начале 2015 года.
Метода «количественных смягчений» в Европе будет примерно такой же, как и в США: «продукция „печатного станка“ в обмен на „плохие“ активы». Что это означает? — Это означает, что «мусорные» (или «токсичные») активы постепенно накапливаются на балансе «кредитора последней инстанции». Возникнет некоторая иллюзия того, что тучи кризиса минуют банковскую систему, показатели банков на некоторое время действительно приходят в соответствие с требованиями финансовых регуляторов и нормативами «Базеля-2» и «Базеля-3». Но это иллюзия, не более чем укол «обезболивающего».
Спасая «системообразующие» банки, центральный банк (в нашей истории — ЕЦБ) незаметно для всех может превратиться в «банкрота последней инстанции». А банкротство ЕЦБ будет подобно взрыву мощной термоядерной бомбы в центре Европы. Европейские СМИ такую перспективу вообще не обсуждают. Что касается банкиров высшего уровня, то они не могут не понимать последствий этой самоубийственной политики. Может быть, они рассчитывают, что взрыв «финансовой бомбы» удастся упредить таким проверенным средством, как развязывание большой войны, которая «все спишет»?
Кстати, можно обратить внимание на интересные и зловещие параллели в новейшей финансовой и политической истории Европы. Сегодня угроза банковского кризиса в Европе исходит от австрийского банка Heta Asset Resolution. А в 1930-е годы банковский кризис в Европе, между прочим, также начался с Австрии. В мае 1931 г. произошло банкротство крупнейшего австрийского банка «Кредитанштальт», который за собой в могилу потянул банки половины Европы. Особенно болезненно это банкротство «зацепило» банковскую систему и экономику соседней Германии. Некоторые историки вообще утверждают, что своим приходом к власти Адольф Гитлер был обязан именно банкротству банка «Кредитанштальт». Национал-социалисты на волне критики тогдашней банковской системы и обещаний навести порядок «железной рукой» в финансовой сфере сумели добиться победы на выборах. А через несколько лет в Европе начался пожар Второй мировой войны.
20.03.2015 Лондонград: «зачистка» «русских» активов началась?

На этот раз капкан захлопнулся окончательно.
По разным оценкам, в Лондоне и его окрестностях проживает от 160 до 300 тысяч граждан, прибывших на острова Туманного Альбиона из России. Около 100 тысяч из них — сверхбогачи. События последнего месяца показывают, что над головами эмигрантов из России и их активами в Великобритании начали сгущаться тучи.Возникла угроза экспроприации имущества беглецов из России. В первую очередь их банковских счетов. Я много раз писал о том, что это событие так же неизбежно, как приход зимы после лета. При этом я сравнивал гигантский британский офшор с мышеловкой для олигархов и более мелких клептоманов из России. Но наступление «часа истины» для них ускорилось в связи с обострением отношений между Западом и Россией в течение последнего года. Об этом свидетельствуют многие события последних двух месяцев.
С конца января некоторые банки Великобритании начали требовать от российских бизнесменов дать подробный отчет по их имуществу за границей и происхождению денег. Об этом написал на своей странице в Facebook российский бизнесмен, основатель «Евросети» Евгений Чичваркин. «На днях из нашего уважаемого и очень крупного английского банка приходит письмо примерно следующего содержания: Уважаемый господин Чичваркин, в связи с санкциями в отношении России, потрудитесь объяснить, откуда у Вас деньги, какие у Вас есть активы, какое Ваше состояние, как Вы получили эти активы, сколько у Вас инвестиций в Соединенном Королевстве и так далее… Насколько я понимаю, инструкция банка — если что не так, блокировать счета».
Господин Чичваркин далее самоуверенно заявляет в своем письме, что уж он-то точно сумеет отчитаться за происхождение своих денег. Наивный Чичваркин! Уже пошел седьмой год его эмиграции в Лондонграде, а он все еще не понял, как устроена английская мышеловка. Напомним, что Евгений Чичваркин покинул Россию в 2008 году — вскоре после того, как стало известно о продаже «Евросети» инвестиционной компании ANN, контролируемой российским финансистом Александром Мамутом. В России Чичваркина объявляли в розыск по обвинениям в похищении человека и вымогательстве, однако позднее уголовное дело в отношении него было прекращено. При необходимости британская Фемида сама инициирует уголовное дело, брошенное на полдороге. И если не конфискуют деньги бывшего российского бизнесмена, то уж точно заморозит.
В начале февраля уже практически все банки Великобритании приступили к проверке законности доходов своих российских клиентов, массово разослав им письма-требования. Банкиры просят россиян объяснить, откуда и как были получены их средства, которые лежат на счетах в английских банках. Банковские юристы и сотрудники подразделений по работе с клиентами разъясняют россиянам: если веские подтверждения законности получения доходов не будут представлены, то счета будут заморожены, причём для этого даже не потребуется решения суда. А вот «разморозить» средства на счете и попытаться вывести их за пределы Великобритании держатель счета может только по решению суда.
Конечно, случаи замораживания и даже конфискации средств россиян в зарубежных банках не так уже редки. Но до сих пор это происходило лишь после вынесения судебного решения. Один из таких случаев — конфискация в Австралии в прошлом году денежных средств девяти россиян родом из Иркутска в местном банке (в городе Голд-Кост в австралийском штате Квинсленд). По словам банковского эксперта, они были вовлечены в процесс отмывания денег. Первые счета были открыты в 2010 году. Баланс на счетах российских граждан неожиданно вырос благодаря международным переводам из восьми иностранных компаний с банковских счетов Гонконга и материковой части Китая. К декабрю 2013 года россияне открыли 24 счета, на которых хранилось в общей сложности около 30 миллионов долларов. Расследование и судебные заседания длились несколько месяцев. Британские банки могут теперь обходиться без подобных судебных формальностей.
Ситуация для части держателей счетов в банках Лондонграда усугубляется тем, что проверке теперь подлежит не только законность происхождения денег, но и связи держателя счета с теми физическими и юридическими лицами Российской Федерации, которые попали в черные списки Запада в связи с экономическими санкциями. При необходимости любую связь можно доказать, даже если держатель счета будет клятвенно заявлять, что он — идейный борец с «режимом Путина».
В прошлом месяце прошло уже первое сообщение о конкретном случае изъятия западным банком средств российского предпринимателя. Предприниматель-нефтяник получил запрос из банка с требованием представить документы о законном происхождении денег, причем на английском языке. Предприниматель предоставил налоговые декларации, справки и кучу других документов, подтверждающих законность получения средств и факт уплаты налогов. Перевод документов и другие накладные расходы обошлись предпринимателю в копеечку. История тянулась долго, от россиянина требовали все новой и новой информации, в том числе анкетные данные со школьного возраста.
Неожиданно юристы банка выдвинули версию, что печати на документах могли быть подделаны. Нашли какой-то второстепенный документ с действительно подделанной печатью, который якобы предоставил предприниматель. Это послужило поводом к тому, чтобы объявить все другие документы недействительными. Доводы предпринимателя о том, что ему не было смысла подделывать какую-то второстепенную бумагу, не возымели действия. Все прекрасно понимали, что это чистой воды провокация. Провокация, которая и послужила основанием для того, чтобы банк мог списать 5 млн долл. со счета предпринимателя в пользу государства и в свою пользу, причем без решения суда. В информации от 10 февраля нынешнего года содержится не очень приятный для наших «денежных эмигрантов» то ли вывод, то ли совет: «По словам адвокатов, суд также принял бы сторону банка, поэтому не стоило даже тратиться на судебную тяжбу». (http://www.vestifinance.ru/articles/53092).
Страсти по поводу российского капитала в Лондоне дополнительно раздуваются британскими СМИ и правительственными ведомствами. Так, 11 марта министр иностранных дел Британии Филип Хэммонд сообщил о возможности опубликования «интересной информации» о находящихся на британской территории активах ближайшего окружения президента России Владимира Путина с целью усиления давления на Москву. Глава Форин-офиса отметил, что такой шаг британские власти рассматривают в качестве одного из возможных способов оказать давление на Россию с помощью стратегических коммуникаций.
«Когда мы говорим, какие дальнейшие шаги можем предпринять, чтобы усилить давление на Россию, то время от времени возвращаемся к стратегическим коммуникациям: как нам обратиться к россиянам и к тем, на чье мнение по поводу происходящего (на Украине — В.К.) пытается повлиять Россия», — пояснил руководитель британского МИДа. Если переводить на понятный язык фразу «стратегические коммуникации», то это воздействие официального Лондона на офшорную аристократию российского происхождения с помощью инструмента угроз конфискации активов, размещенных в офшоре под названием «Лондонград». Воздействие, нацеленное на достижение стратегических целей в нынешней холодной войне с Москвой.
В день заявления Хэммонда лондонское подразделение Deutsche Bank опубликовало отчет о масштабах российских инвестиций в Британию. Специалисты подразделения провели исследование статистики платежных балансов Великобритании и России. Они пришли к выводу, что за последние восемь лет в Лондон перетекли десятки миллиардов долларов «серого» капитала из России. Один из авторов доклада Оливер Харви заявил: «С 2006 года в Британию было переведено почти 133 миллиарда долларов. С 2010 года темпы притока составляют около полутора миллиардов долларов в месяц. Значительная часть этих средств попала на рынок недвижимости». Поток «серых» денег из России на острова Туманного Альбиона особенно возрос после того, как в Швейцарии с 2010 года начался процесс ликвидации банковской тайны. Швейцария перестала быть банковским офшором для российских клептоманов, ее заместила Великобритания.
О том, что подавляющая часть капитала из России в Великобританию направляется по «теневым» каналам, можно судить по официальной статистике Российской Федерации (табл. 1). По данным Росстата, на начало 2013 года объем накопленных российских инвестиций в Великобритании был равен всего лишь 9,1 млрд долл., что составляло около 5% всех накопленных за рубежом российских активов. Эти цифры совершенно не «бьются» с оценками английских экспертов и оценками специалистов Deutsche Bank. Табл. 1. Инвестиции из России за рубеж по странам-получателям инвестиций в 2013 г.
| млн. долл. США | в процентах к итогу |
|
| Все инвестиции | 176411 | 100 |
| в том числе в страны: | ||
| Виргинские о-ва (Брит.) | 59753 | 33,9 |
| Кипр | 33041 | 18,7 |
| Нидерланды | 23306 | 13,2 |
| Соединенное Королевство (Великобритания) | 9105 | 5,2 |
| Швейцария | 8265 | 4,7 |
| Люксембург | 7092 | 4,0 |
| Австрия | 6364 | 3,6 |
| Беларусь | 5510 | 3,1 |
| США | 4069 | 2,3 |
| Бермуды | 2149 | 1,2 |
* На начало 2013 г. Источник: Росстат
Правда, картина существенно меняется, если при оценке потоков капитала в Великобританию учитывать не только саму Великобританию, но и Британские Виргинские острова (БВО). Указанные острова — крупнейший в мировой экономике офшор, который находится под достаточно жесткой опекой органов финансового и банковского надзора Лондона. На Великобританию и БВО в совокупности приходилось почти 70 млрд долл. накопленных российских инвестиций. Или почти 2/5 всех зарубежных активов российского происхождения. Обратим внимание, что последние из имеющихся данных Росстата дают картину накопленных зарубежных инвестиций на 1 января 2013 года. А весной того же года имел место очень серьезный «наезд» на офшоры, причем больше всего досталось именно Британским Виргинским островам.
Произошли мощные «утечки» информации о клиентах и счетах БВО, причем реальные заказчики и организаторы тогдашней операции до конца так и не были «вычислены» (См.: Валентин Катасонов. Погром офшоров, или Операция Offshore leaks // ФСК, 16.04.2013). Как бы там ни было, но, по оценкам экспертов, операция по «зачистке» БВО привела к тому, что очень большие капиталы российского происхождения вынуждены были переместиться в Лондонград. И вот теперь начинается новая серия «зачистки» российских активов. Но, кажется, на этот раз капкан захлопнулся окончательно. Кажется, именно об этой ситуации предупреждал российских бизнесменов, олигархов и чиновников Владимир Путин, когда говорил о том, что «замучаетесь пыль бегать глотать». Кто-то внял этим предупреждениям, а кто-то продолжал упорно верить в независимость западного «правосудия», а теперь может оказаться у разбитого корыта.
09.03.2015 Финансы и геополитика со С. Демура
|
|
Мировая финансовая система переполнена ничем не обеспеченными бумажными денежными купюрами. Уже многие страны отказываются от торговать за доллар. Что будет дальше?Сколько денег выпускали в Советском Союзе? Чем хороша была советская денежная система? Кому выгоден дефолт? Кто разводит Германию? Кто является агентами Рокфеллеров? Сохранится ли человечество в современных условиях жизни? Куда выгодно вложить деньги в России?
Экономика России. Масоны. Ротшильды. Рокфеллеры. Дефолт. Кризис. Девальвация рубля. Рубль дешевеет. Доллар дорожает. Путин. Санкции. Обама. Ополченцы. Украина. Война на Украине. Новороссия. Государственный переворот. Катасонов. Демура.
06.03.2015 В программе «ПОЛИТЭКОНОМИКА для всех» ответы на вопросы. 13.03.2015 Продолжение.
|
|
23.02.2015 Кому выгодно начало Третьей мировой войны и нужна ли России мобилизационная экономика.
|
|
21.02.2015 Коломойский доедает Украину

Около четверти века назад на Украине начал развиваться олигархический капитализм, в основе которого лежит «естественный отбор»: олигархи пожирают малый и средний бизнес, а также государственные активы. По мере исчерпания ресурсов первоначального накопления олигархи начинают поедать друг друга, используя административный ресурс, рейдерские захваты, продажные суды, компромат, а при необходимости и убийства. Процесс очень напоминает схватку скорпионов в банке.
После переворота 2014 года процесс «естественного отбора» на Украине резко ускорился. Кто-то из олигархов, как Дмитрий Фирташ, сошёл с дистанции, кто-то сходит. Главный олигарх Украины Ринат Ахметов уже вылетел из ТОП-100 богатейших людей мира: в рейтинге Bloomberg он опустился с 88-го на 121-е место. За один прошлый год состояние Ахметова уменьшилось на 4,3 млрд. долл. — до 9,6 млрд. долл.
В финал схватки скорпионов выходят Петр Порошенко и Игорь Коломойский… Оценивать позиции Порошенко в бизнесе после его инаугурации стало сложнее, зато о Коломойском кое-что сказать можно.
Вот, например, последняя новость. 19 февраля поступило сообщение о том, что акции компании Коломойского, торгуемые на Лондонской бирже, за день потеряли четверть стоимости. Речь идет о нефтегазовой компании JKX Oil & Gas (далее – JKX), которая зарегистрирована в Великобритании и блокирующий пакет акций (27,47%) в которой принадлежит офшорной структуре Eclairs Group Ltd. Eclairs. Последняя зарегистрирована на Британских Виргинских островах «через запутанную сеть офшорных трастов» и на 59,1% принадлежит Коломойскому, на 40,9% - украинскому олигарху и ближайшему партнеру Коломойского по бизнесу Геннадию Боголюбову и его семье, сообщал ещё прошлой весной в письме акционерам председатель совета директоров JKX Найджел Мур.
Наибольшее падение курса акций JKX было зафиксировано в середине дня – 34% от цены открытия, а концу дня курс был на 25% ниже цены открытия. JKX, согласно обзору агентства Reuters, имела рыночную капитализацию в начале февраля 90 млн. долл. и в основном работает на Украине (85% доходов). У компании есть также активы в России, Венгрии и Словакии. На Украине JKX владеет «Полтавской газонефтяной компанией» (ПГНК), которая имеет лицензии на разработку нефтегазовых месторождений Ново-Николаевского комплекса в Полтавской области, а также лицензии на разведку Заплавского, Елизаветовского и Червоноярского-Восточного месторождений.
Аналитики объясняют обвал акций JKX 19 февраля тем, что после двух недель размышлений российская инвестиционная группа Proxima Capital заявила об отказе от первоначального своего намерения приобрести компанию JKX. Решение очень понятное. JKX в течение последнего года стремительно утрачивала свои позиции. По состоянию на 4 февраля ее бумаги потеряли в цене 73% по сравнению с аналогичным показателем годом ранее. В абсолютном выражении это примерно 250 млн. долл.
Коломойский вложил свои миллионы долларов в компанию JKX несколько лет назад, рассчитывая превратить их за короткий срок в миллиарды. Свой бизнес компания предполагала делать на освоении сланцевых месторождений. В 2013 году JKX начала масштабный проект по многостадийному гидроразрыву пластов, который считается самым крупным в Европе. Эксперты утверждают, что реализация этого проекта привела бы страну к экологической катастрофе, последствия которой вышли бы за пределы Украины, затронув Россию и соседние страны Европы. Начавшийся на Украине хаос затруднил реализацию планов JKX. Свою роль сыграло и падение цен на нефть, сделавшее многие сланцевые проекты нерентабельными.
С гражданином Израиля Коломойским и его компанией JKX связана и другая, ещё более интересная история. Подконтрольная Коломойскому британская JKX подала на днях иск против властей Украины на 180 млн. долл. за нарушение европейского права - Энергетической хартии и двусторонних соглашений о защите инвестиций (с Великобританией и Голландией). JKX обратилась в Международный арбитражный суд, требуя компенсации за потери по рентным платежам по добыче нефти и газа, которые украинское подразделение JKX «незаконно выплачивало» с 2011 года. Как указывается в иске, официальный Киев гарантировал «стабильные и справедливые» условия для инвестиций JKX, но не выполнил этих обязательств. Двусторонние соглашения защищали иностранных инвесторов от роста налоговой нагрузки, а также изменений любых других «правил игры» в нефтегазовом секторе Украины. Однако Киев внезапно повысил рентную плату за пользование недрами для добычи нефти и газа из залежей глубиной до пяти километров с 28% до 55%. Были и другие ужесточения по налогам и рентным платежам. В середине января 2015 г. в рамках Торговой палаты Стокгольма проводился арбитраж, который подтвердил, что рентная плата для компании не должна превышать 28%. Официальный Киев никак не прореагировал на этой решение.
Забавно, что Коломойский, занимающий с марта 2014 г. пост губернатора Днепропетровской области и являющийся частью украинской власти, предъявляет свои требования к этой самой власти. Впрочем, он привык делать деньги за счет использования «административного ресурса». В случае если Международный арбитражный суд удовлетворит исковое заявление JKX и стоящих за компанией украинских «бенефициаров» в лице Коломойского и Боголюбова, Коломойский включит все свои «административные ресурсы» для того, чтобы украинская казна исполнила судебное решение и выплатила необходимые «компенсации».
Игорь Коломойский - это идеальный тип паразита, питающегося за счет государственной казны. Вот свежий пример. Крупнейшей на Украине государственной компанией является «Нафтогаз Украины» (добыча, транспортировка и переработкой нефти). У «Нафтогаза» есть ряд дочерних компаний, в которых материнская компания имеет 100% капитала или контрольные пакеты акций. Одна из самых известных на нефтегазовом рынке Украины «дочка» «Нафтогаза» - компания «Укрнафта». «Нафтогазу» в ней принадлежит 51% капитала, т.е. формально «Укрнафта» относится к категории государственных компаний. Но это формально. А фактически - управляется людьми Коломойского. Так вот, 10 февраля управленческая команда Коломойского из государственной «Укрнафты» подала в суд на Кабинет министров Украины, Минэкономики и Минэнерго. "Укрнафта" добивается отмены решения правительства Украины от 16 октября 2014 года о введении в состав аукционного комитета по продаже сырой нефти, газового конденсата и сжиженного газа четырех представителей "Нафтогаза" и требует исключить этих представителей.
Депутат Верховной рады Украины Сергей Лещенко раскрывает причины столь странного иска государственной компании к органам государственного управления: «Многие месяцы до этого Коломойский выставлял ресурсы "Укрнефти" на фиктивные по сути аукционы на карманной бирже. Там их по стартовой цене, еще и с 15-процентной скидкой, забирали фирмы Коломойского на неконкурентных основах. Экономия для олигарха и потери для государственной "Укрнафты" на каждом аукционе измерялись 0,5-1 миллиардом гривен». По словам Лещенко, Коломойского лишили скидки и не дали провести на прошлой неделе аукцион, где нефть была посчитана по курсу 15 гривен за доллар (при реальном курсе более 23 гривен). «Теперь "Укрнафта" саботирует новый аукцион, где нефть уже будет продаваться по рыночному курсу. Еще один абсурд - ведь "Укрнефть" по сути лишает себя дополнительной прибыли. Но никакого абсурда нет - потому что государственный актив, уже не скрываясь, работает в интересах "патриота" Коломойского».
За последний год Коломойский понес серьезные убытки на разных направлениях и заметно обеднел. Его потери только в Крыму оцениваются им самим в 2 млрд. долл. К этому надо добавить аресты других его активов в России и потери активов на юго-востоке Украины. По данным "Форбс", в начале 2015 года его состояние оценивалось в 1,3 млрд. долл. (два года назад - 2,4 млрд. долл.). Хотя Коломойский и беднеет, другие украинские олигархи беднеют еще быстрее. Для того чтобы как-то компенсировать свои потери, Коломойский проявляет недюжинные способности по части изворотливости. Он хитёр и беспощаден. Не исключено, что ему удастся-таки сожрать другого крупнокалиберного паразита - Порошенко. Только что дальше?
А дальше пожирать будет нечего. Экономика и государство на Украине будут разрушены окончательно. По экспертным оценкам, падение производства в текущем году на Украине может составить от 10 до 20 процентов. А затем в страну придут паразиты совсем другого – мирового - калибра, которые проведут экспроприацию всего награбленного Коломойским. Теперешних украинских экспроприаторов экспроприируют в свой черёд. Украина и украинские олигархи – наглядное пособие для тех, кто хочет изучать процессы «естественного отбора» в мире хищников.
20.02.2015 Панорама мирового долга
В феврале 2015 года известная консультационная компания McKinsey обнародовала доклад о долговой ситуации в мире по состоянию на 2014 год. Доклад называется «Debt and (not much) deleveraging», что примерно можно перевести следующим образом: «Долг и его (незначительное) сокращение». Исследование базируется на данных по 47 странам мира. Это большинство экономически развитых стран (25) и наиболее крупные развивающиеся страны (22), куда входят Китай, а также бывшие социалистические страны, включая Российскую Федерацию. Как считают авторы доклада, такой охват вполне достаточен для того, чтобы составить полное представление о долговой ситуации в мире. Это уже не первый доклад компании McKinsey по тематике мирового долга. Предыдущие доклады отражали долговую ситуацию в мире по состоянию на конец 2000 и 2007 гг. Нынешний доклад фиксирует долговую ситуацию на середину 2014 года. Таким образом, имеется возможность оценить изменения в мировой долговой ситуации в рамках двух примерно одинаковых интервалов: 2000-2007 гг. и 2007-2014 гг.
Табл. 1.
Мировой долг и его основные компоненты в 2000-2014 гг.
|
|
2000* |
2007* |
2014** |
|||
|
|
Трлн. долл. |
% |
Трлн. долл. |
% |
Трлн. долл. |
% |
|
Всего |
87 |
100 |
142 |
100 |
199 |
100 |
|
Домашние хозяйства |
19 |
21,8 |
33 |
23,1 |
40 |
20,1 |
|
Нефинансовые корпорации |
26 |
29,9 |
38 |
26,7 |
56 |
28,2 |
|
Государство |
22 |
25,3 |
33 |
23,2 |
58 |
29,1 |
|
Финансовые организации |
20 |
23,0 |
37 |
26,0 |
45 |
22,6 |
*конец 4-го квартала
**конец 2-го квартала
В период 2000-07 гг. прирост мирового долга составил 55 трлн. долл. В следующем интервале прирост был равен 57 трлн. долл. Если первый период времени приходится на фазу подготовки мирового финансового кризиса, то второй период – на время самого кризиса, выхода из него и временной стабилизации. Как известно, мировой финансовый кризис 2007-2009 гг. был спровоцирован быстрым ростом мирового долга. Его уровень в 2000 году составил 246% мирового валового внутреннего продукта (ВВП), а ко времени начала финансового кризиса в 2007 году он уже вырос, по данным McKinsey, до 269% ВВП. Во втором периоде (2007-2015 гг.) прирост мирового долга в абсолютном выражении даже превысил прирост в первом периоде (57 трлн. против 55 трлн. долл.). Одновременно доля мирового долга выросла до 286% мирового ВВП. Все это авторы доклада расценивают как тревожные признаки надвигающейся второй волны мирового финансового кризиса.
Основными компонентами мирового долга авторы доклада рассматривают долги сектора государственного управления (государственный долг), сектора домашних хозяйств, сектора нефинансовых корпораций (корпоративный долг), финансового сектора. В 2014 году на первом месте по величине находился государственный долг, на втором месте – корпоративный долг, далее следовали долг финансового сектора и сектора домашних хозяйств. Примечательно, что в период 2007-2014 гг. наиболее высокими темпами рос государственный долг (табл. 2). Среднегодовые темпы прироста этого долга составили 9,3%, а абсолютный прирост – 25 трлн. долл. На этом фоне темпы прироста долга сектора домашних хозяйств и финансового сектора выглядели весьма скромно. Примечательно, что в предыдущий период (2000-2007 гг.) рост мирового долга обеспечивался преимущественно за счет финансового сектора и сектора домашних хозяйств. Сопоставляя данные, авторы доклада делают осторожное заключение, что нынешний рост мирового долга может привести к последствиям, отличным от тех, которые принесла с собой первая волна мирового финансового кризиса 2007-2009 гг.
Табл. 2.
Прирост мирового долга и его основных компонентов в 2000-2014 гг.
|
|
2000-2007 |
2007-2014 |
||
|
Среднегодовые темпы прироста, % |
Абсолютное значение прироста, трлн. долл. |
Среднегодовые темпы прироста, % |
Абсолютное значение прироста, трлн. долл. |
|
|
Всего |
7,3 |
55 |
5,3 |
57 |
|
Домашние хозяйства |
8,5 |
14 |
2,8 |
7 |
|
Нефинансовые корпорации |
5,7 |
12 |
5,9 |
18 |
|
Государство |
5,8 |
11 |
9,3 |
25 |
|
Финансовые организации |
9,4 |
17 |
2,9 |
8 |
Если относительный уровень долга в мире в 2014 году составил 286% мирового ВВП, то целый ряд стран имел уровень долга выше среднемирового. Например, в Голландии он составил 687%, в Ирландии - 681%, в Сингапуре – 628%, в Дании – 537%, в Японии - 517%, в Португалии – 439%, в Великобритании – 435%, в Швеции – 415%, в Бельгии – 402%, в Испании – 401% ВВП.
У лидеров мировой экономики – США и Китая – уровень долга был даже несколько ниже среднемирового уровня – соответственно 269 и 282% ВВП. В абсолютном выражении общий долг Китая в 2014 году составил 28,2 трлн. долл., а это соответствовало 14,2% мирового долга. Очевидно, что долговая ситуация в таких странах, как США, Китай, ряд государств Европы, Япония, может сильно повлиять на финансовое и экономическое положение во всем мире.
Обращает на себя внимание, что уровень задолженности стран «золотого миллиарда» (так называемые экономически развитые страны) намного выше, чем у большинства развивающихся стран.
Наименьший уровень долга среди 47 стран, включенных в исследование, имела Аргентина – 40% ВВП. В группе стран с наименьшим уровнем долга оказались также (% ВВП): Нигерия – 49; Саудовская Аравия – 65; Перу – 70; Колумбия – 82; Мексика – 93. В группе стран с уровнем долга менее 100% ВВП находилась также Россия (88% ВВП).
Статистика долга разных стран мира содержит странную закономерность: чем выше уровень долга страны, тем выше ее инвестиционные и кредитные рейтинги, выставляемые такими агентствами, как «Стандарт энд Пурс», «Фитч», «Мудиз». И наоборот, страны с низкими и даже «мусорными» рейтинговыми оценками агентств «Большой тройки» за редкими исключениями имеют вполне скромные показатели долга. Авторы доклада не акцентируют внимания на этой закономерности. Но с учетом скандала, связанного с присвоением России «мусорного» рейтинга в январе 2015 года, доклад McKinsey наглядно иллюстрирует «объективность» оценок «Большой тройки». А Аргентина, наиболее благополучная с точки зрения долга страна в исследовании McKinsey, сегодня находится на грани дефолта.
В докладе особое внимание уделяется долговой ситуации в Китае. По мнению авторов, в этой стране, как нигде, долг рос очень высокими темпами. Если в 2002 году долг был равен 2,1 трлн. долл., то в 2007 году он увеличился до 7,4 трлн. долл., а в 2014 г. достиг 28,2 трлн. долл. Таким образом, за 2007-2014 гг. он увеличился в четыре раза. Хотя, как отмечается в докладе, пока долговая ситуация в Китае находится «под контролем», в любой момент этот контроль может быть утрачен. Долговая ситуация в Китае, утверждается в докладе McKinsey, – серьезная угроза не только китайской, но и мировой экономике.
В целом авторы исследования вынуждены констатировать, что те решения, которые принимались в разгар финансового кризиса 2007-2009 гг. относительно сдерживания и даже сокращения отдельных видов долгов (государственного, корпоративного, сектора домашних хозяйств, финансового сектора), так и остались благими пожеланиями. Из 47 стран, включенных в исследование, лишь восьми странам удалось снизить относительный уровень общего долга (табл. 3).
Табл. 3.
Снижение относительного уровня общего долга в отдельных странах в период 2007-2014 гг.
|
|
% ВВП |
Снижение, проц. пункты |
|
|
2007 год |
2014 год |
||
|
США |
277 |
269 |
8 |
|
Египет |
125 |
108 |
17 |
|
Саудовская Аравия |
87 |
65 |
22 |
|
Румыния |
122 |
111 |
11 |
|
Филиппины |
129 |
128 |
1 |
|
Израиль |
212 |
190 |
22 |
|
Германия |
266 |
258 |
8 |
|
Аргентина |
56 |
40 |
16 |
Как видно из табл. 3, наибольшее относительное снижение было достигнуто в Саудовской Аравии и Израиле. Однако в абсолютном выражении наибольшее снижение общего долга произошло в США. Снижение относительного уровня общего долга в странах, включенных в табл. 3, достигалось сокращением относительного уровня различных видов долга. Например, в Аргентине - за счет снижения государственного долга и долга финансового сектора. В Израиле – за счет снижения государственного, корпоративного долга и долга финансового сектора. В Саудовской Аравии – за счет снижения государственного долга, долга сектора домашних хозяйств, долга финансового сектора. В США – за счет снижения в первую очередь долга финансового сектора и сектора домашних хозяйств, а также (в небольшой степени) корпоративного долга. Ни одной из стран не удалось достичь одновременного снижения по всем четырем видам долга (государственный, корпоративный, финансовый сектор, сектор домашних хозяйств).
При этом у большинства стран мира, включенных в исследование, наблюдался рост относительного уровня общего долга. Таких стран 39. Ниже приведен список стран с наибольшим повышением относительного уровня общего долга в период 2007-2014 гг. (табл. 4).
Табл. 4.
Повышение относительного уровня общего долга в некоторых странах в период 2007-2014 гг.
|
|
% ВВП |
Повышение, проц. пункты |
|
|
2007 год |
2014 год |
||
|
Ирландия |
534 |
681 |
147 |
|
Португалия |
301 |
439 |
138 |
|
Китай |
158 |
282 |
124 |
|
Греция |
218 |
322 |
104 |
|
Голландия |
587 |
687 |
100 |
Обращает на себя внимание то обстоятельство, что по темпам прироста общего долга экономически развитые страны опережали развивающиеся страны. Исключение составили включенные в группу развивающихся стран Китай, Сингапур, Малайзия, Таиланд. У четырех названных государств повышение относительного уровня долга было выше 50 проц. пунктов.
Общий долг России за 2007-2015 гг. увеличился на 15 проц. пунктов: с 73 до 85% ВВП. Прирост отдельных видов долга России составил (проц. пункты): государственный долг – 3; корпоративный долг – 9; долг сектора домашних хозяйств – 7. Долг финансового сектора за указанный период снизился на 4 проц. пункта.
В целом основной вклад в наращивание общего долга большинства стран вносил рост государственного долга, на втором месте находился рост корпоративного долга.
03.02.2015 Экономические войны и экономические санкции

Ч1
19.01.2015
Экономические войны XIX-XXI вв., в которых используются торговые, морские, кредитные блокады, аресты и конфискации имущества, в подавляющем большинстве случаев преследуют политические цели. Проводя агрессивную внешнюю политику в отношении стран периферии мирового капитализма, Запад избегает термина «экономическая война», предпочитая такие нейтральные определения, как «экономические санкции», «торгово-экономические ограничения», «мораторий», «запрет». Однако все эти меры в совокупности рассчитаны на то, чтобы подорвать экономику противника, вызвать социальные волнения, произвести смену власти в государстве. Совокупность экономических санкций, введенных Западом против России в 2014 году, есть в точном смысле слова экономическая война.
Среди экономических войн прошлого можно вспомнить «континентальную блокаду». Это комплекс мероприятий по блокированию торговли Великобритании, проводившихся Наполеоном Бонапартом в 1806-1814 гг. К блокаде Британских островов Наполеону удалось подключить большую часть государств континентальной Европы. Вообще в XIX веке наиболее распространенным видом экономической войны была морская блокада. В период 1827-1914 гг. 21 блокаде подвергались: Турция, Португалия, Нидерланды, Колумбия, Панама, Мексика, Аргентина и Сальвадор. Инициаторами блокад были: Великобритания (12 раз), Франция (11 раз), Италия, Германия (по 3 раза), Австрия и Россия (по 2 раза) и Чили.
Экономические войны и экономические санкции ХХ века
Табл. 1.
Динамика экономических санкций в ХХ веке.
|
Годы (пятилетние интервалы) |
Количество случаев санкций |
|
1911-1915 |
1 |
|
1916-1920 |
2 |
|
1921-1925 |
2 |
|
1926-1930 |
0 |
|
1931-1935 |
3 |
|
1936-1940 |
3 |
|
1941-1945 |
1 |
|
1946-1950 |
8 |
|
1951-1955 |
5 |
|
1956-1960 |
10 |
|
1961-1965 |
15 |
|
1966-1970 |
4 |
|
1971-1975 |
13 |
|
1976-1980 |
25 |
|
1981-1985 |
15 |
|
1986-1990 |
20 |
|
1991-1995 |
34 |
|
1996-2000 |
13 |
Источник: Gary Clyde Hufbauer, Jeffrey J. Schott, Kimberly Ann Elliott, and Barbara Oegg. Economic Sanctions Reconsidered, 3rd edition. November 2007.
Экономические санкции стали важным и часто используемым инструментом международной политики лишь после Второй мировой войны, особенно в последние три десятилетия ХХ века. На период 1971-2000 гг. пришлось 120 случаев санкций, что составило 69% всех случаев, зафиксированных в период 1911-2000 гг.
В ХХ веке наиболее масштабной была экономическая война Запада против СССР. Война эта имела ярко выраженные политические цели – смещение власти большевиков, привод к власти ставленников стран Антанты (в первую очередь, Великобритании и Франции), изменение курса страны. Кроме того, Запад добивался выполнения Россией обязательств по долгам, а также восстановления имущественных прав иностранцев (отмены национализации иностранных активов). Экономическая война против Советской России началась с декабря 1917 года, когда бывшие союзники России по Антанте объявили ей торговую и морскую блокаду. С небольшими перерывами (прежде всего, на время Второй мировой войны) экономическая война против Советского государства продолжалась вплоть до распада СССР в декабре 1991 года. Дополняемая информационно-психологической войной и операциями спецслужб экономическая война Запада против Советского Союза была составной частью холодной войны против социалистического лагеря .
Экономические санкции и экономическая война против России после 1991 года
С утверждением о том, что Запад не вел экономической войны против Российской Федерации после распада СССР, согласиться невозможно. В отношении РФ в США продолжали действовать поправки к закону о торговле Вэника-Джексона, принятые в 1974 году с целью заставить Москву снять ограничения на выезд из СССР евреев. Поправки предусматривали различные ограничения в части как экспортной, так и импортной торговли с Советским Союзом. Поправки были отменены лишь в 2012 году, но их тут же заменил «Акт Магнитского». Этот закон сохраняет за правительством и президентом США право вводить ограничения на торговлю с Российской Федерацией.
Другой пример – ограничения на поставки технологий. Еще в 1949 году по инициативе Вашингтона была создана международная организация под названием Координационный комитет по экспортному контролю, более известный как КОКОМ (Coordinating Committee for Multilateral Export Controls, CoCom). В эпоху холодной войны КОКОМ составлял перечни стратегических товаров и технологий, не подлежащих экспорту в страны восточного блока. Комитетом была разработана стратегия «контролируемого технологического отставания» стран Варшавского договора. Пала Берлинская стена, пал Советский Союз, а КОКОМ продолжал существовать. Он был ликвидирован лишь в 1994 году, но на смену ему пришло Вассенаарское соглашение. Оно позволяло не менее эффективно ограничивать поступление из стран Запада технологий военного и двойного назначения в «нежелательные» страны. То есть менялись лишь вывески, но суть политики Запада в отношении новой России оставалась той же, что и в отношении Советского Союза. Российская Федерация была объектом экономической войны.
Особых внешних проявлений этой войны против России до недавнего времени не чувствовалось по двум причинам.
Во-первых, на первом этапе своего существования Российская Федерация добровольно шла в фарватере политики Запада, из субъекта международной политики она превратилась в объект такой политики и никаких принудительных действий в ее отношении не требовалось. Запад имел широкий арсенал методов экономической войны, но в 1990-е годы им пользовался крайне редко.
Во-вторых, некоторые меры Запада формально не имеют отношения к экономической войне. Но это лишь формально. Например, летом 2014 года Международный суд в Гааге вынес вердикт по поводу иска «обиженных» иностранных инвесторов российской нефтяной компании ЮКОС. Он обязал Российскую Федерацию выплатить истцам компенсацию в 50 млрд. долл. Решение суда имеет явно политическую мотивацию. Исковое заявление инвесторов находилось в суде много лет, но «выстрелило» именно в 2014 году. Решение выносилось в разгар кризиса на Украине, когда Запад уже ввел ряд санкций против России, и должно было усилить эффект официальных санкций США и ЕС.
Под санкциями – полмира
Россия – не единственный объект экономической войны Запада. По оценкам ООН, в начале XXI века экономические санкции США и других стран «золотого миллиарда» действовали в отношении десятков стран мира, в которых проживает 52% населения планеты. Наиболее затяжной считается экономическая война Вашингтона против Кубы и Северной Кореи. Санкции против Кубы были введены в 1960 г., когда повстанцы под руководством Фиделя Кастро экспроприировали собственность американских граждан и компаний на острове; в 1962 г. санкции были ужесточены до уровня эмбарго и с тех пор продолжают действовать почти без послаблений. По данным властей Кубы, прямой ущерб от эмбарго за более чем полувека составил около 1 триллиона долларов. Однако своей главной цели – смены режима на Кубе - Вашингтон так и не добился.
Длительная экономическая война ведётся также против Ирана. Санкции США в отношении этой страны были введены еще в 1979 году. С тех пор они не отменялись, лишь менялся их набор. Даже после того как начались переговоры с Ираном по его ядерной программе, блокада с Ирана полностью снята не была, смягчения были символическими. Война против Ирана продолжается.
Арсенал методов экономической войны в XXI веке
В начале XXI века арсенал средств экономической войны значительно расширился.
Во-первых, это экономические санкции, официально объявляемые правительственными ведомствами. Такие санкции могут действовать в отношении всех граждан и всех экономических субъектов другой страны (компаний, банков, иных организаций), а могут быть секторальными. Как, например, объявленные летом 2014 года антироссийские санкции в отношении трех секторов - военного производства, добычи нефти, банковского сектора. В ряде случаев санкции могут быть адресными (в этом случае составляются специальные черные списки). Санкции могут быть первичными и вторичными. Первый случай - это действия в отношении граждан и экономических субъектов той страны, которая подвергается санкциям, второй - действия в отношении граждан, компаний и банков иных стран, содействующих нарушению санкций. Например, против многих банков Западной Европы и США сегодня выдвигаются судами и органами финансового надзора обвинения в том, что они участвовали в проведении международных платежей и расчетов в пользу банков и компаний Ирана, Ливии, Сирии, Кубы, Судана (против которых США и некоторые страны Европы объявили санкции). При этом банки, подпавшие под такие вторичные санкции, сегодня подвергаются штрафам, измеряемым миллиардами долларов.
Санкции могут касаться товарных потоков (экспорт и импорт), транспортных коммуникаций, перемещения рабочей силы, финансовых потоков. Особенно разрушительный эффект может вызвать такая санкция, как блокирование операций банков через коммуникационную систему СВИФТ. Хотя СВИФТ является международной организацией частного характера (в основном учредителями выступают банки разных стран), однако на нее могут оказывать сильное давление государственные структуры США и их союзников в Европе. В 2012 году под сильным давлением извне СВИФТ (система, формально находящаяся в юрисдикции Бельгии) вынуждена была пойти на блокирование операций иранских банков.
Крайне разрушительный эффект может иметь и такая санкция, как замораживание золотовалютных резервов страны-«изгоя». Прецеденты уже были. Например, США арестовали в свое время резервы Ирана (точная сумма неизвестна). В 2011 году были арестованы резервы Центрального банка и суверенного фонда Ливии (общая сумма арестованных активов 150 млрд. долл.).
При сильной раскрутке маховика экономической войны могут происходить аресты, конфискации и национализации зарубежных активов, принадлежащих частным компаниям и банкам. Так, в период подъема национально-освободительного движения стран Азии, Африки и Латинской Америки в 1960-е годы было зафиксировано большое количество случаев национализации активов транснациональных корпораций, действовавших в этих странах.
Во-вторых, к средствам ведения экономической войны следует отнести действия, формально не связанные с теми политическими мотивами, которые используются для объявления санкций. Яркий пример - манипуляции на товарных и финансовых рынках. Страны-инициаторы экономической войны (в первую очередь это США и Великобритания), опираясь на возможности своих банков, могут искусственно повышать и понижать цены на сырьевых рынках, процентные ставки на финансовых рынках, валютные курсы на денежных рынках и т.п. При этом всё можно списывать на «стихию рынка» или на «алчных спекулянтов». Нынешнее понижение цен на нефть наносит удар по российской экономике, но формально его трудно привязать к той войне, которая развязана против России. Рейтинговые агентства беззастенчиво понижают котировки российских ценных бумаг до уровня «мусорных», но при этом агентства делают вид, что их оценки «независимые».
Мощным неформальным инструментом экономической войны против России может стать американский закон ФАТКА (закон о налогообложении иностранных счетов), принятый для того, чтобы обеспечить полную собираемость налогов в казну США. Налоговая служба США планирует уже в текущем году потребовать от всех банков, находящихся за пределами Америки, предоставления информации о тех клиентах, которые имеют налоговые обязательства перед казной США. Под прикрытием борьбы за повышение собираемости налогов правительство США предпринимает беспрецедентную попытку поставить под свой прямой административный контроль иностранные банки. Российские банки – не исключение. Поскольку США ведут необъявленную экономическую войну против России, такой контроль над российскими банками, по всей вероятности, будет использован для экономической дестабилизации России.
Сегодня Россия должна быть вооружена всем богатством опыта ведения современных экономических войн. Особого внимания заслуживают два вопроса: эффективность санкций и меры противодействия им. Об этом - в следующей статье.
(Продолжение следует)

Ч2
02.02.2015
Экономические санкции - это комплекс мер давления на государство для достижения преимущественно политических целей, но, хотя санкции и приводят к негативным последствиям в экономике санкционируемого государства, конечные политические цели при этом достигаются далеко не всегда. Чаще всего они вообще не достигаются. По данным известного американского эксперта в этой области Гари Хафбауэра и его соавторов, классифицировавших 204 случая санкций, они достигали успеха примерно лишь в трети случаев (табл. 1).
Табл. 1.
Цели экономических санкций и их результативность
|
Цель |
Число случаев |
Процент успеха |
|
Умеренная модификация политики |
43 |
51 |
|
Смена режима или демократизация |
80 |
31 |
|
Прекращение военных действий |
19 |
21 |
|
Разрушение военного потенциала |
29 |
31 |
|
Другие существенные изменения политики |
33 |
30 |
Источник: Gary Clyde Hufbauer, Jeffrey J. Schott, Kimberly Ann Elliott, and Barbara Oegg. Economic Sanctions Reconsidered, 3rd edition. November 2007.
Во многих случаях экономические санкции оказывают стимулирующее, мобилизующее воздействие на экономику санкционируемых стран. Так, континентальная блокада, которую Наполеон Бонопарт организовал против Великобритании, дала толчок второй фазе промышленной революции в Великобритании, способствовала окончательному ее превращению в «мастерскую мира». Кстати, Наполеону на некоторое время удалось подключить к континентальной блокаде Россию, настояв на прекращении поставок в Англию зерна, леса, льна, пушно-меховых товаров и т.д. Одновременно Россия была вынуждена отказаться от импорта из Англии промышленных изделий, в том числе железа и тканей. Специалисты по экономической истории отмечают, что именно участие России в континентальной блокаде дало толчок развитию российской черной металлургии (железоделательных заводов) и текстильной промышленности.
Классическим примером неэффективности санкций является случай с установлением эмбарго на торговлю с Италией Лигой Наций в конце 1935 года. Инициатором санкций была Великобритания, а причиной их объявления было вторжение Италии в Абиссинию (Эфиопию). Эмбарго оказалось неэффективным. Во-первых, торговля Италии продолжалась с теми странами, которые не входили в Лигу Наций (прежде всего, это нацистская Германия). Во-вторых, даже те страны, которые голосовали за санкции против Италии, не слишком строго их соблюдали.
Впечатляющий пример мобилизующего эффекта экономических санкций – Советский Союз. Уже в первые месяцы после прихода к власти большевиков страны Антанты организовали морскую и торговую блокаду против советской России. В кольце блокады у руководства страны постепенно вызрело решение о необходимости выстраивания экономики, которая минимально зависела бы от внешних рынков. В декабре 1925 года был выдвинут лозунг социалистической индустриализации. Прошло еще четыре года, была запущена первая пятилетка, которая заложила фундамент тяжелой промышленности Советского Союза. До начала Великой Отечественной войны было построено более 9 тысяч промышленных предприятий, страна сумела подготовиться к агрессии со стороны фашистской Германии. Доля импорта в удовлетворении внутренних потребностей СССР как по средствам производства, так и по потребительским товарам, упала до уровня около 2%. За 10-12 лет была реализована грандиозная программа импортозамещения.
После Второй мировой одним из направлений холодной войны Запада против СССР стала экономическая война, которая выражалась в запретах на передачу Советскому Союзу технологий военного и двойного назначения, зерновых эмбарго, ограничениях на кредитование, обвинениях в демпинге, отказе от предоставления режима наибольшего благоприятствования в торговле и т.д. Однако эффект от экономической войны Запада против СССР был очень ограниченным. Во-первых, Советский Союз научился обходить некоторые ограничения и запреты на торговлю с Западом. Во-вторых, общая зависимость советской экономики как от экспорта, так и от импорта, на протяжении трех десятилетий после Второй мировой войны сохранялась на низком уровне. В-третьих, некоторые импортные потребности СССР стал покрывать за счет других социалистических стран.
Лишь в 1970-е годы ситуация изменилась. В конце 1973 года цены на черное золото на мировом рынке подскочили в четыре раза. На СССР пролился дождь из нефтедолларов, и постепенно страна подсела на нефтяную иглу. Из промышленной державы Советский Союз стал превращаться в сырьевую, что повысило эффективность последующих акций Запада в рамках экономической войны.
* * *
Примерами низкой эффективности экономических санкций в наше время служат акции Запада против Ирака и Ирана.
После аннексии Ираком Кувейта (на что, кстати, Саддама Хусейна сознательно спровоцировали США) 6 августа 1990 года Совет Безопасности ООН принял Резолюцию 661 (1990), предусматривавшую применение против Ирака принудительных мер без использования оружия. Под действие таких мер попали все финансовые потоки и любые товары, исключение составляли лишь поставки, предназначенные для медицинских целей, и поставки продуктов питания в рамках гуманитарной помощи. Главное – Ираку были перекрыты каналы экспорта нефти.
Конечно, влияние санкций на экономику Ирака, которая зависела от экспорта черного золота, было очень чувствительным. Накануне санкций нефтяной сектор обеспечивал свыше 60% ВВП Ирака. Стал падать жизненный уровень населения, кое-где начала чувствоваться нехватка продовольствия. Наблюдалась непрерывная девальвация национальной денежной единицы. В период действия всеобъемлющих мер с 1990 до 1995 года иракский динар упал в цене по отношению к доллару США более чем в 20 раз. Инфляция на годовой основе измерялась сотнями процентов. Правда, после того как заработала программа «Нефть в обмен на продовольствие» (с 1996 года), инфляция стала снижаться, проблема дефицита продовольствия и медикаментов утратила свою остроту. Постепенно, однако, руководители Ирака выстроили схемы, позволявшие торговать с внешним миром в обход санкций. Именно по причине неэффективности экономических санкций Вашингтон и принял решение о вторжении в Ирак.
Что касается Ирана, то он находится под санкциями США и их союзников уже 35 лет, но никаких признаков кризиса этого государства не наблюдается. Негативные явления в экономике Ирана, разумеется, заметны (особенно в нефтедобыче из-за запретов на поставки оборудования для отрасли), дополнительная нагрузка на иранскую экономику возникла и в связи с тем, что Вашингтону удалось подключить к санкциям ЕС, но буквально за 2-3 года Иран сумел адаптироваться к тотальной нефтяной блокаде Запада. Для Вашингтона это было крайне неприятным сюрпризом. Иран, по сути, стал своего рода учебным пособием, показывающим другим странам, как можно обходить санкции Запада. С нашей точки зрения, именно это стало главной причиной того, что в 2013 году по инициативе Вашингтона в Женеве начались переговоры с Ираном по его ядерной программе при участии шестерки посредников (пять постоянных членов Совета Безопасности ООН плюс Германия). Не думаем, однако, что больше всего США беспокоит иранская ядерная программа, так же как не думаем, что в обмен на сворачивание ядерной программы Запад свернёт санкции против Ирана. Даже в случае с обещанием Вашингтона разморозить часть арестованных валютных резервов Ирана (якобы в порядке доброй воли) речь идет об очень незначительной части иранских резервов. Кроме того, администрация США подчёркивает, что любые возможные решения об отмене санкций против Ирана будут иметь «обратимый характер».
Обобщая, можно сделать следующие выводы.
1. Не отрицая влияния санкций на экономику санкционируемых стран, следует признать, что политических целей санкционирующим странам удается достигать достаточно редко. Негативные социальные последствия санкций обычно компенсируются тем, что власть использует санкции для идейной и политической консолидации общества.
2. Влияние санкций со временем может ослабевать, так как санкционируемые страны разными способами адаптируются к санкциям. Нередко санкции становятся толчком к серьезной перестройке экономики.
3. Санкционирующие страны зачастую сами несут существенные потери в связи с тем, что их компании лишаются возможности торговать с санкционируемыми странами. При этом может происходить усиление конкурентных позиций компаний тех стран, которые не участвуют в санкциях.
4. Санкционирующие страны в случае отсутствия желаемого политического эффекта могут прибегать к использованию иных методов давления на санкционируемые страны (дипломатические, военные, операции спецслужб и т.д.).
5. Запад всячески замалчивает случаи неэффективного использования экономических санкций, используя их угрозу как оружие устрашения для стран, которые отклоняются от курса западных центров силы.
В завершающей статье на основе анализа мирового опыта мы рассмотрим вопрос о способах адаптации разных стран к режиму санкций.
(Окончание следует)

Ч3
03.02.2015
За длительный период активного использования в мире экономических санкций накапливался опыт как организации таких санкций, так и противодействия им. Пожалуй, наиболее богатый опыт противодействия санкциям накоплен Россией, и почти весь он приходится на советский период ее истории.
Советский опыт противодействия экономическим санкциям
В начальные годы существования советской России торговая и морская блокада со стороны бывших её союзников (стран Антанты) преодолевалась за счет организации товарных потоков через нейтральные страны (Персию, Турцию, Китай) или же через контрабандные коридоры (один из главных таких коридоров проходил через Прибалтику и Скандинавию). После того как в конце 1929 года разразился мировой экономический кризис, Советский Союз стал играть на противоречиях между странами Запада, добиваясь ослабления или даже отмены санкций некоторыми из них.
Стратегическим решением проблем, порождённых экономическими санкциями, стала индустриализация Советской России. Одной из главных задач индустриализации в декабре 1925 года было объявлено максимальное снижение зависимости советской экономики от внешних рынков, опора на собственные ресурсы и собственное производство. В период 1929-1941 гг. в стране было построено почти 10 тысяч предприятий, которые производили производства средств производства, товары народного потребления, а также все виды оружия и военной техники. Экономика того периода была мобилизационной, важнейшими её элементами были: централизованное управление народным хозяйством, 100-процентное участие государства в промышленности, среднесрочное (пятилетнее) директивное планирование, коллективизация сельского хозяйства, полное искоренение любых форм капитала (промышленного, торгового, денежного), огосударствление денежно-кредитной системы, выравнивание уровней жизни всех слоев населения (социальные программы, борьба с нетрудовыми доходами и т.д.), государственная монополия внешней торговли, государственная валютная монополия.
С первых шагов индустриализации удалось найти подход к американским компаниям, которые находились в условиях тяжелейшего экономического кризиса. Именно они осуществляли поставки оборудования для строек первой пятилетки в СССР, производили монтаж оборудования и пуско-наладочные работы. Поставки осуществлялись на условиях коммерческого кредитования, что снимало остроту проблем, связанных с нехваткой валюты. Затем американское «окно возможностей» стало постепенно закрываться, в последующие годы главными поставщиками машин и оборудования стали германские фирмы. Примечательно, что индустриализация проводилась абсолютно без привлечения в советскую экономику иностранных инвестиций. Ранее иностранный капитал присутствовал в СССР лишь в виде концессий, последние из них были ликвидированы в 1932-1933 гг. (1) На протяжении нескольких десятилетий советская экономика имела автаркический характер: доля экспорта и импорта в валовом продукте СССР составляла всего несколько процентов. Это делало Советский Союз малоуязвимым по отношению к экономическим санкциям.
Однако с середины 1970-х гг. зависимость СССР от экспорта и импорта стала усиливаться. В 1973 году цены на нефть на мировом рынке подскочили в 4 раза. Вместо того чтобы продолжать укреплять промышленный потенциал страны, советское руководство пошло по пути наименьшего сопротивления. Экономические, социальные, военные проблемы страны начали решаться с помощью нефтедолларов, отчего последние полтора десятилетия существования СССР эффективность экономических санкций Запада неуклонно повышалась. Обвал цен на нефть на мировом рынке в 1986 году формально нельзя отнести к экономическим санкциям против СССР, но нет сомнения в том, что этот обвал был спланирован Вашингтоном с целью окончательного подрыва советской экономики. Это была акция экономической войны, и она достигла цели. Через пять лет Советский Союз перестал существовать.
Иран и Ирак: три уровня противодействия санкциям
Среди стран, которые достаточно успешно противодействовали экономическим санкциям Запада в последние годы, можно назвать Ирак и Иран. Против первого санкции действовали фактически в 1990-2003 гг. (формально – до 2010 года), против второго – с 1979 года по настоящее время. В обеих странах можно выявить три уровня противодействия санкциям:
- адаптация внешнеэкономической деятельности к запретам и ограничениям со стороны санкционирующих стран;
- замещение импорта внутренним производством и диверсификация товарной структуры экспорта;
- меры в сфере распределения жизненно важных товаров.
Меры по адаптации внешнеэкономической деятельности к условиям санкций
Здесь выделятся следующие направления:
а) переориентация во внешнеэкономической деятельности на государства, которые не участвуют в экономических санкциях («неприсоединившиеся государства»);
б) использование для международных расчетов средств, альтернативных доллару США и евро;
в) использование для торговли компаний-посредников, выступающих под флагами самых разных государств.
Санкции против Ирака были введены ООН, но даже этого оказалось недостаточно, чтобы организовать вокруг страны железное кольцо блокады. Ирак заключил соглашения с соседними государствами – Иорданией, Египтом, Турцией, через которые шли поставки нефти из Ирака и импорт в Ирак широкого ассортимента товаров (от машин, оборудования и военной техники до продовольствия и медикаментов). Вашингтону все эти операции были известны, но давление США на соседние с Ираком страны эффекта не давало. По данным ЦРУ, за годы санкций Ирак сумел продать нефти на сумму 75 млрд. долл. Кроме канала межгосударственных соглашений для международной торговли использовались контракты с компаниями-посредниками и даже с физическими лицами. Среди таких физических и юридических лиц было немало граждан и фирм из Китая, Франции, России. Некоторые из юридических лиц были фирмы-однодневки, которые создавались ради исполнения одного контракта.
Блокада, которую США много лет пытались организовать вокруг Ирана, выглядит еще более «дырявой». Санкции США против этого государства не являются санкциями ООН. Лишь в начале 2010 года Вашингтону удалось подключить к санкциям против Ирана Европейский союз, но за год-два Иран переориентировался с европейского рынка на рынки таких государств, как Китай, Индия, Турция, Россия. Ряд соседних с Ираном небольших арабских государств используются в качестве транзитных пунктов торговли. До присоединения ЕС к санкциям Вашингтона, многие европейские компании успели сделать немалые инвестиции в экономику Ирана. Например, французские компании обосновались в автомобильной, немецкие и английские – в горнодобывающей промышленности Ирана. Сейчас эти европейские компании продолжают сотрудничество с Ираном, но не напрямую, а через государства и фирмы, играющие роль посредников. Например, они могут отправлять оборудование на фиктивные адреса в Турцию, далее из Турции оборудование следует в Дубай (ОАЭ), а оттуда – в иранский порт Бендер-Аббас. Имеются и другие транзитные маршруты - через Южную Африку, Малайзию. Нередко схемы движения товаров спрямляются, товары курсируют напрямую между Ираном и Турцией. Для Турции, хотя она и является членом НАТО, Иран остается крупнейшим торговым партнером (правда, официальная статистика Турции не отражает ее торговлю с Ираном в полном объеме).
Крайне важным для санкционируемых стран является уход от расчетов в основных резервных валютах, особенно в долларе США. Такие расчеты контролируются Западом, поскольку операции проходят через корреспондентские счета американских и европейских банков. На сегодняшний день Иран почти полностью эмансипировался от доллара в своих расчетах по торговле. Довольно существенная часть торговли Ирана осуществляется на основе бартера, то есть прямого товарного обмена. Всё большая часть торговых сделок обслуживается с помощью валют стран – торговых партнеров Ирана. Это, прежде всего, китайский юань, индийская рупия, южнокорейский вон. Используется также российский рубль. Еще одним инструментом расчетов становится золото.
Кроме того, в Иране наблюдается тенденция к усилению государственного контроля в денежной и валютной сфере. Для укрепления риала Банк Ирана приобретает золото у Индии и Турции и иностранную валюту через сеть менял в Ираке. Государство вернулось к ограничению валютного обмена, введены единые валютные курсы. В Банке Ирана создан центр по экономической и валютно-денежной стабилизации.
Замещение импорта внутренним производством
Особенно актуальной для Ирака и Ирана стала задача замещения импорта продовольствия отечественным производством. Сразу же после введения в 1990 году санкций против Ирака его правительство приняло ряд решений по увеличению собственного сельскохозяйственного производства как за счет более полного вовлечения земель в хозяйственный оборот, так и за счет субсидирования сельских производителей и гарантированных государственных закупок. Декрет №367 Совета революционного командования Ирака гласил: «Все земли, которые не используются их владельцами или другими в соответствии с их сельскохозяйственным предназначением, будут национализированы без компенсации». Министерство сельского хозяйства компенсировало фермерам до 100% стоимости семян, в 1990 г. на это было потрачено 586 млн. динаров. Иракское сельское хозяйство стало плановым: фермерам давались подробные указания, что сажать, когда и как; несоблюдение указаний было наказуемым. К октябрю 1992 г. правительство начало скупать весь урожай без посредников. Эти меры помогли значительно повысить объемы собранного урожая. Согласно иракским официальным источникам, в 1989 году было собрано 1 млн. тонн урожая, с 1990 г. – 2,5 млн. тонн. Площадь пахотных земель увеличилась на 50%.
Иран также стал проводить политику импортозамещения, причем не только по продовольствию, но и по широкому спектру промышленной продукции. 23 августа 2012 года Верховный лидер Ирана аятолла Али Хаменеи призвал правительство страны создать «экономику сопротивления», способную противостоять международным санкциям. Этот новый термин фактически обозначал продолжение курса экономического джихада, официально провозглашенного Рахбаром в 2011 году, а по сути проводившегося с первых дней существования ИРИ. Экономический джихад преследует две главные цели: снижение зависимости Ирана от экспорта нефти и переход на экспорт продукции высокого передела; снижение импорта жизненно необходимых товаров, в первую очередь продовольствия и медикаментов.
Иран: диверсификация товарной структуры экспорта и поиск новых торговых партнеров
Сторонники ужесточения санкций против Ирана на Западе пытаются доказать, что иранская экономика под давлением санкций все больше слабеет. Порой они ссылаются при этом на заявление иранского Министерства нефти от 2012 года, согласно которому после присоединения ЕС к санкциям Вашингтона доходы Ирана от экспорта нефти сократились более чем на 40%.
Однако это очень лукавая интерпретация процессов, происходящих в экономике ИРИ. Дело в том, что Иран стал менять структуру своего экспорта за счет наращивания обработанного сырья и других (кроме нефти) товарных групп. Так, в 2012 году (2) экспорт полиэтилена и удобрений составил 9 млрд. долл., пластических масс – 3,2 млрд. долл., строительных материалов (камень, цемент и сопутствующие товары) – 8,2 млрд. долл., сельхозпродукции – 5,3 млрд. долл., ковров – 0,8 млрд. долл.
По данным Таможенной администрации Ирана, основными партнёрами Ирана в 2013 году по ненефтяному экспорту (без газового конденсата) стали Китай, Ирак, ОАЭ, Индия, Афганистан, Турция. Все они (кроме Афганистана) показали прирост объемов закупок иранских товаров. Так, Китай в 2012 году закупил у Ирана товаров (кроме сырой нефти) на сумму 4,8 млрд. долл., а в 2013 году китайские закупки в Иране увеличились до 7,4 млрд. долл.
Что касается основных партнёров Ирана по импорту, то они ранжировались по итогам 2013 года следующим образом: ОАЭ, Китай, Индия, Южная Корея, Турция, Швейцария, Германия. Импорт из таких стран, как Южная Корея, Швейцария и Германия, несколько сократился по сравнению с 2012 годом. Вместе с тем произошло гораздо более существенное наращивание импорта из остальных стран. Из ОАЭ импорт вырос с 9,3 до 10,8 млрд. долл., из Китая – с 7,1 млрд. до 9,6 млрд. долл. Особенно значительным был рост импорта из Индии: с 1,6 млрд. до 4,3 млрд. долл. Всё это развенчивает миф об эффективности западных санкций против Ирана.
Доля Ирана в мировом ВВП в 2013 году составила 0,74%. Прогнозируется, что в 2014 году этот показатель вырастет до 0,76%, в 2015 году – до 0,80% и в 2016 году – до 0,85%. Доля Ирана на мировом нефтехимическом рынке составляла в начале текущего десятилетия 2,4%; в пятой пятилетней программе развития ИРИ (2011-2015 гг.) запланировано довести этот показатель до 4,9%. На нефтехимическом рынке Ближнего и Среднего Востока доля Ирана достигает 23,4%; к 2020 г. планируется довести этот показатель до 41%.
В феврале 2014 года правительство Ирана обнародовало план действий в русле «экономики сопротивления». По сути это план мобилизации иранской экономики. Он состоит из 24 пунктов. Один из важных пунктов – развитие сотрудничества со странами, которые не участвуют в экономических санкциях на стороне США. Особо важную роль Тегеран уделяет развитию сотрудничества с Россией.
_____________
(1) Подробности проведения индустриализации СССР в условиях экономической блокады читатель может узнать из моей книги: «Экономическая война против России и сталинская индустриализация» (М.: Алгоритм, 2014).
(2) Здесь подразумевается иранский год, который начинается 21 марта и кончается 20 марта по европейскому календарю. В данном случае под 2012 годом имеется в виду период времени с 21 марта 2012 г. по 20 марта 2013 г. европейского календаря. По иранскому календарю это 1391 год.
29.01.2015 Информационная война против России: откуда исходят удары

В ноября 2014 года в одном из своих интервью президент России Владимир Путин сказал, что на саммите «Большой двадцатки» были приняты конкретные решения о повышении квот развивающихся стран в Международном валютном фонде, но Соединенные Штаты их заблокировали, в том числе с помощью СМИ. Уже почти год Вашингтон ведет необъявленную войну против России, используя и экономические санкции, и дипломатическое давление, но, наверное, самым эффективным в этой войне является информационное оружие.
Это не только мировые СМИ, которые монополизированы Соединенными Штатами, но и многие тысячи журналов, газет, сети распространения печатных изданий, огромное количество электронных изданий, сотни информационных агентств, тысячи телевизионных и радиовещательных компаний, рекламный бизнес, бизнес в сфере Интернета, телекоммуникации, киноиндустрия и кинопрокат и т.д. Попробуем дать самые общие очертания мировой информационной монополии, которую захватили США.
* * *
Если ещё три десятка лет назад 90 % средств массовой информации в Америке принадлежали пятидесяти компаниям, то сегодня сферу медийного бизнеса США на 90 % контролируют пять мегакорпораций. Это холдинги, под контролем каждого из них находится множество фирм самого разного профиля - от киностудий и кинотеатров до телекоммуникационных систем и социальных сетей, от книгоиздательской деятельности до рекламы и индустрии развлечений.
Пять крупнейших корпораций США в сфере СМИ
Название
Основные компании и активы, входящие в состав корпорации
Доход в 2012 году, млрд. долл.
Time Warner
Коммуникационная корпорация Turner Broadcasting System, в которую входит корпорация CNN, а также корпорации TBS, TNT, NBA TV, Cartoon Network и The CW (совместно с CBS Corporation). Другими активами Time Warner являются телеканал HBO, издательства Time Inc. (более130 журналов, в том числе TIME, Life, People, Fortune и Sports Illustrated) и IPC Media, кинокомпании Warner Bros., New Line Cinema и Castle Rock Entertainment.
28,7
News Corporation
Компания Fox Entertainment Group. К ней относится телесеть Fox Broadcasting с телеканалами Fox News, National Geographic и телесетью Sky, газеты The Sun, The Times, Sunday Times, New York Post, The Wall Street Journal и частично "Ведомости", компания Dow Jones, издательство Harper Collins и кинокомпания 20th Century Fox.
33,7
The Walt Disney Company
"Традиционный" кинобизнес (бренды Walt Disney, Lucasfilm, Pixar Animation,Touchstone Pictures). Также контролирует телесети ABC и ESPN, компанию Marvel Entertainment и многое остальное "по мелочи", вроде 277 радиостанций.
42,3
Viacom/CBS Corporation
Альянс двух конгломератов, который контролируется структурой NationalAmusements. К их активам относятся сети CBS, Showtime Networks, BET Networks и The CW (совместно с Time Warner), каналы MTV и Nickelodeon, издательский дом Simon & Shuster, интернет-компании Atom Entertainment и Last.fm, кинокомпании Paramount Pictures и CBS Films, а также 130 радиостанций.
28,6
Comcast/NBCUniversal
Кабельные сети, такие как MSNBC, Bravo, CNBC и TheWeatherChannel. В империю входит также телеканалы NBC и Telemundo, киностудия UniversalStudios и сеть NHLNetwork.
62,6
Таблица составлена по источнику: «Кому принадлежат американские СМИ?» (11.06.2013)

Вопрос о собственниках пяти американских гигантов медийного бизнеса - большая загадка. Особенно это касается холдинга Time Warner. В свое время корпорация создавалась Бронфманом, поэтому, как некоторые полагают, владельцев надо искать среди его наследников. Называют также бывшего главу компании Джеральда Левина. Третья фигура, связанная с Time Warner, - влиятельный израильский бизнесмен Авив (Виви) Нево, который является миноритарным акционером холдинга.
Наиболее понятна картина в отношении альянса Viacom / CBS. Там однозначно ключевой фигурой является миллиардер Самнер Редстоун, которому принадлежит 78 % голосующих акций корпорации CBS. Кроме того, через National Amusements он владеет 79 % голосующих акций «Виакома».

В News Corporation около 39 % голосующих акций принадлежит семье основателя корпорации Руперта Мердока News Corp. Около 7 % - саудовскому принцу аль-Валиду ибн Талалу. На банки и инвестиционные компании приходится еще около 5 %. А вот 38 % принадлежат неизвестным лицам: они распылены среди анонимных инвесторов. Следует иметь в виду, что держатели, имеющие менее 5 % акций по американским законам имеют право не раскрывать информацию о себе, даже имя человека или название компании.
Примерно такая же ситуация сложилась в Comcast, которую, как считается, контролирует сын её основателя и её нынешний номинальный глава Брайан Робертс, владеющий всего 33 % голосов компании.
Наиболее распыленным можно считать капитал империи Уолта Диснея. Он представлен почти двумя миллиардами акций корпорации. Наиболее крупный пакет находится у фонда Лорен Пауэлл, вдовы Стива Джобса. Пакет имеет рыночную стоимость 6,9 млрд. долл., или 7,3 % всего капитала корпорации. Известно, что десяти директорам корпорации принадлежит менее 1 % капитала.
За десятками и сотнями анонимных акционеров, скорее всего, скрывается несколько, а может быть, даже один акционер. Судя по тому, как слаженно работают американские СМИ при освещении тех или иных событий, пять гигантских конгломератов управляются из одного центра.
Следует подчеркнуть, что все эти медиакорпорации являются американскими лишь по юрисдикции своих головных структур. Многие из конгломератов имеют своих дочек и филиалы в разных частях света. Конгломерату Мердока News Corporation, например, в Великобритании принадлежат газеты The Times, The Wall Street Journal Europe, The Sun и The Sunday Times, а также телекомпании SKY Italia (доля 100 %), British Sky Broadcasting (39 %) и Sky Deutschland (49,9 %).

Наиболее успешной чисто европейской медиагруппой сегодня считается германский гигант Bertelsmann SE & Co. KGaA, который с 1835 года контролируется семейством Мон. По своим экономическим параметрам (доход в 2012 году - 16,1 млрд. евро, численность сотрудников - 104000 чел.) он сопоставим с крупнейшими американскими конгломератами (1). Основным его активом является гигантский информационный холдинг люксембургской юрисдикции RTL Group; в нем германскому гиганту принадлежат 75,1 %. RTL Group - это 53 телеканала и 28 радиостанций в Германии, Франции, Бельгии, Нидерландах, Люксембурге, Испании, Венгрии, Хорватии, а также в России. Вторым крупнейшим активом гиганта «Бертельсманн» является крупнейшее в Европе журнальное издательство Gruner + Jahr, издающее свыше 250 журналов в 30 странах мира. Среди них такие издания, как Stern и Geo. Этому же издательству принадлежит Financial Times Germany, а также 25,25 % акций еженедельника Spiegel. Как и в случае с большинством информационных конгломератов США, непонятно, кто реально (а не формально) является конечным бенефициаром германского гиганта. На сайте «Бертельсманн» сообщается, что 19,1 % капитала принадлежит семейству Мон, остальные 80,9 % - фондам Bertelsmann Stiftung, Reinhard Mohn Stiftung, BVG-Stiftung. Характерно, что это фонды, которые заявляют о себе не как о финансовых организациях, а как о структурах, «готовых оказывать помощь в консультировании» в самых разных сферах общественной жизни – политике, образовании, управлении.
Вторую строчку в списке наиболее влиятельных массмедийных империй Европы занимает французская Vivendi S. A. (доходы в 2012 г. - 30,0 млрд. евро, число занятых 63,1 тыс. чел.). Следующей в списке европейских медиаимперий идет французская Lagardère Media (7,4 млрд. евро, 26,5 тыс. чел.). Для французских медийных гигантов также характерно отсутствие точной информации о конечных бенефициарах.
Особая роль в проведении единой информационной политики Запада принадлежит информационным агентствам. Уровень монополизации этой сферы является запредельно высоким. Львиная доля всей информации, транслируемой в западных СМИ, приходится всего на три агентства - Reuters, Associated Press и Agence France-Presse.
На первое из названных информационных агентств, Reuters (одна из старейших в медийном бизнесе компаний, существует с середины XIX века), работают более 14000 сотрудников в 91 стране мира, в том числе 2300 журналистов, фотокорреспондентов и видеооператоров. Reuters насчитывает в общей сложности 197 бюро по всему миру. Принято считать, что это английская компания. Однако в 2008 году она была куплена корпорацией Thomson, после чего последняя стала называться Thomson Reuters. На сайте этой американская корпорации, акции которой котируются на нью-йоркской бирже, вы найдёте что угодно, кроме ответа на вопрос, кому принадлежат компания и агентство. На Западе с его демократией такие вопросы даже задавать неприлично.
Мы назвали лишь некоторых наиболее крупных участников информационной войны, развязанной Западом против России. Однако и они – всего лишь исполнители. Настоящие организаторы, заказчики и бенефициары этой войны своих имен и своего местоположения не выдают.
(1) Эти и другие данные по европейским медиахолдингам взяты из источника: Денис Тукмаков. Медиаконцерны Старого Света. Кому принадлежат европейские СМИ? // Русская народная линия, 18.06.2013
26.01.2015 Рейтинговое оружие экономической войны

Новый 2015 год начался для России с того, что Запад стал выставлять ей экономические оценки – и за прошлый год, и за текущий, и даже за 2016-2017 годы. Такие оценки выставлялись на Всемирном экономическом форуме в Давосе (21-23 января), и, если обобщить, они имели вид не экономического прогноза, а политического приговора, сводясь к одному: Россия два-три года будет находиться в состоянии тяжелого экономического кризиса. Заодно ведущие рейтинговые агентства учинили пересмотр оценок всей российской экономики и ее крупнейших компаний, банков, регионов.
9 января агентство Fitch понизило долгосрочный кредитный рейтинг России на одну ступень — до уровня «ВВВ-». Причинами понижения рейтинга были названы резкое падение рубля и цен на нефть, а также увеличение ключевой ставки ЦБ РФ до 17 процентов. Fitch также отмечало, что негативное влияние на российскую экономику оказывают западные санкции, в том числе запрет на рефинансирование долгов отечественных компаний в зарубежных кредитных организациях. 13 января международное рейтинговое агентство Fitch снизило рейтинги 13 российских компаний. Пересмотр рейтинга коснулся в том числе «Газпрома», «Лукойла» и РЖД.
Одновременно сообщалось, что другое мировое рейтинговое агентство Standard & Poor’s в ближайшее время может понизить суверенный рейтинг России до «мусорного» уровня. Все также ждут, что вот-вот в виртуальную игру на «опускание» России вступит и Moody’s – член «большой рейтинговой тройки».
Эти новости муссируются уже третью неделю. В то же время еще одна новость, связанная с мировыми рейтинговыми агентствами, которая пока не получила должного резонанса, а именно: рейтинговое агентство Standard & Poors согласилось заплатить американским властям в общей сложности 80 млн. долл. «отступных» для того, чтобы закрыть начатое против агентства еще несколько лет назад расследование. История началась в 2007-2008 гг., когда в США разгорался финансовый кризис. Выяснилось, что очень серьезный вклад в подготовку этого кризиса внесло указанное рейтинговое агентство. Оно присваивало самые высокие рейтинги ипотечным облигациям, намеренно раздувая «пузырь» рынка ипотечного кредитования. Последовавшее «схлопывание» этого рынка дало толчок сильнейшему финансовому кризису, который захватил почти все сектора американской экономики, а затем приобрел глобальные масштабы. Сегодня выясняется, что ипотечные бумаги были уже в 2007-2008 гг. «мусорными», но S&P этого не замечало.
Впрочем, и власти США долго не замечали исключительной роли агентства в создании условий кризиса. Почему они «проснулись» так поздно? Замечу, что они вообще могли не «проснуться», если бы не одно обстоятельство. В 2011 году над экономикой США опять стали сгущаться тучи. Не успели за океаном прийти в себя от финансового кризиса 2007-2009 гг., как налицо были все признаки второй волны этого кризиса.
Как быть рейтинговым агентствам в этой ситуации? Опять сделать вид, что ничего не происходит и присудить американской экономике максимальные рейтинги? Или все же обеспокоиться собственной репутацией и предупредить Америку об идущей на нее грозе? Агентство Standard & Poors принимает соломоново решение: понизить рейтинг Америки с высшего уровня, переместив ее на ступеньку ниже. Такое произошло в истории Америки и рейтинговых агентств впервые. Правда, никто из обывателей вообще ничего не заметил. Да и американские СМИ стали избегать слишком широкого освещения этого факта. Тем не менее для профессионалов финансового мира решение S&P стало сенсацией года. Для «хозяев денег» (они же – хозяева Америки) решение агентства было дерзким актом, за который агентство должно было подвергнуться показательной «порке». Были подняты по тревоге организации финансового надзора и регулирования, правоохранительные органы США. У всех вдруг «включилась память», и все заговорили о том, что Standard & Poors беспардонно завышало рейтинги ипотечных бумаг. Проще говоря, занималось манипуляциями на американском фондовом рынке. Те, кто следил за историей S&P, помнят, что поначалу агентство хотели даже закрыть (раздались возмущенные заявления конгрессменов). Другим вариантом «порки» было предложение о наложении штрафа в сумме 6 млрд. долларов США (что вполне могло привести к банкротству агентства).
Руководители S&P посыпали голову пеплом, обещая исправиться. Некоторое время агентство действительно вело себя образцово, что проявлялось в высших рейтингах, которые оно неизменно присуждало Америке. Даже когда осенью 2013 года возник бюджетный кризис и Америка больше двух недель жила без бюджетного финансирования (в конгрессе тогда спорили о повышении «потолка» государственного долга, что делало невозможным утверждение бюджета на 2013/14 гг.). Если бы что-то подобное произошло в России, то всю российскую экономику с её шахтами, железными дорогами, фабриками, заводами и нефтепроводами немедленно объявили бы «мусорной».
Прилежное поведение агентства проявлялось и в том, что оно давало предельно низкие и даже «мусорные» рейтинги тем странам, в которых с точки зрения Вашингтона было плохо с демократией. Фактически это были оценки политической лояльности этих стран дяде Сэму. К экономике и финансам они имеют такое же отношение, как прогнозы погоды к индексам Доу-Джонса. В общем, агентство демонстрировало, что отлично умеет выдавать белое за черное, а черное за белое. Этим оно заслужило громадную скидку с тех сумм штрафных санкций, которыми ему грозили.
Из тех 80 млн. долл. «отступных», о которых на днях сообщили СМИ, 58 млн. долл. агентство S&P выплатит Комиссии по ценным бумагам и биржам США (Securities and Exchange Commission - SEC). Еще 12 млн. долл. оно заплатит, чтобы урегулировать обвинения, выдвинутые генеральной прокуратурой штата Нью-Йорк, а 7 млн. долл. – для урегулирования обвинений генеральной прокуратуры штата Массачусетс. Это сущие пустяки на фоне тех штрафов и «отступных», которые за свои «шалости» накануне и во время финансового кризиса 2007 - 2009 гг. заплатили банки Уолл-стрит, а также некоторые европейские банки, работающие в Америке (эксперты подсчитали, что эти суммы уже перевалили за 100 млрд. долларов - неплохой бизнес для американских органов финансового надзора и регулирования).
Директор исполнительного отдела SEC Эндрю Сересни прокомментировал действия в отношении агентства S&P так: «Инвесторы рассчитывают, что кредитные рейтинговые агентства, подобные Standard & Poors, будут вести себя надлежащим образом при оценках таких сложных ценных бумаг, как CMBS (бумаги, обеспеченные ипотечными кредитами. – В.К.). Однако Standard & Poor’s поставило свои собственные финансовые интересы выше интересов инвесторов, когда смягчило свои критерии по оценке подобных бумаг, для того чтобы увеличить свою долю на данном рынке, и не стало оповещать инвесторов о данных изменениях. Выдвинутые обвинения и последовавший штраф стали для Комиссии по ценным бумагам и биржам США первым подобным шагом в отношении крупных рейтинговых агентств». В этих словах чиновника из Комиссии по ценным бумагам и биржам - предупреждение двум другим мировым рейтинговым агентствам, напоминание о том, что они должны идти точно в русле политических решений, которые принимаются «хозяевами денег» и доводятся до всех через Белый дом и Конгресс США.
Важная роль мировых рейтинговых агентств в подготовке мирового финансового кризиса давно не тайна за семью печатями. Достаточно поднять материалы саммитов G7 и G20 конца 2000-х годов, посвященные анализу причин и поиску выхода из финансового кризиса. Там часто звучали открытые обвинения в адрес «большой тройки» рейтинговых агентств. Справедливо обращалось внимание на следующие их особенности:
1) они являются частными организациями, и всегда существует риск того, что владельцы агентств могут получать выгоды от своих рейтинговых оценок;
2) методики расчета рейтинговых оценок не раскрываются агентствами; кухня приготовления рейтингов непрозрачна;
3) никакие государственные органы толком не проверяют и не контролируют деятельность агентств;
4) существует большая зависимость агентств от тех организаций, которым выставляются рейтинговые оценки, ведь именно эти организации оплачивают услуги агентств;
5) все три мировых рейтинговых агентства находятся в юрисдикции США, что неизбежно приводит к искажениям рейтинговых оценок, относящихся к американской экономике и американским финансовым рынкам;
6) рейтинговые агентства бесчисленное количество раз ошибались в своих оценках, что ставит под сомнение целесообразность дальнейшего использования их оценок для принятия инвестиционных и иных финансовых решений;
7) статус самих агентств и тех рейтинговых оценок, которые они выставляют странам и компаниям таков, что агентства не несут никакой ответственности за эти оценки; их почти невозможно привлечь к судебной ответственности;
8) непрозрачной является не только кухня составления рейтинговых оценок, но и структура собственности агентств; сложно понять, кто является конечным собственником или конечным бенефициаром агентств как частных корпораций;
9) агентства, входящие в «большую тройку», монополизировали рынок рейтинговых оценок (на них приходится от 90 до 99% всех услуг на мировом рынке рейтингов); «большая тройка» действует как глобальный картель, причем антимонопольные ведомства разных стран почему-то этого не замечают;
10) экономики и компании тех стран, которые отказываются от услуг «большой тройки», получают от мировых агентств «мусорные рейтинги»; это является ярким проявлением шантажа и давления на указанные страны, появился даже термин «рейтинговый рэкет».
На саммитах G7 и G20 пять-шесть лет назад звучали предложения по наведению порядка в рейтинговой сфере. Диапазон предложений был широк:
- ликвидировать агентства «большой тройки» как окончательно дискредитировавшие себя во время кризиса; при необходимости начать расследования роли агентств в подготовке финансового кризиса;
- поставить их под контроль органов отдельных государств и/или международных организаций;
- провести демонополизацию отрасли «рейтинговых услуг» за счет создания дополнительных рейтинговых агентств мирового масштаба;
- перейти к системе «двойных рейтингов» (субъект экономической деятельности получает оценки от двух не связанных между собой агентств);
- создать в каждой стране собственное национальное агентство, рейтинги которого для национальных субъектов экономической деятельности должны стать основными (а рейтинги иностранных агентств – вспомогательными);
- сделать методики расчета рейтинговых оценок прозрачными и понятными;
- обязать частные рейтинговые агентства раскрывать структуру собственности и «конечных бенефициаров»;
- запретить любые аффилированные связи агентств с компаниями, банками и иными организациями, работающими на финансовых рынках.
24.01.2015 Разбитая копилка ЗВР

В предыдущей статье я затронул тему управления международными резервами Российской Федерации. Напомню, что согласно определению Международного валютного фонда, международные резервы (они же золотовалютные резервы или официальные резервы) — высоколиквидные активы, находящиеся под контролем государственных органов денежно-кредитного регулирования. Состоят из средств в иностранной валюте, специальных прав заимствования, резервной позиции в МВФ и монетарного золота. Международные резервы состоят из средств в иностранной валюте, специальных прав заимствования (СДР), резервной позиции страны в МВФ и монетарного золота (стандартные слитки металла). «Валютные резервы» - понятие абстрактное. Как сообщает Банк России, формы этих валютных резервов очень разнообразны:
наличная иностранная валюта;
остатки средств на корреспондентских счетах, включая обезличенные металлические счета в золоте;
депозиты с первоначальным сроком погашения до 1 года включительно (в том числе депозиты в золоте) в иностранных центральных банках, в Банке международных расчетов (БМР) и кредитных организациях-нерезидентах;
долговые ценные бумаги, выпущенные нерезидентами;
кредиты, предоставленные в рамках сделок обратного РЕПО;
прочие финансовые требования к нерезидентам с первоначальным сроком погашения до 1 года включительно.
Как читатель догадывается, при учете резервов имеется множество нюансов, в которые я не буду погружать аудиторию.
По состоянию на 1 января 2014 года золотовалютные резервы (ЗВР) России составили 509,6 млрд. долл. По этому показателю Россия среди всех стран мира оказалась на шестом месте. Впереди - Китайская Народная Республика, Япония, Саудовская Аравия, Швейцария, Тайвань. Непосредственно за Россией следуют Бразилия, Республика Корея, Гонконг, Индия. По некоторым оценкам, в конце прошлого года ЗВР Китая перевалили планку в 4 трлн. долл. Следовательно, у России ЗВР на порядок меньше, чем у Китая. По оценкам Банка России, базирующимся на информации по 70 странам мира, на 1 января 2014 года мировые ЗВР были равны 12,2 трлн. долл. На тот момент времени доля КНР в мировых ЗВР была равна 32%, а доля России – 4%.
Международные резервы Российской Федерации состоят из двух частей: а) часть, принадлежащая Банку России и предназначающаяся для проведения денежно-кредитной политики; б) часть, принадлежащая Минфину России и предназначающаяся для финансирования разных проектов и программ правительства. Вторая часть сегодня сосредоточена в так называемых суверенных фондах – Резервном фонде и Фонде национального благосостояния. Часть Резервного фонда и Фонда национального благосостояния Российской Федерации, номинированная в иностранной валюте, размещается правительством Российской Федерации на счетах в Банке России и инвестируется последним в иностранные финансовые активы.
Динамика ЗВР России очень неровная. Минимальное значение резервов в 10,7 млрд. долл. было зарегистрировано 2 апреля 1999 года (когда страна выбиралась из дефолта 1998 года). Далее начался десятилетний период наращивания ЗВР. Он завершился историческим максимумом: 8 августа 2008 года объем ЗВР достиг 598,1 млрд. долл. Это было накануне финансового кризиса 2008-2009 гг.
Во время финансового кризиса 2008-2009 гг. наблюдалось сильное падение ЗВР. Они тратились на поддержание рубля и спасение «тонущих» компаний (правда, большая часть денег из резервов тогда оказалась в банках, а не в реальном секторе экономики). В марте 2009 года был достигнут минимум – 376 млрд. долл. (падение на 37% по сравнению с августом 2008 г.). Затем началась новая фаза наращивания ЗВР, которая длилась более четырех лет. Новый максимум был достигнут в мае 2013 года – 533,5 млрд. долл. После этого началось неуклонное «таяние» резервов, которое продолжается и по сегодняшний день. В середине декабря 2014 года в результате активных валютных интервенций резервы упали ниже планки 400 млрд. долл. Согласно последним данным Банка России, на 26 декабря 2014 года ЗВР был равны 388,5 млрд. долл. (падение на 27% по сравнению с маем 2013 г.).
Теперь, собственно, об управлении международными резервами РФ.
Во-первых, как следует из выше сказанного, управление всеми российскими резервами, включая ту часть, которая принадлежит Минфину, взял на себя Центробанк. Лишь изредка правительство РФ (или сам Минфин) вмешивается в процесс управления казенной частью резервов. Например, в декабре 2014 года Минфин пожертвовал несколькими миллиардами (как он выразился, «свободной валюты») для проведения валютных интервенций и поддержания рубля. Фактически имело место нецелевое использование казенных резервов. В целом, складывается парадоксальная ситуация: казенными валютными деньгами страны управляет «независимая» организация, которая не относится к «органам государственного управления». Как говорится: «Все смешалось в доме Облонских».
Во-вторых, приведенные выше цифры объемов ЗВР России показывают, что процесс изменения величины резервов крайне стихийный. Он определяется не какими-то высокими, долгосрочными целями экономической политики России, а почти исключительно внешними факторами. Которые, в свою очередь, можно разделить на факторы конъюнктуры международных товарных и финансовых рынков и факторы геополитические. Под вторыми я разумею, в том числе экономические санкции Запада, которые уже начали зримо отражаться на величине наших резервов. «Управление» международными резервами, которое якобы осуществляет Банк России, мне почему-то напоминает картину Айвазовского «Девятый вал». Можно сказать, что изображенные на картине люди, которые ухватились за мачту погибшего корабля, также занимаются «управлением» - управлением своего спасения.
В-третьих, в результате такого «управления» на Банк России, ни Минфин не получают никакого «навара». Я помню, как в начале 2013 года А. Улюкаев (в то время первый заместитель Председателя Банка России) с гордостью говорил о том, что по международным резервам в 2012 году удалось добиться доходности в 1% ! Но и о таком показателе сегодня не приходится мечтать. Согласно данным Банка России доходность по международным резервам во всех основных валютах в 2013 году была микроскопической. По резервам в долларах США она составила 0,16% годовых; по евро – 0,10; по британскому фунту стерлингов – 0,16. А по японской иене она была равна нулю!
Вообще, в кухне управления международными резервами много таинственного, почти мистического. Я уже отметил, что международные резервы Российской Федерации с мая 2013 года непрерывно «тают». Нам денежные власти объясняют: мол, «извините, обстоятельства». Все списывается на непрерывный «форс-мажор». Нефть дешевеет, капитал из страны бежит, приходится проводить валютные интервенции для поддержания рубля. А тут еще экономические санкции Запада создали дополнительную нагрузку на наши резервы, поскольку отечественные банки и компании лишились доступа к кредитам и займам на международных финансовых рынках.
Изменение валютных резервов Российской Федерации происходит в результате различных операций, который Центробанк совершает на финансовом рынке. Прежде всего, в результате купли и продажи валюты. Если резервы сокращаются, значит, Центробанк продает валюту. Вроде бы все понятно. Но следует иметь в виду, что международные резервы могут менять свою величину не только в результате «операций», но также под влиянием других причин и факторов. В статистике Банка России учитываются изменения международных резервов в результате действия следующих трех дополнительных факторов: 1) изменения валютного курса; 2) изменения рыночных цен активов (ценных бумаг); 3) «прочих изменений». Особенно таинственным и подозрительным является третий дополнительный фактор - «прочие изменения».
Привожу простую математику для детей среднего школьного возраста на основе статистики Банка России.
Международные резервы Российской Федерации (млн. долл.):
на 01.01.2014 – 509.595
на 01.11.2014 - 418.880 (последние имеющиеся данные).
Получаем уменьшение резервов за 11 месяцев: 90.715 млн. долл.
На основе помесячных статистических данных по графе «операции с международными резервами» вычисляю сальдо этих операций за 11 месяцев: 74.449 млн. долл. Это – номинальный объем валюты, купленной у Банка России.
На основе помесячных статистических данных по графам «переоценка резервов в результате изменения валютных курсов», «переоценка в результате изменения цен», «прочие изменения» получаю суммарное сальдо за 11 месяцев: 16.266 млн. долл.
Теперь нетрудно подсчитать, что за 11 месяцев 2014 года сокращение международных резервов Российской Федерации на 18% было обусловлено причинами, не связанными с «операциями» (проще говоря, с продажей валюты). Были какие-то другие операции, о которых можно только догадываться.
Можно, конечно, потерю почти 1/5 международных резервов Российской Федерации за 11 месяцев прошлого года списать на «головотяпство» наших денежных властей. Но что-то уж подозрительно большие «издержки». Как-то в классическую «халатность», «некомпетентность» и «головотяпство» верится с трудом. Впрочем, все это могла бы выяснить Счетная палата России, но ее к проверке «резервных закромов» не подпускают. Мол, Центробанк также как и «жена Цезаря вне подозрения».
Итак, лично у меня нет никаких сомнений в том, что в истекшем году управление международными резервами было убыточным, и в этой убыточности надо серьезно разбираться. К так называемым «объективным» причинам убыточности, связанным с рыночной конъюнктурой, могут примешаться причины сугубо «субъективного» характера.
Впрочем, наши денежные власти и сами не скрывают, что Банк России исчерпал свои возможности по эффективному управлению резервами на основе «традиционных инструментов». Таких как казначейские облигации и иные государственные долговые бумаги стран Запада. И валютные депозиты в иностранных банках. И тут они неожиданно в конце сентября 2014 года выступают с инициативой «расширения набора финансовых инструментов», которые Банк России может использовать для управления ЗВР. Закоперщиком выступил Минфин, но Центробанк сказал, что не только поддерживает эту инициативу, но и «проработал вопрос».
Суть предложения проста – в список финансовых инструментов кроме долговых бумаг других государств (казначейских облигаций и др.) следует внести также корпоративные бумаги – акции и облигации зарубежных компаний и банков. При этом был использован широкий арсенал аргументов: мол, доходность этих бумаг выше, чем у казначейских облигаций; корпоративные бумаги якобы менее уязвимы для экономических санкций Запада; надо «диверсифицировать инвестиционный портфель» Банка России и т.п. За всеми этими красивыми словами скрывается желание нашего Центробанка поиграть на иностранных фондовых биржах. В 2013 году, как известно, Банк России получил статус «финансового мегарегулятора». Но, судя по его делам и планам при новом председателе Э. Набиуллиной он все более явно приобретает признаки «финансового мегаспекулянта».
Планы наших денежных властей крайне опасные. Достаточно вспомнить, что в «нулевые годы» в мире наблюдался бум так называемых «суверенных фондов», в которых концентрировались валютные ресурсы казначейств разных стран (прежде всего, стран-экспортеров природных ресурсов). Они также «диверсифицировали инвестиционные портфели» за счет акций и облигаций разных компаний и банков. В годы финансового кризиса 2008-2009 гг. многие эти фонды просто лопнули. По всему миру» в совокупности «сгорели» многие сотни миллиардов долларов.
Наши денежные власти окончательно «заигрались». Казалось бы, обвал рубля в декабре 2014 года, экономические санкции Запада, призывы президента Российской Федерации проводить курс на диверсификацию экономики и импортозамещение должны были привести руководство Банка России и Минфина в чувство. В этих условиях Банк России должен был начать работу по перестройке механизма денежной эмиссии. В настоящее время Банк России работает по схеме «валютного управления», выпуская рубли в экономический оборот под накапливаемые валютные резервы. Такая модель денежной эмиссии обслуживает не отечественную экономику, а Запад. До недавнего времени это обслуживание заключалось в том, что наши денежные власти практически беспроцентно кредитовали казначейства США и других стран «золотого миллиарда». Закрывая дефициты их бюджетов, которые в немалой степени порождались и продолжают порождаться военными приготовлениями против России.
Госпожу Набиуллину и господина Силуанова совершенно не вдохновляет перспектива разворота Банка России в сторону отечественной экономики, кредитования отечественных предприятий реального сектора. Вместо этого они планируют осуществлять финансовую «подпитку» частного сектора западной экономики. Кстати, сегодня, в связи с новым витком Холодной войны резко пошли вверх акции американских компаний, выполняющих военные заказы Пентагона. Рейтинги у этих компаний самые высокие. Очень рекомендую нашему «финансовому мегаспекулянту» разместить наши резервы в ценные бумаги корпораций ВПК США.
svpressa.ru
23.01.2015 Зеленая изнанка рубля

Тема долларизации российской экономики достаточно популярна в наших СМИ. Но чаще всего ее сводят к двум основным явлениям: а) накоплению и обращению наличных долларов США и иных иностранных валют на территории России; б) использованию и накоплению российскими банками и компаниями иностранной валюты в безналичной форме (валютные депозиты и иные счета; валютные кредиты).
Между тем нередко «за кадром» остается такое важнейшее явление, как долларизация деятельности наших денежных властей (Центробанка и Минфина). Хотя именно на них возложена задача укрепления позиций рубля как национальной валюты.
С середины 1990-х годов Банк России переключился на выпуск российских рублей в обращение (эмиссию) путем покупки долларов и другой иностранной валюты за рубли. Продавцы валюты – прежде всего российские экспортеры и иностранные инвесторы — получали рубли, используя их в качестве средства обмена и платежа в российской экономике. Рубли растекались по разным каналам на российском рынке, попадая в бюджетную систему, банковский сектор, розничную торговлю, сферу услуг, другие отрасли экономики. За каждым рублем, обращающимся в российской экономике, стоит доллар или иная иностранная валюта, которая попадает в золотовалютные резервы Банка России. Это модель денежной эмиссии, которую в учебниках называют «валютным управлением» (currency board). Эта модель присуща экономически слабо развитым странам. Если судить по модели денежной эмиссии, используемой в России, то придется признать: Россия – экономически слабо развитая страна.
Модель «валютного управления» — свидетельство закамуфлированной долларизации экономики. При такой модели центральный банк занимается, по сути, перекраской «зеленой бумаги» (долларов) в национальные цвета. Российский рубль обеспечен преимущественно долговыми бумагами казначейства США и других стран Запада. И какая-то часть — валютными депозитами в иностранных банках.
Фактически Банк России стал выступать в качестве «валютного обменника», который обеспечивал спрос на «зеленую бумагу» — продукцию «печатного станка» Федеральной резервной системы США. Недаром Банк России стали называть филиалом ФРС.
Банк России отличается от Центробанков экономически развитых стран. Там используются две основные модели денежной эмиссии. Первая модель предусматривает передачу денег в экономику в виде кредитов Центробанка коммерческим банкам. Кредиты могут выдаваться под залог драгоценных металлов, государственных и корпоративных облигаций, акций и иные финансовые инструменты. Также центральный банк может выдавать кредиты коммерческим банкам под обеспечение тех кредитов, которые эти банки выдают предприятиям разных отраслей экономики. Это называется рефинансированием банков, данный способ денежной эмиссии наиболее способствует экономическому развитию страны, рефинансирование увеличивает предложение товаров и услуг в экономике, минимизирует риски инфляции.
Сегодня более широко используется на Западе вторая модель. Суть ее в том, что Центробанк кредитует правительство. В этом случае Центробанк покупает у правительства (казначейства) облигации, вбрасывая в обращение новые деньги. Далее эти деньги через бюджетную систему растекаются по всей экономике. Эффективность этой модели в значительной степени зависит от направлений и способов использования правительством полученных денег.
Тем не менее, в обеих моделях Центробанк развернут в сторону своей страны, своей экономики. А вот модель «валютного управления», используемая в России, предполагает, что Центробанк развернут к своей стране спиной, а работает на страны, валюты которых накапливает в своих резервах. Валюта резервов выступает в двух основных формах: а) валютные средства на депозитных и иных счетах в иностранных банках; б) номинированные в валюте долговые бумаги (облигации), выпущенные другими государствами. Доход от таких размещений резервов минимальный, т.к. проценты по депозитам и бумагам невысокие. А с учетом колебаний валютных курсов могут быть и убытки. Для России такие «размещения» валюты никакого «навара» не приносят, зато для стран Запада это получается почти беспроцентным, к тому же фактически и бессрочным кредитованием.
Конечно, в реальной жизни ни в одной стране мы не найдем в абсолютно «чистом» виде ту или иную модель денежной эмиссии. Имеют место смешанные, гибридные схемы. Немногочисленные апологеты нынешней колониальной модели денежной эмиссии Банка России, основанной на накоплении в активах Центробанка иностранной валюты, пытаются доказывать, что в «чистом» виде у нас нет «валютного управления». Да, в «чистом» виде у нас этой модели нет. Поскольку в активах Банка России кроме золотовалютных резервов имеются еще кое-какие активы. Назовем их «иные активы». Но, во-первых, эти «иные активы» не очень-то помогают развивать нашу экономику. Это преимущественно «короткие» деньги, которые на возвратной основе даются коммерческим банкам (операции РЕПО, кредиты под поручительства и залоги). А вот классическое рефинансирование коммерческих банков, которое может и должно развивать отечественную экономику, в активах Банка России присутствует в гомеопатических дозах. Во-вторых, доля «иных активов» не очень высока.
Ниже (табл. 1) приведу расчет доли активов в иностранной валюте (без золота) в общем объеме активов Банка России за период 1999-2014 гг. К сожалению, за период 1992-1998 гг. такой расчет сделать нельзя, поскольку в тогдашних бухгалтерских балансах Банка России нельзя вычленить ту часть, которую мы называем «валютные активы».
Табл. 1. Общая величина активов Банка России и активы Банка России в иностранной валюте* (на 1 января, млрд. руб.)
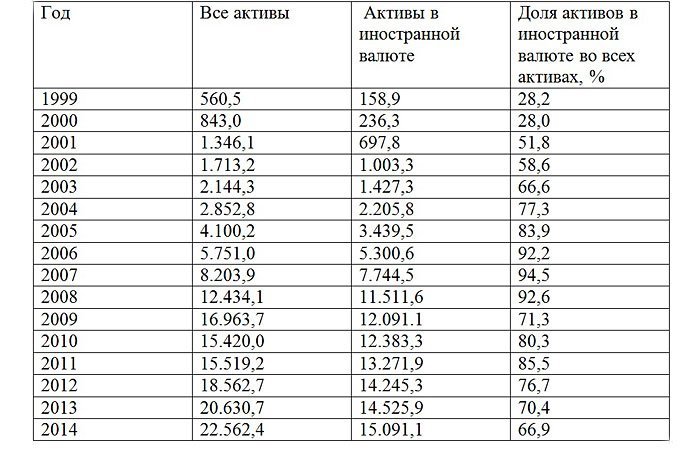
*Средства и ценные бумаги в иностранной валюте, размещенные у нерезидентов.
Источник: бухгалтерские балансы Банка России за соответствующие годы.
Достаточно низкая доля валютных активов в 1999 и 2000 гг. объясняется тем, что в это время Банк России активно приобретал ценные бумаги Минфина России, последнему надо было расплачиваться по долгам, которые накопились к лету 1998 года и привели к дефолту. Например, в активах Банка России на такие бумаги в 1999 году пришлось 36,1%, а в 2000 году – 28,5%.
Максимального уровня долларизация активов Банка России достигла в 2006-2008 гг. – свыше 90%. В период 2011 – 2014 гг. обозначилась тенденция к снижению доли иностранной валюты в активах Центробанка. На 1 января 2014 года она оказалась минимальной за период с 2004 года. На «иные активы» 1 января 2014 года пришлось 33,1%, в том числе (%): кредиты и депозиты – 21,6; драгоценные металлы – 6,2; требования к МВФ – 2,9; ценные бумаги – 2,0. Еще раз повторим, что обозначенные в балансе кредиты – почти исключительно «короткие» (РЕПО и кредиты под традиционный залог), рефинансирования банков там мало.
Свой тезис о том, что размещение валютных резервов не приносит Банку России никакого существенного «навара» подкреплю данными самого Центробанка, которые содержатся в периодических изданиях «Обзор деятельности Банка России по управлению резервными валютными активами» (табл. 2)
Табл. 2. Доходность валютных активов Банка России в разных резервных валютах, % годовых
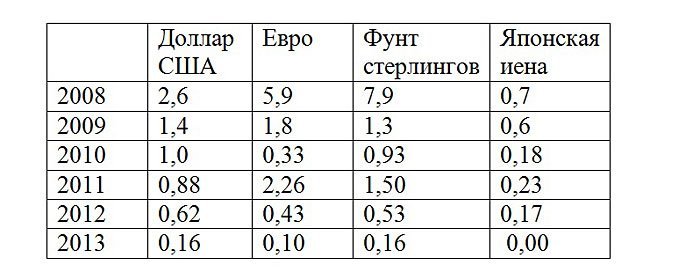
Источник: «Обзор деятельности Банка России по управлению резервными валютными активами» за соответствующие годы.
Анализ данных табл. 2 показывает, что доходность активных операций Банка России при размещении валютных резервов в период 2008-2013 гг. стремительно падала. По японской иене она в 2013 году упала до нуля. По основным резервным валютам – доллару США и евро — за указанный период доходность упала соответственно в 16 и 59 раз.
Итоговые результаты операций Банка России по управлению валютными резервными активами определяются такими факторами, как процентные ставки по банковским депозитам, номинальные процентные доходы от долговых бумаг, результаты переоценки долговых бумаг (под влиянием изменения рыночных условий), а также колебаниями курсов тех валют, в которых размещены международные резервы. Данные о финансовых результатах Банка России на поприще управления валютными резервами представлены в табл. 3.
Табл. 3. Финансовые результаты операций Банка России по управлению активами в иностранной валюте (млрд. долл.)
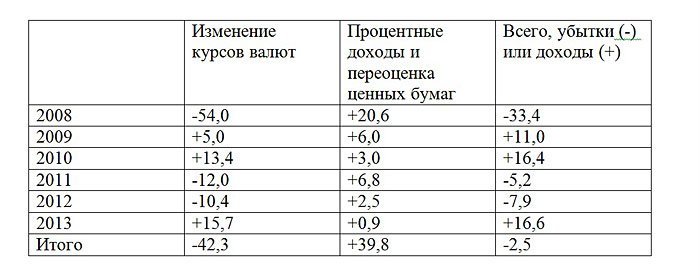
Источник: «Обзор деятельности Банка России по управлению резервными валютными активами» за соответствующие годы.
Как видим, доходность в виде процентов и переоценки ценных бумаг была скромной, но все-таки положительной (хотя по отношению к общей величине международных резервов — смехотворно низкой, едва различимой). А вот суммарные потери от изменения курсов валют были вполне заметными, они составили за шестилетний период 42,3 млрд. долл. В итоге, по суммарному финансовому результату Банку России за период 2008-2013 гг. не удалось выйти даже на ноль. Интересно, кто-нибудь в нашем Правительстве, Счетной палате или Администрации Президента следит за «финансовыми успехами» нашего Центробанка?
Отчета Банка России (включая бухгалтерский баланс) за 2014 год еще нет. Можно только догадываться, какой будет доля иностранной валюты в активах Банка России на 1 января 2015 года. Думаю, что она будет ниже, чем за год до этого. Потому что международные валютные резервы России, которыми поручено управлять Центробанку тают прямо на глазах. Вот данные, свидетельствующие о динамике резервов в 2014 году (табл. 4).
Табл. 4 Международные резервы Российской Федерации в 2014 году (млрд. долл.).
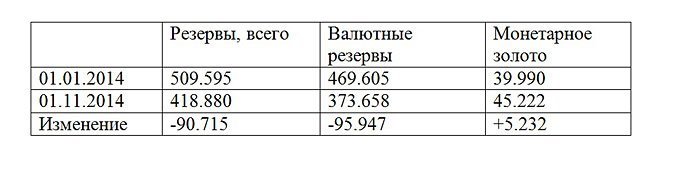
Источник: Банк России
Как видим, за 11 месяцев прошлого года валютные резервы «стаяли» почти на 96 млрд. долл., или более чем на 20%. Отток валюты из «амбаров» Банка России не компенсировался ее притоком. Отток валюты происходил и происходит в результате бегства капитала, в том числе в такой своеобразной форме, как скупка населением долларов (это, между прочим, с экономической точки зрения, — также бегство капитала). Повышенный спрос стали предъявлять на резервную валюту наши банки и компании, которым надо гасить внешние долги. Еще недавно они рефинансировали свои долги с помощью новых кредитов и займов на внешнем денежном рынке. Сейчас на этом способе решения долговых проблем поставлен крест. Причем не нашими властями, а Западом, который в контексте экономических санкций закрыл доступ нашим организациям к «длинным» и «средним» зарубежным кредитам и займам. Уже не приходится говорить о том, что Банк России в конце года очень весело «палил» валюту в целях поддержания падающего рубля. Только за одну неделю декабря 2014 года (с 17 по 24 число) Центробанку пришлось потратить более 15 миллиардов долларов, а международные (золотовалютные) резервы сократились до 389 млрд. долл. Таким образом, валютные закрома за прошлый год сократились как минимум на 116 млрд. долл.
Я это все говорю к тому, что при таких темпах «таяния» резервов через год, максимум два года, от них останется одна «лужа». Стало быть, если мы не хотим переходить на прямое использование долларов (как, например, это произошло в Панаме или Гондурасе), нам надо срочно перестраивать нынешнюю модель денежной эмиссии. Рубль надо будет выпускать не под валюту (ее может не оказаться в «амбарах» Центробанка), а в виде кредитования реального сектора экономики. Настоящего кредитования, а не пародии в виде «коротких денег» (типа операций РЕПО), которые интересны лишь финансовым спекулянтам. Таким настоящим кредитованием является рефинансирование коммерческих банков, работающих с реальным сектором экономики. Тогда у нас появится действительно свой российский рубль. А не тот, который сегодня обращается в России, являясь, по сути «зеленой бумагой», которую Центробанк перекрасил в другой цвет.
Уж коли мы завели разговор о валютных резервах, скажу кое-что.
Табл. 5. Распределение валютных активов Банка России по видам валют (по состоянию на 31 марта соответствующего года, %)
Среди прочих стран в 2014 году фигурировали такие государства, как Канада (2,9%), Нидерланды (2,2%), Япония (1,5%), Австралия (1,1%), Швеция (0,5%), Норвегия (0,3%). Доля международных финансовых организаций составила 2,7% (это Банк международных расчетов и Международный валютный фонд).
Прочее в 2014 году – негосударственные ценные бумаги (1,3%), чистая позиция в МВФ (1,0%), сделки обратного РЕПО (0,2%).
Часто это происходит в виде рефинансирования кредитов, которые коммерческие банки выдают компаниям разных отраслей экономики. Но в России этого практически не было с середины 1990-х гг. до 2009 года. Статистика Банка России свидетельствует, что в начале «нулевых» годов почти на 2/3 пассивы российских банков формировались за счет депозитов физических и юридических лиц. А к 2006-2007 гг. эта доля поднялась до 95% и выше. Средства Банка России в пассивах коммерческих банков стремились к нулю, вплоть до 2011 года. После этого Банк России стал наращивать свое участие в пассивах коммерческих банков. К концу 2014 года задолженность банков перед ЦБ достигла почти 8 трлн. руб. сегодня доля ЦБ в совокупных обязательствах (пассивах) коммерческих банков составляет около 15%. Это кредиты по операциям РЕПО и кредиты под поручительства и активы заемщиков. Отметим, что кредиты эти краткосрочные (сроки – до недели).
15.01.2015 Дух умершего либерализма
Направление вектора «Гайдаровского форума» — пропасть

Всем казалось, что прошедший 2014 год излечил наше общество полностью и окончательно от всяких проявлений либерализма. Трагические события на Украине, экономические санкции Запада против России, снижение мировых цен на нефть обострили экономическую ситуацию в России. Внешние факторы стали лишь небольшим испытанием на прочность для нашей экономики, и она его выдержать не сумела. Эти тесты показали, что та либеральная модель экономики, которая выстраивалась на протяжении более двух десятилетий в Российской Федерации, оказалась нежизнеспособной и даже угрожает дальнейшему существованию нашей государственности.
И тут мы неожиданно узнаем, что в нашем многострадальном государстве, которое еще не успело прийти в себя от декабрьского обвала рубля (прямое следствие либеральной валютной и денежной политики нашего Центробанка и Минфина), проводится мероприятие под названием «Гайдаровский форум». Под звучным лозунгом «Россия и мир: новый вектор».
«Гайдаровский форум 2015 года» как абсурд нашего времени
За прошедший бурный и трагичный год мы напрочь успели позабыть о существовании этого форума, который проводился в январе 2014 год. Тот форум был блеклым и формальным, как говорится, «ни уму, ни сердцу». Мероприятие «Гайдаровский форум – 2015» — из области сюрреализма, фантасмагории. Его можно назвать «Реинкарнация умерших духов либерализма».
Никому не надо объяснять, кто такой Е. Гайдар и почему он является символом экономического либерализма. Даже младшее поколение слышало, что Гайдар – тот, кто в начале девяностых годов проводил «шоковую терапию». Даже дети знают, что Гайдар – ближайший соратник того самого Чубайса, который проводил в те девяностые бандитскую приватизацию. Гайдар – тот, кто обокрал десятки миллионов вкладчиков сберегательных касс, обесценив в десятки раз рубль. Гайдар – символ человеческих страданий, бандитского разгула, унизительного заискивания перед Западом.
Уже успел переговорить со многими людьми по поводу события, называемого «Гайдаровский форум». Гамма чувств людей – самая широкая. В нее входят: удивление, негодование, страх, отчаяние, уныние, презрение. Никаких позитивных реакций. Даже если не вникать в суть того, что говорили (и еще будут говорить) участники этого мероприятия, всем понятно: происходит демонстрация либеральных идей. Идей, которые в России окончательно «стухли».
Зачем и кому нужен форум?
Каковы тогда цели устроителей этого шабаша? Версий несколько.
Версия первая. Показать Западу, что мы, мол, все те же. Что мы по-прежнему признаем «идеалы цивилизованного общества» и обещаем жить по правилам «Вашингтонского консенсуса». А если это так, то, следовательно, нас не надо наказывать экономическими санкциями, нефтяными ценами или судебными решениями (типа решения международного суда в Гааге, который обложил Россию «данью» в 50 млрд. долл. по делу ЮКОСа).
Версия вторая. Протестировать состояние российского общества. Проверить, как оно прореагирует на такую наглую, откровенную демонстрацию чуждого нашему человеку экономического либерализма. А отчасти, может быть, понять, сколько в стране реально осталось еще представителей «болотной» оппозиции.
Версия третья. Она является продолжением предыдущей. Цель «мероприятия» — не только протестировать настроения людей, но стать своего «спусковым крючком» для социальных протестов, которые должны перерасти в волнения. Проще говоря, форум должен сыграть роль крупной провокации.
Версия четвертая. Цель форума – собрать на своей площадке влиятельных представителей Запада. Недаром везде подчеркивается, что форум не российский, а международный. В случае появления на форуме официальных лиц из «цивилизованного» мира наша либеральная элита попыталась бы восстановить те отношения с Западом, которые ею выстраивались на протяжении многих лет и которые были разрушены в течение нескольких месяцев. Впрочем, это продолжение версии первой.
Версия пятая. Ее можно коротко охарактеризовать словами: тупость и недальновидность нашей либеральной элиты, полное непонимание ею того, в какой стране она живет, и на каком отрезке мировой истории мы находимся.
Время покажет, какая версия верна. Впрочем, возможно сочетание нескольких версий. Кстати, насчет четвертой версии. Даже если наша элита и рассчитывала на приезд официальных представителей Запада, то она просчиталась. Почти никто не приехал. Итак, с нашей стороны – премьер-министр Д. Медведев, вице-премьер О. Голодец, министр финансов А. Силуанов, министр экономики А. Улюкаев, министр образования и науки Д. Ливанов и куча всяких других важных чиновников. Прямо как на Петербургском международном экономическом саммите. Прямо выездная сессия кабинета министров. А со стороны «цивилизованного мира» — шаром покати. Иностранные эксперты – не в счет. Нашли, правда, какого-то экзотического министра Монако. Наши СМИ с большой помпой сообщили, что наш премьер провел встречу с этим самым министром. Чем-то мне все это напоминает театр абсурда. Или сценки нашей актрисы Анны Ардовой под названием «Кабинет министров президента Екатерины Ивановой» (сериал «Одна за всех»).
Три тезиса нашего премьера
Теперь коротко по существу. Сначала о выступлении нашего премьера. Кажется, на этот раз либерализм Медведева просто «зашкаливал». Это лишний раз подсказывает мне, что мероприятие рассчитано на то, что наших либералов «там», «за бугром» услышат. Услышат и простят.
У Медведева, если отбросить всякую словесную шелуху (вроде «инновационные контракты, «индустриальные парки», «предбанковское финансирование»), прозвучало три тезиса.
Первый: Россия по-прежнему будет оставаться открытой всему миру. Следовательно, никаких таможенных барьеров и ограничений на трансграничное движение капитала не предполагается. Из этого можно сделать вывод, что все разговоры об «импортозамещении» — не более, чем «вербальные интервенции». А сохранения свободного, ничем не стесненного перемещения через границу капитала (на 99% спекулятивного) – гарантия того, что нашему рублю гарантированы новые обвалы.
Второй: мы не собираемся создавать мобилизационную экономику. В переводе на русский это означает: мы сохраним нашу либеральную экономику. Против нашей страны ведется «холодная война» (информационная, психологическая, экономическая). Она в любой момент может перерасти в «горячую». Весь мировой опыт показывает, что войны выигрывают лишь те государства, которые организуют эффективную мобилизацию всех своих материальных и духовных ресурсов. В том числе мобилизацию экономики. Даже страны Запада с так называемой «рыночной экономикой» в годы первой и второй мировой войны (даже накануне указанных войн) переходили на рельсы мобилизационной экономики. Может быть, наш премьер-министр – тайный толстовец, придерживающийся принципа «непротивления злу насилием»? Толстовство еще допустимо для лица частного. Но «толстовство» лиц, облеченных полномочиями и обязанностями премьер-министров и министров, уже опасно для государства. Строго говоря, это уже антигосударственная философия и идеология.
Третий: мы не отказываемся от своих обязательств. Здесь Дмитрий Анатольевич, безусловно, имеет в виду международные обязательства. Весьма забавно и грустно одновременно слышать это от государственного мужа. Запад вероломно нарушает нормы международного права. А как иначе назвать экономические санкции против России, которые не одобрены Советом безопасности ООН? Думаю, что слово «разбой» — не самое еще жесткое. Наши компании и банки несут убытки, при этом они лишаются возможности получать на мировых рынках «длинные» и «средние» кредиты (таковы санкции). Но при этом западные кредиторы требуют своевременного погашения нашими компаниями и банками своих обязательств. Мягко выражаясь, возникает «асимметрия». В этой ситуации наше правительство должно призывать не к выполнению нашими экономическими субъектами своих обязательств, а вводить мораторий на выплаты по внешним обязательствам. И отменить его лишь после того, когда Запад отметит экономические санкции против России.
Представьте себе картину: 22 июня 1941 года Германия нападает на Советский Союз. А после этого нападения товарищ Сталин обращается к народу со словами, что СССР, мол, не откажется от выполнения своих международных обязательств перед Германией. И будет по-прежнему поставлять столь необходимое Третьему Рейху стратегическое сырье согласно торговому соглашению от 19 августа 1939 года. Мол, война войной, а обязательства все равно надо выполнять. Театр абсурда? – Несомненно. А чем это принципиально отличается от заявления нашего премьер-министра?
Лебедь, рак и щука – символ нашего правительства
Еще одно наблюдение по заседаниям первого дня. Выступления наших министров на форуме подтвердили лишний раз, что они – либералы. Причем в своем либерализме они клялись с какой-то отчаянностью, которая наводит на подозрение, что это спектакль, специально подготовленный для Запада. Но не это примечательно. Обращает на себя внимание то, что правительство наше – просто-напросто механическая совокупность людей, которые не могут ни о чем договориться даже между собой. У них нет даже желания и привычки взаимодействовать между собой «по горизонтали». Они – фигуры, которые встроены лишь в «управленческие вертикали». А потому наше правительство подобно «лебедю, раку и щуке» из басни Крылова. Приведу лишь один пример. Министр экономики А. Улюкаев, который по своей должности отвечает за темы экономического роста, признал на форуме катастрофическое положение реального сектора. Теперь (после того, как он покинул Центробанк) он выступает уже за то, чтоб деньги были «дешевыми» и критикует повышение базовой ставки Центральным банком. Также он выступает за то, чтобы облегчить бремя налогов для предприятий, которые и так не могут прийти в себя после обвала рубля в «черный понедельник» и «черный вторник».
А вот министр финансов А. Силуанов, который отвечает за бюджет, призывает к сокращению государственных расходов и повышению налогов на предприятия. Жаль, что на форуме не было председателя ЦБ Набиуллиной, дамы, которая отвечает за инфляцию. Она бы призывала к «жесткой монетарной политике», что в переводе на русский язык означает повышение процентных ставок.
У наших начальников нет координации не только «по горизонтали». Ее нет и «по вертикали». Второй случай правильнее назвать каким-то другим словом. Например, «игнорированием», «бойкотированием», «блокированием». В данном случае я имею в виду игнорирование, бойкотирование и блокирование решений Президента РФ. Напомню, что 4 декабря 2014 года в своем выступлении перед Федеральным собранием Владимир Путин дал много конкретных установок для наших министров. Прошло чуть более месяца, а уже все забыто. Например, были сказаны правильные слова о том, что наши предприниматели должны иметь на протяжении нескольких лет «неизменяемые условия» работы. Чтобы можно было что-то планировать и принимать решения, выходящие за рамки одного месяца. Что же мы видим? Рубль через несколько дней после выступления Президента обвалился на четверть. Результатом этого декабрьского валютного цунами будет массовая смертность нашего малого и среднего бизнеса в текущем, 2015 году.
А на форуме министр Силуанов заявил, что, мол, из-за падения цен на нефть бюджет придется ужимать. Как минимум процентов на 10%. Да, но ведь с того момента, когда был сверстан бюджет, валютный курс рубля упал на 1/3. Бюджет должен наполняться без труда при новом пониженном курсе рубля. По-хорошему, надо было бы вообще пересмотреть бюджет в сторону увеличения, с учетом упавшей покупательной способности рубля. Все-таки в распоряжении Минфина есть Резервный фонд для таких целей. А бюджет даже в номинальном выражении урезается. Но и этого Силуанову мало. Он на форуме призвал повысить налоги на предприятия для поддержания бюджета.
Куда указывает «вектор» форума?
Между выступлением Президента России перед Федеральным собранием и заседанием Гайдаровского форума – дистанция всего в 40 дней. Но, что важнее, между этими двумя событиями — громадная дистанция настроений, духа, воли. Тогда царили настроения надежды, национального духа, мобилизационной воли. Теперь – настроения уныния, компрадорского духа, расслабляющего либерализма. Напомню лозунг форума: «Россия и мир: новый вектор». 4 декабря был один вектор, 14 января вектор развернулся в другую сторону.
Разговаривал сегодня с рядом предпринимателей по поводу форума. Их и без того минорное настроение усугубилось после заявлений наших государственных мужей по поводу «вектора» дальнейшего движения России. Этот «вектор», по мнению нашего бизнеса, направлен точно в сторону пропасти.
12.01.2015 Угроза финансовому суверенитету
Итоги 2014 года: растущая долларизация экономики России.

Слово «долларизация» некогда было специальным термином, известным узкому кругу профессионалов. В 90-е годы прошлого века оно прочно вошло в лексикон российских журналистов, политиков и общественных деятелей. В последние годы в России его стали использовать реже. Но неожиданно в конце 2014 года слово «долларизация» опять стало у всех на языке и на слуху. В чем причины такого ренессанса, что за ним стоит?
Для начала разберемся в смысле термина. Википедия дает следующее определение: «Долларизация экономики — феномен международного денежного рынка, при котором иностранная валюта (чаще всего это доллар США) широко применяется для операций внутри страны или отдельных отраслей её экономики, вплоть до полного вытеснения национальной валюты». Политико-юридические предпосылки для долларизации мировой экономики были заложены на Бреттон-Вудской конференции 1944 года. Там было зафиксировано, что послевоенная валютно-финансовая система будет основываться на долларе и золоте (золотодолларовый стандарт). Советский Союз отказался принять решения Бреттон-Вудса, понимая, что это неизбежно приведет к долларизации экономики СССР, вслед за чем последует утрата национального суверенитета. В 70-е годы прошлого столетия Бреттон-Вудская система была заменена на Ямайскую систему. Но в основе ее все равно остался доллар в качестве международной валюты. Ямайская система лишь облегчила Вашингтону продвижение «зеленой бумаги» по всему миру. Особенно активно долларизация стала проходить с конца прошлого века, когда началась пресловутая «глобализация».
Для тех стран, в которых начинается процесс долларизации экономики, возникает куча неприятностей, которые зачастую на ранних стадиях не ощущаются и даже не осознаются. Иногда даже возникает некая эйфория. Неискушенные пользователи долларов и иной иностранной валюты начинают чувствовать себя частью некоей мировой процветающей «цивилизации». А тех людей (обычно старших возрастов) называют «отсталыми», чуть ли не «колорадами» и «ватниками». Но давайте обратимся к материалам Международного валютного фонда, которого трудно заподозрить в симпатиях к «ватникам» и «колорадам». В брошюре МВФ под названием «Полная долларизация» называются следующие основные недостатки этого явления:
• Страны зачастую не желают отказываться от своей валюты, символа государственности, особенно в пользу валюты другой страны. На практике политическое сопротивление этому почти неизбежно, и скорее всего оно будет сильным.
• С экономической точки зрения право выпуска национальной валюты обеспечивает правительство эмиссионным доходом, который центральный банк получает в виде прибыли и передает своему правительству. Этот доход может быть утрачен долларизованными странам в пользу Соединенных Штатов, если они не согласятся поделиться им.
• Долларизованная страна теряет всякую возможность проводить независимую денежно-кредитную и валютную политику, в том числе возможность использования кредитов центрального банка для предоставления ликвидности банковскому сектору в чрезвычайных обстоятельствах.
(Эндрю Берг Эдуардо Боренштейн. Полная долларизация. Преимущества и недостатки. Международный Валютный Фонд. Пер. с англ. Вашингтон, 2000, с. 17.).
Выше перечислены лишь главные три «неприятности» долларизации. Их гораздо больше. Впрочем, при желании все их можно свести к одной главной – утрата национального суверенитета страны. Если флаг, гимн и герб – символы суверенитета, то национальная денежная единица – сердцевина, суть этого суверенитета. Флаг, гимн, герб – идейные декорации здания нашей государственности (я отнюдь не умаляю их значение), а рубль можно сравнить с фундаментом этого здания. Гимн России мы слышим каждую неделю, флаг и герб России видим каждый день.
Российский рубль держим в руках также почти каждый день. Но не всегда задумываемся над простыми вопросами: действительно ли это наш, российский рубль? Если он российский, нет ли у него конкурентов в виде доллара и других иностранных валют? Что делают наши власти для защиты денежного суверенитета, т.е. фундамента российской государственности? И т.п.
Если государство не будет ничего делать, а лишь «плыть по течению», то мы можем потерять рубль. Подобно тому, как потеряли уже свои национальные денежные единицы некоторые другие государства. Не стоит забывать, что Панама начала использовать доллар США уже с 1904 вместо колумбийского песо, Эквадор — с 2000 года вместо эквадорского сукре, Сальвадор — с 2001 года вместо сальвадорского колона. Без каких-либо оговорок можно смело утверждать: названные страны являются колониями США. Подобно тому, как в 19 веке в мире была масса колоний Великобритании, у которых даже формально не было своих денежных знаков и которые пользовалось фунтом стерлингов. Более того, колониальные администрации следили за тем, чтобы на подведомственных Лондону территориях не циркулировали какие-либо местные деньги и валюты других метрополий. Дядя Сэм сегодня делает то же самое, опираясь на компрадорские режимы формально «суверенных» государств.
Теперь вернемся к России и разберемся в вопросе долларизации нашей экономики. О том, что она имеет место, никто не сомневается. В каких сферах проявляется долларизация?
Во-первых, Банк России (Центробанк) выпускает рубли путем покупки долларов и иной иностранной валюты. Наш российский рубль – фактически перекрашенная «зеленая бумага». А Банк России, строго говоря, даже не классический центральный банк, выдающий кредиты для развития отечественной экономики, а «валютный обменник». Такие организации правильнее называть «валютным управлением» (currency board). Они типичны для колониальных и зависимых стран.
Во-вторых, значительная часть безналичных денег в банковской системе России также приходится на доллары и другие иностранные валюты. Это валютные счета, прежде всего депозиты, являющиеся составной частью пассивов (обязательств) банков. Немалая часть валютных пассивов российских банков образуется за счет иностранных займов и кредитов, предоставляемых в долларах, евро, других конвертируемых валютах. Долларизация банковской системы России – это также валютные кредиты, составляющие активы (требования) отечественных банков. «Валютными клиентами» российских банков являются другие российские банки (межбанковские валютные кредиты и др.), отечественные нефинансовые компании самых разных отраслей экономики, граждане (физические лица РФ). Некоторая часть валютных кредитов предоставляется нерезидентам.
В-третьих, наличная иностранная валюта, которая выступает в качестве средства обмена, платежа и сбережения (инвестирования). При этом существует тесная связь между безналичной и наличной валютой, поскольку наличная валюта может размещаться на счетах в банках и, наоборот, безналичная валюта может сниматься со счетов и превращаться в наличные деньги. Кроме того, российское законодательство практически не ставит никаких ограничений для трансформации наличной иностранной валюты в рубли и обратно. Для чего в стране создано громадное количество пунктов по обмену валюты.
Оставим пока в стороне первый аспект долларизации российской экономики («перекраска» Центробанком «зеленой бумаги» в «национальные цвета»). Остановимся на втором и третьем аспектах.
Не будем уходить глубоко в историю вопроса, в 90-е годы прошлого века, тогда в отдельные годы долларизация зашкаливала. Наши денежные власти утверждают, что все это в прошлом, возврата быть не может. Посмотрим, как обстояли дела с долларизацией операций российских банков и долларизацией сферы наличных денег в ушедшем 2014 году. А для сравнения возьмем показатели нескольких предыдущих лет.
Табл. 1. Кредиты, выданные банками Российской Федерации юридическим лицам-резидентам и индивидуальным предпринимателям (млрд. руб.)

* Пересчет в рубли по курсу Банка России.
Источник: Банк России.
Как видно из табл. 1, доля валютных кредитов в общем объеме банковских кредитов весной 2009 года, когда появились первые признаки выхода из финансового кризиса 2008-2009 гг., была близка к 1/5. В 2011 году «долларизация» кредитных операций российских банков начала снижаться, этот процесс продолжался до начала 2014 года. А вот в 2014 году опять началось достаточно резкое повышение доли валютных кредитов в общем объеме кредитов российских банков юридическим лицам-резидентам и индивидуальным предпринимателям.
Теперь давайте посмотрим, как обстоят дела с пассивными операциями российских банков (табл. 2).
Табл. 2. Средства организаций, банковские депозиты (вклады) и другие привлеченные средства юридических и физических лиц в 2011-2014 гг. (млрд. руб.)

* Пересчет в рубли по курсу Банка России.
Источник: Банк России.
Из табл. 2 видно, что в период 2011-2013 гг. доля депозитов и других привлеченных средств в общем объеме привлеченных средств банков России находилась примерно на одном уровне (около ¼). А к концу прошлого года (по состоянию на 1 декабря 2014 года) она резко подскочила вверх. Таким образом, по пассивным операциям мы также видим усиление долларизации банковского сектора России.
Особенно процесс долларизации активизировался в начале 2014 года, когда в воздухе «запахло» санкциями со стороны Запада. Парадоксально, что началось бегство клиентов банков в первую очередь в доллары США – валюту той страны, которая стала организатором и координатором экономических санкций Запада против России. Отчасти, видимо, такая долларизация может быть объяснена тем, что часть физических и юридических лиц спешили выйти из России со своими капиталами до момента, когда наша страна будет окончательно блокирована Западом. Также не исключаю, что наиболее дальновидные граждане и компании предвидели (или знали?), что в России произойдет обвал рубля и что от национальной валюты надо срочно уходить. Конечно, были соображения, не связанные непосредственно с санкциями Запада. В начале прошлого года уже стало окончательно ясно, что администрация США вместе с Федеральным резервом будут сворачивать программу «количественных смягчений». Это означало, что скорость «печатного станка» ФРС будет снижаться, процентные ставки начнут расти, Америка опять будет превращаться в «Мекку» для инвесторов и финансовых спекулянтов всего мира. Обозначился рост курса доллара по отношению ко всем мировым валютам, в том числе российскому рублю.
Любопытно, что наши денежные власти в упор не замечают процессов долларизации российской экономики в целом и ее банковской системы в частности. Порой идут на прямые фальсификации. Например, 21 февраля 2014 года министр финансов РФ Антон Силуанов, находясь в Гонконге, на встрече с инвесторами заявил следующее: «У нас сократился уровень долларизации экономики. Все больше и больше рубль внутри страны является валютой и сбережений, и расчетов. Доля валютного долга очень низкая».
Зачем черное выдавать за белое? Или министр рассчитывает, что инвесторы и прочие граждане, как резиденты и нерезиденты не пользуются статистикой? Еще раз обратимся к статистике Банка России (табл. 3). Из нее следует, что в феврале 2014 года доля валюты в общем объеме привлеченных российскими банками средств составила 27,6% против 25,0% в январе. При этом по физическим лицам показатель вырос с 17,4 до 19,5%, а по физическим лицам – с 32,0 до 34,6%. Кстати, на начало декабря 2014 года доля валюты по физическим лицам уже выросла до 22,3%. А по юридическим лицам она выросла до 39,2%.
Табл. 3. Средства организаций, банковские депозиты (вклады) и другие привлеченные средства юридических и физических лиц в 2014 гг. (млрд. руб.)

*Пересчет в рубли по курсу Банка России.
Источник: Банк России.
У нас нет еще данных по итогам декабря, на 1 января 2015 года. Но и так очевидно, что доля валютных средств в пассивах российских банков существенно увеличилась в результате обвала рубля 15 и 16 декабря и начавшейся паники. Думаю, что по физическим лицам показатель будет не менее 25%, а по юридическим лицам – существенно превысит 40%. На моей памяти нечто подобное происходило в России в начале 2009 года, когда наблюдалось обострение финансового кризиса. Но паническое бегство в доллар и евро закончилось уже к лету. Кризис в России был купирован вливаниями из Стабилизационного фонда. К тому же уже с середины 2009 года финансовый кризис стал ослабевать и во всем мире. Сегодня ни одна из причин падения рубля не купирована. Умудренные опытом инвесторы, спекулянты, да и просто граждане, далекие от финансов, это понимают. Поэтому ползучий процесс долларизации банковской деятельности будет продолжаться. Несмотря на призывы наших властей «не поддаваться панике». А также, несмотря на то, что Банк России направил своих «валютных комиссаров» в коммерческие банки, а правительству поручено управлять экономикой в «ручном режиме».
Единственно, кто нам поможет бороться с долларизацией банковской системы, — Запад. Во-первых, нашим банкам могут быть перекрыты все каналы расчетов в долларах и евро. Во-вторых, будут сохранены санкции, касающиеся запретов на получение нашими банками валютных кредитов и займов на мировом финансовом рынке. В-третьих, западные банки, инвесторы и иные заимодавцы постараются освободить наши банки от «излишков» валюты. Нашим банкам в следующем году придется покрывать свои обязательства по погашению внешних долгов на десятки миллиардов долларов. Еще большие суммы придется выплатить крупным и крупнейшим нефинансовым компаниям, валютные средства которых размещены в российских банках.
О долларизации в сфере наличного денежного обращения России я расскажу в следующей статье.
В.Ю. Катасонов — профессор, д.э.н., председатель Русского экономического общества им. С.Ф. Шарапова
06.01.2015 Финансовые итоги 2014 года: обвал рубля и как устроена российская экономика

Наверное, я буду не оригинален, если скажу, что главным российским экономическим событием ушедшего года, был обвал рубля. Уже можно дать точную оценку глубины его падения за прошедший год (см. таблицу).
Официальный курс рубля, установленный Банком России на начало соответствующего года (новогодние каникулы), руб. Источник: Банк России.

Как видно из таблицы, по отношению к доллару рубль обесценился за последний год в 1,72 раза. Для сравнения: за предыдущий годовой период (2013-2014 гг.) обесценение составило лишь 1,08 раза. По отношению к евро показатели обесценения рубля составили соответственно 1,52 и 1,12 раза.
В мировой практике обесценивание валюты на 20% уже считается валютным кризисом, таковы неофициальные установки МВФ. А российский рубль по отношению к доллару обесценился за прошлый год на 42%. Это сопоставимо с обесцениванием украинской валюты (гривны) по отношению к доллару США в 2014 году. Но на Украине прошлый год прошел под знаком необъявленной гражданской войны и прогрессирующей разрухи всего хозяйства страны. У нас, слава Богу, до открытой войны не дошло. Но незримая война уже шла. И обвал рубля — это не намек, а вопиющее свидетельство того, что такая война в прошлом году против России уже велась. Как извне, так и изнутри. Извне — экономические санкции против России. Изнутри — подрывная деятельность «пятой колонны», которая контролирует финансовую и денежную сферу российской экономики.
Если исходить из таких объективных показателей, как состояние торгового баланса Российской Федерации, федерального бюджета, уровня и динамики золотовалютных резервов и суверенных фондов РФ, то любой экономист должен сделать вывод: курс национальной валюты (рубля) должен как минимум быть стабильным, а, может быть, даже расти. При прочих неизменных условиях. Но вот этих «прочих неизменных условий» и не было. Рубль совместными усилиями обваливали как извне, так и изнутри. Я помню, что после так называемого «дефолта» 1998 года в Государственной думе было инициировано расследование причин и виновников тогдашнего финансового обвала. Расследование не было доведено до конца, вмешались очень влиятельные силы, заинтересованные в сокрытии правды. Но даже на основании тех данных, которые попали в СМИ, можно сделать вывод, что по своему характеру это была финансовая афера, главным мотивом ее участников было обогащение.
В 2014 году ситуация была иная. Сегодня мотив обогащения также присутствует, но он находится на втором месте. На первом месте находится мотив политический. Ведь обвал рубля произошел на фоне экономических санкций и разгорающейся «холодной войны» Запада против России. А первые «выстрелы» из окопов «пятой колонны» были сделаны как раз в тот момент, когда ситуация на юго-востоке Украины стала особенно критической.
Главным организатором и координатором валютных спекулянтов в России, на мой взгляд, является первый заместитель председателя Банка России Сергей Швецов. В ходе форума Московской Биржи в Лондоне 22 октября 2014 года он заявил: «Практически курс рубля находится в свободном плавании, осталось демонтировать границы бивалютной корзины, что будет сделано до конца года». Прошло еще некоторое время и 10 ноября на сайте Банка России появилось официальное заявление, что ЦБ РФ отпустил рубль в свободное плавание, упразднив действующий механизм курсовой политики. В заявлении разъяснялось, что Банк России с 10 ноября отменил коридор бивалютной корзины и регулярные интервенции на границах коридора и за его пределами.
Заметим, что вопросы, относящиеся к валютному курсу рубля, не должны решаться Центробанком единолично. Как известно, по закону Центробанк и Минфин должны разрабатывать такой документ, как «Основные направления единой денежно-кредитной политики Российской Федерации», в котором определяются принципы формирования валютного курса рубля. Минфин несет солидарную ответственность за решения Банка России по вопросам валютного курса рубля. Может быть, Минфин не знал о решении Банка России, обнародованном 10 ноября? Не только знал, но и горячо поддержал: «Считаю решение ЦБ по отмене валютного коридора правильным», — сказал в тот же день министр финансов Силуанов журналистам. Так что господина Силуанова в соучастники спецоперации по обвалу рубля можно смело записать.
«Финансовые демоны» (неофициальное название спекулянтов на финансовых рынках) прекрасно поняли поступивший сигнал и начали последние приготовления к штурму рубля. Спекулянтов нельзя даже привлечь к ответственности за их мародерское поведение, поскольку они не пользовались инсайдом, т.е. секретной служебной информацией. Информация была оглашена на весь мир. К атаке на рубль стали подтягиваться боевые отряды «финансовых демонов» со всего мира. Благо никаких ограничений на пересечение ими экономической границы России нет (еще в середине прошлого десятилетия эти ограничения были отменены). Господин Фрадков 5 декабря (сразу же после выступления Владимира Путина перед Федеральным собранием) заявил, что в игре против рубля участвовали финансовые спекулянты из-за границы — иностранные инвестиционные фонды, которые действовали через посредников.
Заметим, что в тот знаменательный день, когда ЦБ объявил о «свободном плавании» рубля (10 ноября) на Московской бирже курс был 45,74 рубля за доллар США. А в последний день ноября он уже упал до 49,32 рубля. Менее чем за три недели падение курса на 7,3%! Такого обвала не было со времен пресловутого «дефолта» 1998 года.
Президент России в своем выступлении перед Федеральным собранием сказал, что мы, мол, знаем, кто играет против рубля. Не исключаю, что наши власти действительно знают всех основных «финансовых демонов». Ну и что? Никакого инсайда могло вообще не быть. А деятельность валютных спекулянтов не является уголовно наказуемой (при условии, что они не пользуются инсайдом и не участвуют в манипулировании валютным курсом). Это сам Президент Путин признал в том же послании. И перекрыть им дорогу на границе власти также не могут. И даже не желают. Они с порога отвергают такой апробированный метод защиты национальной денежной единицы, как валютные ограничения по капитальным операциям. Против использования таких ограничений сегодня даже «либеральный» Международный валютный фонд не возражает.
Директор Службы внешней разведки Михаил Фрадков заявил, что знает иностранных спекулянтов, участвовавших в обвале рубля. Ну и что? Эти зарубежные инвестиционные фонды абсолютно не доступны для российского правосудия. Во-первых, потому, что они, как сказал наш главный разведчик, действуют через «посредников». Во-вторых, потому, что у нас для иностранных финансовых мародеров (или «финансовых демонов») открыты на границе «зеленые коридоры» (естественно, в переносном смысле).
Даже если будут через эти «зеленые коридоры» проносить тяжеленные чемоданы с валютой (в переносном смысле), их никто не смеет остановить и пальцем тронуть. Они ведь в России проходят по графе не «финансовые спекулянты», а «иностранные инвесторы». Разве России не нужны инвестиции? Разве мы останемся на обочине «мирового прогресса»? И Силуанов, и Набиулина, и сам Медведев все время повторяют как мантру слова: «Нам нужны иностранные инвестиции», «Заграница нам поможет», «Нам надо повышать инвестиционную привлекательность». Но никто из них не признается в том, что 99% так называемых «иностранных инвестиций» — деньги финансовых спекулянтов. Они не приходят в нашу страну, а заходят, а часто просто забегают. Чтоб что-нибудь урвать и вынести. При таком режиме трансграничного перемещения капитала господин Фрадков может быть лишь наблюдателем процесса. Даже если он надумает поделиться своей «ценной» информацией с правоохранительными органами, ровным счетом ничего не изменится.
Я не утрирую. Скажем, поступает «ценная» информация от главного разведчика к главному следователю страны господину Александру Бастрыкину (руководителю Следственного комитета Российской Федерации — СКР) о том, что некий зарубежный инвестиционный фонд участвовал в обвале рубля в декабре 2014 года. Предположим даже, что действовал без помощи посредника, напрямую. Кажется, бери его голыми руками, «подставился», братец! Ан, не тут-то было. В Россию он пришел на законных основаниях. На Московской бирже покупал валюту за рубли через профессионального участника (брокера) или через российский банк, имеющий валютную лицензию Банка России. И т.д. и т.п. Вроде бы деятельность, наносящая экономический ущерб стране, подрывающая безопасность России, а все по закону. Даром что ли наши либералы под чутким руководством зарубежных советников двадцать с лишним лет выстраивали такую систему. Систему, которая полностью легализует ограбление России.
11 декабря господин Бастрыкин проводил коллегию СКР, на которой стоял вопрос о борьбе с валютными спекулянтами. И тут наступил «час истины». До нашего главного следователя дошло, что бороться с валютными спекулянтами нельзя. Потому что так устроено российское законодательство. Оказывается, в России не было зафиксировано ни одного случая возбуждения дела по валютным спекуляциям. А уж замахнуться на «иностранных инвесторов»! — Даже помыслить страшно. Начнется страшный вселенский вой как внутри страны, так и за ее пределами. Тут можно чего угодно ждать: новой порции экономический санкций, замораживания валютных резервов России, какого-нибудь нового судебного вердикта типа того, какой был вынесен международным судом в Гааге (по делу компании ЮКОС на 50 млрд. долл.) и т.п.
Не хочется в начале года кончать свои размышления на столь минорной ноте. Предлагаю конструктивные предложения. Я их адресую к дееспособной части нашего депутатского корпуса (надежд на чиновников Правительства и Центробанка у меня нет никаких).
Во-первых, провести в Государственной думе РФ расследование обстоятельств валютного кризиса в стране в конце 2014 года.
Во-вторых, инициировать подготовку поправок в Федеральный закон «О валютном регулировании и валютном контроле Российской Федерации» с целью восстановления ограничений и запретов на трансграничное движение капитала.
В-третьих, внести в Гражданский кодекс Российской Федерации, Уголовный кодекс Российской Федерации и другие законодательные акты Российской Федерации поправки и дополнения, определяющие понятие «валютные спекуляции» и устанавливающие юридическую ответственность за действия, подпадающие под категорию «валютные спекуляции».
В случае, если удастся реализовать предложенные выше шаги, можно и нужно приступать к следующей серии действий, нацеленных на наведение порядка в валютной сфере Российской Федерации.
Специально для ИА REGNUM
04.01.2015 Итоги-2014: начало необъявленной войны против России. ТВ
|
|